J& COMPANY w/HRer
Issue 37. 주식 기반의 보상, ‘동상이몽(同牀異夢)’이 아닌 ‘동행(同行)’으로
by ss YOON |
|
|
과거 2000년을 전후로 국내 벤처기업 및 주요 대기업들은 주식 기반의 장기 성과급을 앞다투어 도입했습니다. 벤처기업들은 대기업과의 인재 유치 경쟁에서 유리한 고지를 점하기 위한 목적으로, 대기업 또한 회사의 미래가치 향상 촉진 및 우수인재에 대한 동기부여 차원에서 스톡옵션 방식의 장기 성과급을 적극적으로 활용했습니다. 하지만 결과적으로 주식 기반의 장기 성과급 제도 정착은 실패로 돌아갔고, 삼성, 포스코 등을 필두로 현금성 장기 인센티브로 전환이 가속화되었습니다.
이러한 실패 사례에도 불구하고 최근 국내에서 바이오/제약사, 주요 대기업 및 ICT 기업들을 중심으로 주식 기반의 장기 성과급을 적극적으로 활용하는 사례가 증가하고 있습니다. 대표적으로 셀트리온의 경우 2016년 이후 임직원들에게 꾸준하게 스톡옵션을 부여하고 있으며, 최근에는 SK그룹, 한화그룹 등에서 책임 경영을 강화하고 회사의 장기적 기업가치 제고를 추진한다는 방침 하에 그룹 내 핵심 임원들에게 주식 기반의 장기 성과급을 적극적으로 부여하고 있습니다.
그렇다면, 주식 기반의 장기 성과급의 성공적인 도입/운영을 위해서 회사는 어떠한 부분을 고민해 봐야 할까요? 최근 저희 회사가 글로벌 제약사 임원들의 보상체계에 대한 벤치마킹 프로젝트를 수행했고, 그 결과를 바탕으로 주식 기반의 장기 성과급의 제도 도입을 고민하는 기업들이 생각해볼만 한 세 가지 시사점을 선정해 봤습니다.
|
|
|
첫째, 회사의 보상 철학에 대해 충분한 고민과 소통이 우선되어야 한다.
|
|
|
팬데믹을 겪으면서 국내 기업들 사이에서 직원들의 보상 수준과 관련된 다양한 이슈가 쏟아졌습니다. 게임 업계를 필두로 기본급 인상 러시가 이어졌고, SK하이닉스는 EVA에 기반한 성과급 지급 기준에 대한 직원들의 불만으로 인해 성과급 지급 기준을 영업이익으로 변경하였습니다. 이런 상황에서 국내 ICT 기업 중 선두 주자인 네이버, 카카오의 경우 기본급이나 단기 성과급의 일시적 인상 대신 스톡그랜트 부여를 통해 보상 수준에 대한 직원들의 불만을 진화하려고 시도했습니다. 이러한 직원들의 반응은, 블라인드 등을 통해 타사 보상 수준과 비교가 과거보다 용이해진 상황적인 영향과 함께, 불확실성이 존재하는 장기 보상보다 지금 당장 손에 쥐어지는 보상을 더 선호하는 경향이 있기 때문이라고 생각합니다.
결과적으로 회사 입장에서 단순하게 현재 직원들의 불만이나 보상과 관련된 단기적 이슈를 잠재우기 위한 하나의 카드로 주식 기반의 장기 성과급을 활용하기보다는 근본적으로 회사가 가지고 있는 보상에 대한 철학을 명확하게 정의할 필요가 있으며, 임직원과 공유를 통해 공감대를 끌어내는 것이 우선시되어야 한다고 생각합니다. (개인적으로 최근 직원들이 보상 수준에 대한 불만이 터지게 된 가장 큰 이유를 회사의 보상 철학이 부재하거나, 있더라도 이에 대한 소통과 공감대 형성이 부족한 부분에서 발생한 문제라고 생각합니다.)
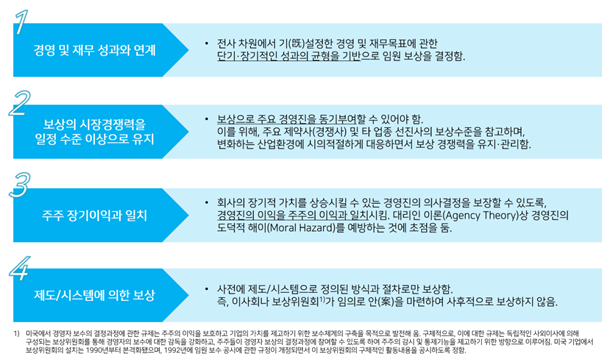
아래는 글로벌 제약사가 공통적으로 제시하는 임원 보상의 철학으로서, “①경영 및 재무 성과와 연계, ②보상 경쟁력의 유지, ③주주 장기이익과 일치, ④제도/시스템에 의한 보상“으로 요약될 수 있습니다. (주식 기반의 장기 성과급의 경우 아래의 네 가지 철학 모두와 일맥상통하는 보상의 방법론이라고 생각됩니다.)
|
|
|
보상제도는 모든 인사제도가 하나로 모이는 집약체입니다. 따라서 단기적 이슈에 대응하기 위한 기술적인 방법론에 대해 먼저 생각하기보다는 우리 회사가 어떤 사람을 선발하고 유지하며 육성할 것인가에 대한 철학적 고민이 우선시되어야 합니다. 특히, 주식 기반의 보상을 직원 레벨까지 적용하고 있거나 도입을 검토하고 있는 회사들의 경우 이러한 부분에 대해, Top Management의 깊은 논의와 세심한 결정이 필요합니다.
|
|
|
둘째, ‘성과급’의 본질적인 속성을 고려해볼 필요가 있다.
|
|
|
국내에서는 과거부터 대다수 기업이 일정 기간 이상 근속하면 정해진 가격에 주식 매수 여부를 선택할 수 있는 스톡옵션 방식을 주로 활용하고 있습니다. 몇 년 전 한화그룹은 양도제한조건부 주식(RSU)을 도입했는데, 스톡옵션 방식과 가장 큰 차이점은 권한의 행사 기간으로 일반적인 스톡옵션 행사기간이 2~3년이라면, 양도제한조건부 주식(RSU)은 상대적으로 지급 시점이 더 장기적인 특징이 있습니다. (참고로, 한화그룹은 주식의 지급 시점을 대표이사급의 경우 10년 뒤인 2030년, 다른 임원들은 7년 뒤인 2027년으로 설정했습니다.) 단, 위의 두 가지 방식의 공통적인 취약점은 조직이나 개인의 성과와 무관하게 회사의 주가 상승 여부에 따라 수익을 얻을 수 있다는 점입니다.
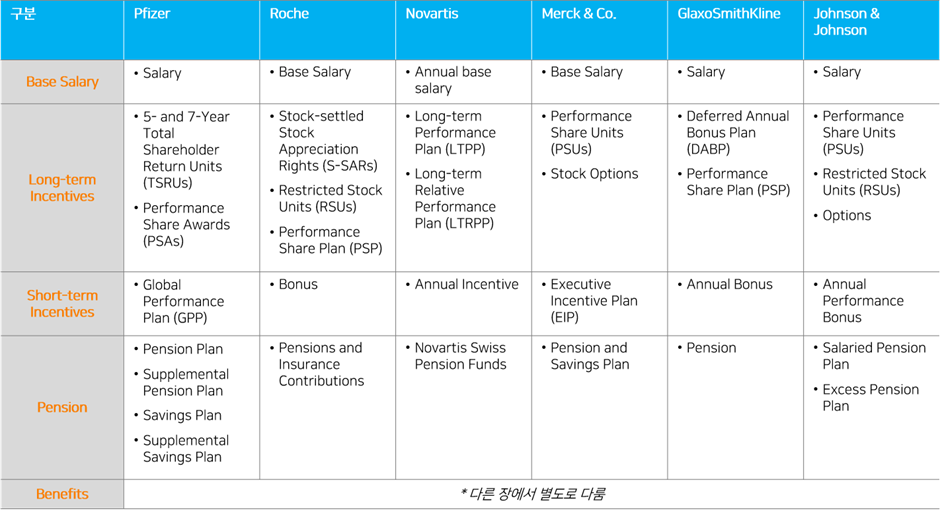
글로벌 제약사들도 국내 기업들과 마찬가지로 스톡옵션이나 양도제한조건부 주식(RSU)을 장기 성과급 항목으로 운영하고 있습니다. 다만 국내 기업들과 다른 점은 이들 모두 회사나 개인의 성과와 연동된 장기 성과급 항목을 추가로 운영하고 있다는 점입니다. 저희가 벤치마킹 대상으로 선정한 기업들 모두가 최소 2개 이상의 장기 성과급 항목을 운영하는 것으로 확인됐으며, 각각의 명칭이나 세부적인 운영 방식은 상이하지만, 성과(Performance)와 연동된 보상을 중요시한다는 공통점을 가지고 있습니다. (개별 항목에 대한 운영 방식이나 기준은 기회가 된다면 나중에 소개하도록 하겠습니다. 운영 기준이나 방식 등이 회사마다 상이하고 생각보다 복잡한 관계로…)
|
|
|
‘회사나 조직, 개인의 성과와 연동된 주식 보상’이라는 개념이 국내에서는 다소 생소할 수 있고, 목표 설정 및 운영 과정이 복잡하고 어려울 수 있습니다. 다만, 성과급이 가지는 본연의 목적이 ‘성과 창출을 위한 동기부여’이자 ‘성과 창출 결과에 대한 보상’이라는 측면을 간과해서는 안 되며, 단기적으로는 회사나 조직, 장기적으로는 구성원 개인의 성과와 연동된 장기 성과급 항목을 도입하는 것에 대해서도 한 번쯤 생각해 볼 필요가 있어 보입니다.
|
|
|
셋째, 주식 기반 보상이 가지는 단점을 보완하기 위한 고민이 필요하다.
|
|
|
국내 기업들이 주로 사용하는 스톡옵션 방식의 장기 성과급은 주로 2~3년의 근무 이후부터 3~5년의 행사기간을 주는 경우가 많은데, 2년 근무 이후 스톡옵션을 바로 행사하고 퇴사하는 사례가 생각보다 빈번하게 발생합니다. 장기 성과급은 아니지만 최근 SK바이오팜 직원들의 대거 이탈 사태는 주식 기반의 보상의 대표적인 부작용 사례로 생각됩니다. SK바이오팜의 경우 상장 전 우리사주 제도를 통해 임직원 1인당 평균 1만 1,820주(5억 7,918만원 상당)를 배정하였으며, 상장 이후 주가가 공모가(4만 9,000원)의 4~5배에 해당하는 수준까지 상승했습니다. (우리사주 제도는 기업공개(IPO)나 유상증자 때 발행 주식의 20%를 직원에게 우선 배정해 직원에게 자산 증식의 기회를 주는 대표적인 기업 복지 제도입니다.) 우리사주 물량은 상장 후 1년간, 최대 주주는 6개월간 보호예수기간을 거치게 되어 있으며, 해당 기간 동안은 팔 수 없도록 법적으로 규정되어 있는데, SK바이오팜은 우리사주 배정 시, 조합과의 협의를 통해 한 달에 한 번 퇴직자를 대상으로 주식을 개인 명의로 전환해 주기로 합의했습니다. 결과적으로 이러한 합의 내용으로 인해 전체 직원 210여 명 중 15% 수준인 30여 명이 평가 차익을 실현하기 위해 퇴사를 단행하는 결과를 가져오게 됐습니다.
글로벌 제약사의 경우 핵심 임원들을 대상으로 주식 기반의 보상을 부여하되, 위와 같이 일시적인 평가 차익 실현을 통한 이탈 방지 및 책임 경영을 강화하는 차원에서 자사주에 대한 보유 수량을 명문화하고, 최소한 해당 수량 이상은 의무적으로 지분을 가지고 있도록 제도적인 보완책을 운영하고 있습니다. 단, 제도적으로 의무적인 지분 보유를 강제하기 어려운 직원 레벨의 이탈을 방지하기 위한 방안에 대해서는 많은 고민이 필요해 보입니다. 일반적으로 앞서 언급한 한화그룹의 사례처럼 주식의 지급 시점을 최대한 늦추거나, 스톡옵션 행사 전 의무 재직 기간을 연장하는 하나의 대안으로 생각해 볼 수 있습니다.
하지만 회사는 임직원들의 충성도를 높이고, “회사가 잘 되는 것이 내가 잘 되는 것’이라는 인식을 갖게 함과 동시에 임직원들의 이직을 방지하는 효과를 기대하는 반면, 직원들의 입장에서는 생각이 다를 수 있다는 점을 간과해서는 안 됩니다. 회사의 장기적인 경영 성과에 대한 권한과 책임이 비교적 약한 직원들의 입장에서는 주식 기반의 보상이 개인 선택의 자율성을 해치는 일종의 ‘족쇄’와도 같이 다가올 수 있으며, 회사가 마음에 들지 않아도 보상 심리 때문에 어쩔 수 없이 억지로 더 다니게 되는 부작용이 발생할 수도 있습니다. 결과적으로, 지급 시점을 최대한 늦추거나 의무 재직 기간을 연장하는 방식이 정답은 아닐 수도 있다는 얘기입니다. 최근 SK텔레콤의 경우 기존에 현금으로 지급되던 성과급을 개인의 선호에 따라 현금 또는 자사주 중 자유롭게 선택할 수 있도록 성과급 체계를 변경하는 것을 검토하고 있다고 합니다. 성과급으로 지급된 자사주는 보호예수기간이 없어 지급받은 후 즉시 처분도 가능한 형태이며, 직원들 입장에서는 ‘족쇄’와 같던 기존의 스톡옵션에 비해 권한의 행사가 훨씬 자유롭다는 장점이 있습니다. 개인적으로 주식 기반의 보상을 도입하려고 하는 회사에게 회사 관점의 기대 효과와 직원 관점의 자율성 간 균형을 확보하는 부분에 있어 새로운 시사점을 주는 사례라고 생각합니다.
|
|
|
글을 마치며
주식 기반의 장기 성과급에 대한 회사와 구성원들의 생각은 어쩌면 ‘동상이몽(同牀異夢)’인 것 같습니다. 직원 입장에서는 한순간의 대박을 꿈꿀 수 있는 기회로 생각하는 경향이 있으며, 회사 입장에서는 우수 인재 유치 및 유지를 위한 전략적인 도구이자 회사의 장기성과 창출을 드라이브하기 위한 하나의 방법으로 활용해 왔기 때문입니다. 개인적인 바람으로는 주식 기반의 보상이 회사와 구성원들 간의 ‘동상이몽(同牀異夢)’이 아닌, 장기적인 ‘동행(同行)’을 위한 방법으로 활용됐으면 합니다. 이를 위해 회사는 먼저 명확한 보상 철학을 가지고 구성원들과 소통할 필요가 있으며, ‘성과’와의 연계성 확보를 통해 주식 기반의 보상도 성과의 크기에 따라 달라질 수 있음을 직원들에게 인식시켜 줄 필요가 있다고 생각합니다. 동시에 직원들의 일시적인 이탈 등 부작용을 최소화할 방안에 대해서도 깊이 있게 고민해 보면 좋을 것 같습니다.
|
|
|
J& COMPANY
mm@jncompany.net
서울특별시 중구 통일로10 연세세브란스빌딩 17층 02-6933-7797
수신거부 Unsubscribe |
|
|
|
|