액티브 펀드냐, 패시브 펀드냐... 그것이 문제로다~😅
2022.01.20   
님, 안녕하세요~😄 요 며칠 사이 ‘LG엔솔(LG에너지솔루션)’이라는 회사명이 많이 보입니다. 아마도 다들 투자에 관심이 많으셔서 그럴 겁니다. 그 얘길 하기 전에 우선 지난주 토요일 신문 증권면에 작게 나온 기사를 한번 보겠습니다. 주식 열풍에 올라탄 부모들이 자녀를 위해 개설한 미성년계좌의 2020~2021년 평균 수익률이 42%에 달한다고 하네요. 미래에셋증권을 통해 개설된 23만8251명의 미성년계좌를 분석한 결과라고 합니다. 물론 미성년이니 부모로서는 미래를 위한 주식으로 담았을 겁니다. 장기투자를 염두에 두고 삼성전자, 카카오, 네이버, 엔비디아, 테슬라 등 국내외 우량주가 포트폴리오 상위권에 포진해 있었다고 하네요. 이쯤에서 우리는 한번 생각해 봐야 할 것이 있습니다. 무엇보다 장기투자인가 단타인가 하는 것입니다. 무엇도 답은 없습니다. 그런 의미에서 지난 뉴스레터를 한번 다시 보시면 도움이 될 것입니다. 지수를 추종하는 ‘인덱스 펀드’의 기반인 ‘효율적 시장가설과 랜덤워크’입니다. 물론 종목을 사고 파는 ‘액티브 펀드’는 행동경제학이 있고요.
아이의 미래를 위한 투자(장기투자)든 자신의 미래를 위한 투자(장·단기 투자)든 최근 ‘LG엔솔’ 청약 대란도 투자에 대한 높은 관심을 보여준 것이 아닐까 합니다.
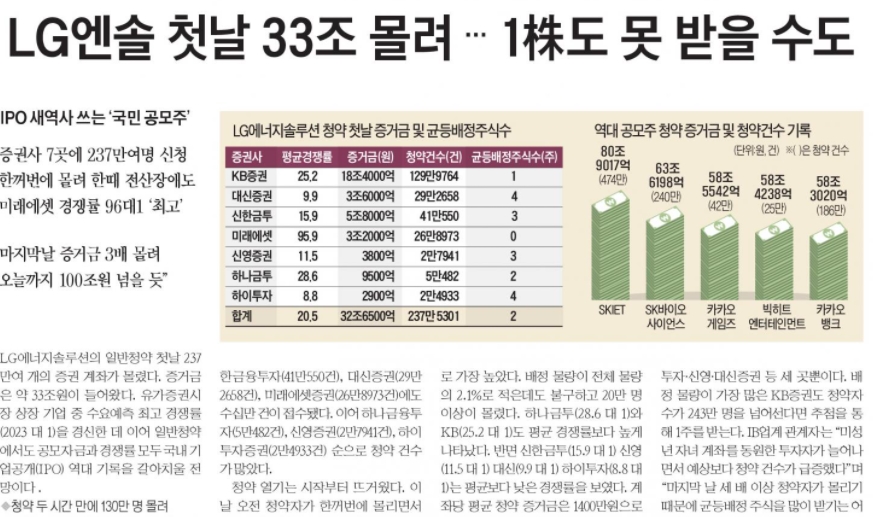
IPO 새역사 쓰는 ‘국민 공모주’로 등극했다고 합니다. 저의 주변에도 아이를 위해 LG엔솔 공모주를 받겠다고 하는 사람들도 있네요. (물론 몇 주 안 되긴 하지만...😅) 증권사 7곳에 237만여 명 신청했다고 합니다. 심지어 첫날 평균 경쟁률도 20.5 대 1이라고 하네요. 증권가는 균등배정으로 1주도 받지 못하는 청약자가 속출할 것이란 전망을 내놓고 있습니다. 당초 이틀간 250만 명이 참여해 평균적으로 균등배정 주식을 2~3주 받을 것으로 예상했으나 이미 첫날 200만 명을 넘어섰기 때문이라고 합니다. LG엔솔은 지난 11~12일 국내 기관투자가의 수요예측을 끝으로 18~19일 일반투자자 청약을 받고 있습니다. 앞서 LG엔솔은 국내외 기관투자가 수요예측에서 2023 대 1의 경쟁률을 보였으며, 전체 주문 규모는 1경 5203조 원을 기록했습니다.(경...😱😱) 그러나 역대급 주문의 대부분은 허수 청약에 따른 착시 효과란 지적이 제기되고 있습니다. 그동안 기관은 더 많은 물량을 받기 위해 신청 가능한 최대 수량을 받겠다고 관행적으로 적어 왔다고 합니다. 자본금이 10억 원뿐인 소규모 운용사가 7조6500억 원의 주문을 넣는 식이죠. 어차피 7조 원어치 청약해봐야 경쟁률이 높아 받을 수 있는 규모는 작으므로 자본금의 10% 이상 받을 리가 없다는 것 때문이죠. 오히려 펀드 규모에 맞춰 청약하겠다고 써내면 주관사가 인수 의향이 없다고 기분 나빠하며 물량을 덜 주기도 한다는 뒷얘기도 있습니다. 하여튼 이런 투자로 인한 손해도 여러분의 몫이니, 경제 공부도 열심히 하면서 신중하게 판단하고 투자하시길 권해드립니다.
[문제] 다음은 효율적 시장가설을 설명하는 주장들이다. 올바른 설명을 연결한 것은? 가. 효율적 시장가설은 합리적 기대가설이 아니라 적응적 기대가설에 기반을 둔다. 나. 이 가설에 따르면 투자자는 가능한 한 모든 정보를 활용해 주가를 예측한다. 다. 주식시장이 효율적이면 주가는 그 회사의 내재가치를 정확하게 반영한다. 라. 일부 투자자가 비합리적인 경우 주식시장 또한 비합리적으로 움직인다. 마. 준강형 가설에 따르면 내재가치의 변화가 없는 한 차익거래는 기대하기 힘들다. ① 가, 나, 마 ② 다, 라 ③ 가, 라 ④ 나, 다, 마 ⑤ 나, 다, 라, 마 [해설] 합리적 기대가설은 사람들이 미래를 예측하고 자신의 행동을 수정하려고 할 때 과거의 통계적 자료를 비롯해 모든 지식과 정보를 적절히 사용한다고 설명한다. 이에 비해 적응적 기대가설은 사람들이 과거 정보를 중시하며 점진적으로 행동을 변화시킨다고 주장한다. 효율적 시장가설은 합리적 기대가설에 기반을 둔 것이다. 약형에서는 과거의 모든 정보가, 준강형에서는 현재 공개된 모든 정보가, 강형에서는 공개된 정보뿐 아니라 비공개된 내부정보까지도 주가에 반영된다는 것이다. 정답 ④
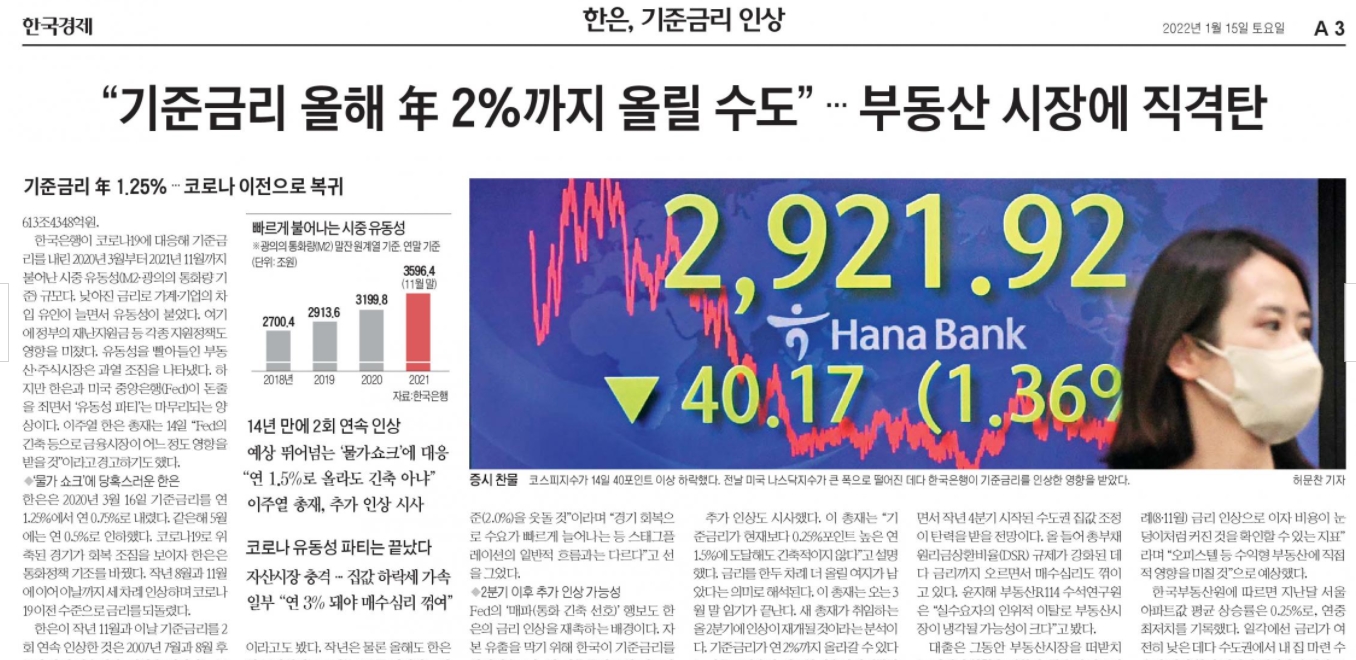
여전히 매주 인플레이션과 금리 인상 기사는 계속 나오고 있습니다. 한국은행은 14일 금융통화위원회를 열어 연 1%인 기준금리를 연 1.25%로 0.25%포인트 인상했습니다. 기준금리는 22개월 만에 코로나 19 직전 수준으로 복귀한 것이죠, 이주열 한은 총재는 “물가 상승률은 살아나는 수요와 공급 요인이 겹치면서 상당 기간 3%대를 이어갈 것”이라며 “올해 연간 물가 상승률이 작년보다 높아질 것”이라고 말했습니다. 이와 함께 2분기 이후 추가 인상될 것이라는 예측도 나왔습니다. 물론 한국만 그런것은 아닙니다. 지난 주에는 미국경제협학회에서 인플레이션 얘기를 강하게 했죠? 이번에는 글로벌기업 CEO들도 내년까지 인플레이션이 이어질 것이라고 합니다. 글로벌기업 CEO들은 공급망 병목을 인플레이션 압력의 가장 큰 이유로 꼽았습니다. 구인난, 에너지 등 원자재 가격상승, 원재료 등의 공급 부족도 원인으로 지목한 것이죠.
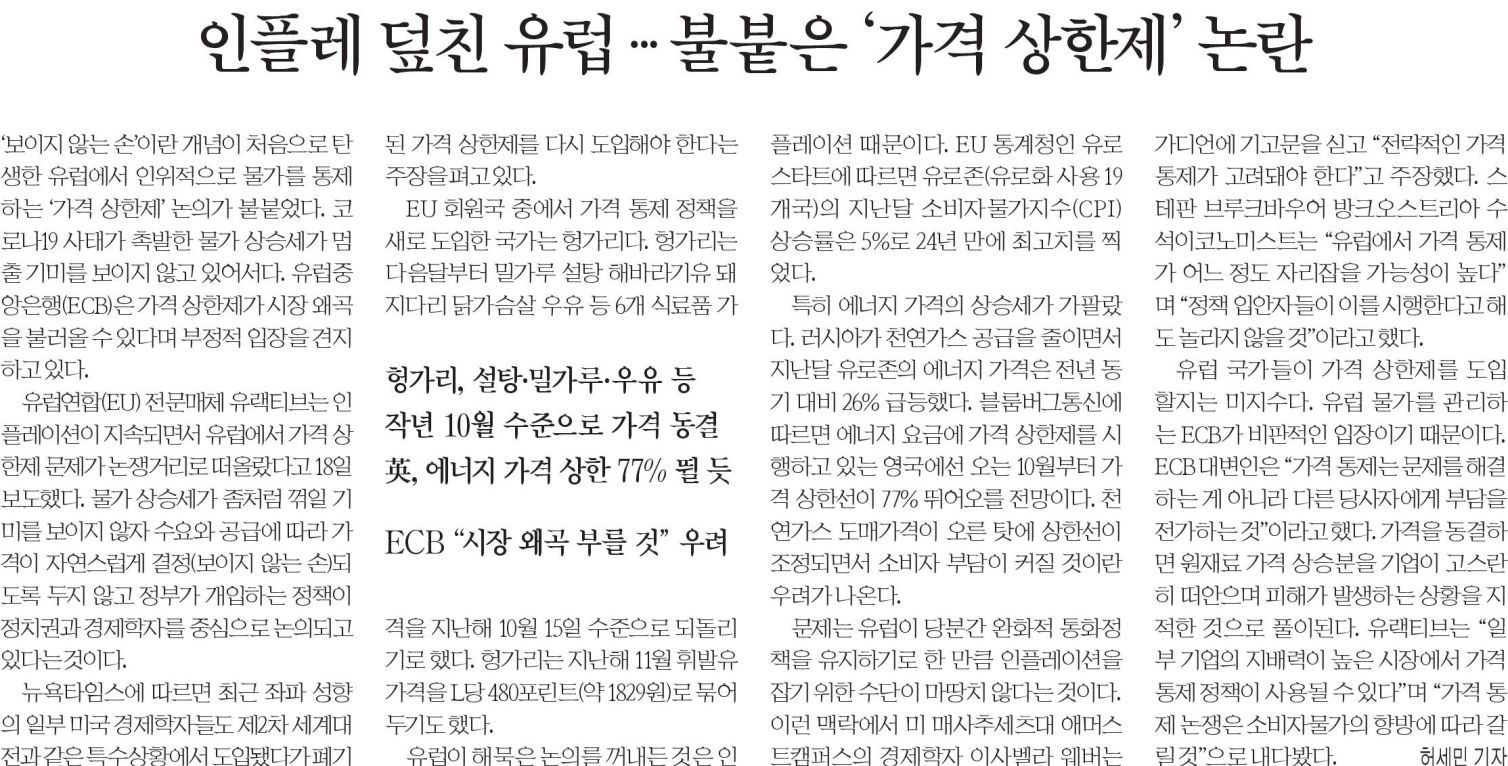
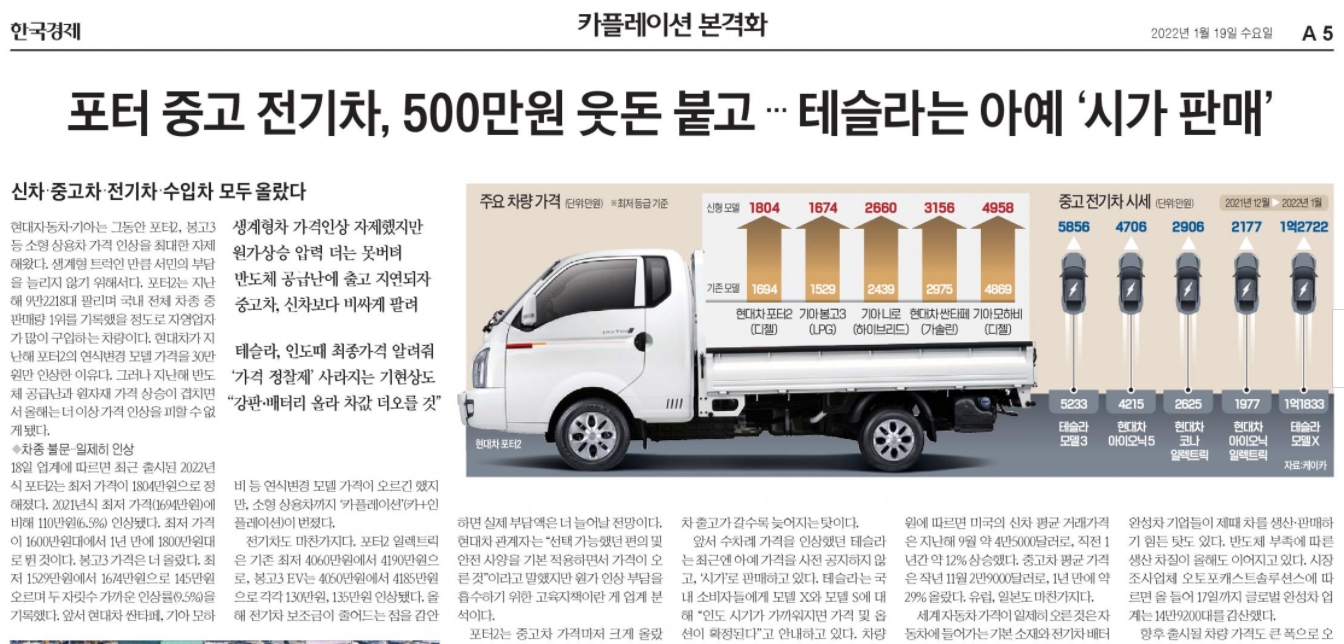
인플레이션이 전 세계적 문제로 떠오르고 있습니다. 유럽도 인플레이션이 덮쳤네요. 이 상황에서 ‘가격 상한제’ 논의가 불붙고 있다는 소식입니다. EU 통계청인 유로스타트에 따르면 유로존(유로화 사용 19개국)의 지난달 소비자물가지수(CPI) 상승률은 5%로 24년 만에 최고치라고 합니다. 에너지 가격이 가장 많이 올랐으며, 다른 원자재 가격도 많이 올라서 가격 통제를 하자고 하는 주장이 곳곳에서 나오고 있습니다. 이 와중 에도 국제 유가는 계속 오르고 있습니다. 하여튼 이런 인플레이션 상황에 우리의 물가는 무엇이 먼저 오를까요? 지난 화요일에 발송한 뉴스레터 ‘탄력성’을 참조하여 한번 생각해 보시면 좋을 것 같습니다. 탄력성에서 얘기했듯... 수요의 가격탄력성에서 ‘비탄력적’인 상품이 올라갈 것입니다. 보통 실생활에 필요한 필수재가 대부분일 것입니다. 그래서 수요일 자 한국경제신문에 ‘카플레이션, 자영업 트럭까지 덮쳤다’라는 기사가 나왔습니다.
사실 차는 우리 삶에 없어서 안 되는 물건입니다. 물가가 오르니 찻값도 덩달아 오르는데, 사실 트럭은 생계를 위해서 꼭 필요한 차량이죠. 가격을 올리더라도 생계를 위해서는 꼭 사야 할 수밖에 없으므로 ‘비탄력적’이라고 할 수 있습니다. 물론 현대자동차나 기아자동차는 생계형 트럭인 만큼 서민의 부담을 늘리지 않기 위해 가격 인상을 자제해 왔습니다. 그러나 지난해 반도체 공급난과 원자재 가격상승이 겹치면서 올해는 더 이상 가격 인상을 피할 수 없게 된 것이죠. 이처럼 인플레이션이 오면 가장 먼저 물가가 오르는 것은 필수재가 됩니다. 어쩌면 서민들의 생활이 더 나빠질 수 있습니다.
[문제] 수요의 가격탄력성과 관련한 설명으로 옳지 않은 것은? ① 수요량의 변화율을 가격의 변화율로 나눈 값이다. ② 대체재가 많은 재화는 수요의 가격탄력성이 작다. ③ 일반적으로 사치품은 생활필수품보다 수요의 가격탄력성이 크다. ④ 수요의 가격탄력성이 큰 재화의 가격이 상승하면 이 재화에 대한 지출액은 감소한다. ⑤ 수요의 가격탄력성이 공급의 가격탄력성보다 큰 재화에 소비세를 부과하면 세금 부담이 공급자에게 더 많이 전가된다. [해설] 수요의 가격탄력성이란 어떤 제품의 가격이 변할 때, 그 제품의 수요량이 얼마나 민감하게 변하는지 나타내는 지표다. 수요량 변화율을 가격 변화율로 나눈 값으로 나타낸다. 일반적으로 수요의 가격탄력성이 큰 재화의 가격상승은 가격상승률보다 크게 수요량이 감소하므로 해당 재화의 지출액은 감소한다. 탄력성에 영향을 주는 요인 중 대체재의 수가 있다. 대체재가 많은 재화의 가격이 상승하면 대체할 수 있는 재화가 많으므로 해당 재화의 수요량은 크게 감소한다. 따라서 대체재가 많은 재화는 수요의 가격탄력성이 크다. 수요자와 공급자의 재화에 대한 탄력성이 다르면, 탄력성이 더 큰 주체의 세금 부담이 상대적으로 적다. 생활필수품은 수요의 가격탄력성이 비탄력적이며, 사치품은 탄력적이다. 정답 ②
이
뉴스레터를 카카오톡으로 공유하세요!
 
한국경제신문 경제교육연구소 COPYRIGHT ⓒ 한국경제신문 ALL RIGHT RESERVED. 수신거부 Unsubscribe |