Dear 투자와연금 뉴스레터 구독자 님께 🤔

최근 크게 하락한 국내 증시를 보며 마음이 무거운 분들 많으실 것 같습니다. 소중한 노후자산을 모아가고 있는 연금계좌가 시장으로 인해 크게 흔들린다면 누구라도 불안감을 떨치기 힘들겠죠. 나라 밖에서는 어수선한 소식들도 들립니다. 특히 프랑스에서는 교육환경 개선을 요구하며 시작된 시위가 한 달째 이어지며 갈등이 깊어지고 있는데요. 그 속을 들여다보면 연금과 같은 복지재정을 둘러싼 깊은 고민과 사회적 진통이 얽혀 있습니다. 세계에서 가장 빠르게 고령화되고 있는 우리나라에게도 결코 남의 일처럼 느껴지지 않죠. 공적 제도의 울타리만 믿고 있기보다는, 결국 나 스스로 차근차근 준비하는 노후 자산이 왜 중요한지 다시 한번 절감하게 됩니다.

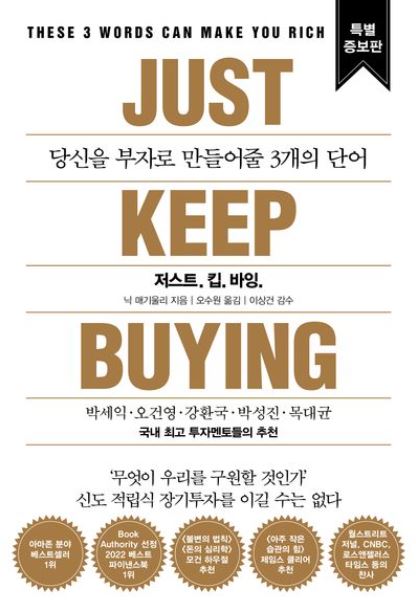
주변의 소음이 커지고 시장의 파도가 거셀 때일수록, 우리는 ‘투자의 원칙’으로 시선을 돌릴 필요가 있습니다. 그래서 오늘은 지난 봄, 미국 증시가 크게 요동쳤을 때 많은 분들의 마음을 다잡아주었던 『저스트 킵 바잉』 저자 인터뷰를 다시 준비했습니다. 그때의 조언을 천천히 곱씹으며, 흔들리는 시장 속에서 장기투자자로서 지켜야 할 단단한 마음가짐을 함께 가다듬어보시면 좋겠습니다.

그리고 한 가지 더, 많은 분께서 뜨거운 관심으로 함께해주셨던 투자와연금TV 이벤트 미션 결과 영상도 함께 담았습니다. 정성스럽게 고민과 이야기를 나누어주신 모든 분께 진심으로 감사드려요.

오늘 뉴스레터가 불안한 시장을 지나가는 구독자님의 마음에 작은 위로와 든든한 나침반이 되기를 바랍니다.

From 국내 시장 상승을 더욱 열심히 응원하며 운용감, 연금화 드림 
👉 시장이 어지러운 이 때, 연금투자자의 중심을 잡아줄 인터뷰를 다시 가지고 와봤습니다. 세계적인 베스트셀러 Just Keep Buying 의 저자, 닉 매기올리의 생각을 한번 들어볼까요. 전체 내용 중 오늘 되새겨볼만한 내용을 발췌하여 가져왔어요.
🍀 ‘Just keep buying’은 장기 투자의 철학을 잘 보여주는 표현입니다. 하지만 급락이나 장기 약세장은 심리적으로 큰 부담이 됩니다. 이를 견디기 위한 방법은 무엇이 있을까요?


가장 간단한 방법은 분산투자하는 것입니다. 여러 자산군이 동시에 약세장이 되는 경우는 드뭅니다. 한 나라가 약세일 때 다른 나라는 괜찮은 경우가 더 흔합니다. 분산을 통해 장기 약세장을 겪을 가능성을 줄일 수 있습니다.


물론 대가도 있습니다. 한 시장이 크게 오를 때 그 상승을 모두 누리지는 못합니다. 그러나 저는 일부 상승을 포기하더라도 분산투자가 장기적으로 투자 상태를 유지하는 데 도움이 되기 때문에 가치가 있다고 봅니다.


자산군뿐 아니라 시간에 대해서도 분산해야 합니다. 매주 혹은 매달 꾸준히 투자하면 서로 다른 가격에 매수하게 됩니다. 어떤 때는 비싸게 사고, 어떤 때는 싸게 사게 되는데, 이런 방식은 장기적으로 투자 위험을 낮추는 데 도움이 됩니다.


🍀 최근 증시 변동성이 높아지면서 인버스 ETF 등 하락에 대비하는 상품에 대한 관심도 높아지고 있습니다. 이러한 접근에 대해선 어떻게 평가하십니까?

문제는 시장 조정을 예측하기가 매우 어렵다는 점입니다. 역사상 이를 지속적으로 성공한 사람은 없습니다. 몇 차례 성공하는 투자자는 있을 수 있지만, 이런 식의 시장 타이밍은 매우 어렵습니다. 따라서 더 나은 방법은 하락에 베팅하지 말고 시간을 두고 자산을 매수하며 타이밍은 신경 쓰지 말라는 것입니다.


🍀 장기투자를 지향하지만 조정이 오면 사겠다며 기다리는 사람도 있습니다. 이에 대해선 어떤 조언을 하시겠습니까?

조정을 기다리는 전략의 문제는, 평균적으로 조정이 왔을 때의 가격이 처음에 살 수 있었던 가격보다 더 높은 경우가 많다는 점입니다. 예를 들어 저는 2017년 초에 블로그를 시작했는데, 당시 가격이 너무 높다며 큰 하락을 기다리겠다는 사람들이 있었습니다.

그러나 2020년 3월 폭락이 왔을 때조차 가격은 2017년 초보다 낮아지지 않았습니다. 결국 더 비싼 가격에 사게 된 것입니다. 이런 일은 생각보다 자주 발생합니다. 싸게 산다고 생각했지만, 실제로는 기다린 대가가 조정에서 얻은 이익보다 더 클 수 있습니다. 앞으로 30년간 투자할 계획이라면, 오늘 가격이 그렇게까지 중요할까요?


🍀 자산을 막 형성하기 시작한 사람과는 달리 은퇴자의 경우 손실이 삶의 질에 큰 영향을 줄 수 있습니다. 생애 단계에 따라 투자 전략은 어떻게 달라져야 할까요?

핵심은 감수하는 리스크의 수준입니다. 나이가 들거나 가족·부양 책임 등 삶의 부담이 늘어나면 큰 하락 가능성을 상쇄하기 위해 리스크를 줄여야 합니다. 이는 단기 미국 국채나 현금 같은 안전자산 비중을 늘리는 것을 의미할 수 있습니다.

투자 전략은 생애 부채(lifetime liabilities)가 변함에 따라 달라져야 합니다. 같은 조건이라면, 독신이 가족을 둔 사람보다 더 많은 리스크를 감수할 수 있습니다. 구체적으로 얼마나 줄여야 할지는 개인 상황에 따라 다르지만, 밤에 편히 잠들 수 있는 수준까지 조정하는 것이 좋습니다.

유튜브 '투자와연금TV' 구독자 20만 돌파를 기념해 실시한 미니 서베이, 기억하시나요? 저희가 드렸던 3가지 미션에서 나타난 응모자 분들의 생각을 정리해봤습니다. 


🎉 미션1: 언제 은퇴하고 싶은가요? & 매월 얼마의 현금흐름을 목표로 하나요? 


다른 사람들은 은퇴 나이를 몇 살로 잡고 있는지, 은퇴 후 한 달 생활비는 얼마를 목표로 하는지 함께 알아볼까요?


👉 "언제 은퇴할까?" 목표 은퇴 연령 1위는?"                                               


- 60세(31%)와 65세(27%)가 나란히 상위권을 차지! 10명 중 6명은 60대 초중반을 은퇴 시 점으로 바라보고 있어요.


👉 "매달 얼마 필요할까?" 연령별 현실적인 목표 금액은? 


- 2040 세대: 월 200만~300만 원대에 집중  

- 5060 세대: 은퇴가 가까워질수록 금액 UP! 월 500만 원 이상을 꼽은 응답 30% 이상으로 급증!

🤔 투자와연금TV가 생각해본 연령대별 목표 현금흐름 차이 이유
- 의료비, 세금, 건강보험료 등 '현실적인 비용'이 은퇴가 가까워진 분들은 직접 체감하기 때문이 아닐까요? 


🎉 미션2: 투자와연금TV, "이런 콘텐츠 더 보여주세요!" Top 5


🥇 1위: ETF·IRP·ISA 등 연금 상품 활용법 & 자산배분 철학 

🥈 2위: 라이브 방송 & Q&A 소통 

🥉 3위: 나이별/자산별 실제 사례 중심 은퇴 포트폴리오 & 인출 전략 

🏅 4위: 은퇴 후 세금 & 건강보험료 핀셋 정리 

🏅 5위: 거시경제(매크로) 전망 & 석학 논문 분석 

👉 여러분의 의견, 적극적으로 영상 제작에 반영해보겠습니다. 의견 감사합니다~


🎉 미션1: 투자와연금TV를 한 마디로 표현하면....? 


다른 사람들은 어떤 응답을 했을까? 궁금하시면 아래 영상을 클릭해주세요 👇

투자와 연금에 대한 알찬 정보를 꾸준히 받아가세요!
여러분의 노후에 정말 필요한 정보만 골라서 전해드립니다.
investpension-info@miraeasset.com

추후 메일 수신을 원치 않으실 경우
수신거부Unsubscribe를 눌러주시기 바랍니다.