해운은 미국향 수입 수요 강세가 지속되는 가운데 아시아 주요 항만 적체에 따른 공급 제약이 심화
2026/10/08 - Vol. 124
📌 한눈에 보는 이번 주 요약
해운은 미국향 수입 수요 강세가 지속되는 가운데 아시아 주요 항만 적체에 따른 공급 제약이 심화되고 있으며, 항공은 중동 불안과 성수기 진입에 따른 수요 증가로 운임이 상승하는 가운데 방콕 집중호우로 일부 운영 차질이 지속되고 있습니다.
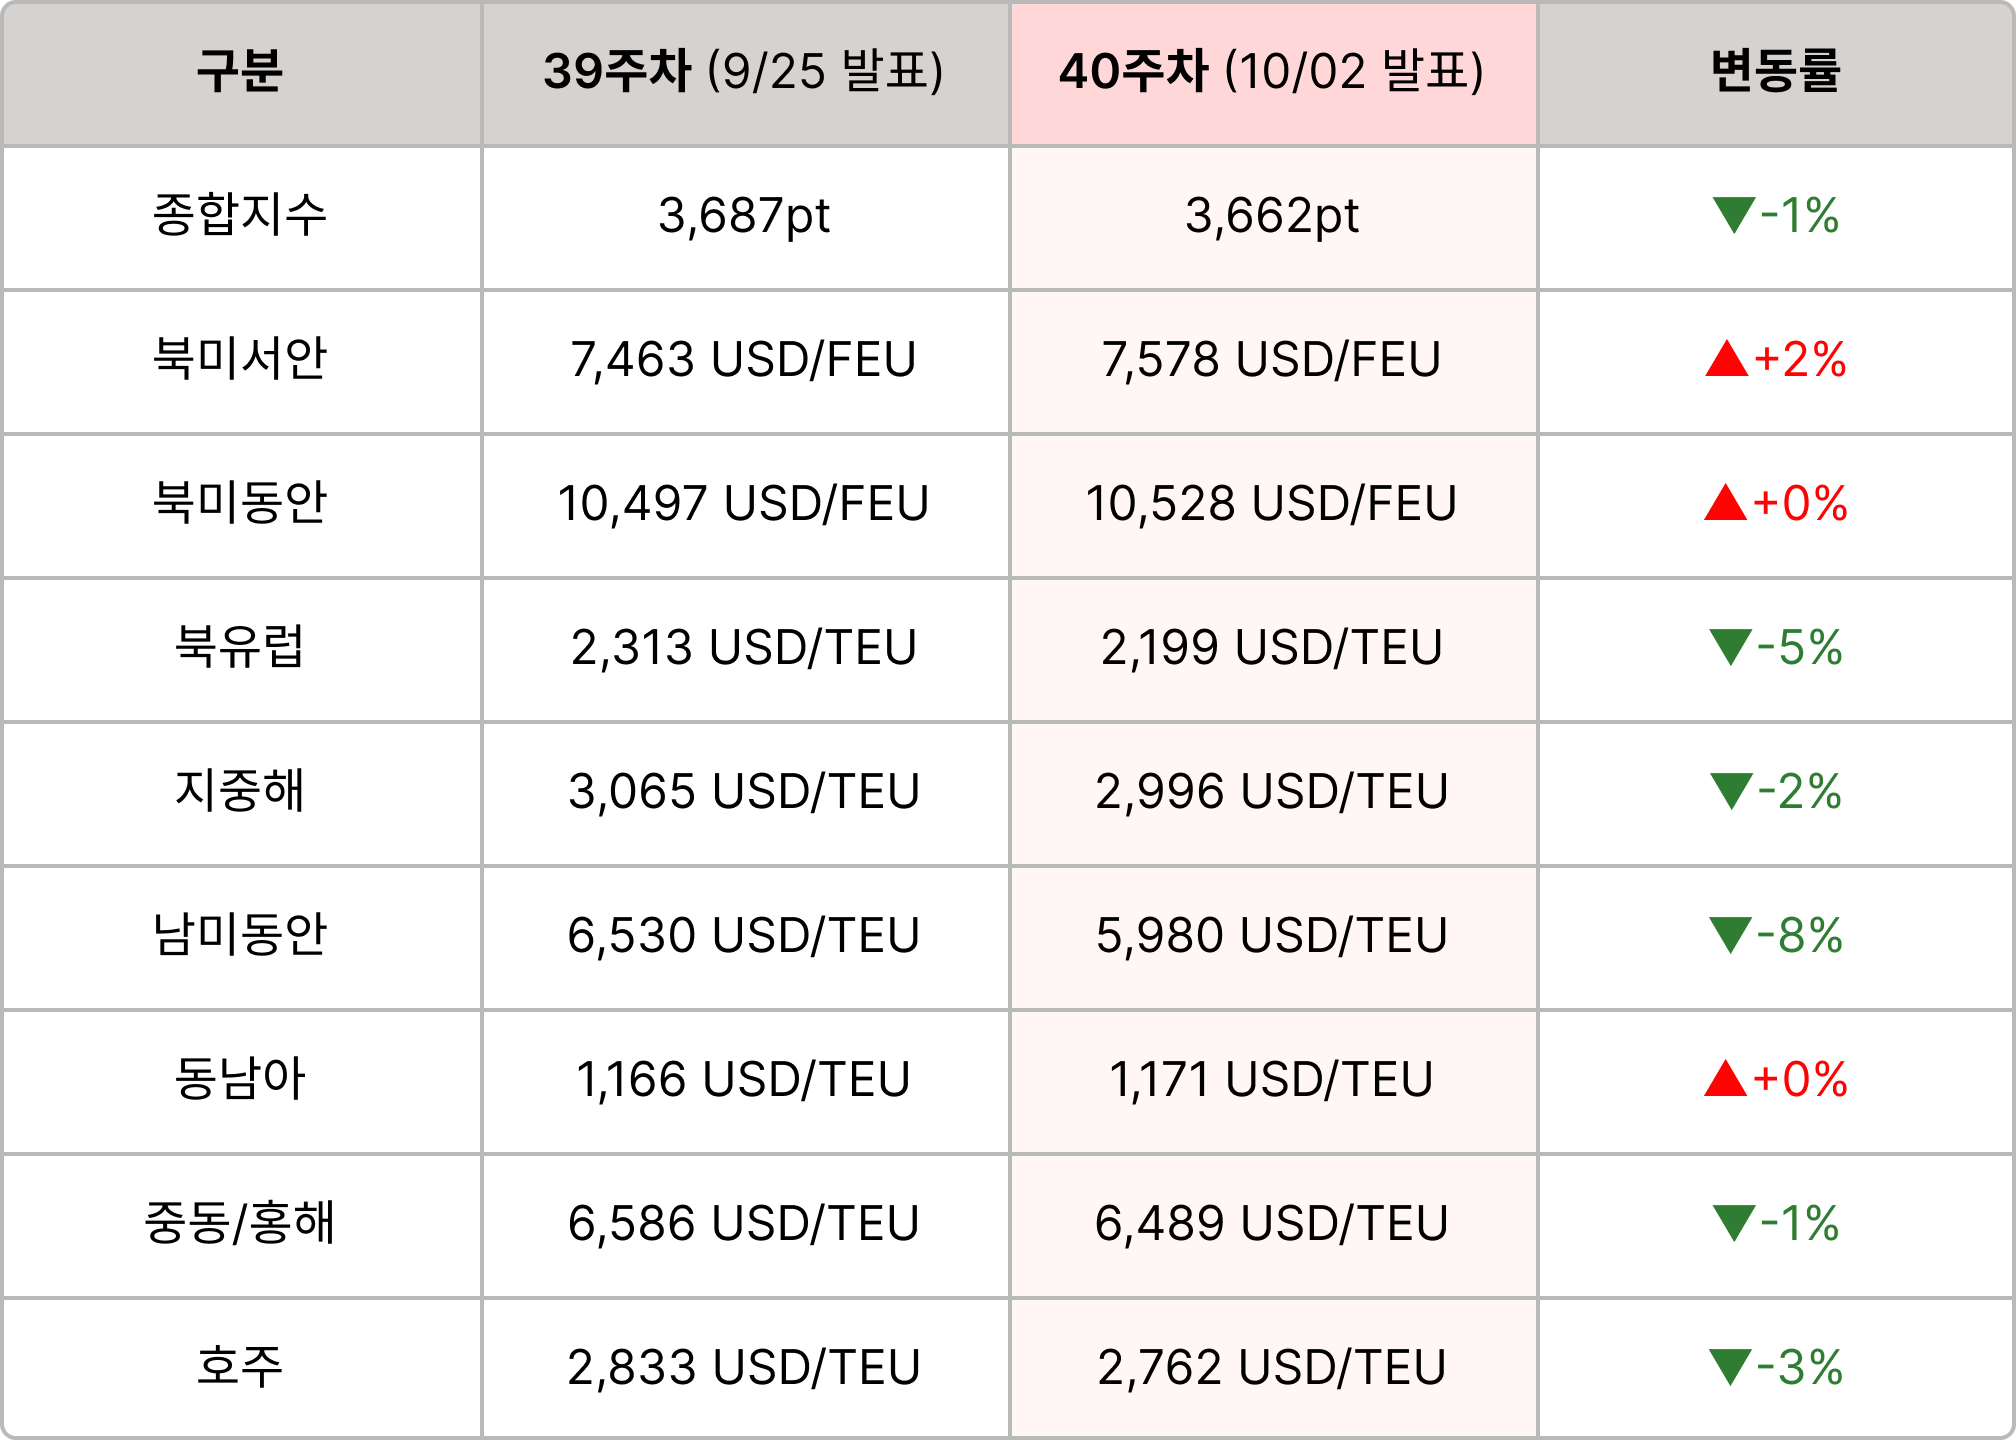
해운 | 40주차 SCFI 종합지수 전주비 -1% 하락한 3,662pt
  • 수요 | JOC, 태평양항로 성수기 장기화 전망… 아시아 항만 적체·수입 수요 강세에 기인
  • 공급 | SeaIntel, 태풍발 적체로 전체 선대의 8.5%(300만 TEU) 영향… ’27년 초까지 여파 지속 전망
  • 운영 | 마닐라항 공컨테이너 적체 심화… HPAG, 신규 부킹 중단
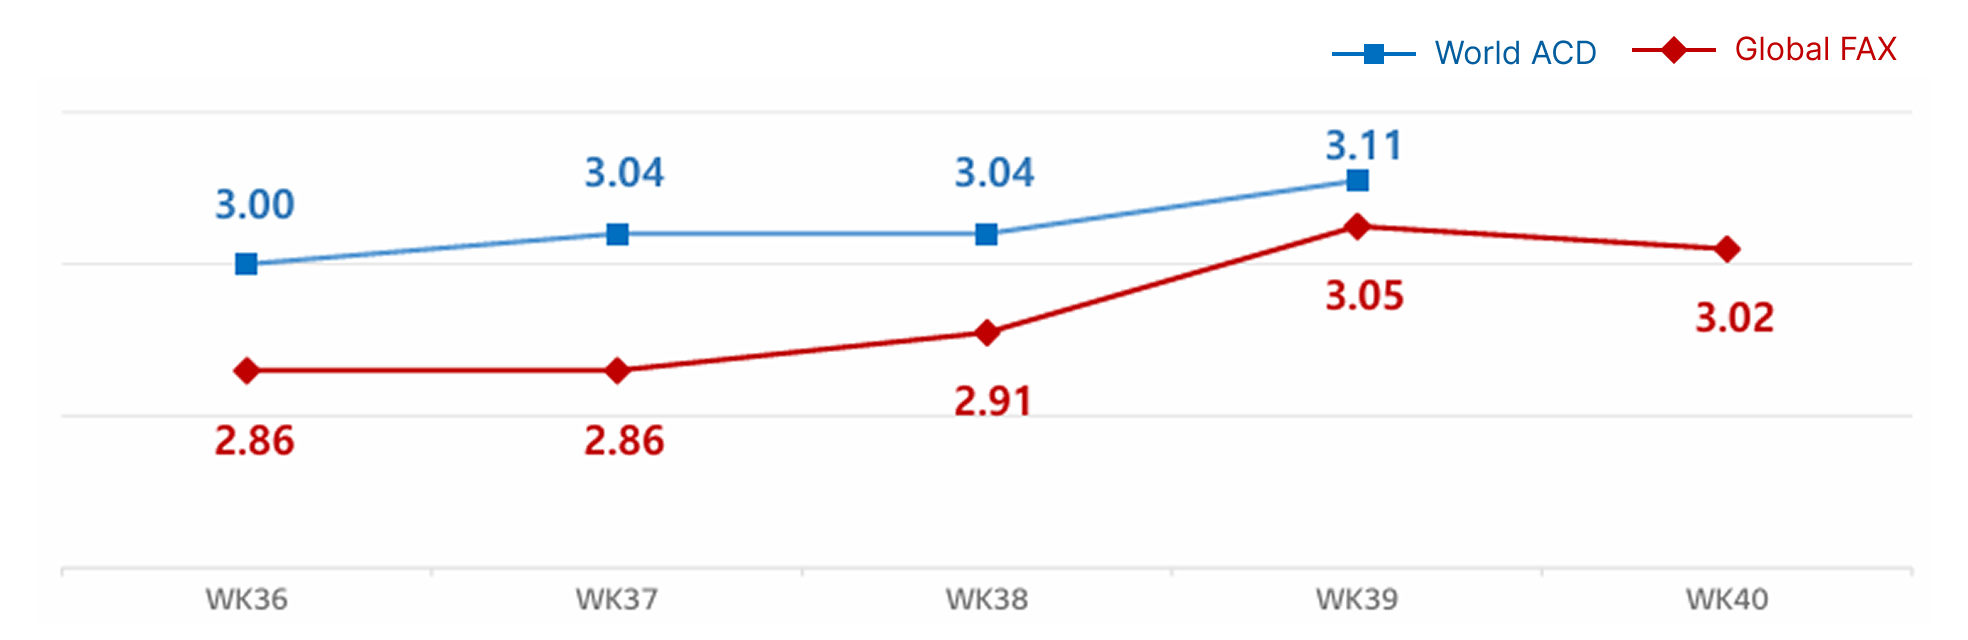
항공 | 글로벌 평균 운임 전주비 +2% 상승한 $3.11/kg
  • 수요 | 중동 불안·성수기 진입에 항공화물 운임 상승
  • 운영 | 방콕 지역 집중호우 영향으로 10/6까지 방콕향 화물 반입 제한

🚢 해운 운임 지표 - SCFI
상하이발 수출 기준, 글로벌 해운 운임을 대표하는 지표입니다.
  • 북미 : 서안, 동안 8주 연속 상승
  • 유럽 : 북유럽, 지중해 11주 연속 하락
  • 호주·동남아 각 7주·6주 연속 상승, 중동 하락 전환
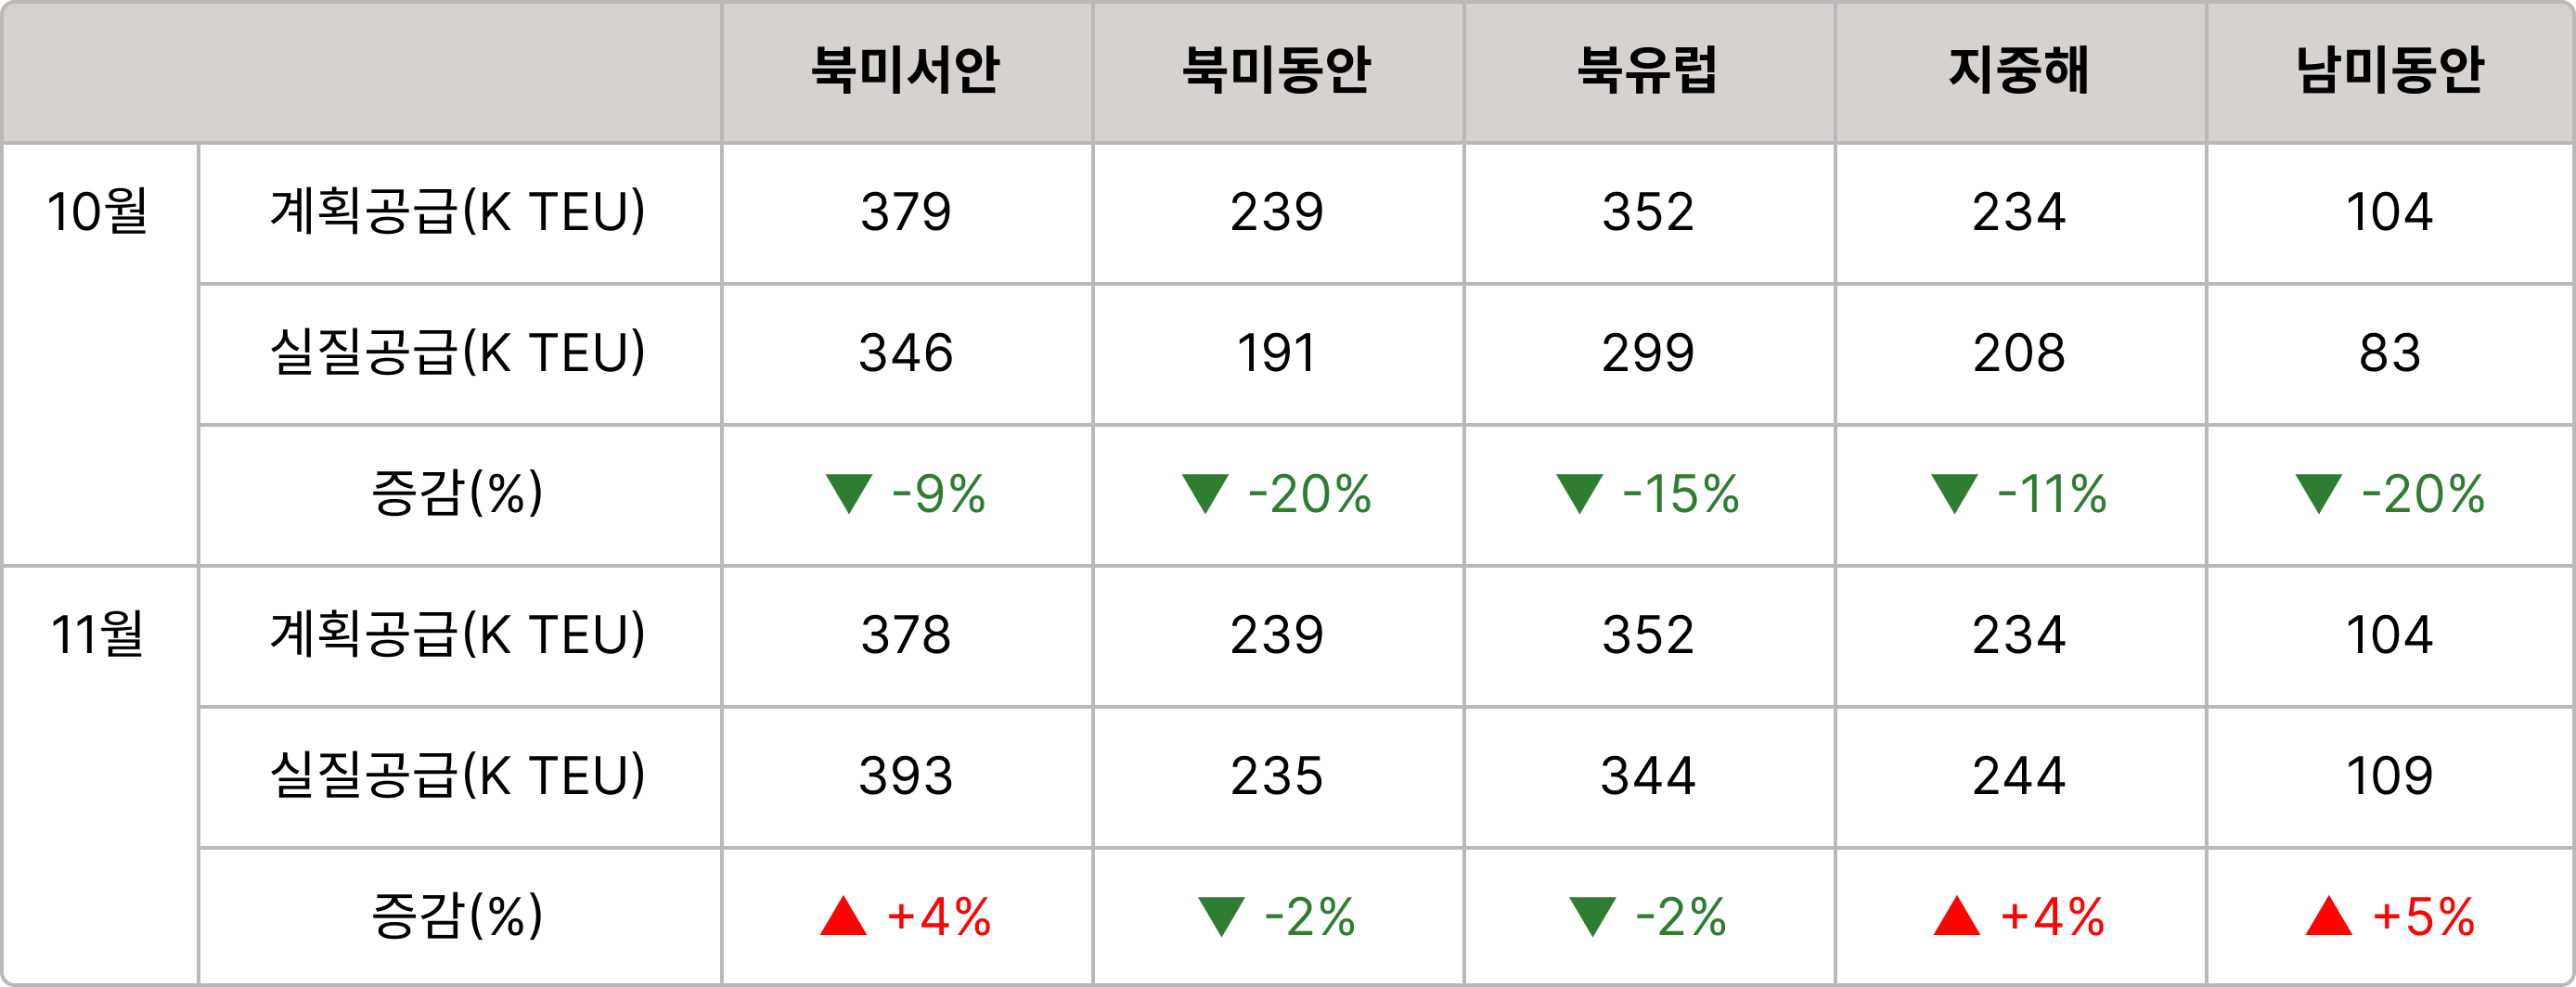
🚢 해운 공급 동향 - 임시 결항
공급 축소가 운임과 수급 흐름에 직접적인 영향을 미칩니다.
✈️ 항공 운임 지표
· World ACD : 글로벌 항공화물(스팟, 계약 포함) 평균 운임 지수
· Global FAX(Freightos Air Index) : 글로벌 항공화물 스팟 운임 지수
  • 한국 ▶ 북미 : 중국발 수요는 중추절 전후로 큰 변화 없이 유지되고 있으나, 10월 초 로컬 산업재 수요 대응을 위한 공급 확대로 시카고행 운임은 소폭 하락세. 한국발은 10월 초부터 중부향 산업재 화물의 강세가 지속되며 직항편 공급 부족 및 경유편 수요 증가 현상 지속

  • 한국 ▶ 유럽 : 중국발 수요는 중국 연휴 영향으로 약세 지속. 한국발 역시 로컬 화장품(AMS) 수요 외 특이수요가 없는 약세 시황이 이어지는 가운데, 중국 연휴 기간 외항사의 임시 비운항 확대로 공급력 축소 진행 중

  • 한국 ▶ 중국·아시아 : 중연휴 기간 현지 공장 및 내륙운송 휴무 영향으로 중국향 항공화물 시황 및 물동량의 일시적 하락세 지속. 아시아/대양주발은 방콕 지역 집중호우 여파로 현지 조업사 혼잡 및 화물 적체가 심화되며, 10월 6일까지 방콕향 화물 반입 및 진행 전면 제한
  • 중국 ▶ 북미 : 국경절 연휴 전 지역별 차별화가 뚜렷한 가운데, 품목별 수요 흐름도 상반된 양상
    • 서부 : 방콕 폭우 여파로 환적 물량은 감소세이나, 서버 케이스 및 자동차 부품 등 주요 산업재 출하는 지속
    • 중부 : 물동량 감소세로 전환, 운임도 소폭 하락
    • 동부 : 블랙프라이데이 대비 시장 문의가 증가하는 가운데, 직항 공급은 제한적인 반면 환적 노선 중심의 안정적 공급이 유지되며 운임 소폭 상승

  • 중국 ▶ 유럽 : 국경절 전 밀어내기 선출고가 조기 마감되며 전반적인 소강상태 지속
    • 프랑크푸르트향 : 일반화물 수요는 큰 폭으로 감소했으나, 연휴 기간 전자제품 신제품 관련 화물 출하가 예정되어 있어 단기적인 운임 변동 가능성 존재
    • 암스테르담향 : 밀어내기 수요가 종료되며 연휴 기간 약세 지속 전망

📰 주요 뉴스 브리핑

🚢 Sea Freight Market
  • JOC, 태평양항로 성수기 장기화 전망… 아시아 항만 적체·수입 수요 강세에 기인
    JOC는 태풍 영향에 따른 중국 항만 적체 심화와 견조한 미국향 수요를 바탕으로, 태평양항로 성수기가 중국 국경절 이후에도 지속되며 2027년까지 이어질 가능성이 있다고 전망했습니다.

    주요 선사들은 9월 중국 항만 적체가 실질 공급을 큰 폭으로 흡수했으며, 이에 따라 10월 태평양항로의 가용 공급량이 9월 대비 15~20% 감소할 것으로 전망했습니다. 중국 항만의 대기 선박 수는 9월 초 129척에서 현재 47척으로 줄어들며 적체가 다소 완화되었으나, 국경절 연휴 전 밀어내기 물량이 순연되면서 10월 3주 차까지 선복 부족 현상이 지속될 것으로 예상했습니다.

    또한 최근 수개월간 동남아 대비 미국의 대중국 관세 부담이 완화되고 중국 내 제조 에너지 비용이 상대적으로 낮아지면서, 중국발 미국향 물동량이 다시 회복세를 보이는 것으로 확인됐습니다. 특히 일반 소비재뿐만 아니라 AI 데이터센터 건설 붐에 따른 인프라 장비 및 부품 수입이 가속화되면서 전체 물동량 증가를 견인하고 있습니다. 실제로 LA/LB항의 10월 11~17일 주간 수입 물동량은 평시 20만 TEU를 크게 상회하는 26만 5,000TEU를 기록했습니다.

    한편, Platts에 따르면 성수기 장기화 영향으로 10월 1일 기준 스팟운임은 미동안과 미서안이 각각 11,800달러/FEU, 8,300달러/FEU를 기록하며 4년 내 최고치에 도달했습니다. 이에 주요 선사들은 10월 15일부 GRI(일반운임인상)를 예고했습니다.
Source : JOC 2026.10.02
  • SeaIntel, 태풍발 적체로 전체 선대의 8.5%(300만 TEU) 영향… ’27년 초까지 여파 지속 전망
    Sea-Intelligence는 연이은 태풍에 따른 아시아 주요 항만의 적체 영향으로 글로벌 컨테이너 선대의 8.5%에 해당하는 약 300만 TEU 규모의 선대 운항이 지연되며 실질 공급에서 이탈한 것으로 분석했습니다. 이는 팬데믹 이전 공급 흡수율인 2.2%를 6%p 이상 상회하는 수준으로, 글로벌 수급 균형에도 유의미한 영향을 미치고 있다고 평가했습니다.

    8월 글로벌 정시성은 50%를 하회하며 최근 2개월간 12.7%p 하락했으며, 지연 선박의 평균 지연일수도 팬데믹 시기를 제외하면 최고 수준인 6.8일을 기록했습니다. 특히 6~8월 평균 지연일수 증가폭은 2011년 집계 이후 최대 수준이라고 덧붙였습니다.

    한편, 태풍은 계절적 요인이지만 항만 및 배후 인프라의 구조적인 처리능력 부족으로 일부 적체가 장기화될 가능성이 있다고 평가했습니다. 과거 사례를 기준으로 적체가 지난해 6월 수준으로 회복되기까지 6~10개월이 소요될 것으로 추정했으며, 2027년 초에도 2월 춘절 이전 성수기 영향으로 적체가 완전히 해소되기는 어려울 것으로 내다봤습니다.
Source : Shippingwatch 2026.9.28
  • 마닐라항 공컨테이너 적체 심화… HPAG, 신규 부킹 중단
    The Loadstar는 마닐라항 반출 컨테이너 물량이 전체의 약 10%에 불과한 가운데, 선사들의 공컨테이너 회수 지연이 약 1년간 지속되면서 터미널과 장치장에 수천 대의 공컨테이너가 적체되고 있다고 보도했습니다.

    공컨테이너 반납 공간 부족으로 일부 트럭은 컨테이너를 실은 채 대기하고 있으며, 이로 인해 차량 회전율 저하와 화물 운송 차질이 확대되고 있습니다. 여기에 연료비 급등과 부대비용 증가, 트럭 운행 제한에 따른 운전기사 확보 어려움까지 맞물리면서 운송업계의 부담이 가중되고 있습니다. HPAG는 지난주부터 마닐라·바탕가스·수빅베이향 신규 부킹을 중단했으며, 상황이 개선되지 않을 경우 12월 31일까지 해당 조치를 유지할 예정이라고 밝혔습니다.

    한편, 운송업체와 세관 중개업체들은 공컨테이너 적체 문제 해결을 요구하며 3일간의 파업에 돌입했습니다. 이에 필리핀 관세청은 적체 완화를 위해 마닐라 항만청에 10일 이상 장기 체류 중인 컨테이너를 외부 장치장으로 이동하는 방안을 제안했습니다.
Source : The Loadstar 2026.10.05
✈️ Air Cargo Market
  • 아태발 항공화물 운임 상승 지속… AI·반도체 중심 4분기 수요 강세 전망
    9월 7~13일 아시아·태평양발 항공화물 운임은 kg당 4.69달러로 전주 대비 3% 상승하며 3주 연속 오름세를 이어갔습니다. 같은 기간 아태발 물동량도 전주 대비 4% 증가하며, 4분기 성수기를 앞두고 수요가 회복되는 흐름이 확인됐습니다.

    특히 한국발 미국행 항공화물 물동량은 전년 동기 대비 53% 증가했습니다. 반도체 등 첨단기술 제품 수요와 연휴 전 선출하 물량 증가가 전체 물동량 증가세를 견인한 것으로 분석됩니다. 

    향후 4분기에는 블랙프라이데이와 연말 전자상거래 수요에 AI·반도체 화물이 더해지며 항공화물 수요 강세가 이어질 것으로 전망됩니다. 또한 중동 불안에 따른 유가 및 항공유 가격 상승이 운임에 반영되면서, 고부가가치·긴급화물을 중심으로 항공운송 수요가 확대될 것으로 예상됩니다.
Source: etoday 2026.9.29
  • 해상 적체와 관세 불확실성에 4분기 항공화물 수요 확대 전망
    Dimerco는 지속되는 해상운송 적체와 관세 불확실성으로 4분기 일부 해상화물이 항공으로 전환되며 항공화물 수요가 확대될 가능성이 있다고 전망했습니다. 해상 공급망 차질과 성수기 장기화로 선복 확보와 신속한 운송이 필요한 화주들의 항공 전환이 늘어날 수 있다고 분석했습니다.


    한편, AI·반도체 및 연말 리테일 수요도 항공화물 수요 강세를 견인하고 있습니다. 대만은 AI 서버·반도체 등 첨단기술 화물 수요가 지속되고 있으며, 한국도 추석 전후로 공급이 타이트한 상황입니다. 동남아·인도·호주 역시 미국향 공급이 제한적인 가운데, 태국은 방콕 지역 홍수와 공급 축소로 운송 차질이 지속되고 있습니다.
Source: Air Cargo News 2026.10.01
오늘 뉴스레터, 어떠셨나요?
독자 여러분의 의견이 앞으로의 개선에 큰 힘이 됩니다.
간단한 피드백을 남겨주시면, 추첨을 통해 커피 쿠폰을 보내드립니다. ☕

(주) 엘엑스판토스
ask.pantosnow@lxpantos.com
서울특별시 종로구 새문안로 58, LX광화문빌딩
Subscribe  |  Unsubscribe