테크앤트레이드 연구원
Vol.24, 2023.10.27. |
|
|
테크앤트레이드 연구원에서는 중국 통상 산업 경제 정보 서비스(TnT China Intelligence)를 제공합니다. 중국 관련 정보와 현안 이슈에 대한 심층 분석 기사를 주간 단위로 제공하여 기업 경영과 정부 정책 수립에 도움이 되고자 합니다. |
|
|
[국제통상] 台-加 투자협정 협상 타결...“台 CPTPP 가입에 유리”
|
|
|
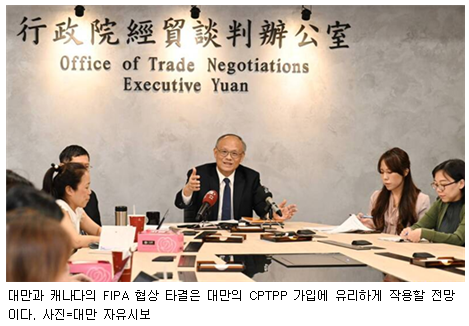
대만과 캐나다는 ‘외국인투자보호협정’(FIPA*) 협상을 완료했다고 대만 행정원(총리실 격)이 지난 24일 발표했다. 양측은 법률 조항 및 행정 절차 등에 대한 검토 과정을 마친 후 공식적으로 서명할 예정이다. 연초 협상을 시작한 지 채 1년이 되지 않아 타결돼 큰 협의가 마찰 없이 빠른 속도로 진행된 것이 특징적이다.
*Foreign Investment Promotion and Protection Agreement
이번 협상을 이끈 행정원 무역협상판공실은 “FIPA가 발효되면 양측 간 투자 촉진과 투자 보호를 통해 경제 및 무역 교류를 촉진하고, 대만이 공을 들이고 있는 CPTPP(포괄적·점진적 환태평양경제동반자협정) 가입에도 유리해질 것”이라고 설명했다. |
|
|
대만과 캐나다 간의 양자 무역은 지난해 58억 달러 규모다. 대만은 아시아에서 캐나다의 여섯 번째 큰 무역 파트너다. 상호 투자는 대만의 캐나다 투자가 6억 달러, 캐나다의 대만 투자는 10억 달러다.
대만은 캐나다에 반도체 유통, 재생에너지, 정보통신, 바이오제약, 운수, 금융, 소매 업종을 위주로 투자했다. 행정원은 이번에 완료된 협상은 2016년 대만-캐나다 소득세 이중과세 방지 및 탈세 방지에 관한 협정에 이어 체결된 두 번째 대규모 협정이다.
세계 10위 경제 대국인 캐나다는 G7(선진 7개국) 가운데 가장 빠른 인구 증가세를 보이고 있다. 재정 안정성과 기업 신규 투자에 대한 세율 측면에서도 해외투자 목적지로 유리하다는 것이 행정원의 발표다. 대만-캐나다 FIPA는 전문과 약 70개 본문 조항, 부록 등으로 구성된 것으로 알려졌다. 이는 최근 몇 년 동안 체결된 투자 협정 가운데 투자자에게 가장 높은 수준의 정책 예측 가능성을 제공한다고 행정원은 의미를 부여했다.
캐나다는 미국-캐나다-멕시코 자유무역협정(USMCA)과 포괄적·점진적 환태평양경제동반자협정(CPTPP)의 핵심 회원국이며, 2024년에는 CPTPP 순환 의장국을 맡게 된다. 대만이 캐나다와의 투자 협정 체결로 CPTPP 가입에 유리해질 것이라고 의미를 두는 이유다. |
|
|
최근 중국 경제의 지표들이 호조세를 보이면서 경제가 회복되는 게 아닌가 하는 각국 매체의 보도가 나오고 있다. 회복 여부를 온전하게 판단하기엔 시기상조일 수 있으나 아래 네 가지 측면을 중심으로 추세를 살펴본다면 향후 경기 방향을 내다보는 데 도움이 될 것이다.
ㅇ“소비 의욕 부족이 문제” vs “소비지표, 2023년 2분기부터 상승세”
ㅇ“소득 감소 뚜렷” vs “소득증가율 > GDP 증가율”
ㅇ“제조업 탈중국->수출 감소” vs “중국 기업 글로벌 포진 의미도”
ㅇ“강력 부양책 없으면 더블딥”vs “구조조정 중 N형 회복 흐름”
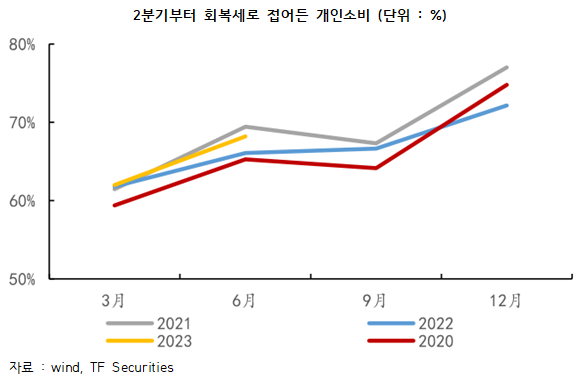
“소비 의욕 부족이 문제” vs “소비지표, 2023년 2분기부터 상승세”
3분기 GDP는 지난해 같은 기간보다 4.9% 증가했다. 시장 예상치(4.5%)를 상당 폭 넘어섰다. 부동산시장은 최근의 부실과 부채 등 문제점이 단기간에 해결될 성격이 아니어서 여전히 불안하지만, 이와 대조적으로 소비가 살아나면서 성장의 불씨를 살려가는 모양새다. 1~3분기까지의 GDP는 5.2%를 기록했는데, 이는 중국 정부가 연초 제시한 올해 성장률 목표치 5%를 이미 넘어선 수준이다.
중국 유명 증권사들은 경제가 단기적으로 바닥을 쳤다고 분석하고 있고, 국제 투자은행(IB)의 평가도 같은 맥락이다. 4분기에는 이미 톡톡히 효과를 본 10월 국경절 연휴의 휴일경제(holiday economy, 假日經濟 : 휴일 혹은 연휴에 소비가 증가하면서 경제가 활기를 띠는 현상을 지칭) 효과가 있어 긍정적이다. 여기에 11월엔 중국 최대 쇼핑 성수기인 광군제(Single's Day, 光棍節)도 내수 경기 호조에 유리한 요인이다. |
|
|
되짚어보면 중국 경제는 이미 2분기에 오프라인 소비가 되살아나면서 소비지표가 상승세를 잡아갔고, 이는 개인소비 의욕이 회복의 길로 들어섰음을 의미하는 것이었다. 특히 8월 등 3분기에는 여객 이동량이 최근 3년 평균치를 넘어서 청신호를 보이기 시작했다. 다만 부동산 문제를 고려하였기 때문인지 중국 경제가 위험하다는 평가가 여전히 많은 편이다.
“소득 감소 뚜렷” vs “소득증가율 > GDP 증가율”
올해 들어 중국의 청년(16~24세) 실업률이 계속 20%를 넘어서자 중국은 지난 8월 청년 실업률 발표를 돌연 중단했다. 이 소식은 해외에 일파만파로 충격을 주어 중국 경제가 더욱 심각해질 것이라는 평가를 나았다.
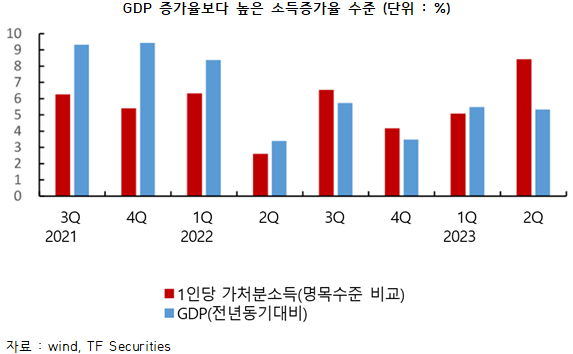
그런데 다른 움직임도 있었다. GDP 증가율과 소득증가율을 비교하는 그래프를 보면 지난해 3분기 소득증가율이 GDP 증가율을 상회해왔고, 지난 2분기에는 소득증가율이 큰 폭으로 증가했음을 알 수 있다. 3분기와 4분기에도 이런 움직임이 계속된다면 중국 경제는 뚜렷한 소비 회복기에 들었다고 판단하는 또 다른 근거가 될 수 있다. |
|
|
“제조업 탈중국->수출 감소” vs “중국 기업 글로벌 포진 의미도”
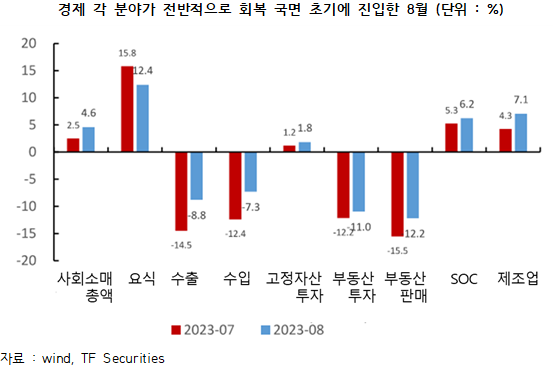
최근 동향을 보면 중국 내 외국인 투자기업과 중국 로컬기업을 포함한 제조업의 탈중국 현상이 계속되고 있다. 이는 중국의 수출 감소로 이어지고 있다는 추정을 할 수 있다. 실제로 올해 중국은 수출 금액이 하락하고 있다. 하지만 반드시 그렇게만 볼 것은 아니다. 특히 중국 로컬기업의 해외로의 이동은 중국 기업의 해외 다변화 내지는 글로벌 포진 전략이라는 측면에서 볼 수도 있다.
최근 중국의 수출 증가율이 감소세로 돌아선 것은 사실이다. 이는 코로나19가 위세를 떨치던 기간에 중국이 불안한 글로벌 공급망 체계에 일정 기간 물량을 집중적으로 공급하면서 증가했던 부분이 정상화되는 과정에서 발생한 자연스러운 흐름으로 볼 수 있다.
중요한 것은 앞으로다. 지금 중국 기업들이 국내 생산시설의 해외 배치에 본격적으로 시작했는데, 단기적으로 수출이 감소할 수 있지만, 중장기적으로는 미국과 유럽 이외 지역(제3 지역)으로 중국의 중간재와 자본재 수출이 늘어날 것으로 예상할 수도 있다. 물론 제3 지역은 동남아지역과 중남미 멕시코, 동유럽 일부 지역 등을 포함하는데 이들 지역의 신설 공장이 본격적으로 가동하게 되면 역시 가장 큰 최종 목표시장은 미국과 유럽이어서 중장기적으로 한국과 새로운 경쟁 관계를 형성할 수도 있다. 향후 세심한 관찰이 필요하다.
“강력 부양책 없으면 더블딥”vs “구조조정 속 N형 회복 흐름”
올해 상반기 중국 경제의 특징적인 현상 중에는 위에서 지적한 것처럼 중국 내 기업들의 해외 제조업 투자 확대, 단기적으로 뚜렷한 회복 기미를 보이지 않는 부동산 경기 등이 있다. 이에 따라 GDP의 2년 복합성장률이 하락했고, 중국 경제 관측통들은 부정적 견해를 더 많이 내놓기 시작했다. |
|
|
이런 현상과 함께 고려해야 할 부분은 정부의 정책 대응 측면이다. 중국은 국무원 차원에서 3분기 이후 경기 활성화를 통한 성장세 유지 정책을 집중적으로 내놓고 있다. 여기에 힘입어 구매관리자지수(PMI)와 공장출고가(PPI) 흐름이 수개월째 회복하고 있고, 금융 수치도 호전됐다. 이런 흐름은 아직 판단하기엔 좀 이르지만, N자형 회복세의 초기 조짐을 보이는 것으로 평가할 수도 있다. 물론 더욱 정확한 판단을 위해서는 연말까지의 흐름을 계속 관찰하는 것이 좋겠다.
※ 이 글은 ‘중국전문가포럼’(CSF) 기고문(중국 경제의 공개된 비밀)의 일부를 발췌한 것입니다. |
|
|
[인공지능] 바이두, 최신 생성 AI를 앱에 활용...기업용도 출시’ |
|
|
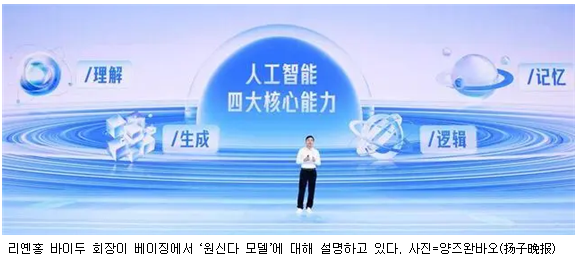
중국 최대 인터넷 검색업체 바이두(百度)가 지난 17일 생성 인공지능(AI)의 기반이 되는 대규모 언어모델(LLM)인 최신형 '원신다(文心大)모델 4.0'을 발표했다.
양쯔완바오(扬子晚报)는 “기업용 생성 AI 서비스를 중국 최초로 선보인 바이두는 생성 AI 서비스 '원신이옌(文心一言,어니봇)'에서 '원신다 4.0'을 활용한 테스트 버전을 일부 이용자에게 제공하기 시작했다고 보도했다.
'원신다 4.0'은 검색, 지도, 클라우드 등 10여 종의 앱에 활용돼 앱의 사용 편의성을 높인 것으로 평가된다고 신문은 전했다. |
|
|
바이두의 리옌홍(李彦宏) 회장은 베이징에서 열린 '바이두 세계 대회 2023'행사에서 '원신다 4.0'에 대해 “이해, 생성, 논리, 기업의 능력을 크게 향상시켰다"고 강조했다. 또 "미국 스타트업 오픈AI가 만든 채팅 GPT의 기반인 'GPT-4'와 비교해도 전혀 손색이 없다"고 자부심을 드러냈다.
생성 AI는 미국이 앞서가는 가운데 바이두뿐만 아니라 알리바바그룹,텅쉰(腾讯,텐센트) 그리고 음성인식 업체인 아이플라이텍도 경쟁하고 있다. 바이두는 이들 경쟁사보다 기업용을 먼저 출시했다.
리 총재는 자율주행 기술 분야의 발전에 대해서도 언급했다. 바이두는 2013년 자율주행 기술 개발에 착수해 2019년 자율주행 택시 시범 서비스를 시작했다. 그는 ”베이징시, 충칭시, 상하이시 등에서 상용 서비스를 전개해 지금까지 400만 회 이용했다"고 밝혔다. |
|
|
[5G] 中, 세계 최대 규모 5G 네트워크 구축
|
|
|
중국이 세계 최대 규모이자 기술적으로도 앞선 5G 네트워크를 구축했다.
중국신문망(中国新闻网)은 중국 공업정보화부 장윈밍(张云明)부부장(차관)의 말을 인용, 지난 9월 말 기준 중국은 총 318만 9,000개의 5G 기지국을 구축해 개통했다고 보도했다.
중국의 5G 휴대폰 사용자는 7억 3,700만 명으로 전체 휴대폰 사용자 수의 42.8%를 차지했고, 5G 산업 가상 사설망은 2만 개가 넘으며 디지털 경제 발전의 기반이 계속 공고해지고 있다고 신문은 덧붙였다. |
|
|
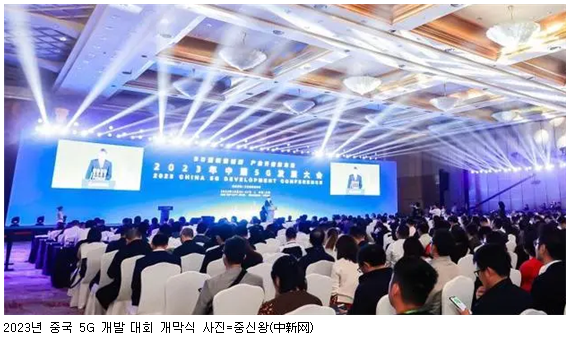
지난 21일 상하이에서 개최된 '중국 5G 발전 대회 2023'에서 장 부부장은 "중국 헤이룽장성(黑龙江省) 모허(漠河)에서 하이난성(海南省) 산샤(三沙)까지, 해발 5,000미터가 넘은 신장((新疆)의 홍치라푸(红其拉甫)항구에서 지하 200미터가 넘는 산시성(山西省)의 광산까지 모두 5G 사용이 가능하다"고 밝혔다.
그는 또 최근 몇 년 동안 중국의 5G 핵심기술이 전반적으로 획기적인 발전을 이루었으며 시스템, 칩, 단말기, 계측 및 기타 링크를 포함하는 더욱 완벽한 5G 산업 사슬을 구축했다고 강조했다.
현재 중국의 5G 응용은 국가 경제의 97개 주요 범주 중 67개 범주에 광범위하게 통합됐으며, 응용 시나리오는 모니터링 및 검사와 같은 주변 링크에서 생산 제어와 같은 핵심링크까지 꾸준히 확장되고 있다.
이날 연사로 나온 세계공학기구연합회(WFE)의 전 회장이자, 현 중국 차세대 인공지능 개발전략 연구원의 공커(龚克) 원장은 '중국 5G 발전 대회 2023'에서 "현재 전 세계 5G 네트워크를 사용하는 인구는 14억 이상으로 이중 약 절반이 중국 사용자"라고 말했다. |
|
|
[핵심광물] 중, 리튬 배터리용 주요 광물 5종에서 존재감 부각
|
|
|
중국이 리튬 배터리의 원료인 리튬, 흑연, 코발트, 니켈, 망간 등 생산량에서 독보적인 우위를 차지할 것으로 예상된다.
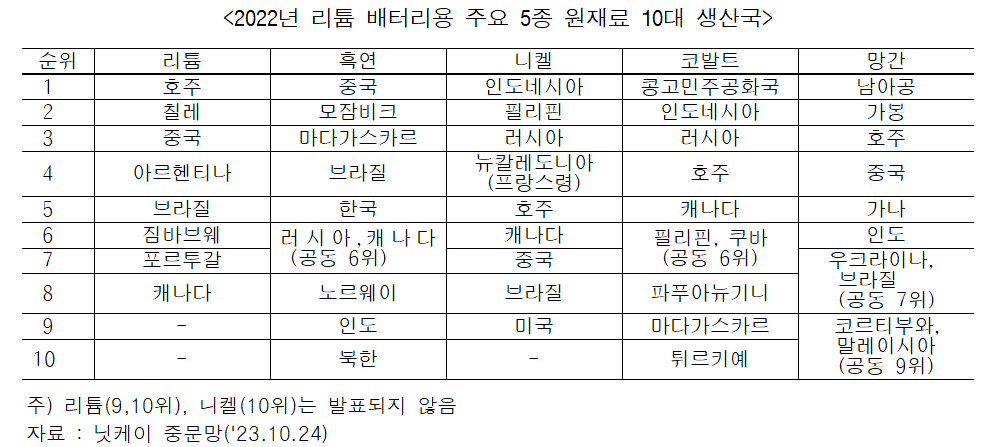
닛케이(일본경제신문)는 미국 지질조사국(USGS)의 자료를 인용해 '2022년 리튬 배터리용 광물 생산량'에서 중국이 존재감을 드러내고 있다고 보도했다.
신문은 중국은 이미 국내 생산뿐만 아니라 해외 광산에 대한 지분 인수를 통해 공급망을 장악하기 시작했으며, 중국의 영향력을 줄이는 방법이 미국, 유럽, 일본, 호주 등 국가들에 중요한 과제가 되고 있다고 덧붙였다.
현재 리튬의 최대 생산국은 호주로 전체의 47%를 차지한다. 닝더스다이(宁德时代,CATL), 비야디(BYD) 등 대형 배터리 회사를 보유한 중국이 약 15%로 3위를 차지했다.
하지만, 중국은 칠레(2위), 아르헨티나(4위), 브라질(5위)의 리튬 자원에 공격적으로 투자하여 강력한 공급망을 구축하고 있다고 신문은 소개했다.
다른 국가들도 남미의 방대한 매장량을 확보하기 위한 중국과의 경쟁에 돌입했다. |
|
|
일본에서는 도요타통상이 2012년 아르헨티나의 올라로스(Olaroz) 리튬 지분을 인수하여 생산능력을 늘리고 있다. 정제 측면에서는 호주의 많은 기업들이 자국 내 운영을 선택하기 시작했다.
리튬 이외의 주요 원자재 분야에서도 상황은 마찬가지다.
자동차 배터리에서 가장 큰 비중을 차지하는 음극용 흑연은 중국이 전 세계의 약 65%를 생산하고 있으며, 저렴한 전기료 덕분으로 인조 흑연 제조업체가 중국에 집중되어 있다.
니켈은 2022년 전 세계 생산량이 330만 톤으로 이 중 절반이 인도네시아에서 생산된다. 코발트는 19만 톤으로 콩고민주공화국(DRC)이 이중 약 70%를 차지하여 1위를 기록했다. 망간은 주로 남아프리카에서 채굴되는 것으로 나타났다.
중국은 치열한 국제 자원 확보 경쟁에 대응해 일관된 자원 전략을 채택하고 있다.
니켈의 경우 닝더스다이(宁德时代)와 배터리 소재 회사인 '화유코발트(华友钴业)'가 인도네시아에서 채굴 및 정제하고 있다. 코발트는 중국 기업들이 광산 지분의 대부분을 보유하고 있는 콩고 정부와 협력을 강화하고 있다.
한편, 관련 업계 전문가들은 중국을 중심으로 코발트와 니켈이 없는 리튬 인산철(LFP) 음극을 사용하는 배터리 회사가 늘어나고 있어서 자동차 배터리에 사용되는 코발트와 니켈은 향후 사용량이 줄어들 가능성이 크다고 전했다.
일본에서도 탈코발트화 및 탈니켈화 추세가 뚜렷하다. 파나소닉은 코발트를 사용하지 않는 양극을 2025년경, 니켈 사용량을 크게 줄인 양극을 2030년경 실용화하겠다고 밝혔다. |
|
|
사단법인 테크앤트레이드 연구원
경기도 고양시 덕양구 지정로 15 (지축동) 리더플렉스 스카이 409-411호
이메일: tnt@techntrade.org
전화: 02.316.4223 모바일: 010.5204.4223
|
|
|
|
|