마지막으로는 쇼츠와 영상에서 전달드렸지만 에코프로비엠 유상증자에 대해 간략히 정리하겠습니다.
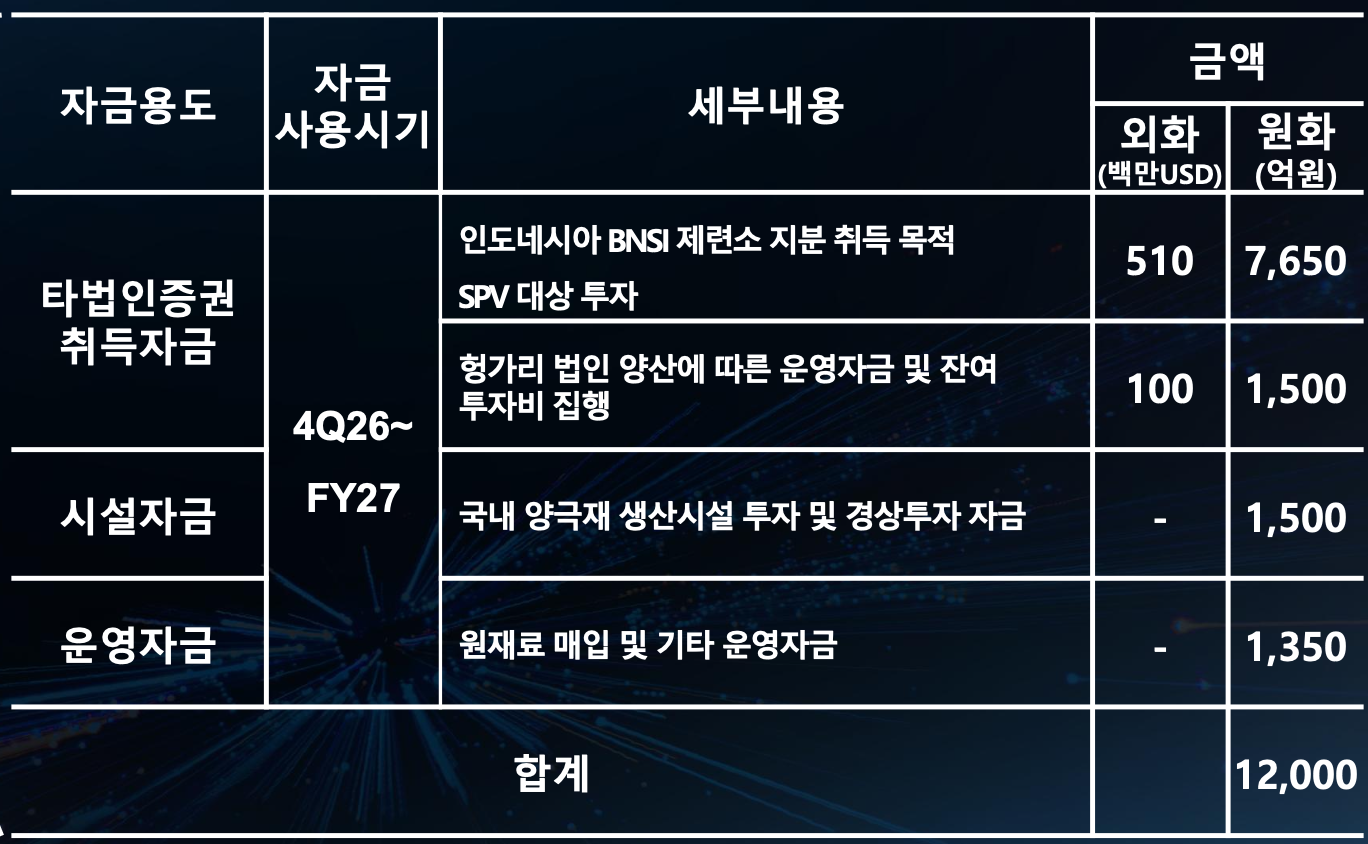
어떤분은 지분취득 7,650억원만 할것이지 그밖에 운영자금 명목으로 1.2조 원 가운데 36.25%를 사용하는 것에도 문제가 있다고 말씀하십니다.
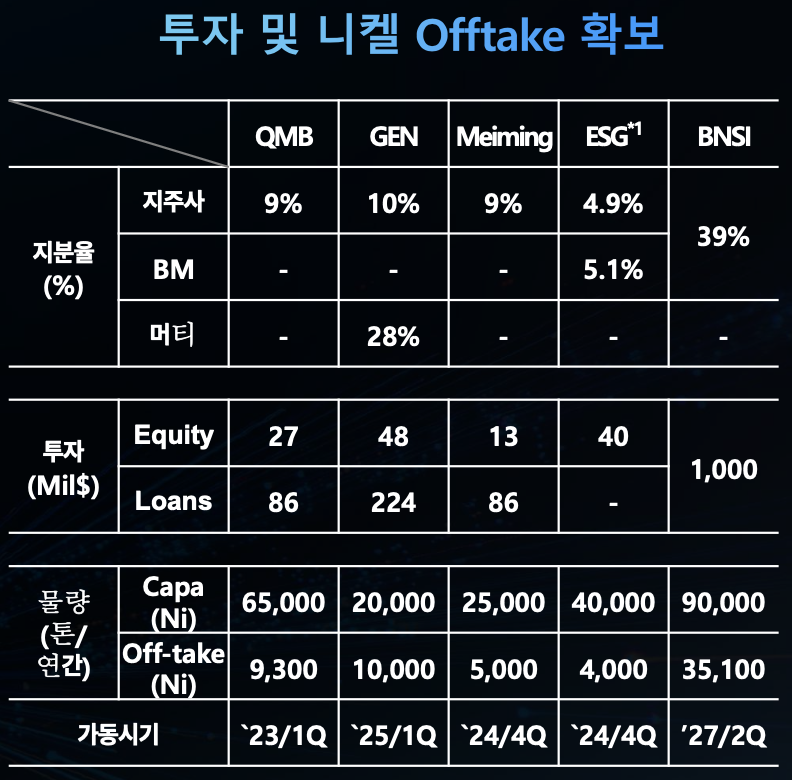
물론 일리있는 지적이지만 전반적으로 니켈지분투자와 헝가리 공장 투자금을 규모를 보면 이 자체는 정상적인 증자의 목적으로 보입니다.
그러나 문제는 절차와 타이밍입니다.
이번 유상증자는 이전 컨퍼런스콜 등에서의 언지도 없이 그야말로 깜짝 폭탄식으로 떨어졌습니다.
이전부터 인터배터리 인터뷰에서도 그렇고 에코프로 그룹은 충분한 유동성을 가지고 있다고 홍보하며 이를 강점으로 내세웠기 때문에 주주들은 이번 유상증자를 예측하기 어려웠습니다.
(신뢰훼손)
따라서 사전에 조금이라도 언지를 줬다면 시장충격이 덜했겠지만 이건 IR의 문제라고 해야할지... 법적으로는 요건을 맞췄을지 몰라도 실제로는 절차상 하자가 분명한 유상증자입니다.
상법개정이 되었다고는 하나, 상장사들이 이따위로 하며 장기투자하는 주주들을 엽전보따리 취급하는데... 상법개정이 무슨소용인가 싶기도 합니다.
둘째로는 타이밍입니다.
삼전닉스가 국장의 수급을 다 빨아가면서 안 그래도 주가가 안 좋은 상황에서 부담을 가중시키는 1.2조 규모의 대형 유상증자 공시가 나왔기 때문입니다.
아무리 슈퍼사이클을 대비하며 신규투자가 필요하다고 하더라도 주가 상황이 좋지는 않을지언정 최소한 이런 타이밍에 유증공시를 냈으면 안 됐습니다.
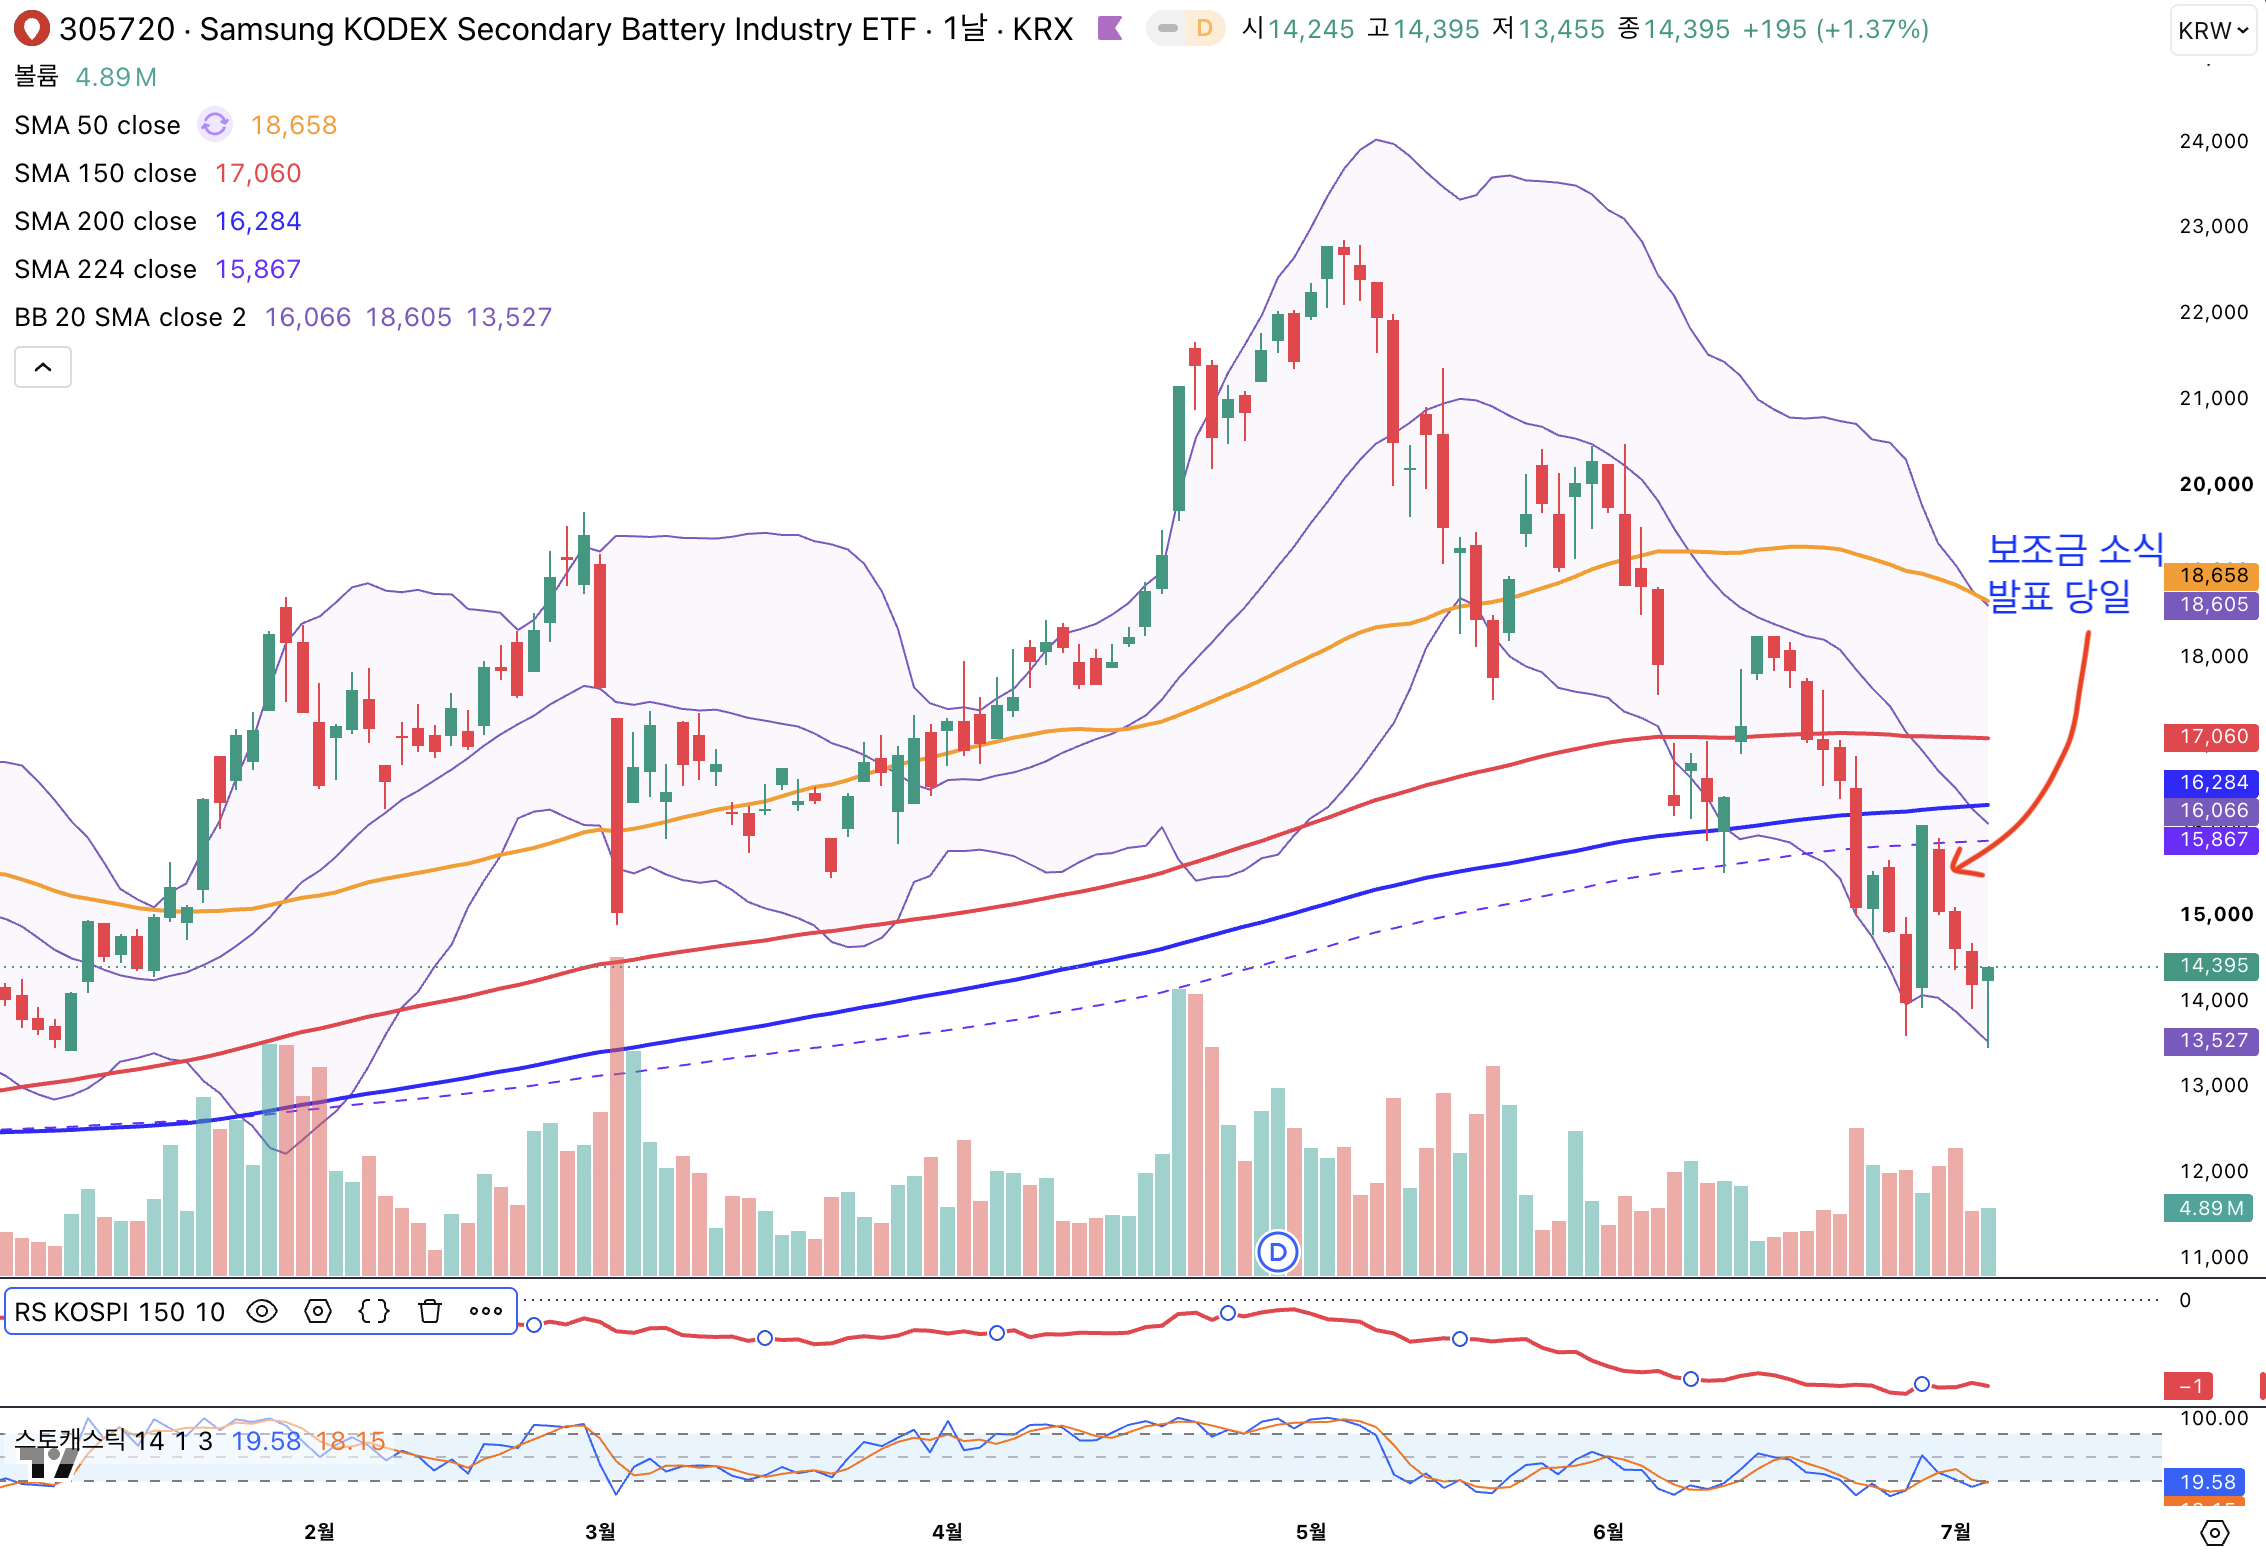
심지어는 하필 2차전지 섹터가 이러한 삼전닉스 수급쏠림에 따라 계속 두들겨맞으며 눌리다가 하루 깜짝반등하던 바로 다음날 해당 공시가 시장에 찬물을 부어버렸다는 점에서도 문제가 있습니다.
만약 유상증자가 없었다면 2차전지가 전날의 상승흐름을 당일 본장에서 약간의 조정 이후 계속 이어가면서 2분기 실적발표까지 유의미한 수준의 하락 되돌림이 나올 수도 있었습니다.
지금의 도박판과 같은 한국증시는 전적으로 분위기를 타기 때문입니다.
일부 기관투자자들이 급등락하는 과정에서 미리 알고 대응했다는 의혹이 있기도 한데... 이렇듯 절차, 타이밍도 모두 최악이었습니다.
하지만 차분하게 돌아보면 이번 유상증자가 에코프로 그룹 주식을 팔아버려야할 이유라고까지 할 수는 없습니다.
어쨌든 니켈 6.5만톤을 조달받을 수 있다는 것은 NCM811기준 13만톤의 양극재를 생산할 수 있다는 것이고 따라서 이동채 회장님께서 말씀하셨던 '가격파괴 양극재'를 더욱 많이 만들 수 있기 때문입니다.
회사의 경쟁력을 키우는 요인이지만... 어쨌든 신뢰를 잃었다는 점에서 엔켐에 이어 한국 2차전지에 회의감이 드는 것은 사실입니다.
앞서 말씀드린대로 한국 2차전지는 정상밸류 대비 현재 극도로 낮은 평가를 받고 있습니다.
따라서 지금 당장은 헐값에 매물을 던질 수 없습니다.
그러나 어느정도 주가가 정상화되는 국면에서는 탈한국증시 자산군으로 포트분배는 선택이 아닌 필수라고까지 보여집니다.
이번 유상증자는 장기적으로는 호재이지만 이 시장에 공정함은 이미 사라지지 않았나 싶습니다.
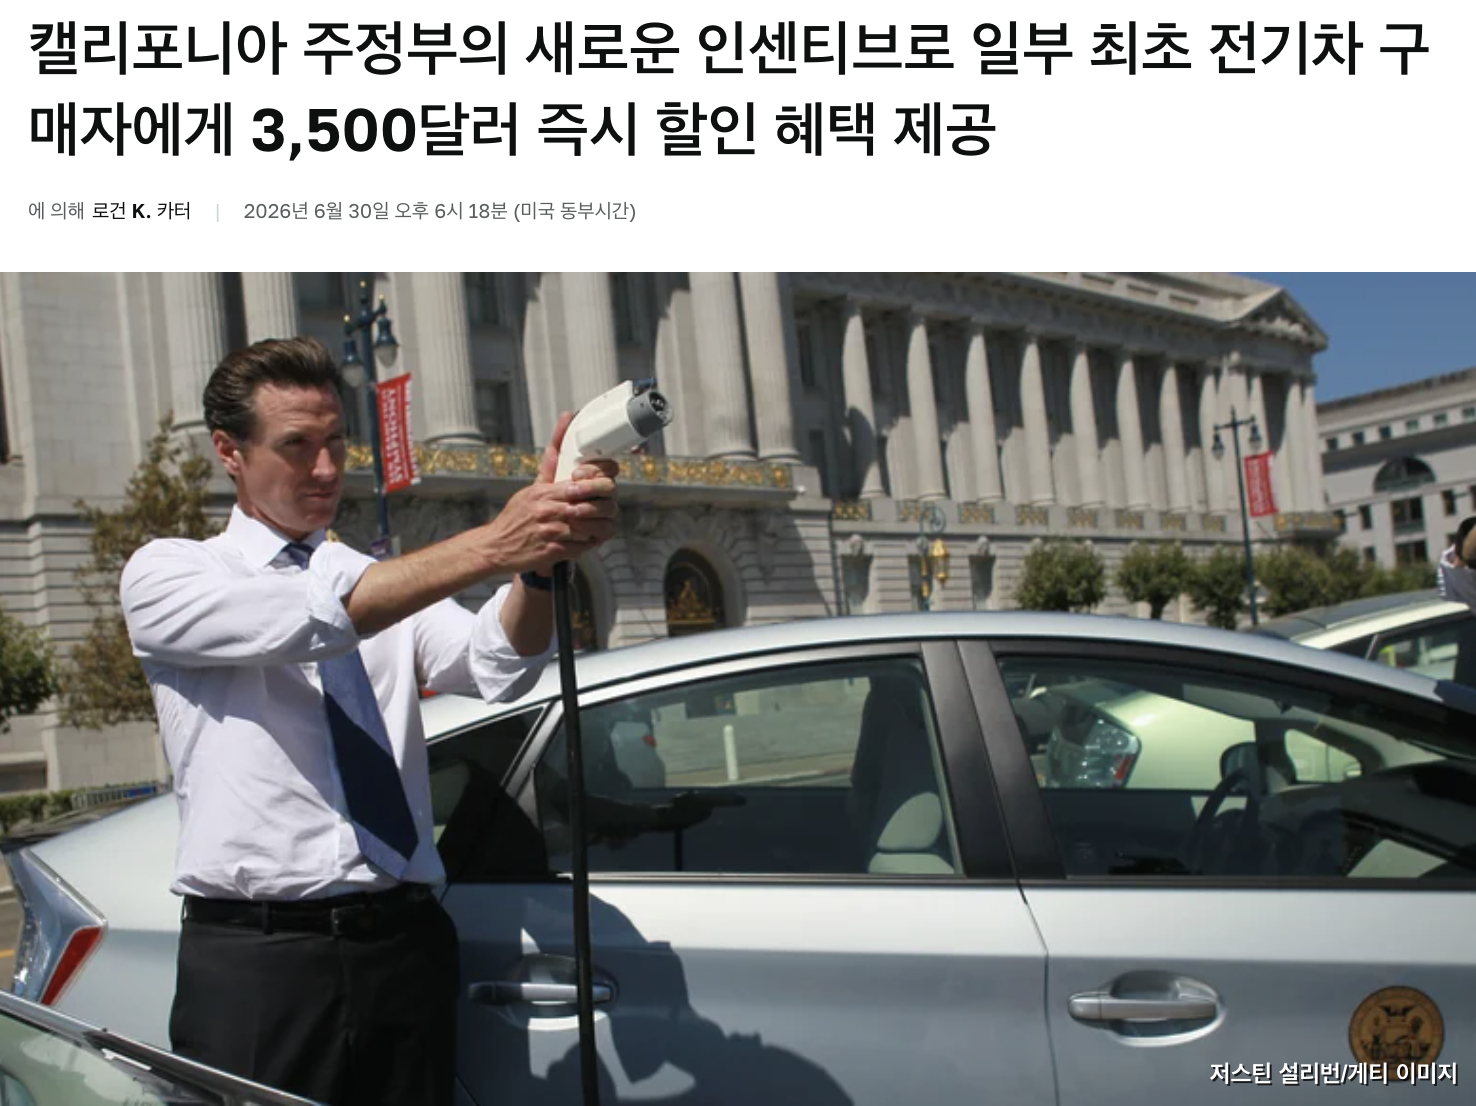
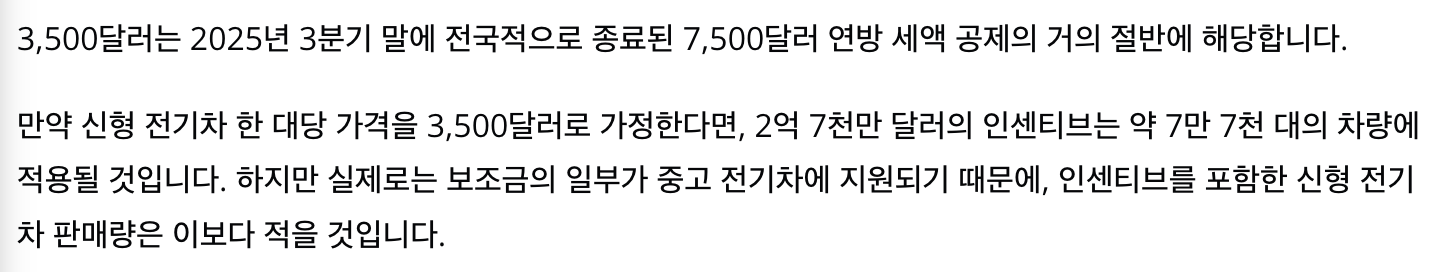
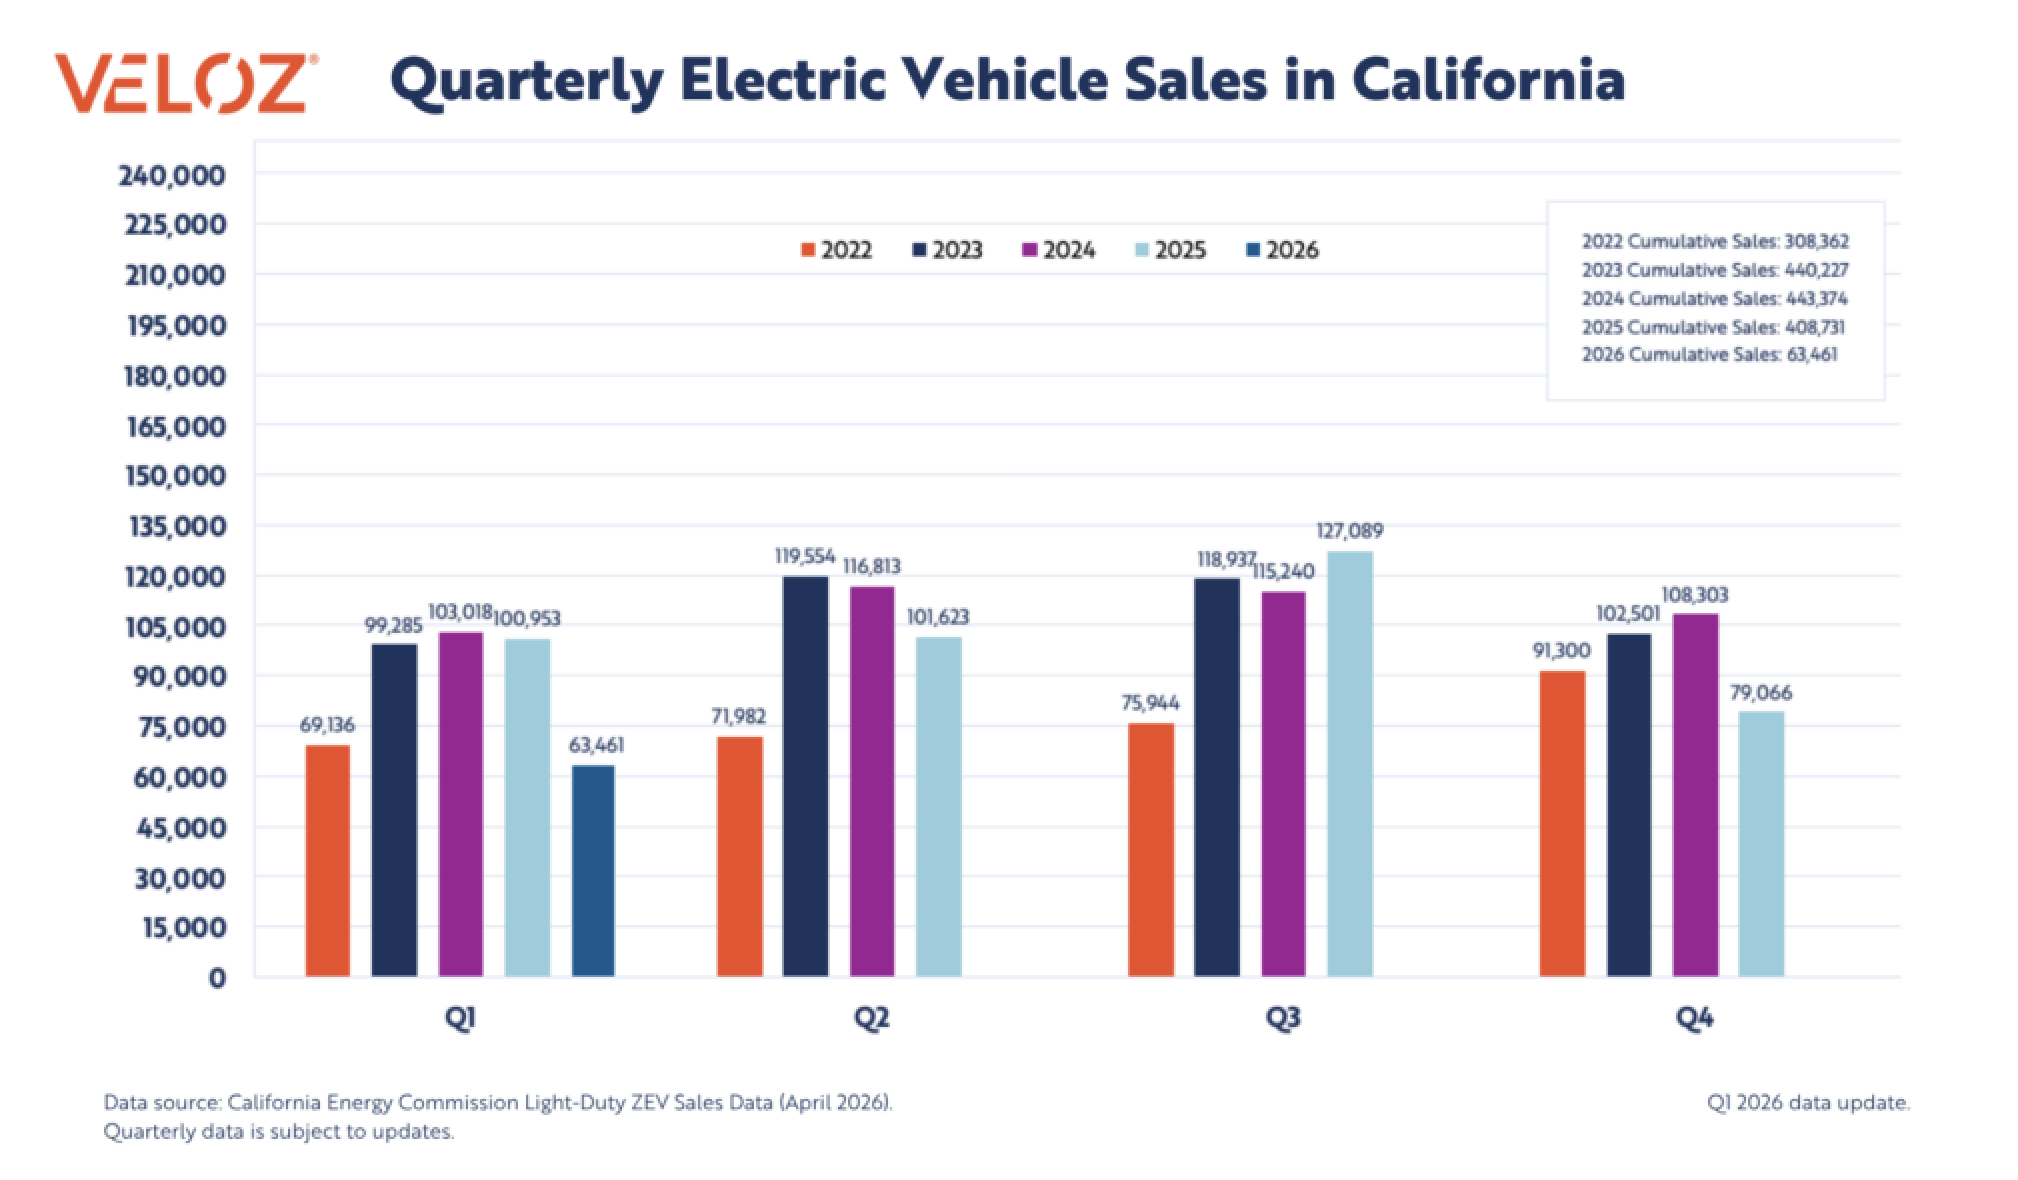
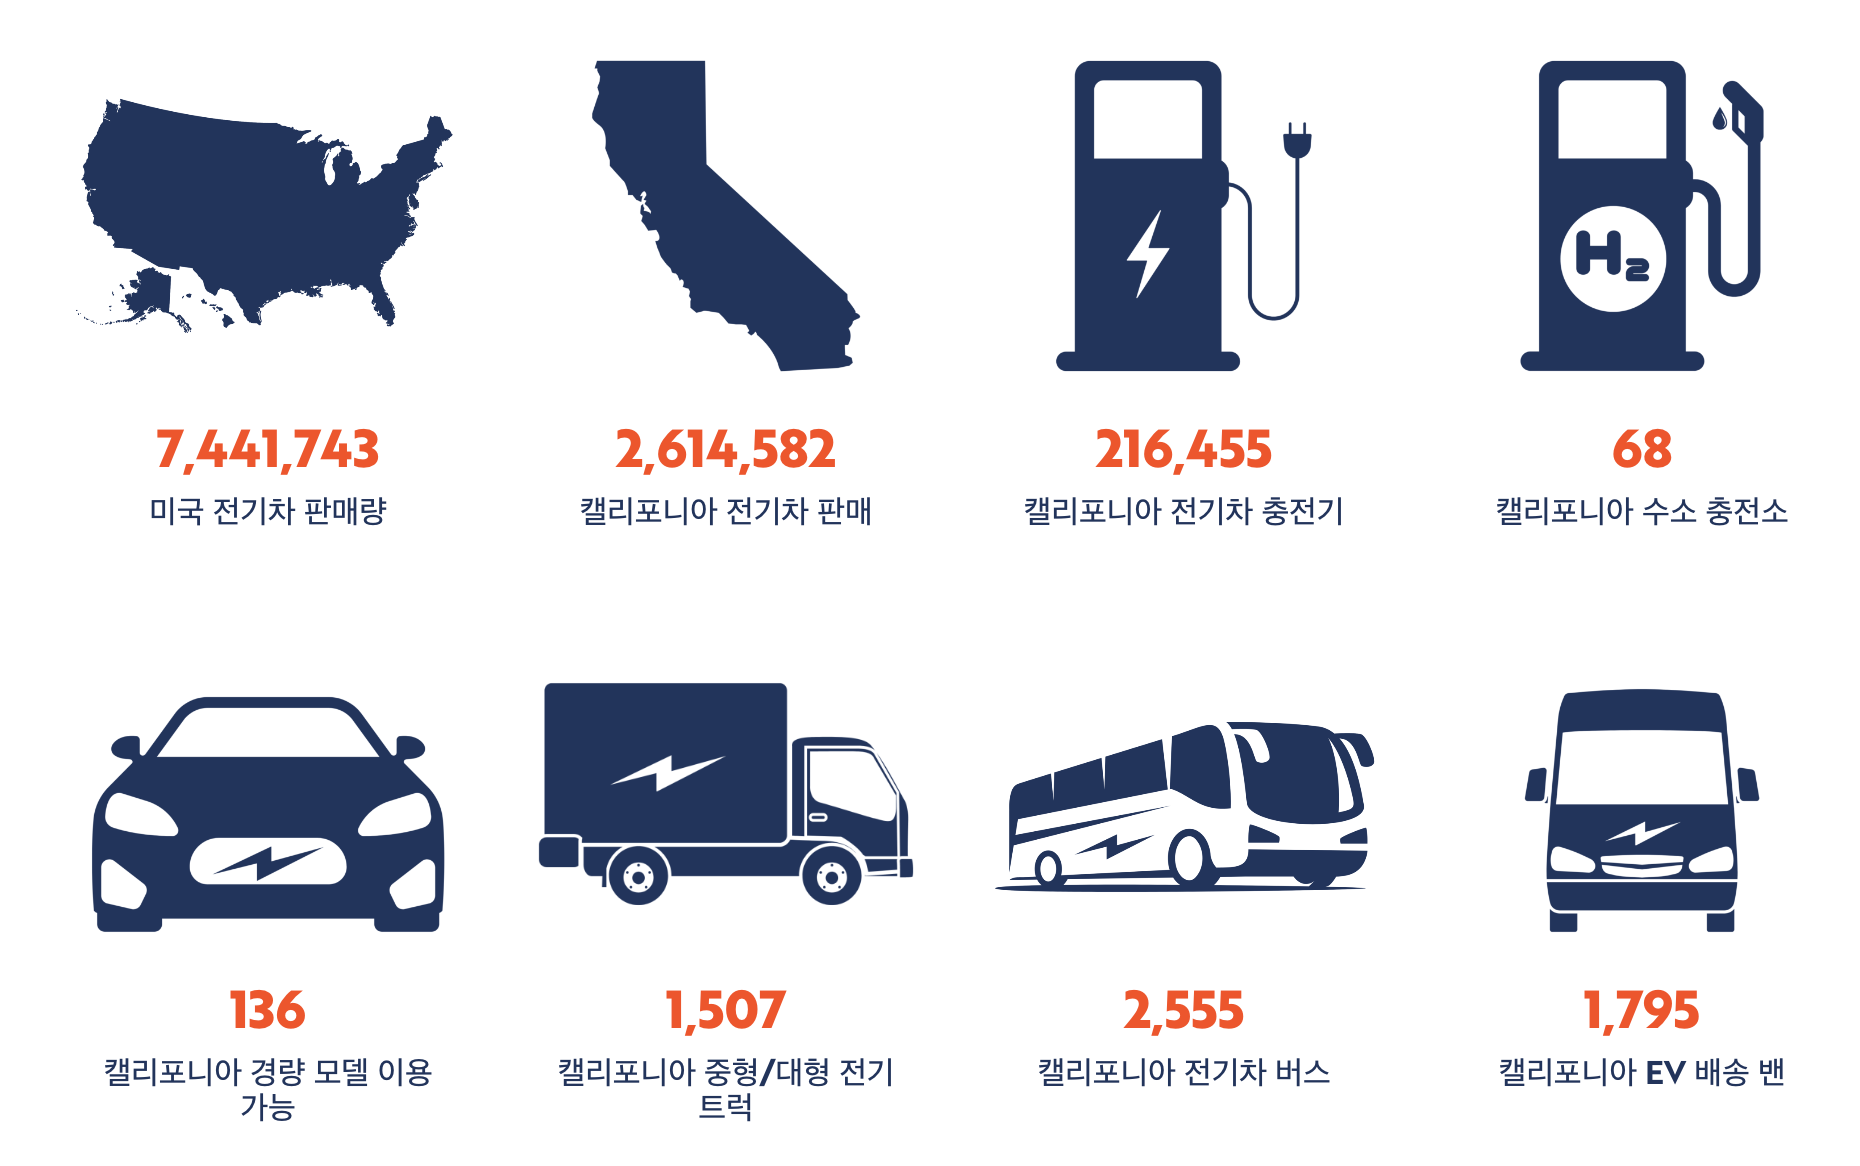
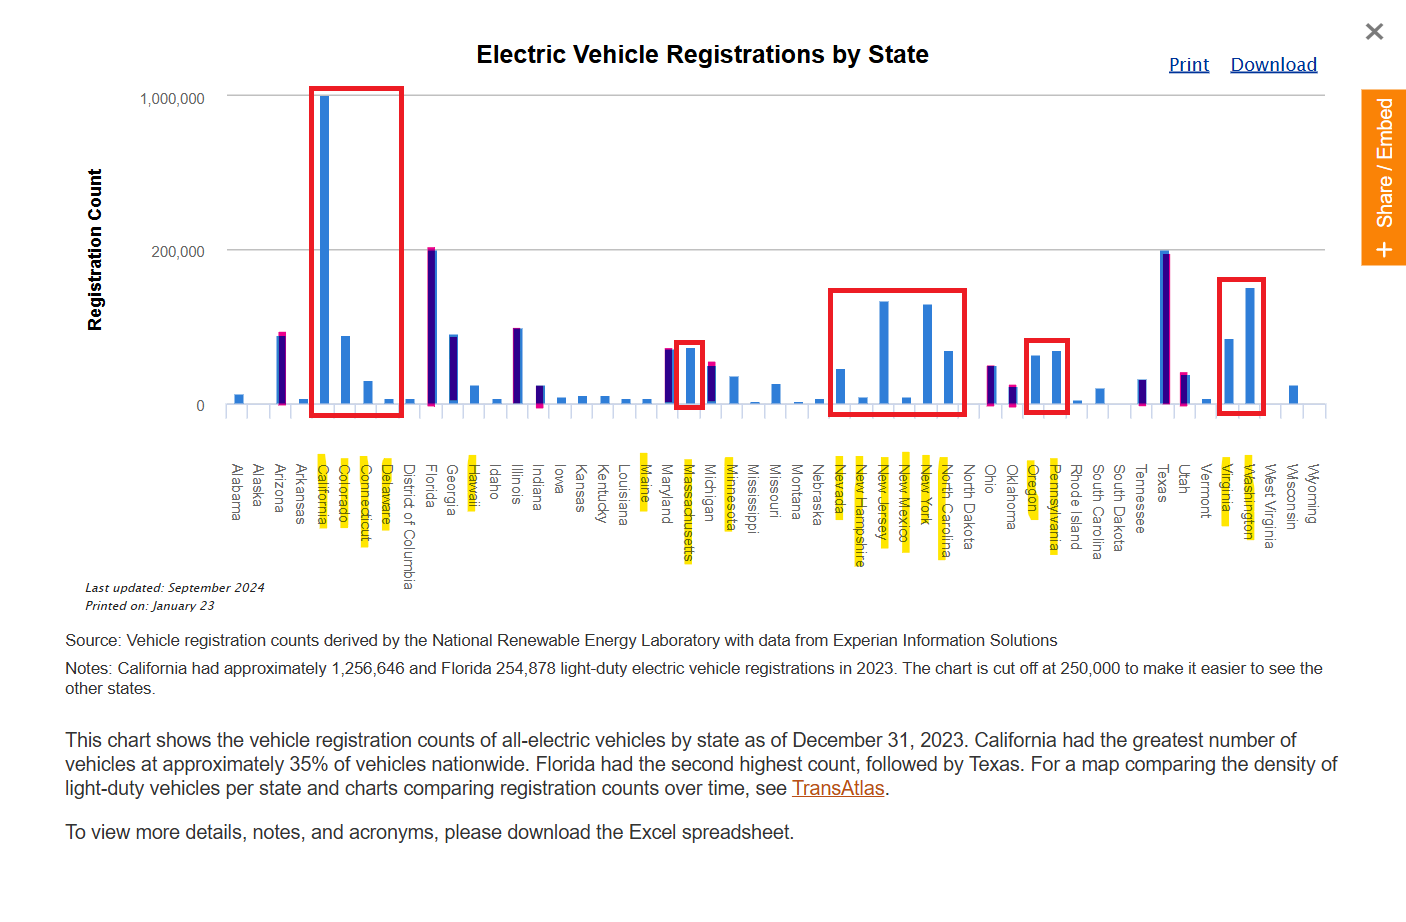
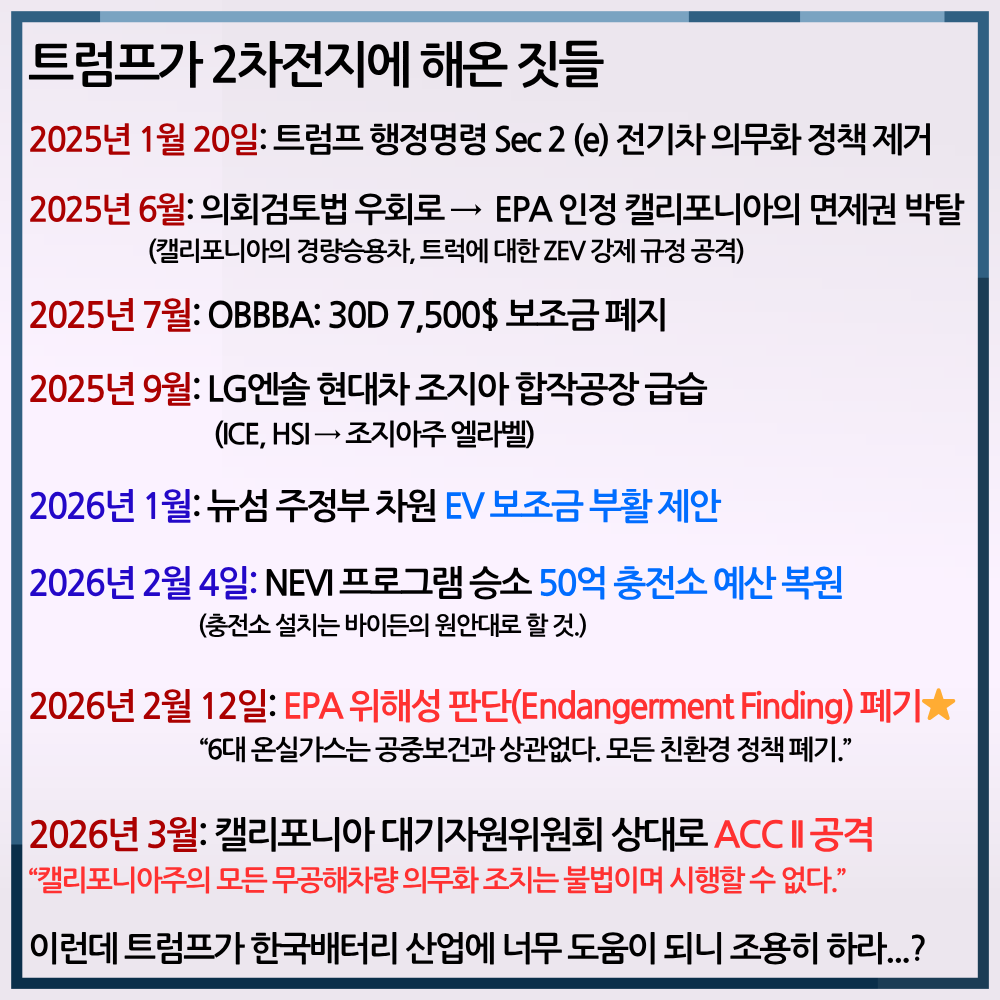
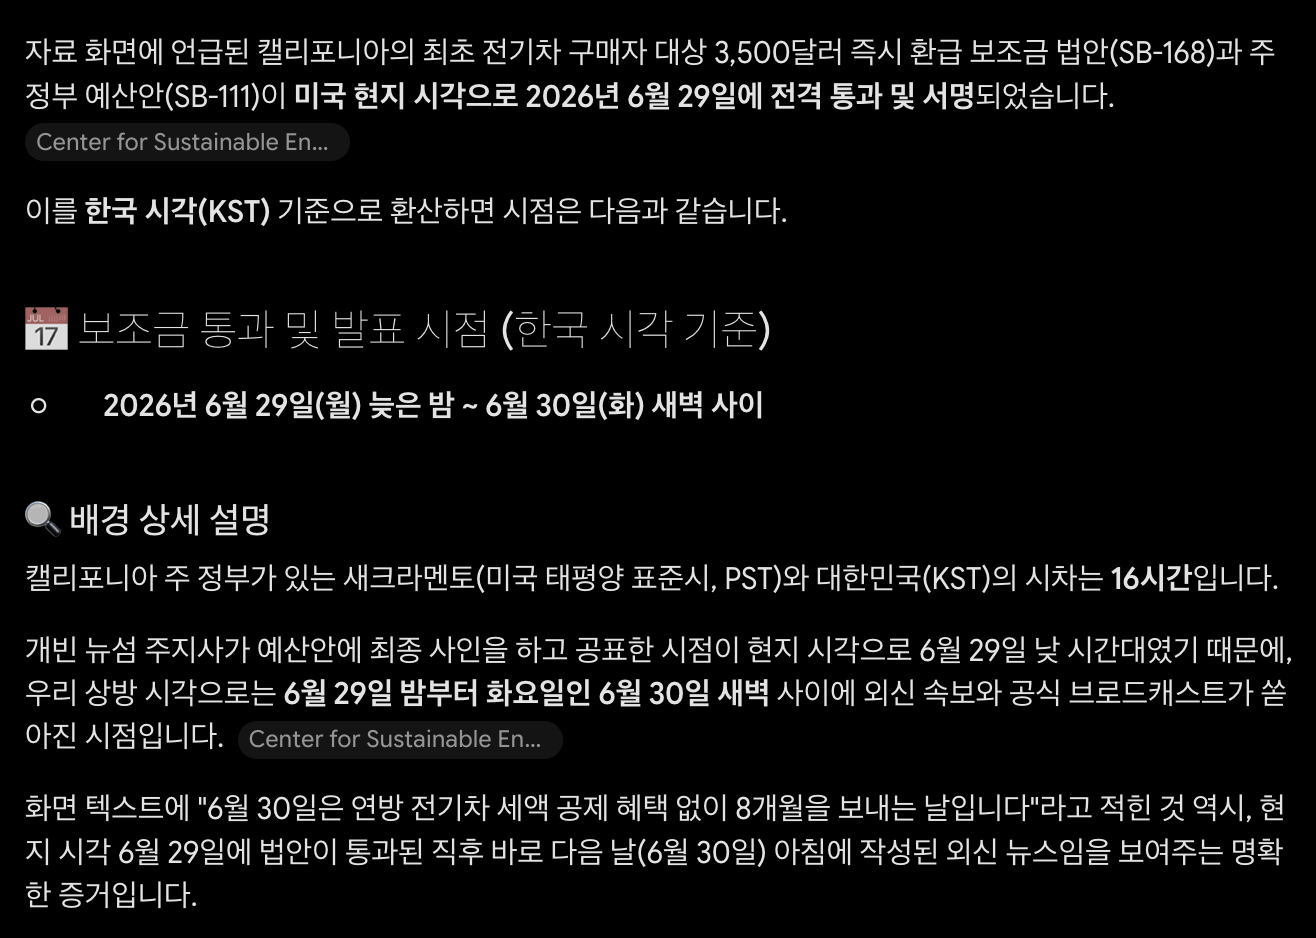
심지어는 캘리포니아 보조금이 이렇게 어이없이 묻혀버리다니...
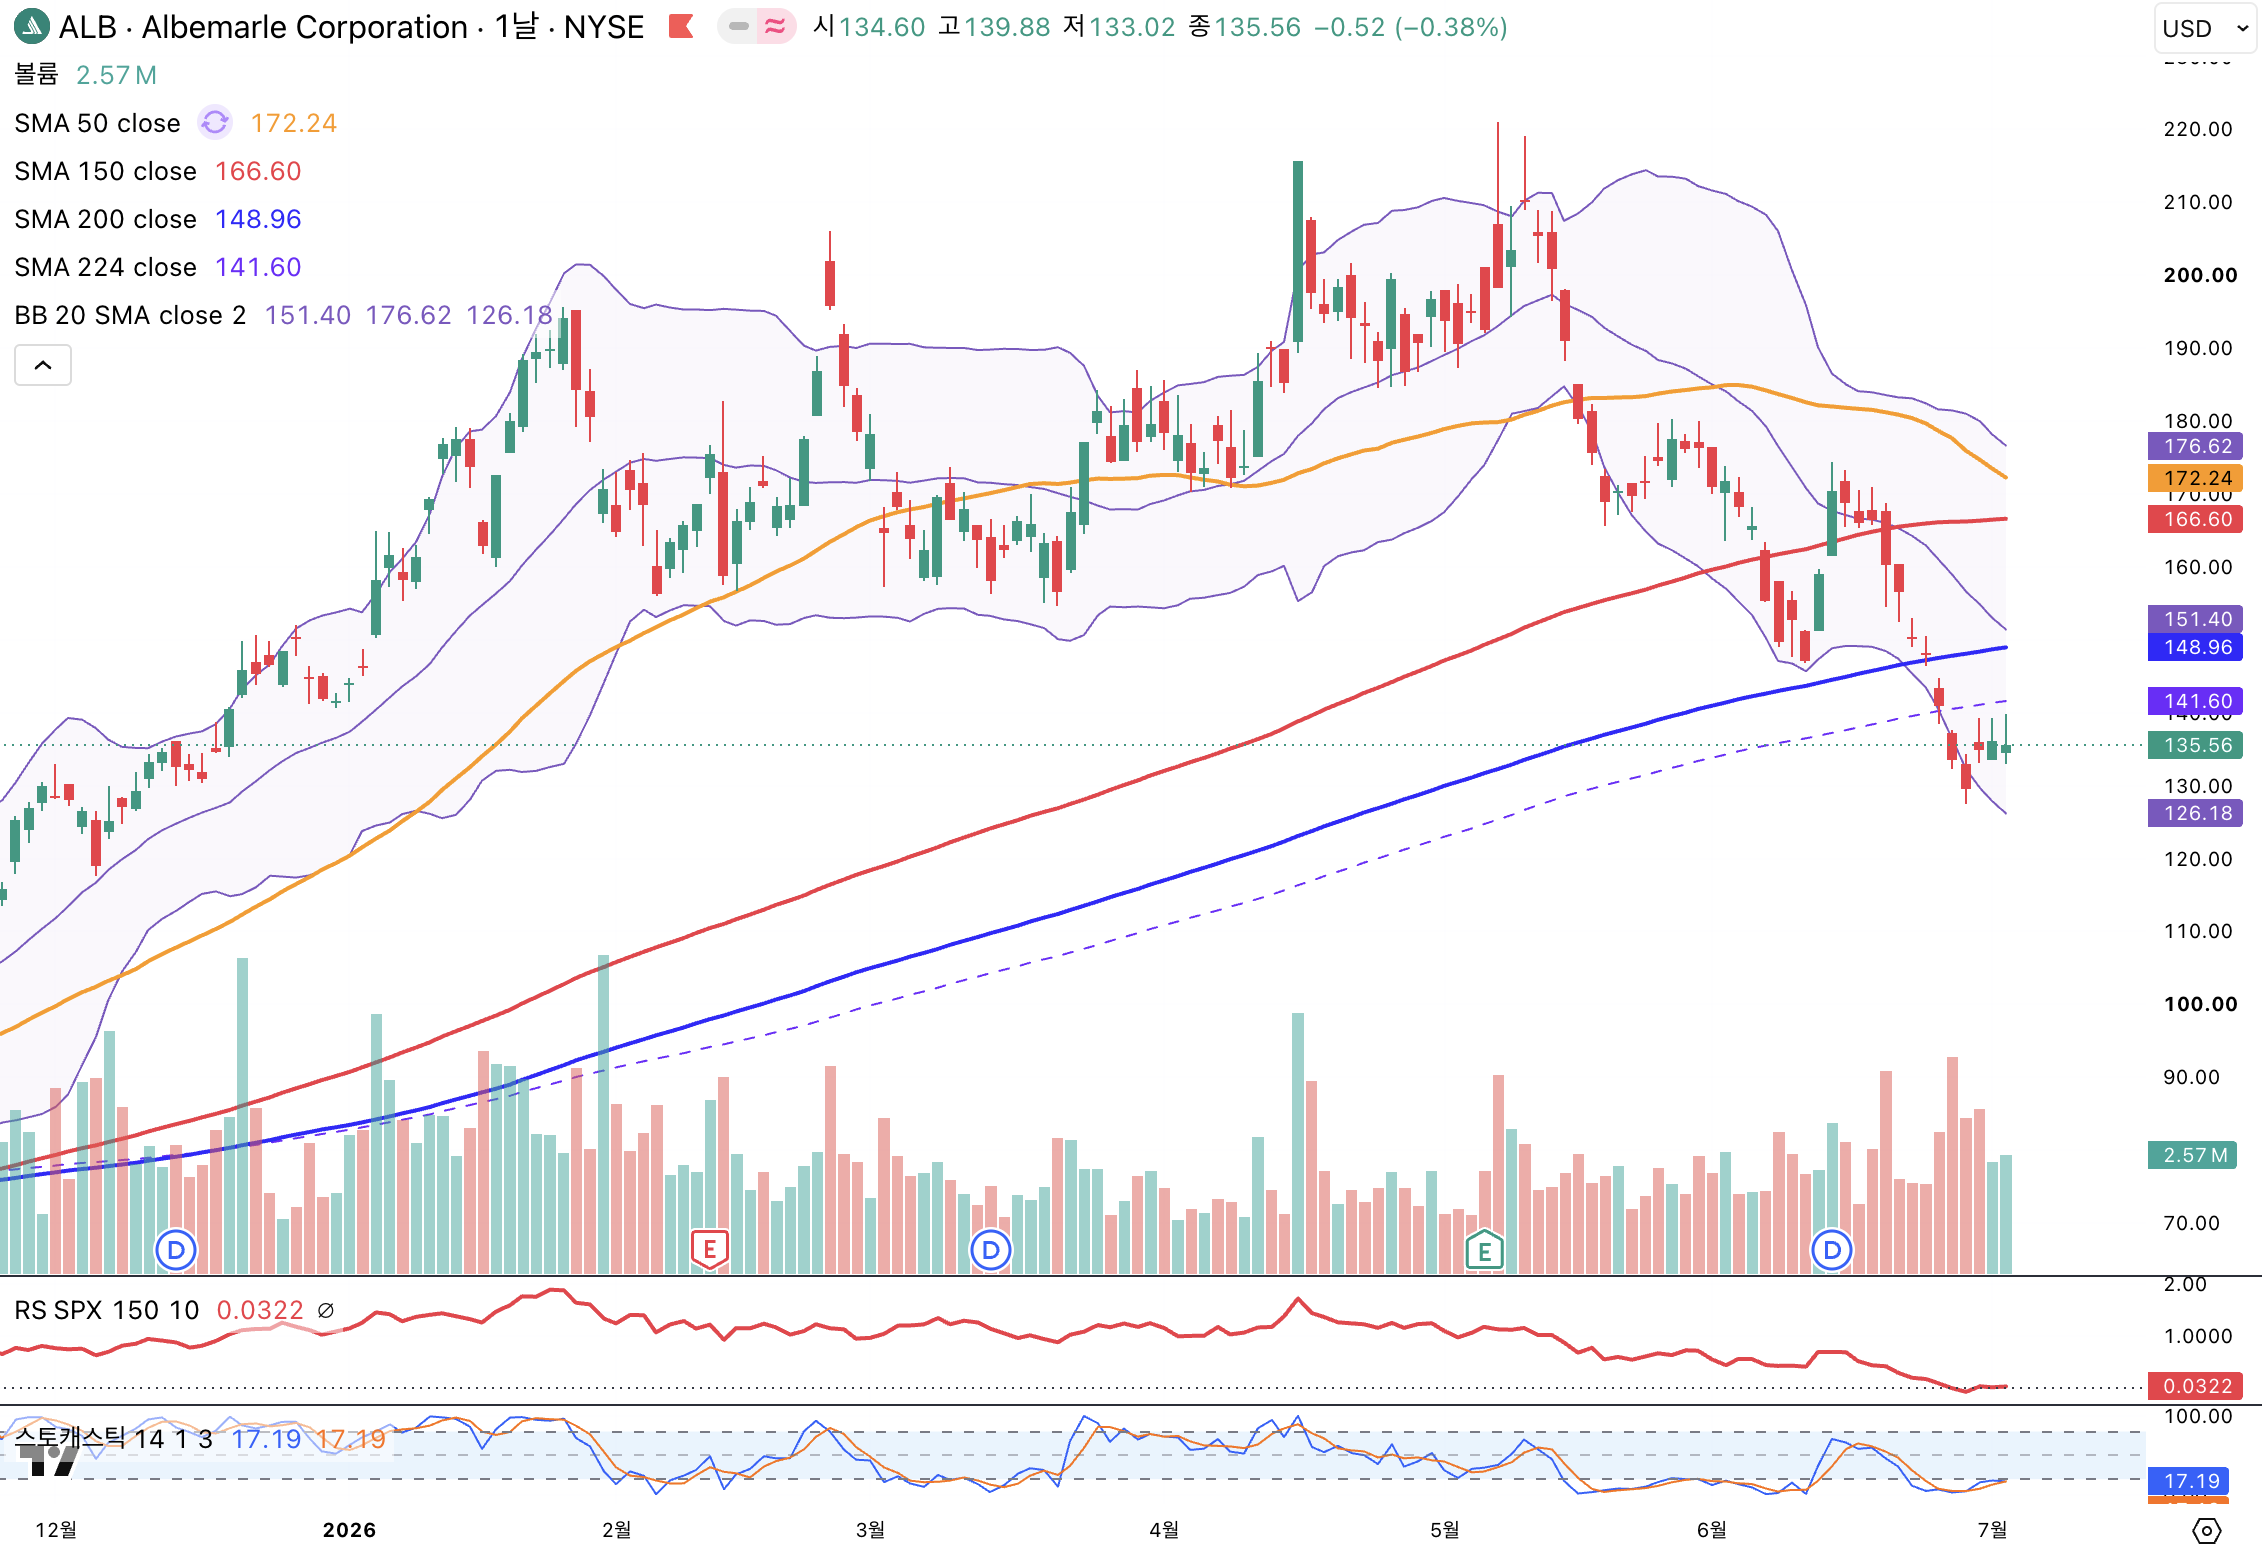
길게 버틸 수 있는 훌륭한 자산군으로 포트폴리오를 구축하시는 것도 고려해보시면 좋겠습니다. |