안녕하세요.
법률신문 리걸에듀입니다.
톡톡! 리걸에듀는 법률·기업 실무자들의 실무 경쟁력 향상에 도움이 되는 핵심 지식과 노하우를 톡톡! 짚어드립니다.
유언대용신탁, '절세'보다 무서운 '설계 오류'를 피하는 5가지 전략
🔥최근 자산가들 사이에서 가장 뜨거운 키워드는 단연 ‘유언대용신탁’입니다. 하지만 단순히 계약서 한 장 썼다고 안심하기엔 상속 시장의 법리는 생각보다 훨씬 촘촘하고 까다롭습니다.
자칫 놓치기 쉬운 '법적 지뢰'를 피하고, 고인의 소중한 유지와 기업의 경영권이 흔들리는 것을 막아야 합니다. 실무자가 현장에서 반드시 짚어야 할 핵심 리스크 TOP 5를 전해드립니다
▶️ 상속신탁 실무자가 반드시 알아야 할 5대 리스크
유언대용신탁은 민법상 유언이 아니라 신탁법에 따른 '신탁계약'입니다.
사망 시 효력이 발생하는 유언과 달리, 계약 체결 즉시 효력이 발생하며 유언의 엄격한 방식이나 공증 요건이 그대로 적용되지 않습니다.
Check Point ✔ 유언대용신탁은 유언을 대신하는 것이 아니라 유언과 병행 설계해야 하는 구조입니다. 유언법정주의에 얽매이지 않는 유연한 사후 설계를 활용하십시오.
사후수익자가 재산을 취득하는 것은 상속이 아닌 신탁계약의 효력입니다.
따라서 상속을 포기하더라도 수익권은 별도로 취득할 수 있으며, 이는 상속채권 대응 시 매우 중요한 기준이 됩니다.
Check Point ✔ 신탁재산은 상속법이 아닌 계약법의 논리로 접근해야 합니다. 특히 신탁재산이 상속채권자의 책임재산에 포함되지 않는다는 점을 명확히 이해해야 분쟁을 막을 수 있습니다.
신탁을 설정했다고 자동으로 유류분 분쟁에서 자유로워지는 것은 아닙니다.
최근 판례는 신탁 형식보다 무상이전 여부와 구조를 중심으로 유류분 침해 여부를 판단합니다.
Check Point ✔ 유류분 리스크는 설계 단계에서 결정됩니다. 유류분 제도를 잠탈하려는 의도가 없는지, 상속인 간 공평을 기했는지 치밀한 사전 설계가 필수입니다.
상속신탁은 사후 재산 이전만을 위한 수단이 아닙니다. 치매 등 의사능력 저하를 대비한 후견신탁 기능이 핵심입니다.
이는 재산 관리의 연속성을 확보하여 가족의 삶을 보호하는 안전장치가 됩니다.
Check Point ✔ 상속신탁의 진짜 가치는 사후가 아닌 생전 리스크 통제에 있습니다. 위탁자가 건강할 때 미리 계약을 체결하여 관리의 공백을 없애야 합니다.
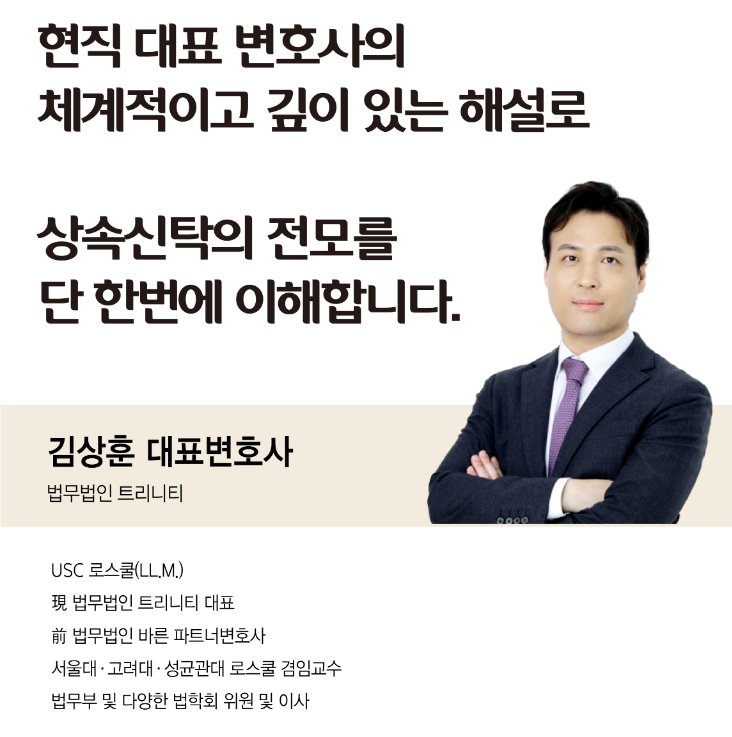
실무의 전문성을 한 단계 높이고 싶다면?
지금 바로 김상훈 변호사의 전문 강의를 통해 복잡한 상속신탁 리스크를 완벽하게 정복해 보세요!
차별화된 해설 : 법률신문 교육센터에서만 만날 수 있는 독점 콘텐츠