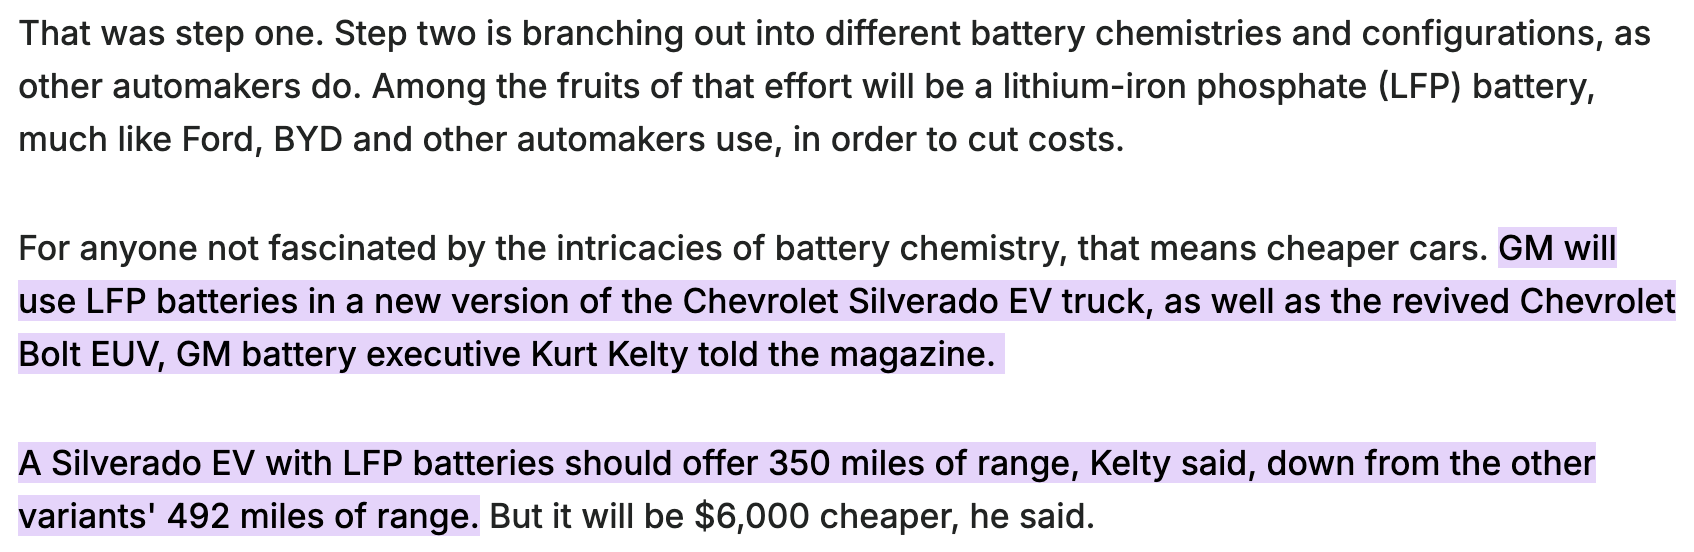
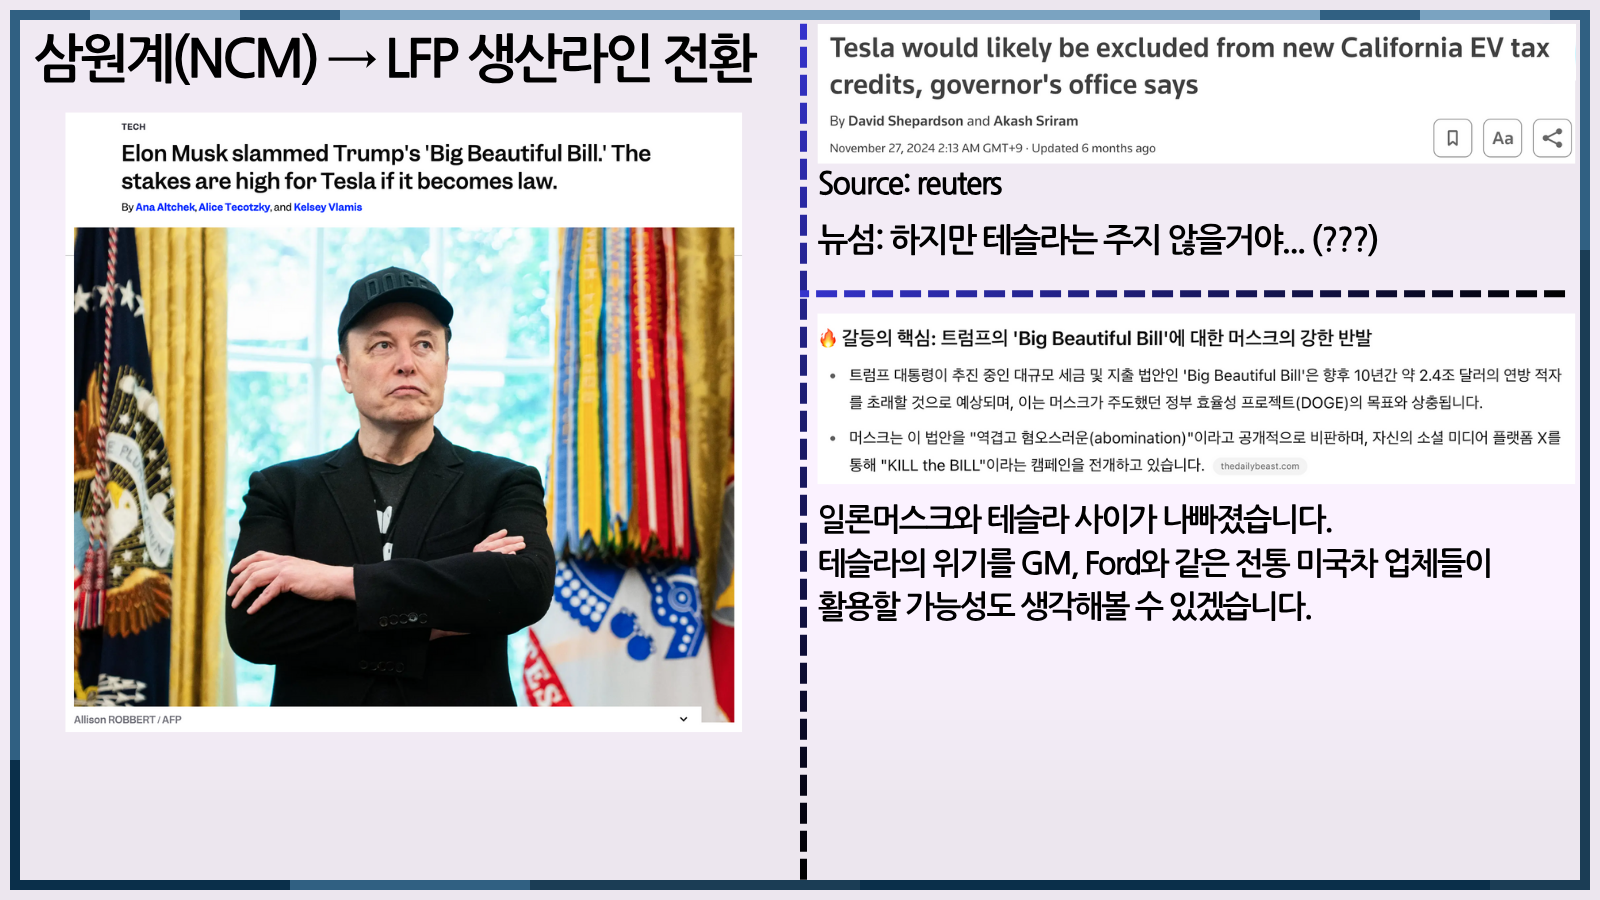
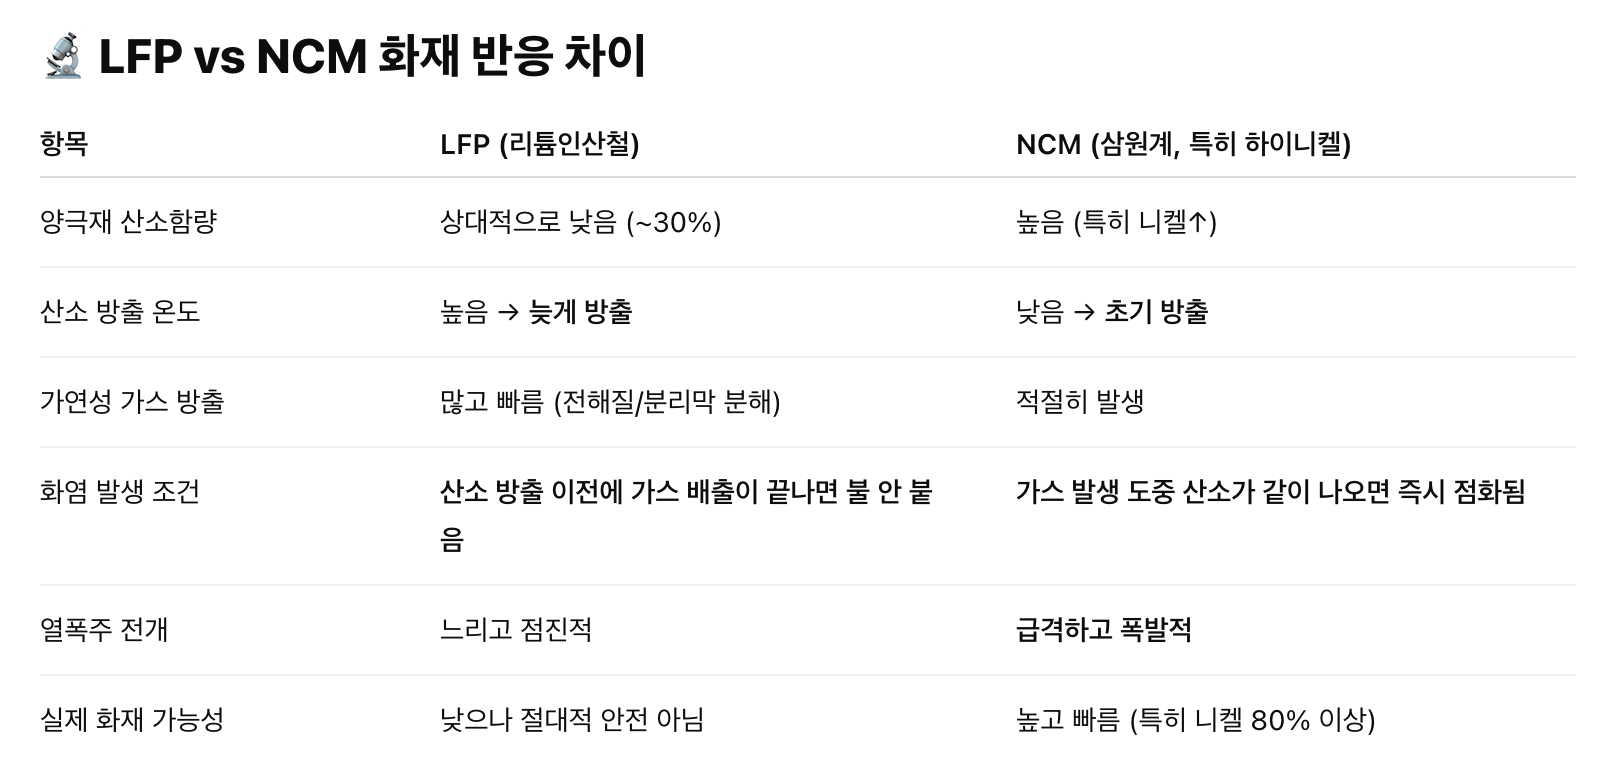
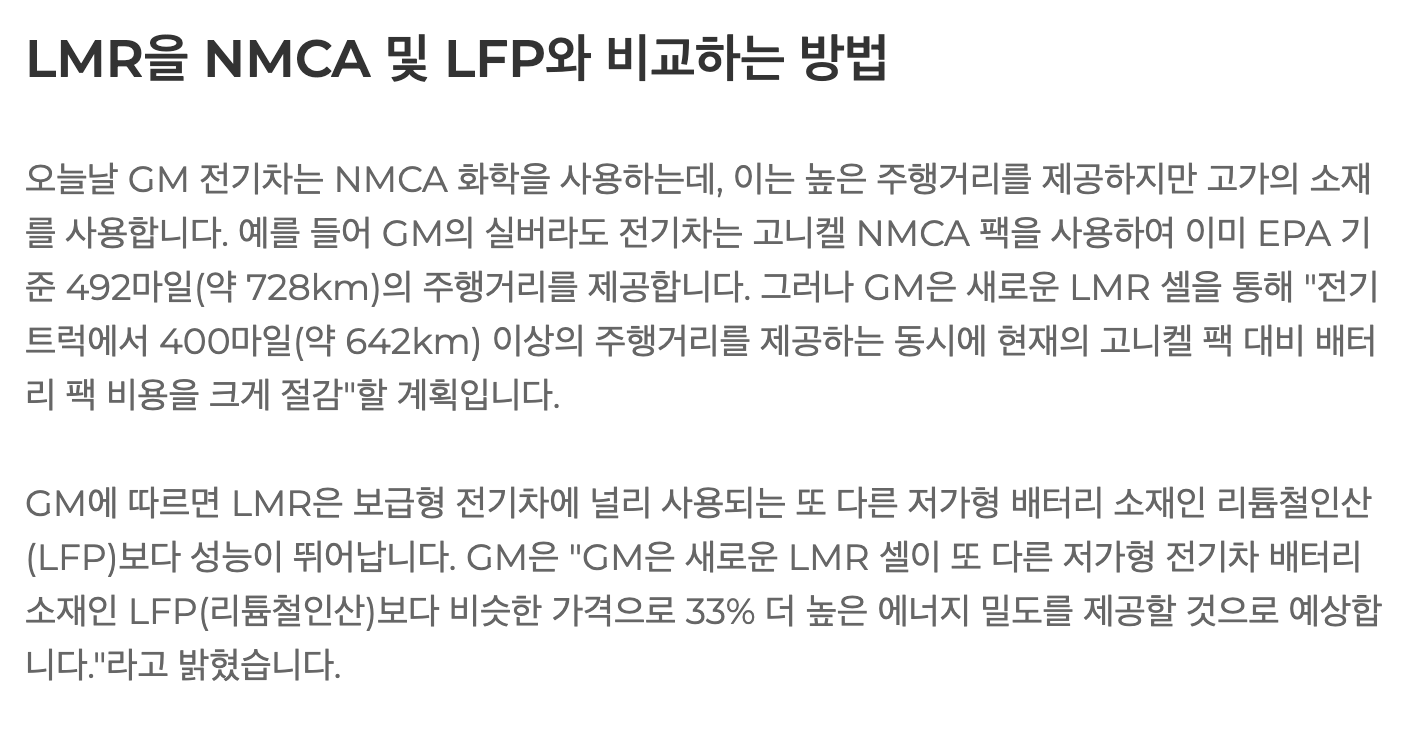
따라서 결국 정리하자면, LFP를 과도기적으로 사용하는 전략은 분명 필요한 전략이고 일시적으로 LMR이 나오기 전까지 채택할 수 있는 배터리입니다.
LFP는 중국의 주력 배터리이긴 하나 GM이 중국 LFP를 채택할 가능성은 0%에 가까우니 혹 이러한 트렌드를 근거로 중국을 띄운다면 과감하게 거르시면 되겠습니다.
미국에서 생산한 LFP로 중저가 전기차를 생산한다면 미국 완성차 업체들은 글로벌 시장을 상대로도 가격면에서 경쟁력을 추가적으로 확보할 수도 있습니다.
LMR배터리는 시간이 다소 소요될 수 있으니 투자 관점에서 급하게 'LMR'이라는 키워드에 꽂혀서 갑자기 매수하거나 하실 필요는 없습니다.
K배터리가 대단히 잘하고 있다는 신호 정도로 이해하는 것이 합리적이지 않을까 싶습니다.
반면, 중국배터리는 문제가 아주 많습니다.
BYD의 주요 딜러사 두 군데가 파산했다는 것은 빙산의 일각일 뿐이며, 5.4조로 보고했던 부채 규모는 60조, 76조라는 조사 자료가 있습니다.
최대 딜러사가 파산했다는 것이 마치 무슨 지역 대리점 두 군데가 망했다는 정도로 받아들여지는 것 같은데 그정도 귀여운 수준이 아닙니다...😅
76조의 부채 수준은 사실 현재 BYD가 공시한 자산규모 783,355.86(백만 위안)을 기준으로 단위환산을 해서 단위를 맞춰보았습니다.
이렇게 계산하면 복잡한 공식을 사용하긴 하지만 103.78%의 부채비율이 계산됩니다.
* 자기자본 = 총자산 - 총부채
* 위안화 환율:190.5원
* 부채비율 = 총부채/자기자본 x100
하지만 총자산 항목도 부채규모 자체가 거짓이라는 점에서 신뢰할 수가 없습니다.
엄밀히 이렇게 산출한 103% 부채비율은 회사가 망할정도라고는 할 수 없으나 총자산 항목이 과장되었다면 실제로는 문제가 이보다 클 가능성이 있습니다.
이렇게 부채가 줄어서 보고되는 이유에는 중국식 대금지불 방식도 영향이 있는데, 쉽게 말하면 BYD는 하청업체한테 비용을 납부하는 기간이 기본 1년이라고 합니다.
원재료를 구매하고 그 대금을 1년 넘게 안 주는 것은 국제 기준과 전혀 맞지 않으며 이러면 당연히 부채 계정에 오류가 발생합니다.
이러면 통계가 왜곡될 수밖에 없고 결코 BYD는 내실이 튼튼하다거나 만드는 자동차들이 압도적으로 뛰어나다거나 하는 회사가 아닙니다...
사실 개인적으로 BYD전기차, CATL배터리의 품질에 대해서도 하도 국내에서 칭찬일색이고 제 영상 댓글에도 그런 말씀들이 많아 자세히 조사해봤습니다.
인터배터리 행사장에서 혹시몰라 받은 책자까지 뒤져가며 비교도 해봤지만... 아무리 호의적으로 봐준다고 해도 그정도는 절대 아닙니다.
그렇게 압권으로 좋다면 중국 전기차를 그야말로 엄청나게 싸게 파는데도 도대체 세계인들이 왜 선택을 하지 않겠습니까?
현재 각국의 항만에는 BYD차량들이 잔뜩 쌓여있고 저가 떨이로라도 재고를 밀어내려고 안간힘을 쓰고 있지만 그러한 효과도 현재로서는 미미한 수준입니다.
자동차 제조사가 재고가 쌓인다는 것은 정말 치명적인 문제입니다.
물론 다시 중국 공산당이 나서 가뭄의 단비와도 같은 지원을 쏟아주겠으나... 근본적으로 품질도 떨어지고 무엇보다 믿을 수 없는 중국의 자동차가 승승장구할 수 있을지는 미지수입니다.
당장 현재로서는 당연히 K배터리의 업황도 썩 좋아보이지는 않으나 중국 배터리의 상태는 말할 것도 없는 처참한 수준으로 보여집니다.
|