[2026.2.8. (52회)]
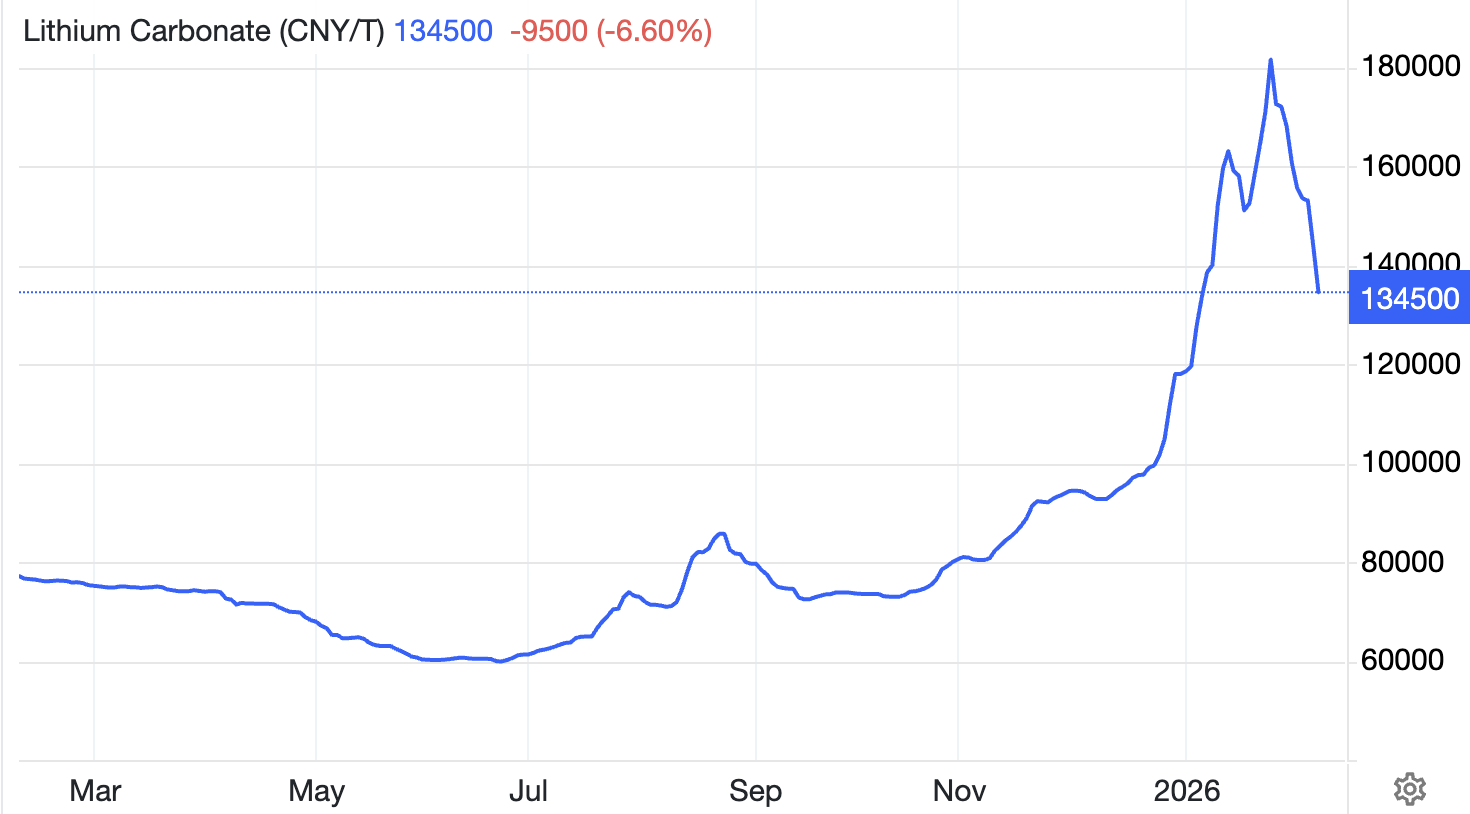
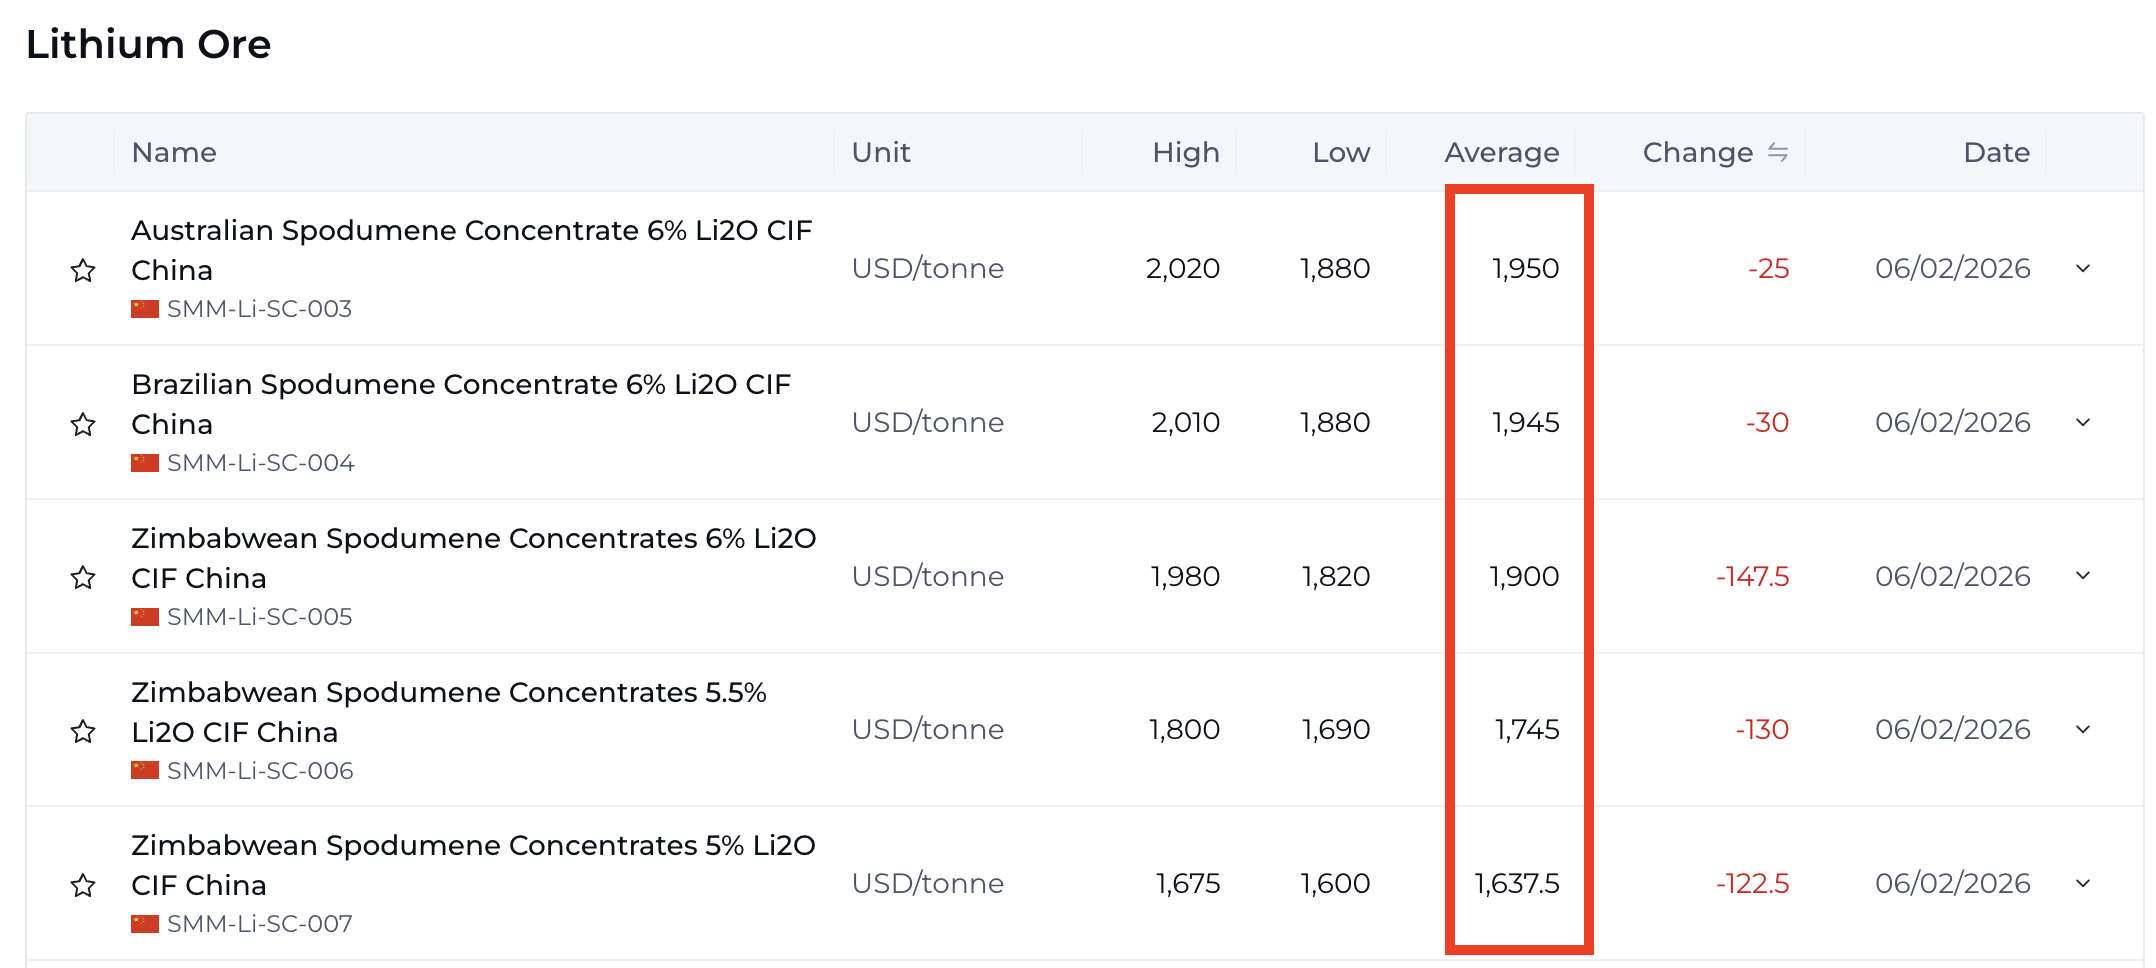
52회차로는 간략히 실적발표 내용을 정리하고 최근 변동폭이 커지고 있는 리튬 판가에 대한 내용을 종합하여 전달합니다.
이번주 많은 기업들 실적이 발표되었는데, 쭉 읊기보다는 취할만한 핵심만 셀3사 위주로 살펴보겠습니다.
저는 일단 현시점 기준으로는 획기적인 신기술이 상용화되기 전까지 상당한 시간이 걸리는 전고체/로봇 테마는 폐배터리 리사이클링과 마찬가지로 크게 주목할 가치는 없다는 생각입니다.
따라서 배터리 관점에서 볼륨도 작은 로봇과 전고체는 좀 제쳐두고 말씀드리겠습니다.
셀 업체들 기준으로는 실적이 썩 좋지는 않은 상황인데, 4분기 기준: LG에너지솔루션 영업손실 1220억, 삼성SDI 영업손실 2992억, SK온 영업손실 4414억 원을 기록하였습니다. (AMPC 감소 영향 등)
최근 포드와의 결별건으로 뜨거웠던 SK온에 대해서 조금 더 말씀드리자면 합작법인 종료 이후 블루오벌 SK 테네시공장은 SK온, 켄터키공장은 포드에게 넘어갑니다.
이는 SK온 입장에서는 분명 5.4조 차입금 축소로 재무구조 개선 효과는 있습니다.
하지만 일각에서의 우려와 같이 한국의 배터리 기술력이 전부 들어간 켄터키공장이 고스란히 중국과 손을 잡으려는 포드 손아귀에 넘어가는 사태는 좋게 해석하기는 어렵겠습니다...
(어쨌든 중국의 북미 진출은 여전히 어렵겠지만 말입니다.)
그래도 SK온은 올해 1.3조 규모 시설투자를 집행할 것이고 2026년 20GWh 규모 ESS 배터리 수주를 목표하고 있다고하니 그래도 여전히 사업부 지속확장에 대한 그룹사 전체의 의지는 있어보입니다.
특히 SKC 실적 발표 내용을 교차해서 파악해보면 SK온에 주력으로 동박을 납품하는 SK넥실리스 업데이트 소식을 주목할 필요가 있습니다.
SK넥실리스의 ESS 동박 판매량이 2025년 YoY 133% 증가하고 EV용으로도 YoY 61% 증가했고 내년도에도 견조한 성장을 전망하는 것으로 보면 마냥 나쁘게만 볼 건 아니라는 생각입니다.
하지만 K배터리 셀3사 가운데 SK온이 가장 느리고 특장점이 약하기는 한 상황으로 투자에 있어서도 SK온 밸류체인보다는 LG엔솔이나 SDI쪽이 현재로서는 좀 더 매력적이라고 할 수 있겠습니다.
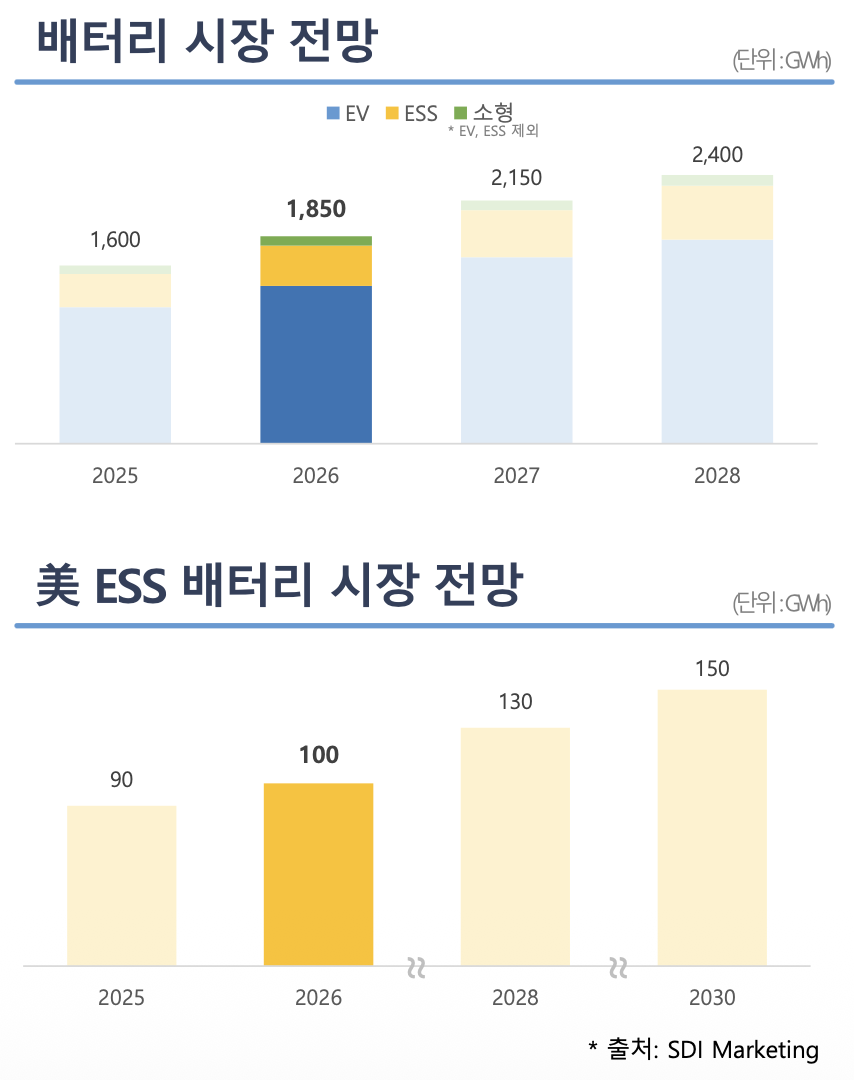
전체적으로 3사 모두 투자자들에게 던지는 화두는 북미향 ESS입니다.
이전에도 정리해서 말씀드린 바와 같이 AMPC 수취 + ESS배터리 매출은 셀3사에게 지금 당장 너무나도 중요하고 시급한 주제입니다.
모든 K배터리 기업들이 2026년에는 ESS 수주확보와 가시적인 매출에도 적극적인 만큼 전고체 로봇테마보다는 이쪽을 좀 더 집중해서 봐야할 필요가 있어보입니다.
|