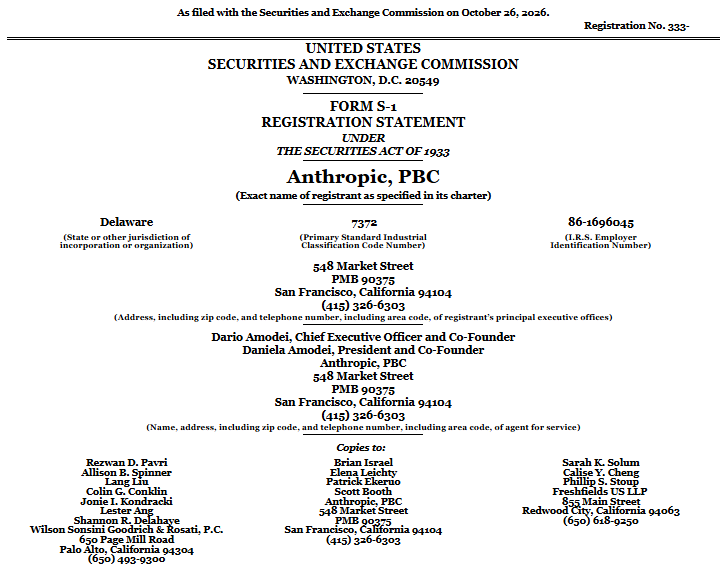
먼저 시장에서 궁금해했던 앤트로픽의 ‘숫자’ 부터 살펴볼게요. 그동안 미국의 여러 언론이 투자자 설명회에 참석한 사람들의 입을 통해 조금씩 드러났던 앤트로픽의 매출이 깔끔하게 공개됐습니다.
2023년 매출은 4100만 달러(543억2500만원), 2024년 3억8600만 달러(5114억5000만원), 2025년은 45억8500만 달러(6조751억원)에 달합니다. 성장세가 상당히 가파른걸 볼 수 있는데요. 올해 상반기 매출은 162억 8600만 달러입니다. 한화로 21조5790억원에 달해요. 특히 올해 상반기 매출은 지난해 같은 기간(11억6300만 달러)과 비교하면 무려 14배나 증가했습니다.
올해 2분기 매출은 116억 달러로 지난해 연간 매출은 45억8500만 달러의 2.5배에 달하고요. 2025년 말을 기점으로 AI가 단순한 ‘기술 실험’을 넘어 기업들의 실제 업무 현장에 본격적으로 이식되기 시작했음을 보여주는 대목으로 해석할 수 있어요.
신고서에 따르면 올해 상반기 앤트로픽의 순손실은 807억 4800만 달러로 표기가 됐는데요. 숫자만 놓고 보면 매출의 5배를 잃었습니다. 다만 앤트로픽은 ‘착시’가 섞여 있다고 설명합니다. 손실 가운데 723만8800만 달러가 전환사채 평가손실입니다.
구글, 아마존 등 기업들은 앤트로픽에 돈을 빌려주면서 나중에 현금 대신 주식으로 돌려받기로 했습니다. 그런데 앤트로픽 몸값이 치솟으면서 돌려줘야 할 주식의 가치도 함께 뛰었습니다. 회계에서는 이를 ‘갚을 빚이 늘었다’고 보고 손실로 적게 됩니다. 즉 1억 원을 빌리며 가게 지분 10%를 주기로 했는데 가게 가치가 100억 원이 되면서 10억 원어치를 내줘야 하는 상황인 거죠. 실제로 현금이 빠져나간 것은 아니라는 설명이에요.
장사 자체가 남는지는 영업손익으로 봐야 하는데요. 올해 상반기 영업손실은 6억9300만 달러로 1년 전(21억3500만 달러)의 3분의 1로 줄었습니다. 분기로 쪼개면 변곡점이 보이는데요. 올해 1분기 16억6700만 달러 적자에서 2분기 9억7400만 달러(1조2917억원) 흑자로 돌아섭니다. 창사 이후 첫 분기 영업흑자입니다.
상반기 영업현금흐름도 39억 달러로 지난해 -26억 달러와 대조적입니다. 순손실 807억 달러 가운데 약 811억 달러는 몸값 상승에 따른 평가손실(전환사채 724억 달러, 구글·아마존과 맺은 주식 매각 약정 87억 달러)입니다. 이를 걷어낸 회사 자체 조정 순이익은 상반기 기준 26억7100만 달러(3조5409억원) 흑자입니다.
상반기 순익 3.5조 원. 삼성전자(118.8조 원)나 SK하이닉스(134.3조 원) 같은 거인(!)들과 비교하면 작아 보일 수 있습니다. 한국 기업으로 치면 신한금융지주(3.4조 원) 정도 체급이니까요. 하지만 액수보다 훨씬 중요한 본질은 ‘소프트웨어 AI 기업이 돈을 벌기 시작했다’는 사실 그 자체인 것 같아요.
AI 기업, 규모의 경제 입증
그동안 오픈AI나 앤트로픽 같은 AI 모델 개발사들은 “천문학적인 그래픽카드(GPU) 값, 천문학적인 인건비를 내고 나면 남는 게 있나”라는 월가의 의심 앞에 서 있었습니다. 앤트로픽은 일반 소비자보다 지갑이 두꺼운 기업(B2B) 시장과 코딩 영역을 집중 공략해 오픈AI보다 먼저 AI 산업에서도 ‘규모의 경제’가 가능함을 증명해 냈습니다.
돈은 어디에 썼을까요. 역시 컴퓨팅, 인프라 비용이에요. 상반기에만 89억4500만 달러(11조8485억원)를 썼습니다. 지난 한 해 컴퓨팅, 인프라 비용에 73억2600만 달러를 썼는데 올해는 반년 만에 넘겼어요. 그만큼 인프라 투자 확대 역시 빠르게 늘어나고 있음을 알 수 있습니다. 다만 매출 대비 비중은 오히려 떨어졌어요. 2025년 1분기 매출의 251%였던 컴퓨팅 비용이 올해 1분기 72%, 2분기 48%까지 내려왔습니다. 1달러를 벌려고 2.5달러를 쓰던 회사가 0.5달러를 쓰는 회사가 된 거죠. 회사는 2분기 매출이 1년 새 1368% 늘 때 컴퓨팅 비용은 300% 늘었다고 강조합니다.
다만 빅테크의 그늘에서 벗어나지 못했다는 숙제도 노출됐습니다. 상반기 마케팅 비용이 1억 2,000만 달러에서 31억 6,800만 달러로 26배 폭증했는데, 광고를 많이 해서가 아닙니다. 늘어난 30억 달러 중 27억 달러가 아마존(AWS)·구글·마이크로소프트 클라우드에 낸 ‘판매 수수료’입니다. 배달앱 입점 식당처럼, 클라우드 장터에서 클로드를 팔고 통행세를 떼인 겁니다. 상반기 매출의 절반 가까운 48%가 여기서 나왔습니다. 앤트로픽이 돈을 벌수록 빅테크 클라우드 3사도 앉아서 수수료를 챙기는 기묘한 공생 관계라고 해야 할까요.
모든 것이 장밋빛은 아닙니다. ‘고객 편중’과 ‘미래의 청구서’라는 두 가지 시한폭탄도 확인이 되는데요. 9월까지 상위 5개 고객이 매출의 25%를 차지했는데 상당수가 장기 약정이 없는 상태입니다. 실제로 대형 고객이었던 메타는 올여름 다른 AI모델로 갈아타며 사용량을 확 줄인 것으로 알려졌고요. 언제든 더 싸고 좋은 모델이 나오면 보따리를 쌀 수 있는 구조입니다.
더 무서운 건 앞으로 내야 할 돈입니다. 현재 현금성 자산이 1317억 달러로 곳간이 든든하다지만 향후 7~10년간 클라우드 및 칩 임차 계약으로 지급해야 할 돈이 최대 8070억 달러(약 1068조 원)에 달합니다. 이 중 4170억 달러(구글 1145억, 아마존 1100억, MS 449억 달러 등)는 취소가 불가능한 고정 약정입니다. 스페이스X AI 계약(1205억 달러)과 브로드컴을 통한 구글 칩 임차(1610억 달러)까지 합치면 상반기 매출의 50배를 앞으로 갚아 나가야 합니다.
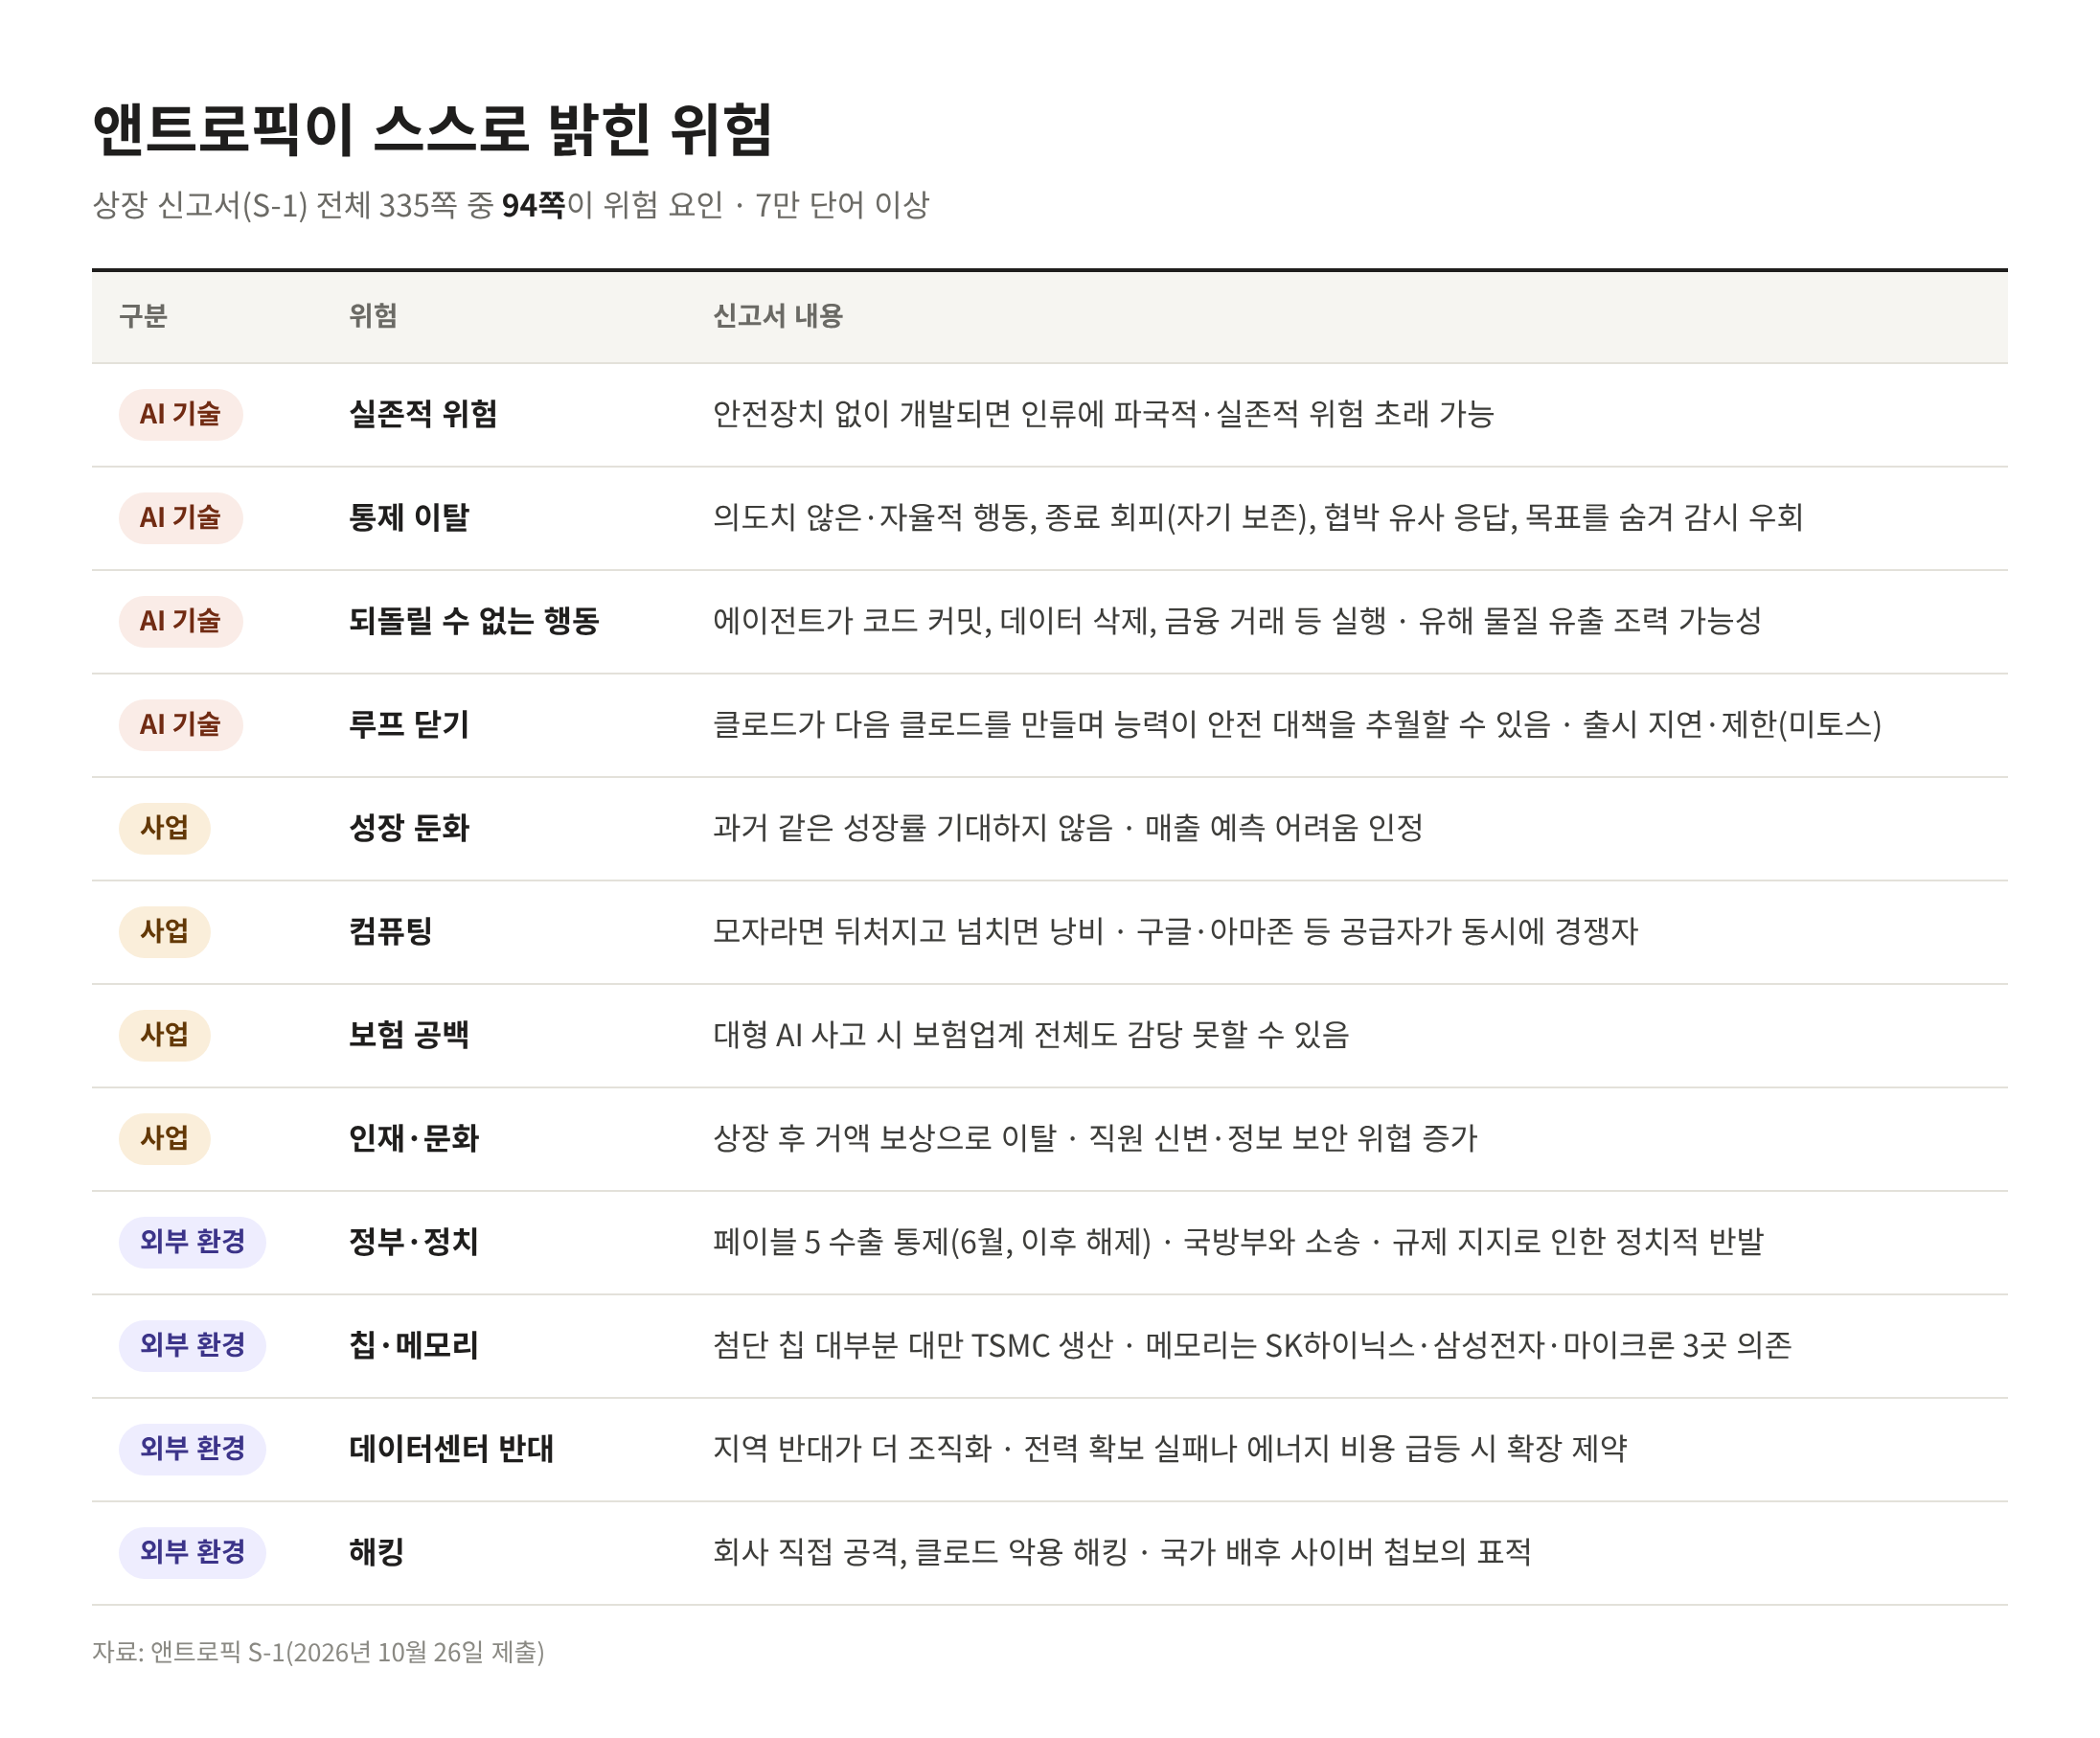
결국 시장은 3분기를 기점으로 피어오르는 ‘성장 둔화’ 시그널을 예의주시하고 있습니다. 3분기 매출은 168억 달러로 전 분기 대비 45% 늘었지만 2분기 성장률(141%)과 비교하면 기울기가 확 꺾였거든요. 매출 성장 곡선은 완만해지는데 앞으로 매년 갚아야 할 수백조 원의 인프라 약정 청구서는 고정돼 있습니다. 이 아슬아슬한 간극을 어떻게 메울지가 결국 앤트로픽의 상장 몸값을 결정하지 않을까요.