[출처: 세계일보]
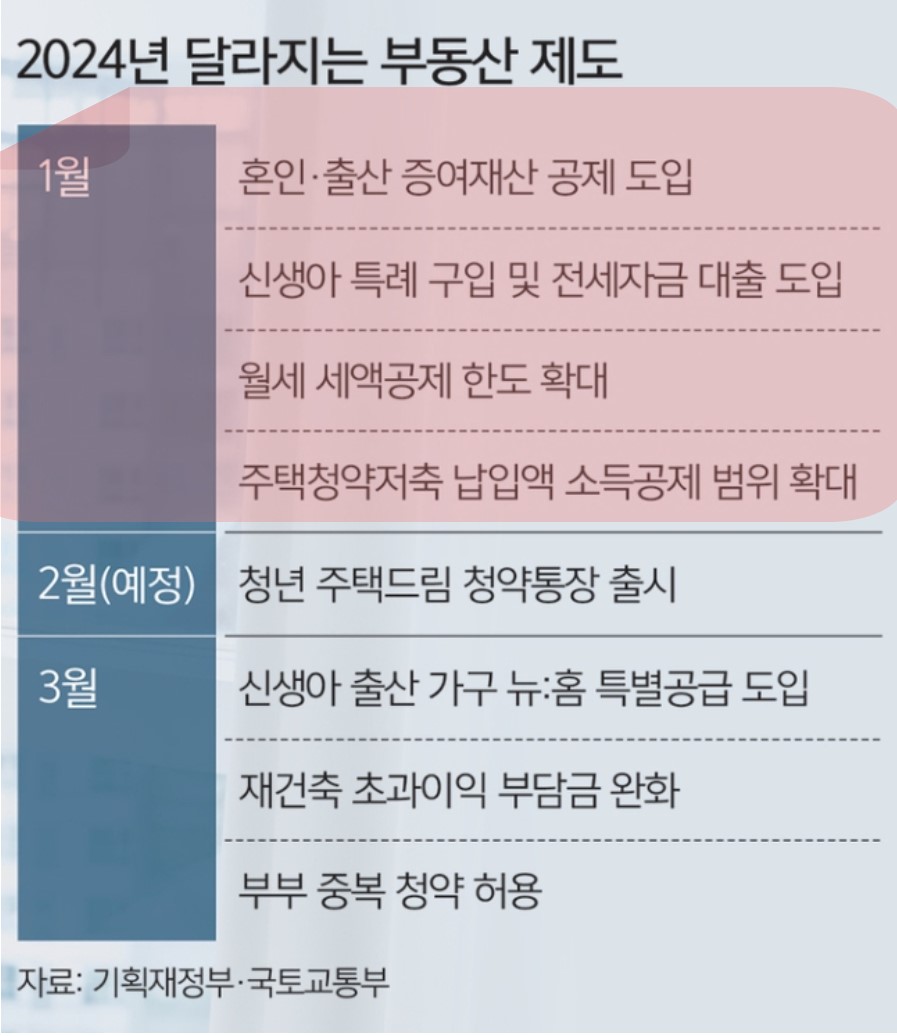
1월이니까 붉은색 부분만 담아볼게요. 가장 눈에 띄는 건 '신생아 특례'입니다.
작년 가장 핫한 단어 중 하나가 ‘특례보금자리론’이었죠. 기존 보금자리론에 ‘특례’를 붙여서, ‘소득 안 보고 돈 더 빌려줄게’라고 한 대출상품이에요. (why? 부동산 시장이 너무 죽어서 숨통 좀 틔워주려고)
2024년 새해 문을 ‘또 다른 특례’가 야심차게 엽니다. ‘신생아 특례 대출’입니다. 네, 맞아요. 아기를 많이 낳으라고 만든 대출 상품이에요.
한 마디로 정리하면, ‘아이 낳으면, 금리 1.6%에 5억까지 대출해줌’ 입니다.
누가 신청할 수 있나요?
- 집이 없는 무주택자로 아이가 있는 부부라면 신청할 수 있어요.
- 최저 연 1%대 금리로 최대 5억까지 주담대를 받을 수 있습니다.
- 부부합산 연소득이 1억3천만원 이하+순자산 4억 6900만원 이하여야 해요.
위의 조건을 갖췄다면 좀 더 주목해 볼게요.
1. 아이가 있다고 누구나 다 받는 건 아닙니다. 2023년 1월 1일 출생아부터 적용해요. 그리고 아직 태어나지 않은 임신 상태라면 받을 수 없답니다.
* 아! 혼인신고 안 하고 출산한 부부도 신청 가능합니다.
2. 어떤 집이든 다 가능한 건 아니에요. 9억원 이하, 전용면적 85㎡ 이하 주택 구입 시에만 해당합니다.
3. 그럼 얼마까지 빌려주느냐, 생애최초 주택 구입자라면 LTV 80%, 그 외는 70%예요. 단, 최대 한도가 5억입니다. 예를 들어, 두부가 8억짜리 주택 구입 시 LTV 70%을 받으면 5.6억이 나오지만 최대 5억만 받을 수 있다는 의미죠.
4. 가장 민감한 부분! 바로 금리입니다. 아무리 돈을 많이 빌려줘도 다달이 갚아야 할 이자가 높으면 빌릴 수가 없겠죠! 그래서 ‘신생아 특례대출’이 혜자스럽다는 건데요, 바로 금리가 1.6%~3.3%입니다. 현재 주담대 시중금리가 3.37~5.74%인 것에 비하면 놀랄 만한 숫자죠.
근데 왜 1.6%~3.3%로 범위가 있을까요? 바로 소득에 따라 금리가 다르게 적용돼요. 돈 더 벌면 금리가 좀 더 높은데요. 연소득 8500만원 이하는 1.6~2.7%, 8500만원 초과는 2.7~3.3%가 적용돼요.
* 단, 이건 특례금리이기 때문에 5년간만 지원됩니다.
금리 얘기를 좀 더 해볼게요. 이 상품 이름이 ‘신생아 특례 대출’ 이잖아요. 그러니 자녀 유무에 좀 더 포커싱 해야겠죠! 해당 대출 받고 아이를 한 명 더 낳았다, 그럼 1명당 금리가 0.2%p 낮아져요.
하나 덧붙이자면, 1주택자라 해도 슬퍼하지 마세요. 아이를 낳았다면 현재 받은 주담대를 ‘신생아 특례 대출’로 바꿀 수 있어요. 물론 금리 및 수수료 등을 따져보고 더 나은 선택을 하면 되겠죠.
매매말고 전세라면?
전세도 ‘신생아 특례 대출’로 가능합니다.
조건은 위와 같아요. 단, 소득 조건이 조금 다른데요. 부부합산 연소득이 1억3천만원 이하+순자산 3억 4500만원 이하여야 합니다. 그 외는 동일해요.
대출 받을 수 있는 주택 조건은...
전세 보증금 5억 이하, 전용면적 85㎡ 이하 주택에만 해당하고 대출한도는 3억 이내예요. 전세는 대개 2년 살잖아요? 그래서 계약 종료 시 대출금 갚으면 돼요.
이것도 금리가 중요하겠죠! 연소득 7천5백만원 이하는 1.1~2.3%, 7천5백만원 넘으면 2.3~3.0%가 적용돼요. 아이 1명 당 금리가 0.2%p 낮아지는 것도 동일하고요.
만약 이미 전세계약을 했는데 이것저것 따져보니 ‘신생아 특례 대출’이 더 이득이다? 싶으면, 전세계약 개시일로부터 3개월 이내에 이 상품으로 갈아탈 수 있습니다.
본 상품은 2024년 1월 29일부터 우리/국민/농협/신한/하나은행과 기금e든든 홈페이지에서 신청할 수 있습니다.
근데 왜 새해부터 이런 특례 상품을 내놓는거지?
그럴 수밖에 없는 게 우리나라 출산율이 엄청 떨어졌거든요. ‘23년 1~10월 태어난 아이가 19만6041명인데요, 이런 통계를 시작한 1981년 이후 20만명 밑으로 떨어진 건 처음이라고 해요. 인구가 계속 줄어드는 건 국력에 재난인데요, 그러다보니 아이를 더 낳게 하자는 방법이 부동산 제도로 이어진 겁니다.
[자세히 보기]
|