프랜차이즈 몸값은 ‘EBITDA×멀티플' | 시황 | | 주요 경제 지표 | | 기업 | | 수출 1조달러 눈앞인데 중소기업 연체율은 최고 | | 금융 | | 코스피 주간 전망 5200~5650 제시 | | 투자 | | 모건스탠리 "코스피 1만 시대 온다" 근거는 | | M&A | | 프랜차이즈 몸값은 ‘EBITDA×멀티플' | | IPO | | 구다이글로벌, 코스피 상장예비심사 신청 | | 승계 | | 25억 사옥 증여 시 절세 노하우 |
|
|
주요 경제 지표
| 코스피 |
5,100 |
▼ -3.59% |
| 코스닥 |
665 |
▼ -4.86% |
| S&P 500 |
7,561 |
▼ -0.40% |
| 나스닥 |
25,136 |
▼ -0.91% |
| 다우존스 |
52,347 |
▲ +0.10% |
| 휘발유(원/리터) |
1,854 |
▼ -0.01% |
| 국내금(원/돈) |
620,370 |
▼ -0.84% |
| 비트코인(원/코인) |
88,511,000 |
▼ -1.60% |
국내증시 11/16 | 미국증시 11/13 | 휘발유(한국석유공사) 11/16 | 국내금(신한) 11/16 | 비트코인(업비트) 11/16 15:34 기준
|
SO WHAT
|
|
|
|
오늘 급락은 AI 투자에 돈이 계속 돌 수 있느냐는 의문이 반도체 대형주에 한꺼번에 반영된 결과로 보입니다. 지난주 반등이 하루 만에 대부분 사라질 만큼 시장은 작은 악재에도 크게 흔들리는 구간이에요. 이번 주 엔비디아 실적과 앤트로픽 상장 결과가 그만큼 더 중요해졌습니다.
|
|
|
|
수출 1조달러 눈앞인데 중소기업 연체율은 최고
|
|
올해 누적 수출이 11월 10일까지 9637억달러를 기록해 1조달러까지 363억달러만 남았어요. 반도체가 11월 초순 전체 수출의 49.7%를 차지하며 증가세를 이끌었죠. 그런데 3분기 대기업 수출이 103.5% 늘 때 중소기업은 10.7% 증가에 그쳤고, 1~9인 소규모 업체는 오히려 1.7% 줄었습니다. 그사이 중소기업 대출금리는 9월 4.63%로 한 달 새 0.25%p 올랐고, 5대 은행 중소기업대출 연체율은 0.60%로 9년 반 만에 가장 높아요. 26일 금통위에서 기준금리가 3.25%로 오를 가능성이 큰데, 중소기업 부담은 얼마나 커질까요?
|
SO WHAT
|
|
|
|
수출 1조달러는 국가 전체로 보면 기록이지만, 실상은 소수 대기업에 성과가 몰린 결과입니다. 상위 10개 기업의 무역집중도가 60.9%로 2015년 통계 작성 이후 최고라는 점이 이를 보여줘요. 한은 분석에 따르면 중소기업은 금리 인상 후 9개월 전후에 충격이 몰렸습니다. 그렇다면 7·8월 인상의 여파는 내년 봄부터 본격적으로 나타날 수 있습니다. 중소기업은 지금 변동금리 대출 비중과 만기 구조를 점검하고, 정책금융으로 갈아탈 수 있는지 서둘러 알아봐야 합니다. 투자자는 수출 지표보다 협력사·내수 업종의 이자 감당 능력을 먼저 확인할 필요가 있습니다.
|
|
|
|
코스피 5200~5650 전망… 엔비디아 실적·앤트로픽 상장이 방향 가른다
|
|
키움증권이 이번 주 코스피 예상 범위로 5200~5650을 제시했어요. 지난주 코스피는 4.56% 오른 5290.53에 마감했고, 외국인도 7주 만에 순매수로 돌아섰습니다. 반면 미국 10월 CPI가 예상을 웃돌고 월러 연준 이사가 조건부 50bp 인상론을 꺼내면서, 미 10년물 금리는 다시 5.1%대로 올라섰죠. 18일 엔비디아 실적과 19일 앤트로픽 상장이 젠슨 황 사임 이후 커진 AI 투자 우려를 덜어줄 수 있을까요? 기사 원문보기↗
|
SO WHAT
|
|
|
|
이번 주 시장의 관심은 AI 실적 자체보다 AI에 돈이 계속 들어올 수 있느냐에 쏠려 있습니다. 칩 회사가 AI 기업에 자금을 대고 그 돈이 다시 칩 구매로 돌아오는 구조를 엔비디아의 새 경영진이 손보면 반도체 수요 전망도 함께 흔들릴 수 있어요. 한때 2조달러까지 거론되다 1조4000억달러로 낮아진 앤트로픽의 기업가치가 상장 뒤에도 유지되는지 역시 AI 투자심리를 가늠할 시험대입니다. 투자자는 지수가 반등했다고 서두르기보다 엔비디아의 다음 분기 전망과 앤트로픽 상장 후 주가를 확인한 뒤 반도체 비중을 조절하는 편이 낫습니다. AI 투자를 앞둔 기업은 미 금리 5%대가 길어질 때를 대비해 늘어날 자금조달 비용을 미리 계산해 둘 필요가 있습니다.
|
|
|
|
모건스탠리 "코스피 1만 시대 온다"… ROE 8%→14%, 주주환원 50~60%가 조건
|
|
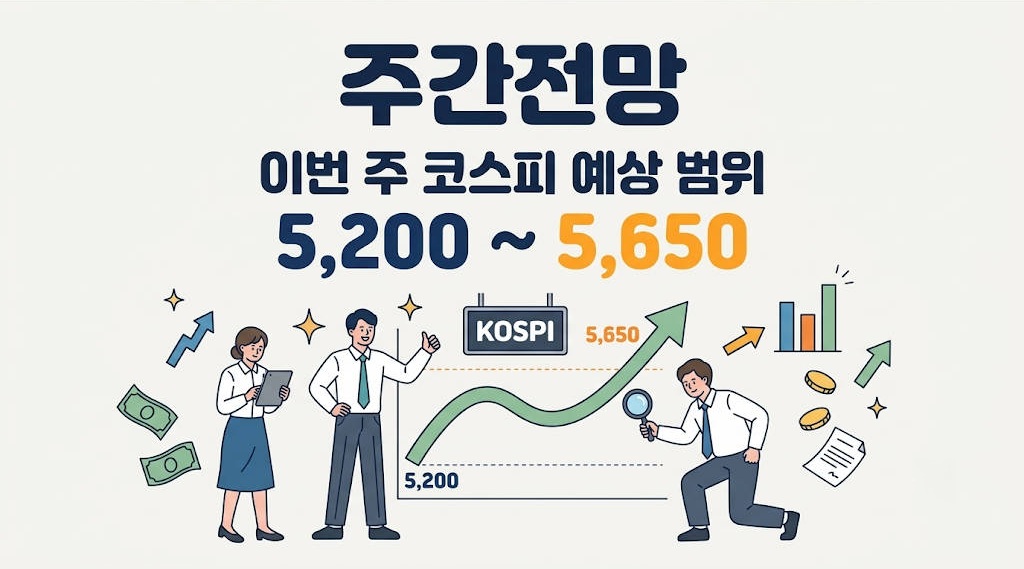
모건스탠리가 11일 낸 보고서에서 한국 증시를 '향후 5년 최고의 주식 스토리'가 펼쳐질 것으로 내다봤어요. 3~5년 안에 코스피가 1만 선 위에 안착할 수 있다고 봤습니다. 10일 종가 5239의 두 배 가까운 수준이에요. 근거로는 디지털 AI·피지컬 AI·방산·전력이라는 4대 투자 사이클과 반도체 호황, 자본시장 개혁을 들었습니다. 이에 따라 기업 ROE는 약 8%에서 2030년 14% 이상으로, 배당과 자사주를 합친 주주환원율은 35~40%에서 50~60%로 높아질 것으로 내다봤죠. 강세 시나리오에서는 1만2000까지 제시했는데, 그 전제는 무엇일까요? 기사 원문보기↗
|
SO WHAT
|
|
|
|
이번 전망에서 눈여겨볼 점은 지수 상승분의 55%를 이익 증가가 아니라 밸류에이션 재평가에 기대고 있다는 것입니다. 기업이 바뀌지 않으면 숫자도 실현되기 어려운 구조인 셈이에요. 보고서 역시 상호출자, 보수적인 현금 보유, 소액주주 홀대가 이어지면 코리아 디스카운트가 기대만큼 좁혀지지 않을 수 있다고 경고했습니다. 기업은 투자와 주주환원의 균형을 시장에 어떻게 설명할지 준비해야 합니다. 투자자는 지수 전망보다 ROE 개선과 환원 정책을 실제로 이행하는 종목을 골라낼 필요가 있습니다.
|
|
|
|
프랜차이즈 몸값은 ‘EBITDA×멀티플'… 공차는 340억→9000억, 피자헛은 회생
|
|
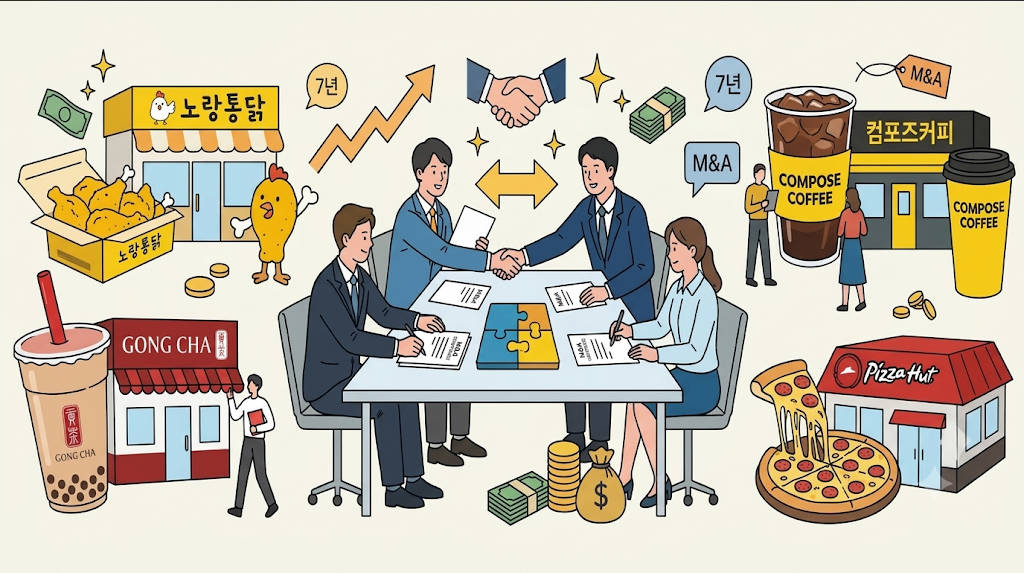
K-푸드 열풍과 꾸준한 현금창출력 덕분에 국내 프랜차이즈가 M&A 시장의 단골 매물로 떠올랐어요. 공차는 2014년 약 340억원에 팔린 뒤 두 차례 주인이 바뀌었고, 올해는 약 9000억원 규모의 매각 계약까지 맺었습니다. 노랑통닭도 2020년 사모펀드에 인수된 뒤 매출이 502억원(2019년)에서 1336억원(2025년)으로 불어났죠. 반면 피자헛은 차액가맹금 소송에서 대법원 패소가 확정된 뒤 회생절차를 밟았고, 명륜당은 오너 리스크 때문에 브랜드 일괄 매각이 무산됐어요. 같은 업종에서 몸값을 가른 기준은 무엇이었을까요? 기사 원문보기↗
|
SO WHAT
|
|
|
|
프랜차이즈 몸값은 '얼마나 버느냐'보다 '그 이익을 믿을 수 있느냐'에서 갈리는 셈입니다. 샤브올데이는 영업이익이 700억원을 넘었지만 영업현금흐름이 마이너스여서 제값을 받지 못했어요. 매각을 생각하는 기업이라면 적어도 2~3년 전부터 세 가지를 점검해야 합니다. 물류·로열티 같은 반복 매출의 비중, 차액가맹금·필수품목 계약 리스크, 대표 한 사람에게 얼마나 기대고 있는지입니다. 투자자는 EBITDA보다 현금흐름의 질과 폐점률을 먼저 볼 필요가 있습니다.
|
|
|
|
구다이글로벌, 코스피 노크… 매출은 4배 가까이, 부채비율은 575%로
|
|
'조선미녀'를 보유한 구다이글로벌이 13일 한국거래소에 코스피 상장예비심사를 신청했어요. 2015년 유통사로 출발해 조선미녀, 스킨1004, 스킨푸드를 차례로 인수했고, 업계에서는 '한국판 로레알'로 불립니다. 지난해 연결 매출은 1조4718억원으로 294.5% 늘었고, 영업이익도 2734억원으로 98.5% 증가했죠. 반면 부채비율은 575.5%로 1년 새 363.9%p 뛰었고, 이자비용은 667억원으로 전년의 약 12배에 달했어요. 상장이 꼭 필요한 이유는 따로 있다고 하는데요? 기사 원문보기↗
|
SO WHAT
|
|
|
|
이번 상장은 성장을 위한 자금 조달보다 인수 비용을 정리하는 성격이 더 강해 보입니다. 8000억원 규모 CB에는 적격상장을 하지 못하면 투자자가 조기상환을 청구할 수 있는 조건이 붙어 있습니다. 공모가가 기준가를 밑돌면 전환가격이 조정될 수도 있죠. 결국 상장 시점과 공모가를 정할 때 회사가 쓸 수 있는 선택지가 좁은 셈이에요. 투자자는 인수한 브랜드들이 이자를 감당할 만큼 현금을 만들어내는지 먼저 봐야 합니다. 아이유닉 등에서 영업권 손상이 시작됐다는 점도 같이 챙겨볼 대목입니다. M&A로 몸집을 키우려는 기업이라면 인수 대금을 조달할 때 상장 같은 조건을 거는 것이 나중에 협상력을 얼마나 깎는지 필요가 있습니다.
|
|
|
|
25억 사옥 증여, 아들 혼자 받으면 8.6억… 셋이 나누면 6.5억
|
|
시가 25억원짜리 건물을 아들 한 명에게 증여하면 증여세·양도소득세·취득세를 합쳐 약 8억6300만원이 듭니다. 아들, 며느리, 성년 손자에게 3분의 1씩 나누면 약 6억4600만원으로 줄어, 차이가 약 2억1700만원이에요. 한 사람당 받는 재산이 약 8억원으로 낮아지면서 40%가 아닌 30% 세율이 적용되기 때문입니다. 다만 손자 몫은 세대를 건너뛴 증여라 30% 할증이 붙어 가장 많은 세금을 내고, 아들과 며느리 둘에게만 나누면 절감액은 약 1억5900만원으로 줄어요. 나눠 준다고 끝은 아닌데요, 함정은 어디에 있을까요? 기사 원문보기↗
|
SO WHAT
|
|
|
|
절세는 지분을 얼마나 잘게 나누느냐에서 끝나지 않습니다. 증여한 뒤 어떻게 관리하느냐에서 결과가 정해지는 셈이에요. 사망 전 10년 안에 아들에게, 5년 안에 며느리·손자에게 준 재산은 상속세 계산 때 다시 합산됩니다. 며느리와 손자 지분도 이름만 올려 둔 것이 아니라 실제 재산이어야 해요. 여기에 자녀 대신 부모가 증여세를 내주면 그 돈도 추가 증여로 볼 수 있다는 점까지 감안하면, 사옥 승계를 고민하는 대표가 따져야 할 순서는 분명합니다. 세금이 가장 적은 안을 고르기 전에 수증자별 납세자금, 앞으로의 매각·상속·경영권 계획, 공동소유로 의사결정이 복잡해질 가능성부터 점검해야 합니다.
|
|
|
|
오늘의 쏘왓레터는 여기까지입니다.
유익하셨다면 주변에도 가볍게 공유해주세요.
|
|
|
본 뉴스레터는 발신 전용 메일로 투자 권유가 아닌 참고용 정보 제공을 목적으로 합니다.
수신을 원치 않으시면 [수신거부]를 눌러주세요.
서울 서초구 반포대로 79 1F 중기이코노미
비즈니스 제휴 문의 : newsletter@junggi.co.kr
ⓒ 2026. 중기이코노미 뉴스레터 All Rights Reserved.
|
|
|
|