🔵 POSCO IR에서 반드시 체크해야하는 부분 등 요약 자료입니다. [2026.7.12. (72회)]
포스코 Investor Day
최근 삼전닉스가 한국에서 가장 핫하다지만 포스코홀딩스에 대한 투자는 근거가 분명합니다.
포스코는 아직도 시가총액 24~25조를 전전하며 30만원 전후의 주가를 전전하고 있지만 동사는 주당 100만원 이상의 밸류도 충분히 가능하며 잠재력만큼은 굉장히 뛰어나다고 평가할 수 있겠습니다.
특히 얼마전에 있던 7월 2일 POSCO Investor Day는 이러한 잠재력을 구체적으로 제시하는 자리였습니다.
이번 총 63페이지에 달하는 포스코 IR 자료에는 하나하나 뜯어보면 좋은 내용이 정말 많습니다.
영상에는 한번에 넣지는 못했지만 앞으로도 자료들을 차차 풀어서 정리하겠습니다.
대표적으로 이번 IR에서 중요한 부분으로는 ①2028년과 2035년 기준 리튬판가 20$ 기준에서의 매출액과 영업이익 가이던스를 아주 깔끔하게 정리해줬고 ②사업부별 상세현황과 ③향후 비전까지 모두 공개했습니다.
그리고 회사에서 제가 말씀드린 부분을 반영하신건지 실적발표에서 그동안 한심한 애널리스트들의 정말 수준낮은 질문들에만 답변하는 수동적 IR에서 벗어나 대표까지 나서 주도적인 IR을 진행했다는 점에서 큰 점수를 부여할 만합니다.
이번 IR자료에서도 회사는 여러번 '성장'을 강조하며 리튬은 물론이고 기존 철강과 LNG에도 전부 성장의 이미지를 주기 위해 애쓰는 모습입니다.
따라서 포스코를 분석하고 조사한다면 가장 핵심은 무엇보다도 '성장'의 중심에 있는 2차전지와 리튬이 되어야 할 것입니다.
하지만 실적발표 컨퍼런스콜에 참석하는 자칭전문가들은 이악물고 리튬과 2차전지에 대해서는 함구하고 쓸데없는 하청근로자 직고용문제를 물어보거나 아는 척을 하고 싶은건지 아주 사소한 부분만 집중적으로 언급합니다.
이는 앨버말 컨콜과는 차원이 다른 수준으로 질이 낮다는 문제가 있었습니다.
그러한 한계를 이번 IR로 상당부분 커버했는데, 이번에는 산출근거를 천천히 다시 정리하고 영상에서는 시간관계상 못드린 말씀까지 간략히 첨부하겠습니다.
(하단 버튼은 5월에 공유한 PDF자료 링크입니다.) |
|
|
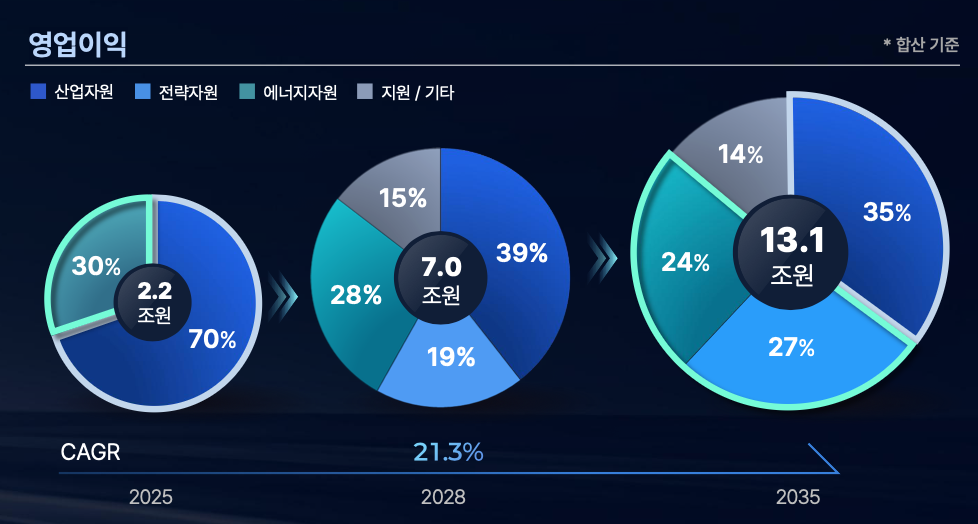
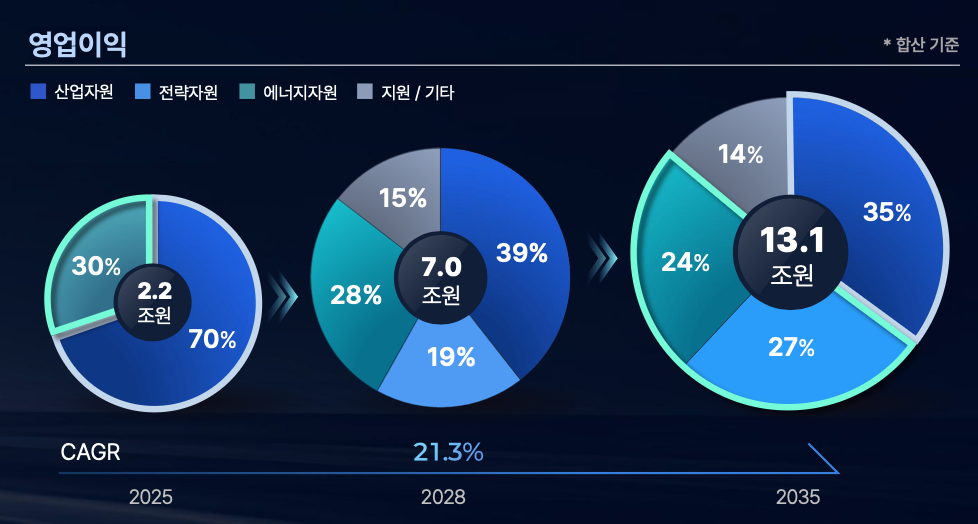
이번 IR에서 포스코는 연도별 영업이익 가이던스를 제시하였습니다.
전사 영업이익 기준, 2028년에는 7조, 2035년에는 13.1조인데, 영상에서도 말씀드렸지만 이는 대단히 보수적인 가이던스입니다.
왜냐하면 우리가 집중적으로 추적하는 리튬에 대한 영업이익 값을 리튬판가 20불에 고정하여 지나치게 타이트하게 책정되었기 때문입니다.
그렇다면 리튬 영업이익을 따로 빼서 살펴보겠습니다.
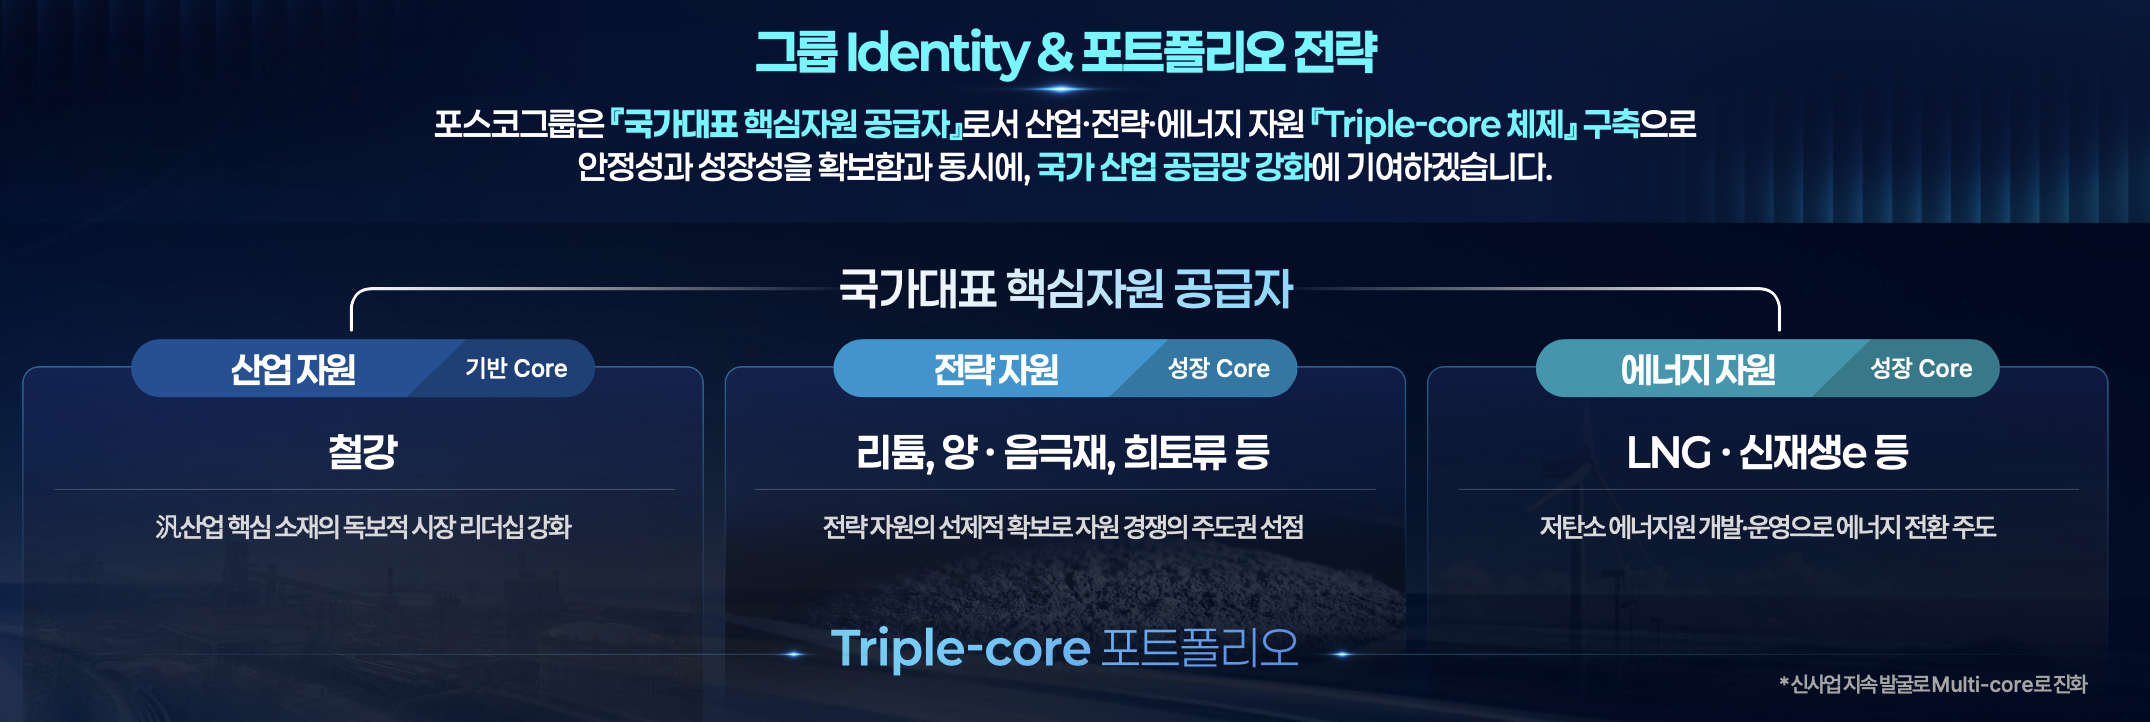
위 자료 기준으로는 리튬을 "전략자원"으로 분류하였는데, 도표상 색상은 하늘색입니다. |
|
|
[위 슬라이드 기준으로는 가운데]
전략자원에는 리튬, 양/음극재, 희토류 등이 포함됨.
연평균 21.3%씩 전사 영업이익을 늘려나가겠다는 비전은 물론 공격적입니다.
하지만 제시한 표 기반으로 보면 회사에서 제시한 가이던스는 리튬단일 영업이익으로 보면 2028년 1.33조, 2035년 3.53조입니다.
이는 얼핏 보면 꽤 많아보이지만 현재 포스코의 시가총액이 24~25조 수준을 전전하고 있다는 점에서 그닥 특징적이지는 않은 수준입니다.
당초 저는 아르헨티나 염호에서 10만톤 리튬에 대한 생산과 판매를 가정할 때, 매출액 5.51조에 8불 판가를 적용하여 OPM 77.5% 下 4.27조 원의 영업이익을 추정하였습니다.
(리튬판가40$/kg)
이렇게 실적규모를 추산하는 계산식을 사용하는 것에 대해서는 포스코 관계자분께 큰 무리는 없다는 답변을 인터배터리 행사장에서 받기도 했습니다.
그런데 이번 IR자료의 영업이익은 이보다 훨씬 작은데, 이러한 이유는 회사에서는 리튬판가 추정치를 20$/kg으로 고정했기 때문입니다.
따라서 2028년 7조 비전을 제시하였지만 2028년에 리튬판가가 20불보다 더 높게 형성된다면 실적 볼륨이 이보다는 훨씬 더 커질 수 있다는 것입니다.
보다 더 자세히 살펴보겠습니다. |
|
|
[2028 실적]
조건:
1. 회사에서 제시한 2028년 실적에는 전체적인 준공 타임라인으로 볼 때, 아르헨티나 리튬 염호 Capa는 100,000톤이 아닌 50,000톤만 적용해야 할 것으로 보입니다.
2. 염호에 대한 생산원가는 규모의 경제 효과 달성에 따라 Capa가 확장될수록 줄어들 수 있습니다. 그러나 파악할 수 없는 부분은 계산식에 반영하지 않겠습니다. 이전 컨콜에서 언급되었던 9불을 원가로 적용합니다.
3.(참초) 상세 계산식을 전부 자세히 나열하지는 않겠습니다. 자세한 계산식은 해당 영상을 참조하여주시면 감사드리겠습니다. |
|
|
[계산]
먼저 수산화리튬(LH) 20$/kg 기준으로 5만톤 염호에서 발생하는 이익을 추정한다면 다음과 같습니다.
① 아르헨티나 염호
kg당 마진: 20-9 = 11$/kg
총 영업이익: 50,000,000 x 11 = 5.5억 달러
원화 환산(USD환율: 1,500) = 8250억 원
|
|
|
② 호주 리튬 지분
다음으로는 굉장히 중요한 미네랄리소스사와의 합작 리튬지주사 투자건입니다.
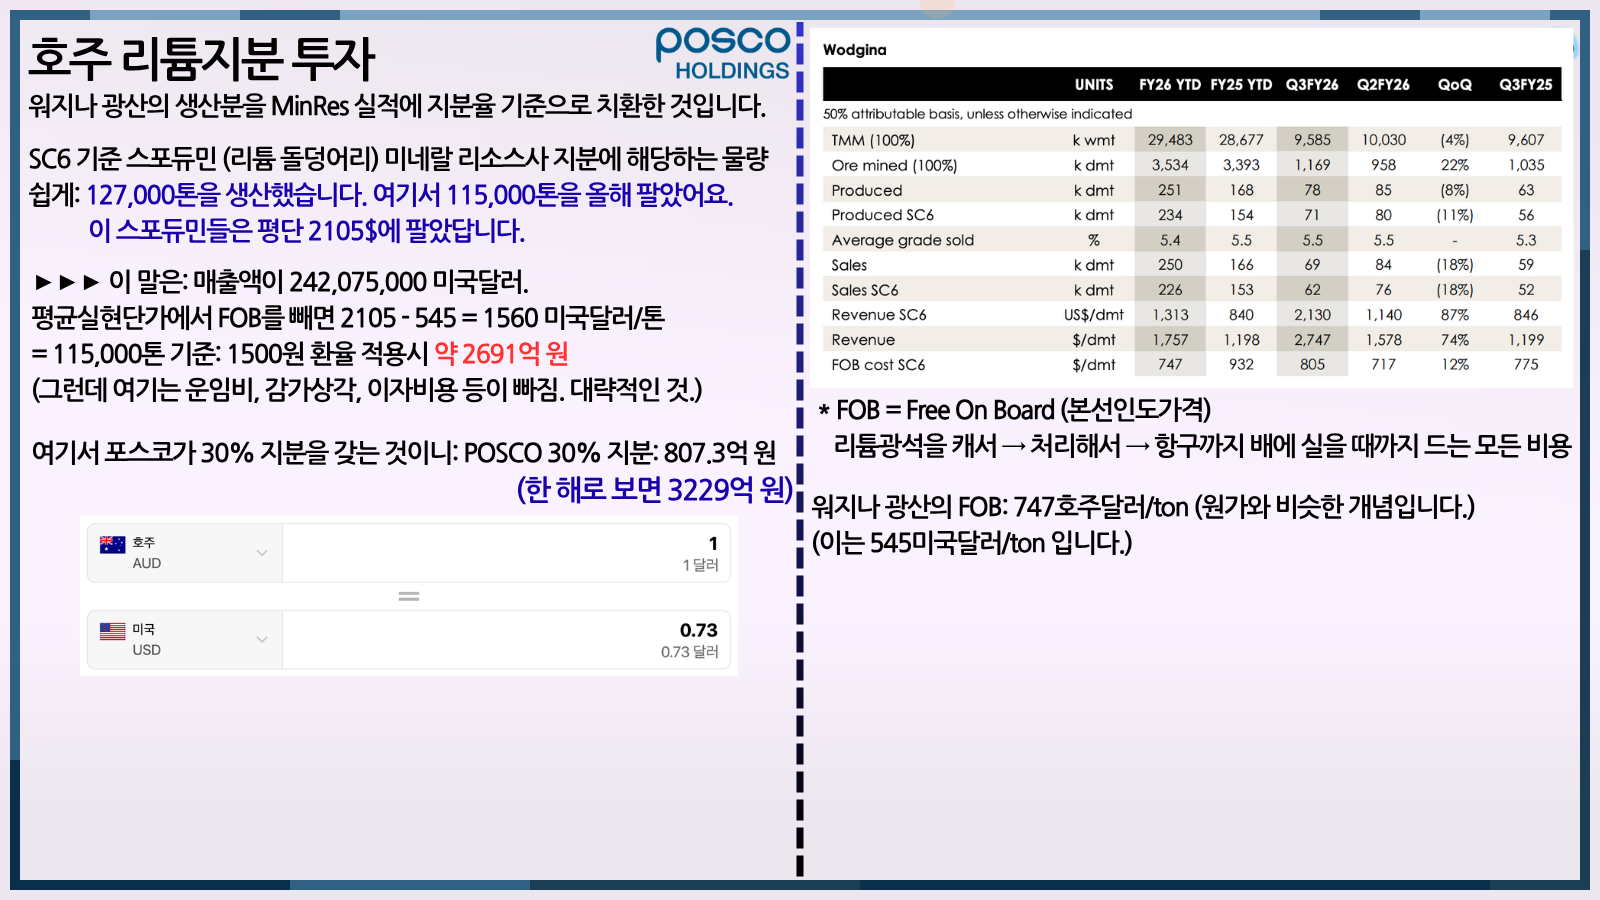
당초에는 위 계산식에 따라: 3229억 원을 산입하였습니다.
이 계산식은 미네랄리소스 자료를 기반으로 리튬 스포듀민 평균실현가를 2105$/ton으로 계산하였습니다. |
|
|
그런데 위 자료에 보시면 아주 작은 글씨로 리튬가격에 정광가를 9.7% 비율로 적용한다고 써있습니다.
따라서 포스코 IR자료에서는 최종 리튬 산화물 기준 판가가 20$/kg라면, 스포듀민 판가 1940$/ton을 사용한 것으로 보입니다.
즉. 계산 기초 자체는 제 계산식에서 사용한 미네랄리소스 자료의 2105$/kg과 큰 차이는 없습니다.
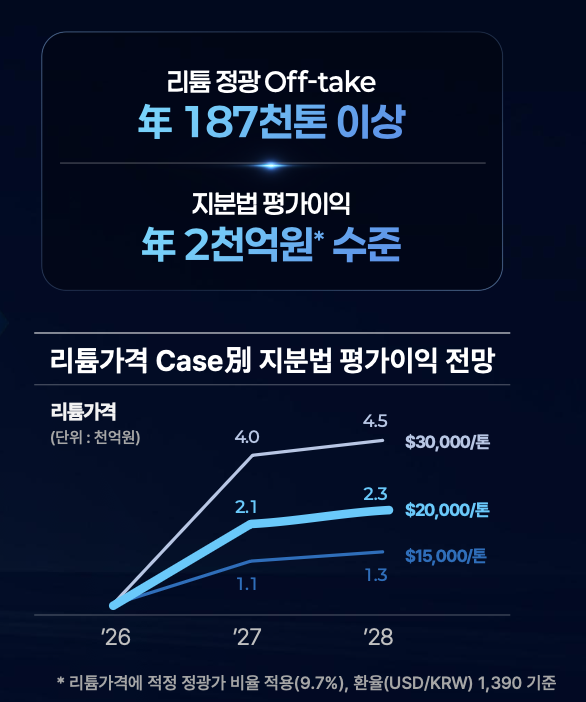
이번 포스코 IR자료에 따르면 리튬 가격 20$/kg 기준 (가운데 하늘색)지분법 평가이익은 2,100~2,300억 원이며 리튬 정광 오프테이크 물량이 187,000톤이라는 설명입니다.
30$ 기준으로는 4,000~4,500억 원으로 리튬사업이 원가가 고정된 상태에서 판가가 상승할 경우 레버리지 효과가 극대화된다는 점을 여기서도 확인할 수 있습니다.
따라서 독자분들께서는 2028년 리튬 판가가 20~30불 사이에서 움직인다면 기준 호주 지분에서 발생하는 영업이익 추정치를 2300~4500억 원으로 보시면 되겠습니다.
(기존에 제가 계산했던 3229억 원을 사용해도 문제는 없어보입니다.) |
|
|
③ 필바라 리튬솔루션 가공마진
다음으로는 오프테이크 물량 187,000톤 + a에 대한 가공마진을 계산해야합니다.
포스코 컨콜에서도 확인할 수 있듯, 현재 판가 기준에서 가공마진은 발생하지 않습니다.
따라서 필바라 리튬솔루션의 경암형 리튬자원의 밸류를 책정하기가 애매한 부분이 있으며, 사실 이 사업장의 밸류는 아르헨티나 염호보다 크게 떨어진다고 보고 있습니다.
앞으로도 필바라 리튬솔루션의 가공마진은 앞으로 스포듀민 ↔︎ 최종산화물간 스프레드가 발생하느냐에 따라 결정될 것으로 보입니다.
즉, 앞으로 리튬판가가 40불, 80불, 심지어는 100불이 넘더라도 같은 기간 스포듀민 판가가 더 빠르게 치솟는다면 아무리 리튬판가가 좋아져도 해당 사업장에서는 수익이 발생하지 않습니다.
따라서 추정이익을 전혀 가늠할 수 없기에 향후 실적을 가늠하는 작업에 있어서도 경암형 43,000톤 밸류는 빼고 보거나 내지는 조금만 포함하는 것이 올바른 분석으로 보입니다.
(리사이클링 물량도 마찬가지) |
|
|
④ 결론
1. 기존 계산식:
8,250(아르헨) + 3,229(지주사) =11,479억 원 (1.14조)
2. 자료 수정:
8,250(아르헨) + 2300~4500 + (P-PLS)가공마진 = 1.33조
따라서 20불 판가 기준에서 보면 제 기존 계산식과 큰 차이는 없습니다.
하지만 그렇다는 점에서 만약 리튬 판가가 상승한다는 가정을 할 때의 이 이익규모는 레버리지 효과에 따라 훨씬 더 커질 가능성이 있는 것입니다.
쉽게 말씀드리면 리튬 판가가 20 → 30불이 될 경우 리튬은 고작 1.5배 올랐지만 실적 규모는 충분히 2배 상승할 수 있습니다.
[40불 기준: 5만톤]
kg당 마진: 40-9 = 31$/kg
영업이익: 15.5억 달러
원화 환산: 2.325조 원
⭐️ 20불 대비 영업이익 2.81배 상승
따라서 사측에서 제시한 자료는 향후 리튬판가 상승을 가정하지 않은 계산에 근거하고 있는 보수적 추정치입니다.
그러나 이것이 문제라는 것은 아닙니다.
회사 입장에서는 앞으로 전망이 불가능한 리튬판가에 따라 IR자료를 낼 수는 없습니다.
게다가 켄트 마스터스 앨버말 CEO의 입장과 같이 단기적인 리튬판가는 100% 중국 정부 마음이기 때문에 리튬 판가도 마찬가지로 예측이 불가능한 영역입니다.
따라서 2028년 30불 기준 리튬판가에 근거한 IR자료를 제시할 수는 없기 때문에 20불로 잡은 것으로 보입니다.
하지만 투자자 관점에서 볼 때, 이것을 아무 생각없이 받아들일 수는 없고 산출 근거를 면밀히 따져서 기존 자료와 비교할 필요가 있겠습니다.
즉, 7조를 아무 생각 없이 7조로 보는지, 혹은 그 이면을 곰곰이 뜯어보면서 파악하는지의 차이입니다. |
|
|
결론적으로 이 IR자료의 영업이익은 리튬판가가 상승할 경우 더 높게 볼 여지가 있습니다.
그렇다면 7조 이상의 영업이익을 낼 수 있는 회사의 시가총액이 지금 24조 수준이라는 것입니다.
한국시장이 지금 삼전닉스 2배 레버리지 ETF 등으로 그야말로 완전 도박판이 되어 망가지긴했지만... 얼마나 말도 안 되는 저평가 상태인지를 알 수 있는 대목입니다.
포스코홀딩스는 리튬판가가 저점 대비 3배가량 상승하는 동안에도 사실상 전혀 주가가 오르지 못했고 그만큼 점점 더 밸류 대비 극심한 저평가상태에 빠지고 있습니다.
인베스터 데이 자료들은 다뤄야하는 내용들이 더 많기 때문에 조만간 있을 2분기 실적발표에서 더 자세히 정리해서 공유드리겠습니다.
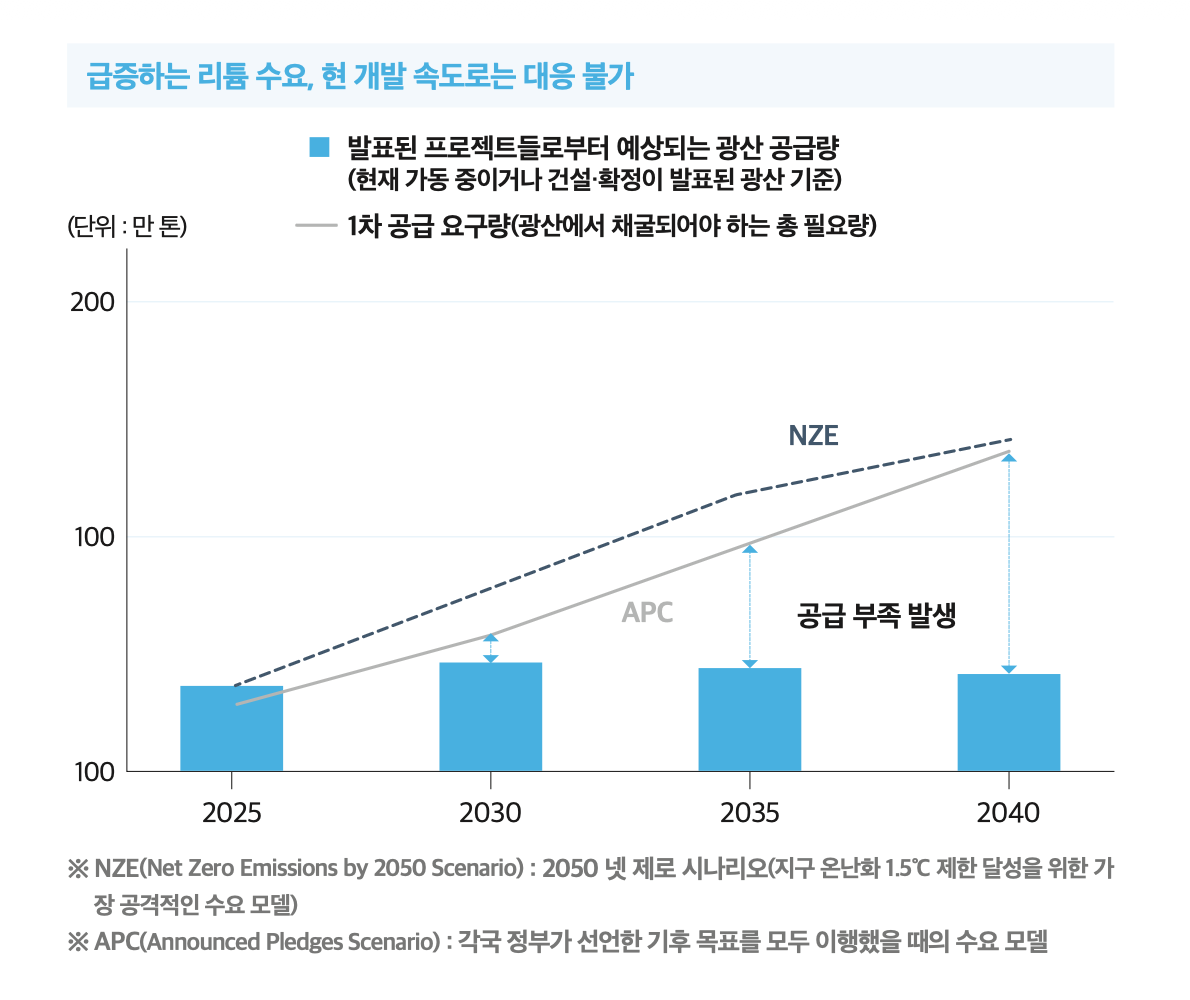
[리튬 공급부족에 대해서] |
|
|
① 포스코 물량소화가 가능한지?
그런데 리튬시장은 조금 더 입체적으로 이해할 필요가 있습니다.
일부 독자분들께서는 리튬염호 Capa가 왜이렇게 시원시원하게 늘어나지 않는지에 대해 답답함을 느끼실 수도 있습니다.
하지만 포스코가 생산하는 10만톤을 전체시장 리튬 판가 하락 없이 시장에서 소화해낼 수 있는지도 생각해 볼 만한 문제입니다.
최근 젠샤워 리튬광산이 재가동에 들어간다는 소식이 있었고 여기서 추가되는 리튬공급량은 46,000톤(LCE 기준)입니다.
이 소식 이후 리튬판가는 고점을 찍고 하락했습니다.
46,000톤 물량에도 이렇게 예민하게 반응하는 시장인데, 포스코가 10만톤까지 빠르게 증설할 경우 이것 역시 판가에 영향을 미칠 수밖에 없습니다.
물론 최근 리튬판가에는 젠샤워뿐만 아니라 라이센스 문제로 채굴이 중단된 중국 레피돌라이트 광산들이 점진적으로 모두 가동에 들어가는 상황까지 가격에 반영된 것으로 보입니다.
하지만 그만큼 이 시장이 미성숙한 시장이고 투기세력들로 인해 예민하다는 점을 파악할 수 있겠습니다.
아래 이미지는 22번 회원용 영상으로 공유한 내용중 일부이지만 이 부분은 포스코 투자에 있어서도 큰 도움이 될 것 같아 공유합니다. |
|
|
따라서 포스코가 생산량을 빠르게 늘리는 것 역시 아직 성숙하지 않은 리튬시장에는 부담이 될 수도 있습니다.
이것이 포스코가 아주 빠르게 Capa를 늘리는 것이 그닥 전략적이라고만 볼 수 없는 이유이기도 합니다.
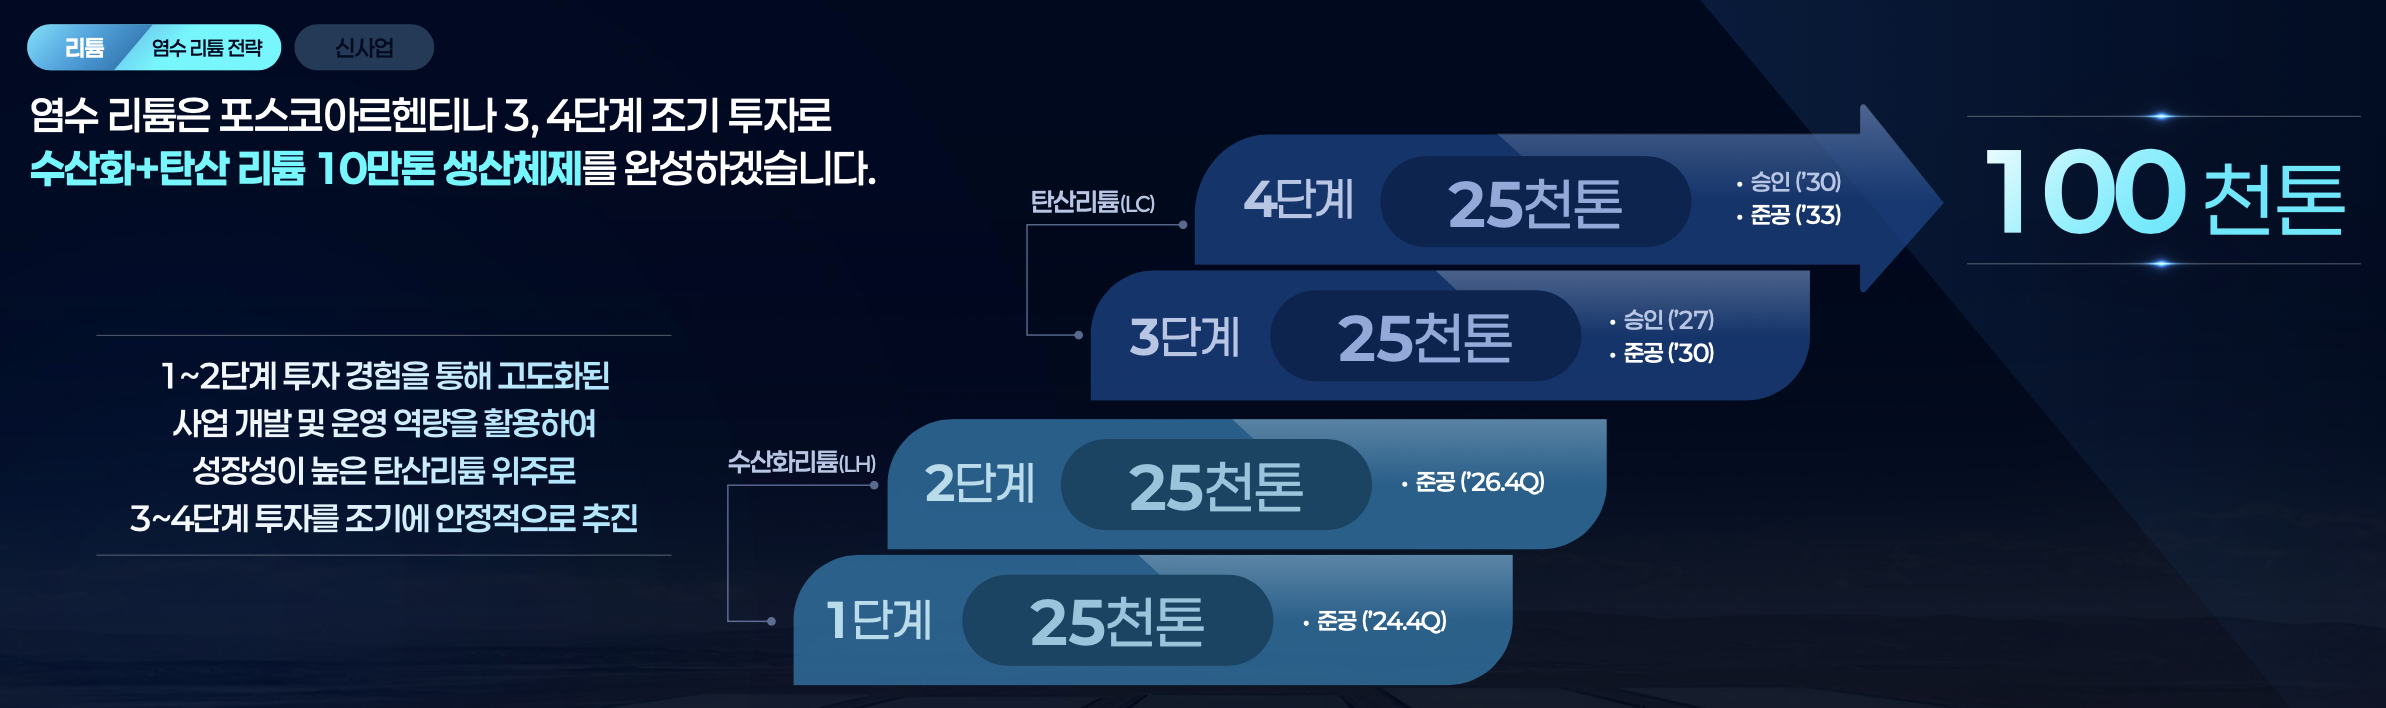
이번 IR자료에 따르면 5만톤 준공이 올해 4분기이고 2030년 7.5만톤까지의 확장까지는 타임라인을 길게 두고 있습니다.
물론 리튬 판가가 ESS수요가 없던 시절의 수준까지 처박힐 가능성은 제한적이지만 언제든지 판가 하락이 발생할 수 있고 양산 수익성이 위협받을 수 있는 만큼 확장은 신중할 필요가 있습니다.
포스코의 리튬이 글로벌 리튬시장에 판가 하락 압력을 불어넣을 수도 있습니다. |
|
|
② 중국 시장에 대하여
이어서는 이 부분도 말씀드릴 필요가 있어보입니다.
일각에서는 중국배터리 산업이 완전히 멸망해버리고 중국전기차가 공중분해되기만을 염원하시는 분들이 계십니다.
이는 과거 2023년도에 K배터리붐을 일으켰던 인플루언서분에 따라 입혀진 한국내부적인 프레임인데, 리튬쪽으로 넘어오면 이렇게 단순하게 볼 수 없습니다.
포스코의 리튬사업부가 높은 영업이익을 달성하기 위해서는 높은 리튬판가가 필수적이며, 직접채굴 사업은 판가에 따른 레버리지 효과가 굉장히 강력합니다.
물론 리튬판가가 상승하든 말든 수급따라 유행따라 계속 처박히는 포스코의 주가에는 심각한 문제가 있지만... 어쨌든 포스코가 호실적을 내기 위해서는 리튬시장이 좋아야합니다.
그런데 리튬시장을 논함에 있어서는 중국내수의 영향력도 결코 무시할 수 없습니다.
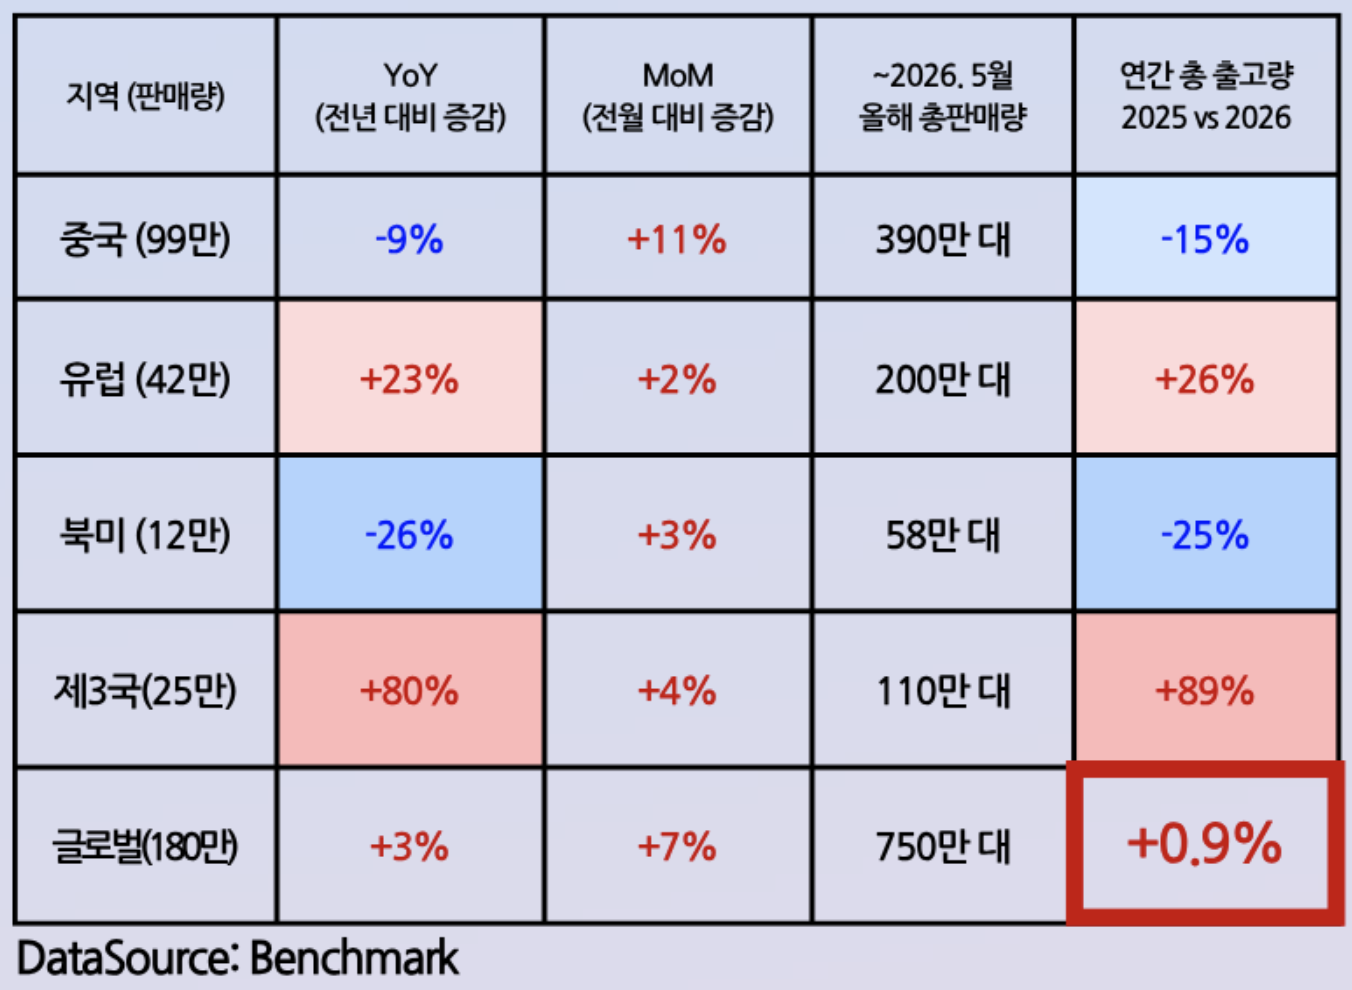
위 표는 이전에도 공유했던 5월까지의 전 세계 EV 출고량 동향인데, 트럼프가 일으킨 이란전쟁으로 전기차 수요가 유럽과 제3국에서 증가했음에도 불구하고 글로벌 YoY 0.9% 성장에 그쳤습니다.
이렇게 미미한 수준의 성장에 그친 이유는 통계적으로 중국정부의 EV지원 중단에 따라 올해 전체적으로 전년 대비 중국 내수시장이 -15% 역성장했기 때문입니다.
이러한 수요의 감소는 당연히 전체적인 리튬시장에 악영향을 미칩니다.
물론 차량의 대형화에 따라 1대당 들어가는 배터리 크기는 커지고있지만 중국시장이 지금 규모를 유지하지 못하고 흔들린다면 포스코의 수익성 역시 장담할 수 없습니다.
(참고: 포스코의 주력은 수산화리튬(LH)이기 때문에 중국주력 LFP에 들어가는 탄산리튬(LC)와 상관없다는 애널 의견이 있는데, 결코 그렇게 볼 수 없음. 둘은 방향성이 굉장히 비슷하고 리튬시장이 LC,LH를 까다롭게 구분할만큼 성숙하지도 않았기 때문)
그렇기 때문에 만약 포스코에 투자하는 리튬투자자라고 한다면... 중국전기차 산업이 망해버리기만을 기도할 수는 없겠습니다.
개인적으로는 중국전기차에 대해서는 버니 모레모의 커넥티드 법안 발의안과 같은 생각이지만 리튬투자자라면 중국과 한국을 그렇게 이분법적으로 볼 수는 없는 문제입니다.
정치논쟁에 휘말려 마치 녹내장이 낀것처럼 흐릿흐릿하게 보기보다는 발생하는 이벤트들을 깨끗하고 정확히 판단하시면 좋겠습니다.
이후에도 중국내수를 포함한 리튬시장 동향은 계속 추적하며 자료를 공유하도록 하겠습니다. |
|
|
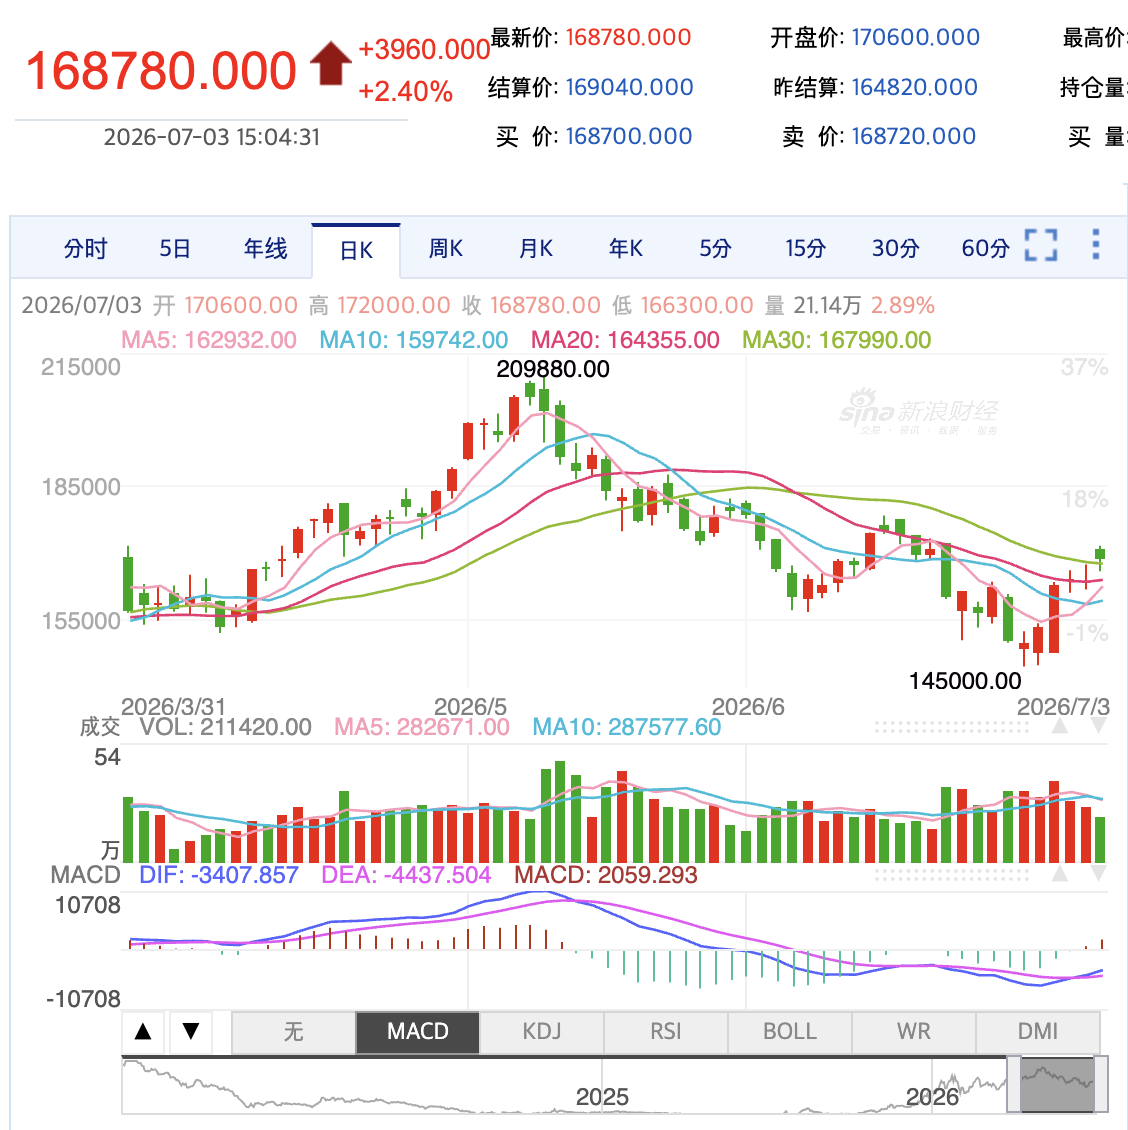
이번주 리튬 판가도 간략히 공유드립니다.
중국기준 탄산리튬은 지난주 168,780 대비 -10.1% 하락하였습니다.
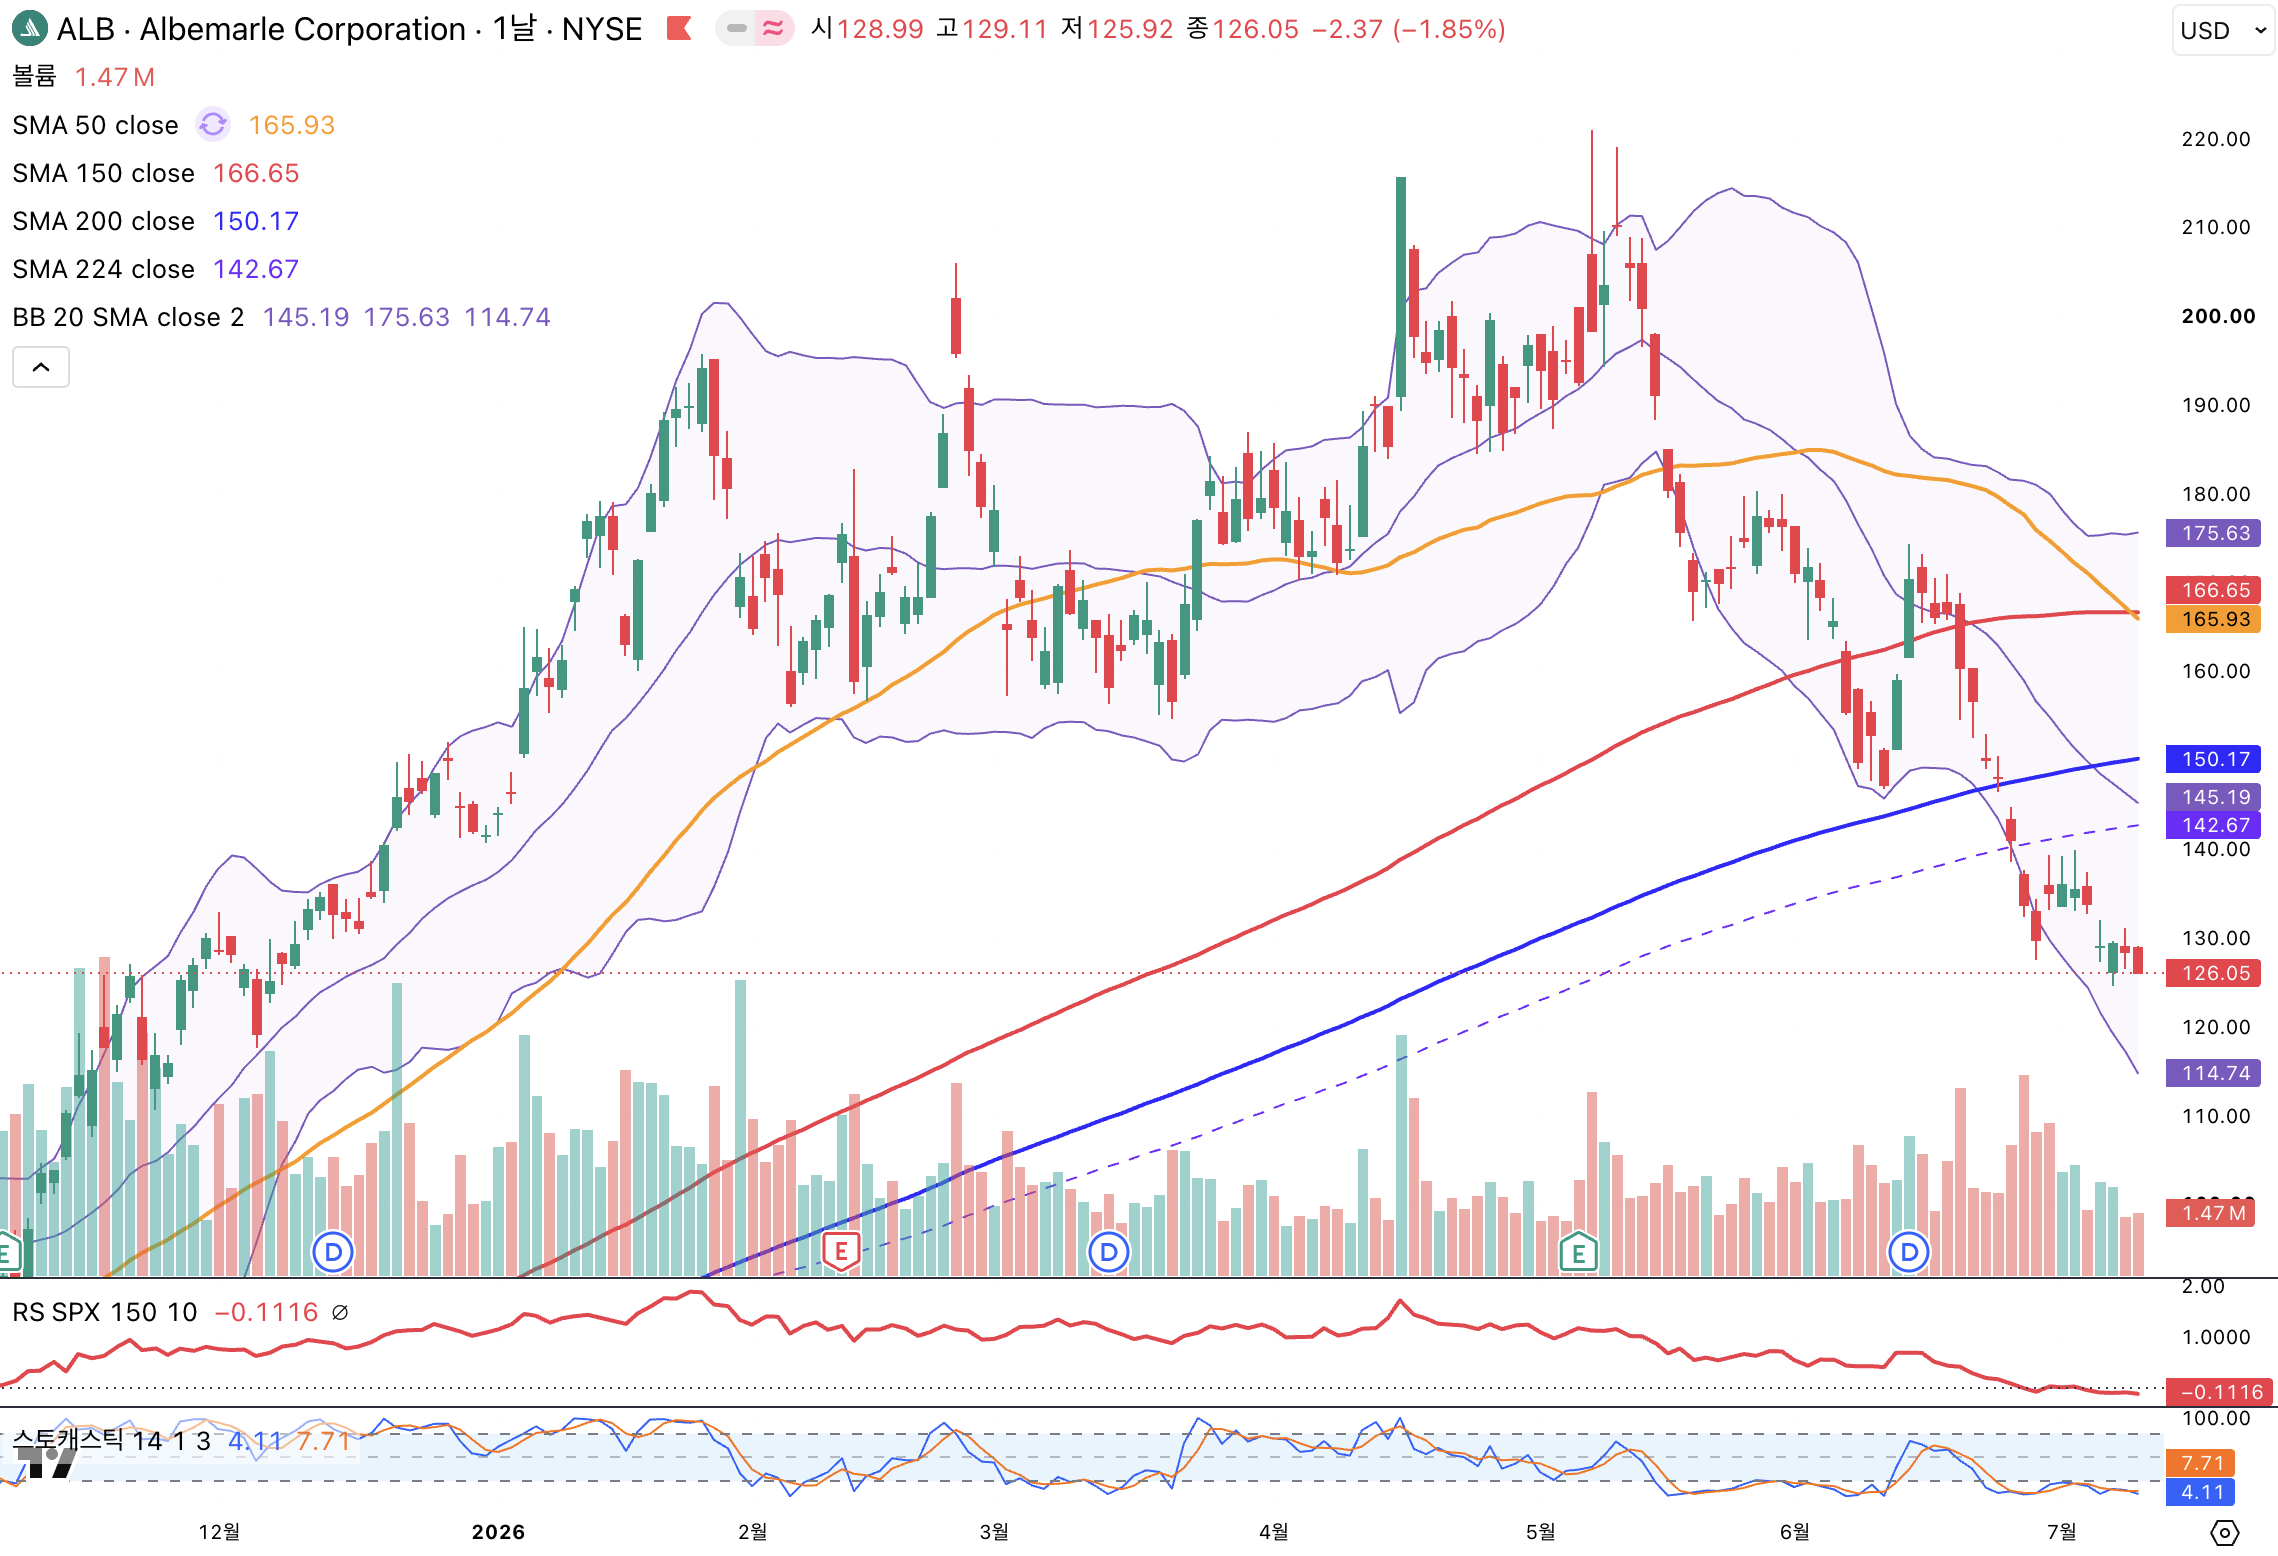
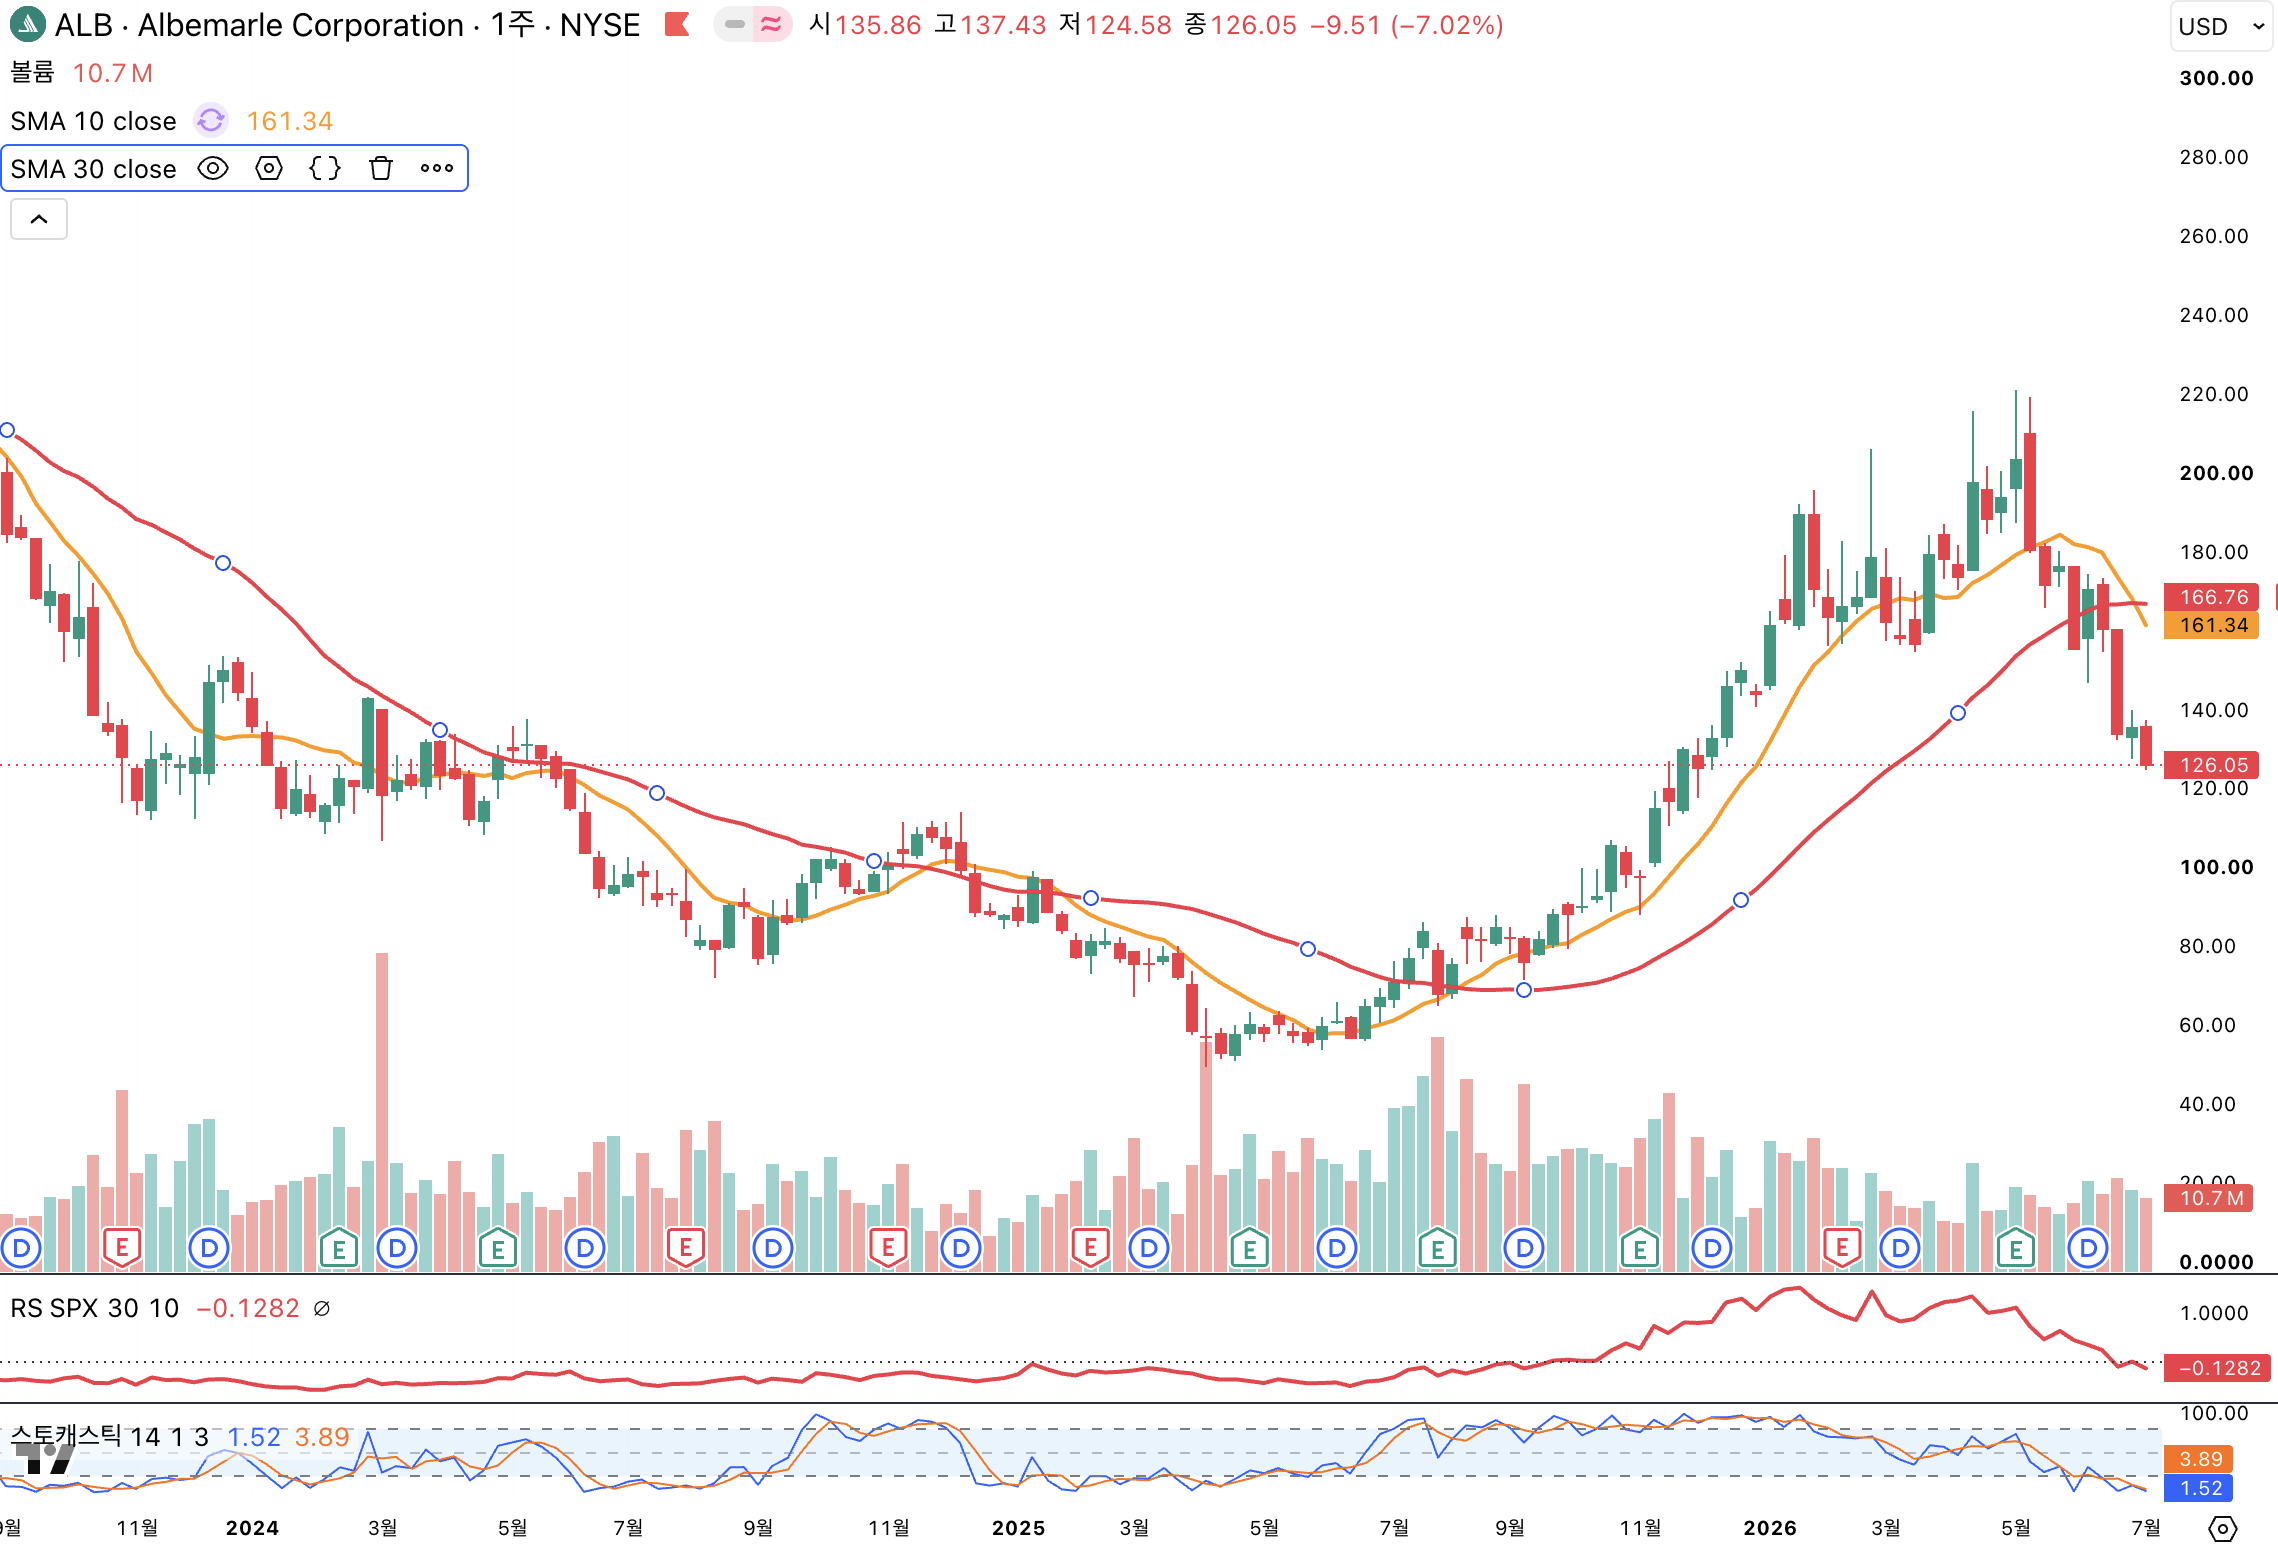
그와 함께 앨버말의 주가도 -7.05% 하락하였습니다.
앨버말은 휴장 등으로 지지난주 12.3% 상승이 주가에 크게 반영되지 않은 상태에서 하락분만 주가에 꽤 정직하게 반영되고 있는 것으로 보입니다.
앨버말은 리튬차트와 달리 주간차트도 그렇고 대체로 장기추세를 이탈한 상태입니다.
이전에도 말씀드린 바와 같이 이 타이밍이 하필이면 삼전닉스가 국장 수급을 다 빨아들이며 한국 2차전지가 휘청거리는 타이밍과 맞물리며 우리가 더 힘든 상태인데, 단기적으로는 계속 하방압력으로부터 자유롭지 못할 것으로 보입니다.
하지만 리튬투자는 단기로 보는 것이 아니기 때문에 지금 앨버말을 홀딩한다면 중장기적 성장성이라는 중심 투자아이디어를 기반으로 멘탈을 지켜야겠습니다.
[앨버말(ALB) with 30주 MA] |
|
|
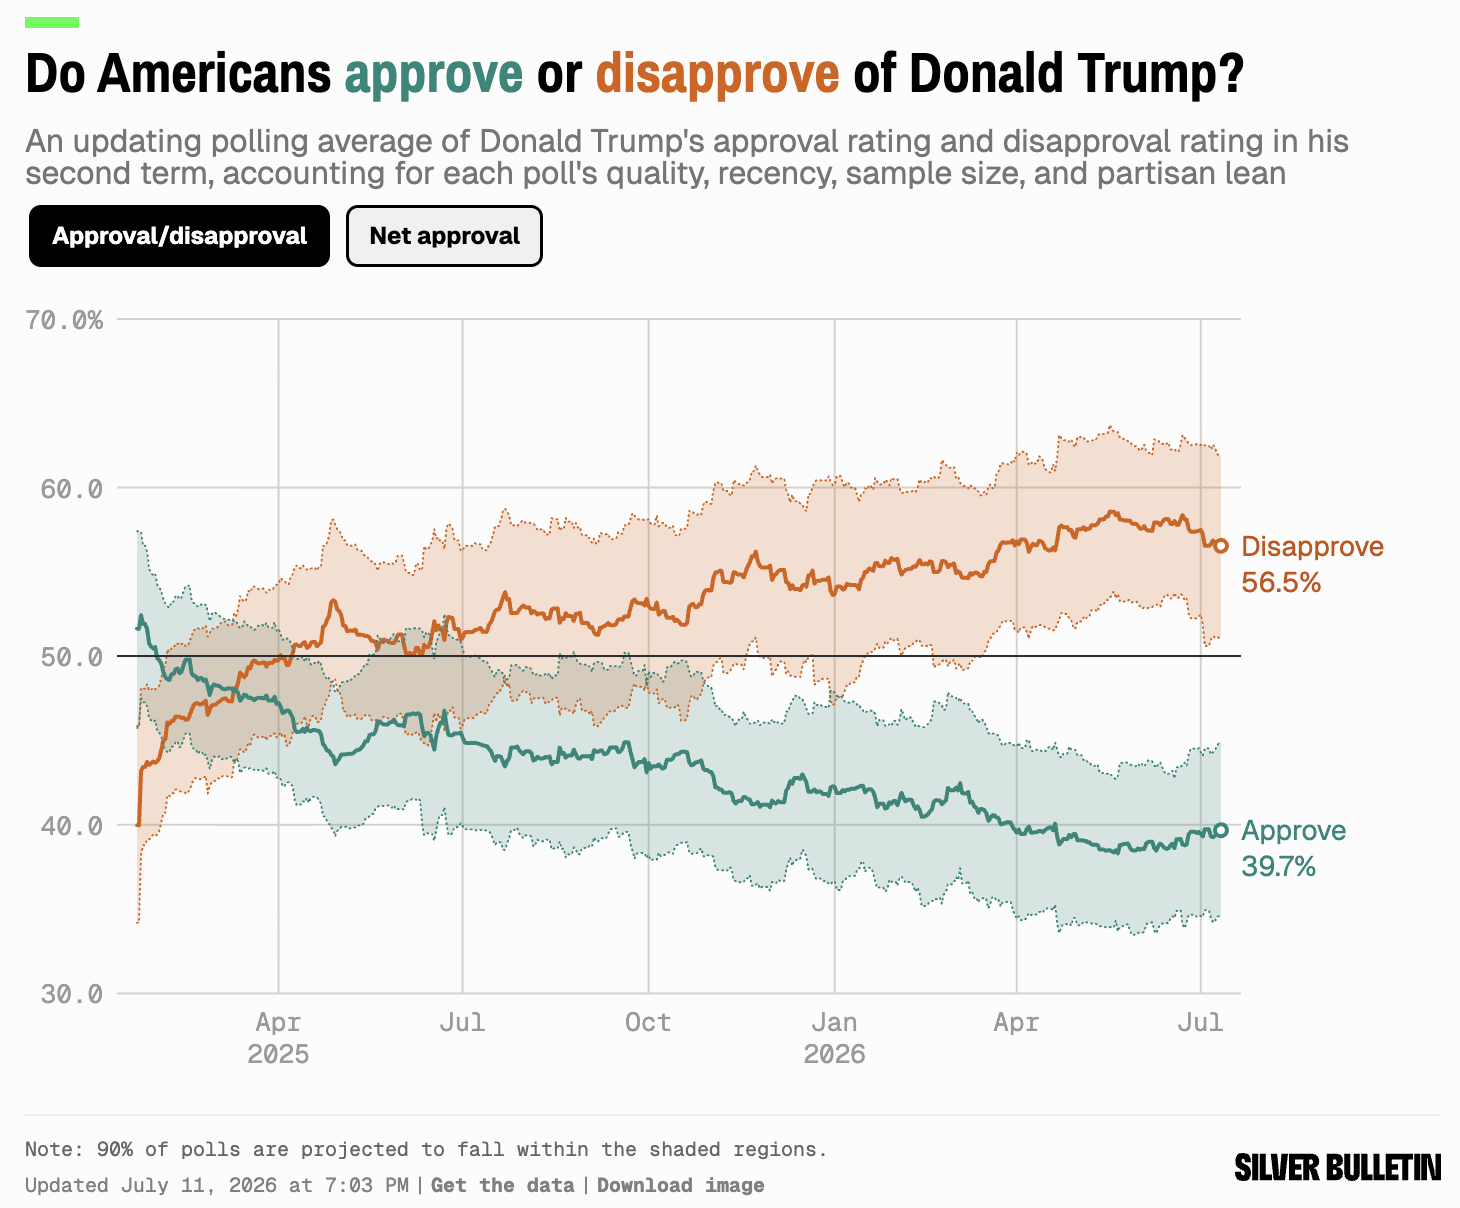
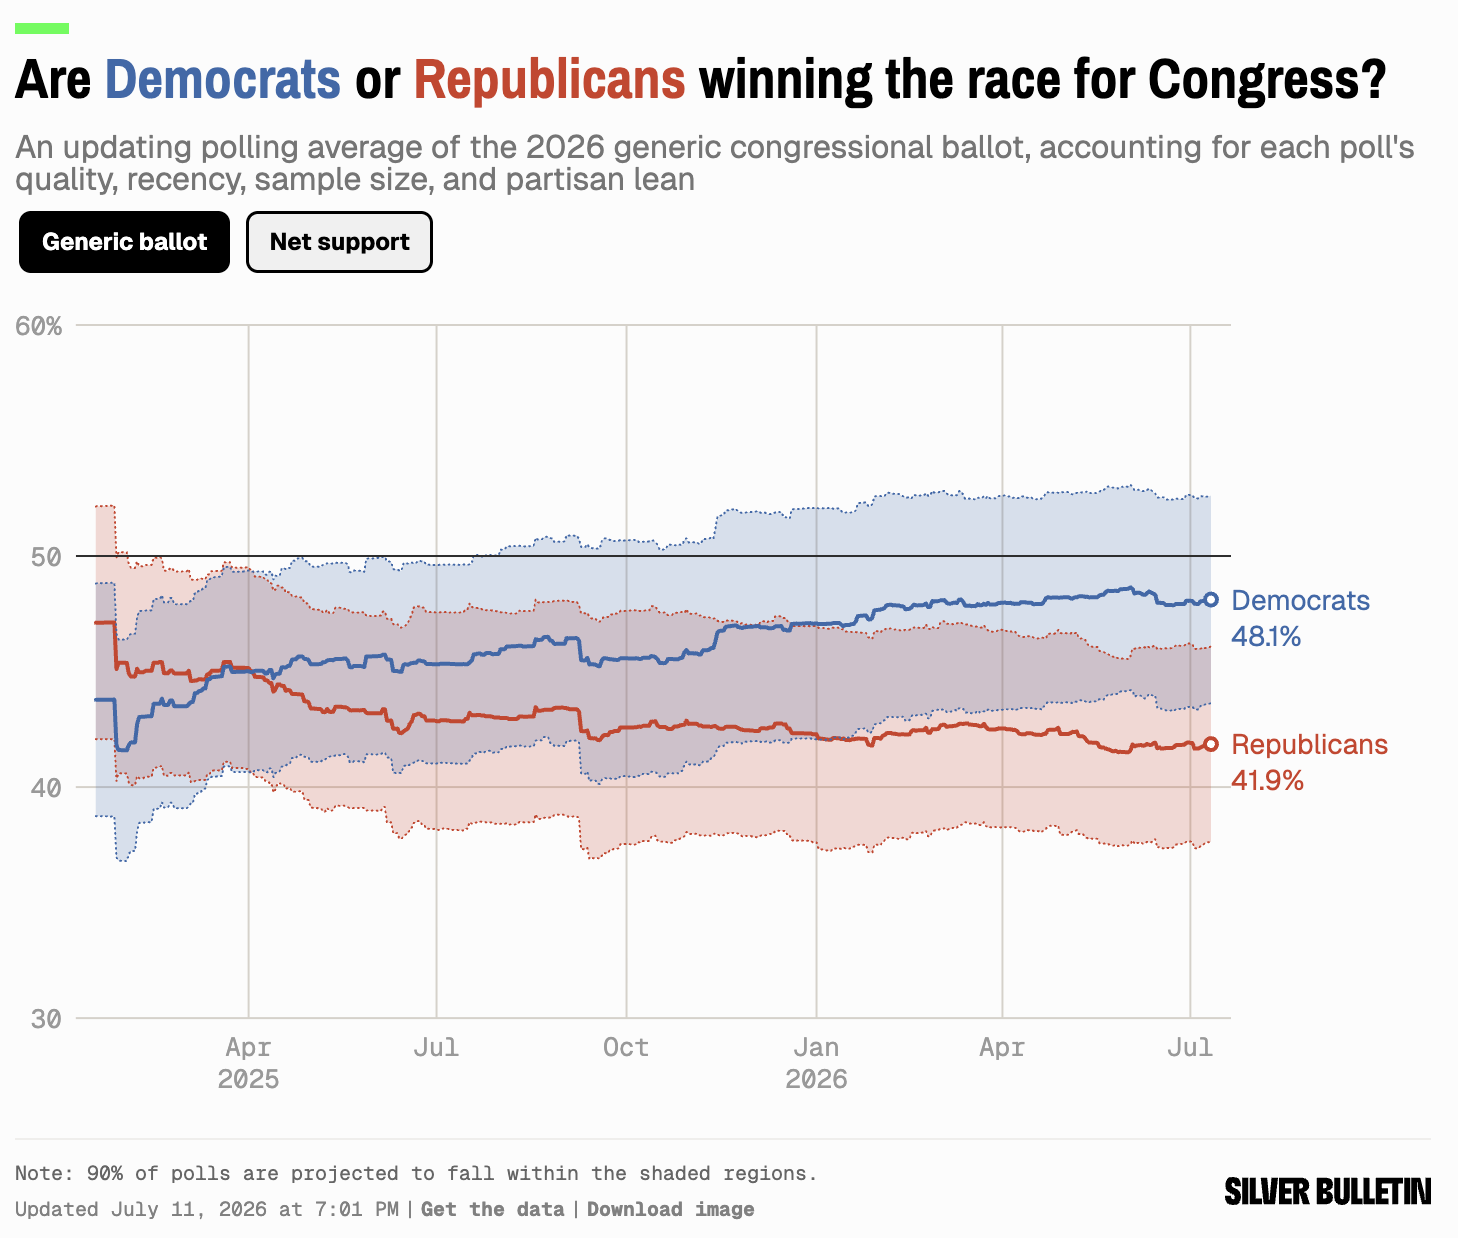
silver bulletin 최신 트럼프 지지율 |
|
|
네이트 실버 홈페이지 기준 트럼프 반대여론 변화 없음, 지지 여론 변화 없음.
저는 금요일마다 데이터를 체크하는데, 신기하게도 저번주 데이터가 유지되는 상태입니다.
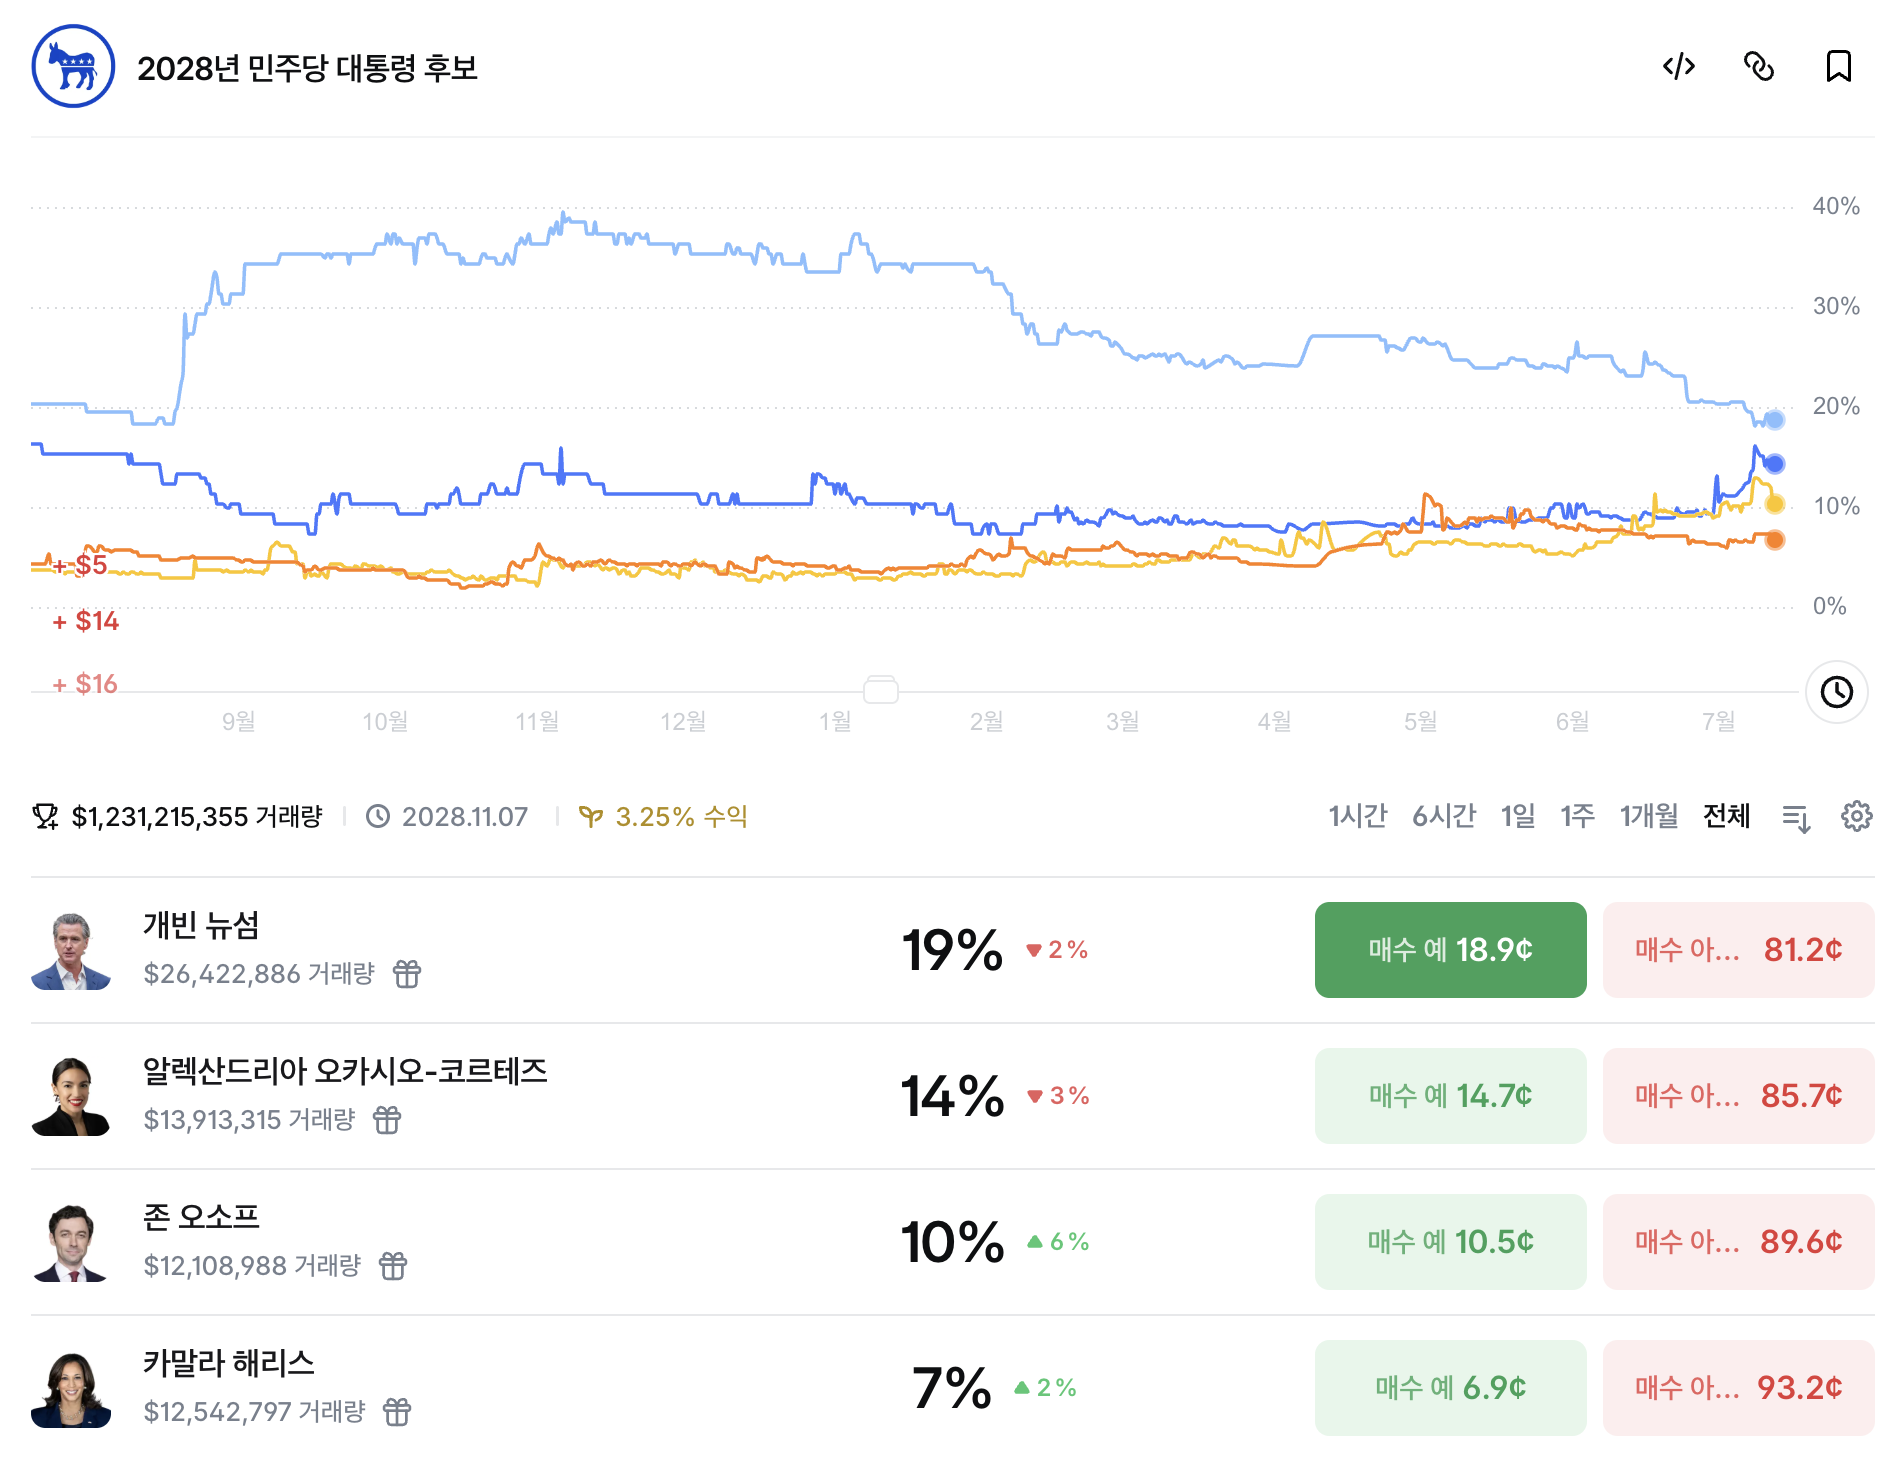
그리고 이번주 특징적인 변화로는 뉴섬의 지지율이 흔들린다는 것입니다.
물론 모든 여론조사값을 절대적으로 신뢰해야하는 것은 아니지만 최근 여론조사에서 뉴섬이 당내 지지율에서 해리스나 부티지지에 밀리는 결과가 나오고 있습니다.
이 부분은 계속 추적하며 특이사항이 있다면 공유드리겠습니다.
[예측시장 데이터]
맨 위 하늘색 선이 뉴섬 |
|
|
네이트 실버 홈페이지 기준 중간선거 정당별 지지율은 민주당 6.3% 리드.
지난주 대비 민주당 순지지율 변동없음.
* 이것도 부정선거 자료라는 분들께:
네이트 실버의 통계는 여론조사 기관의 신뢰성이나 편향성까지 반영해서 데이터를 보정합니다.
예를 들면 MBC에서 이재명 지지율을 높게 책정한다면, 조선일보에서 윤석열 지지율을 높게 책정한다면 실버불레틴은 그 결과값을 의미있는 정보로 받아들이지 않습니다.
매우 신뢰도가 높은 통계자료입니다. 위 그래프의 데이터 산출 근거까지 홈페이지에 모두 투명하게 공개하고 있으니 확인해보셔도 좋습니다. |
|
|
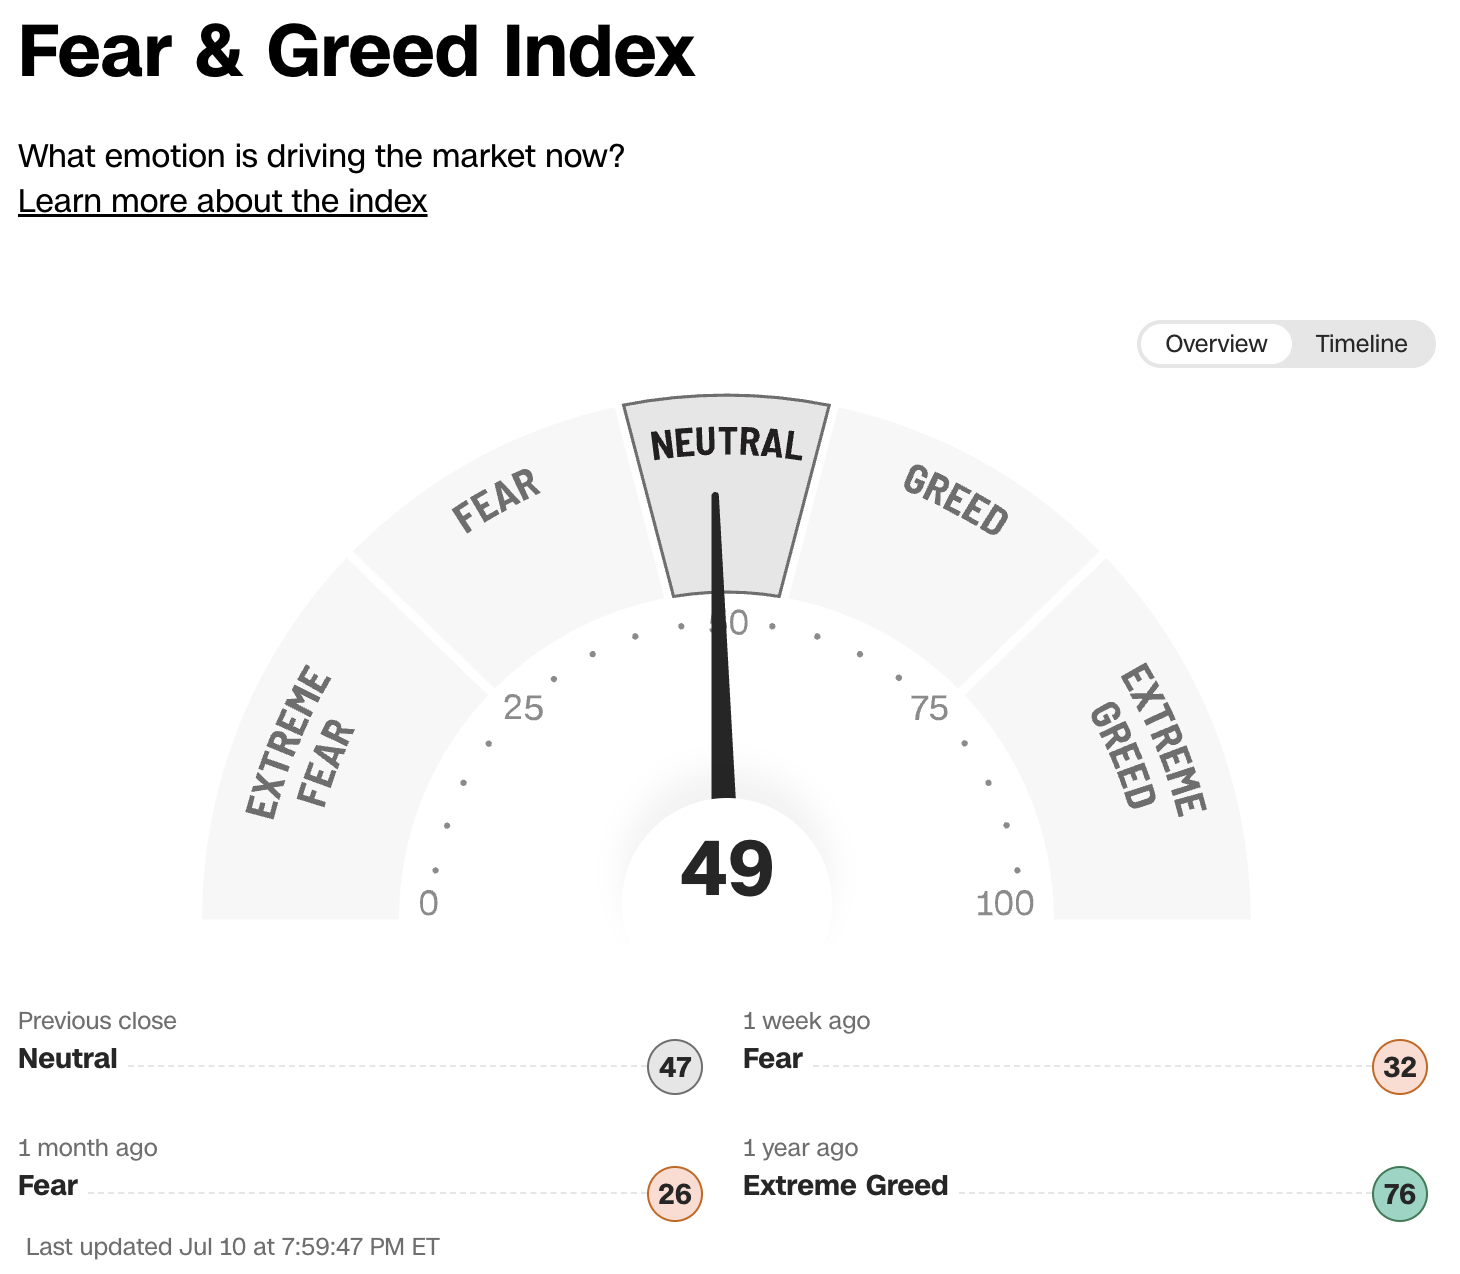
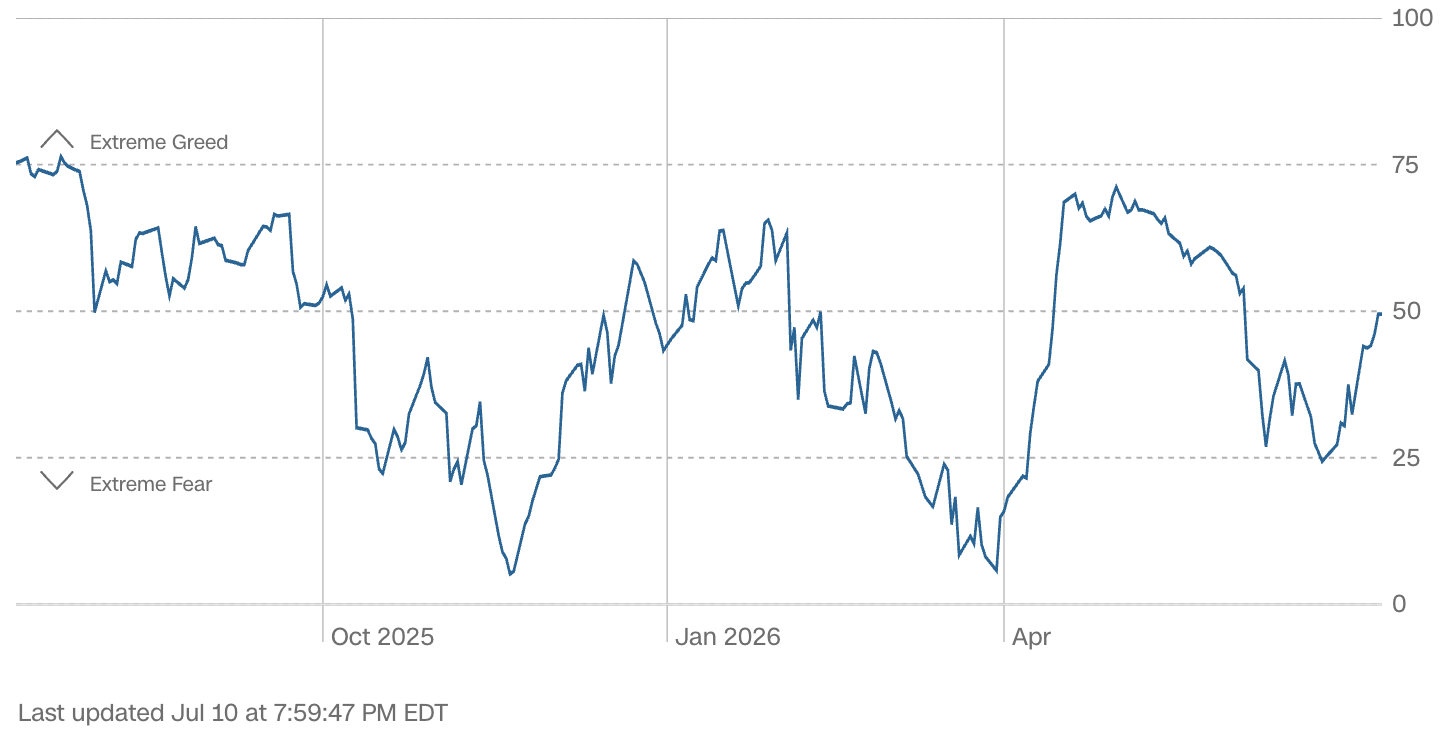
2026/07/10 미국증시 장마감 기준
○활용 방법: 공포지수가 매우 높다는 것은 시장이 패닉에 빠져있어 매수 찬스가 될 수 있고 탐욕지수가 매우 높을 경우 모두가 흥분한 상태로 단기매도 시그널이 될 수 있습니다.
전주 대비 +17p.
|
|
|
마치며/ 추가 조사내용들:
다음주에는 피엔티를 다룰 예정이고 엔켐 담당자분과도 컨택해볼 예정입니다.
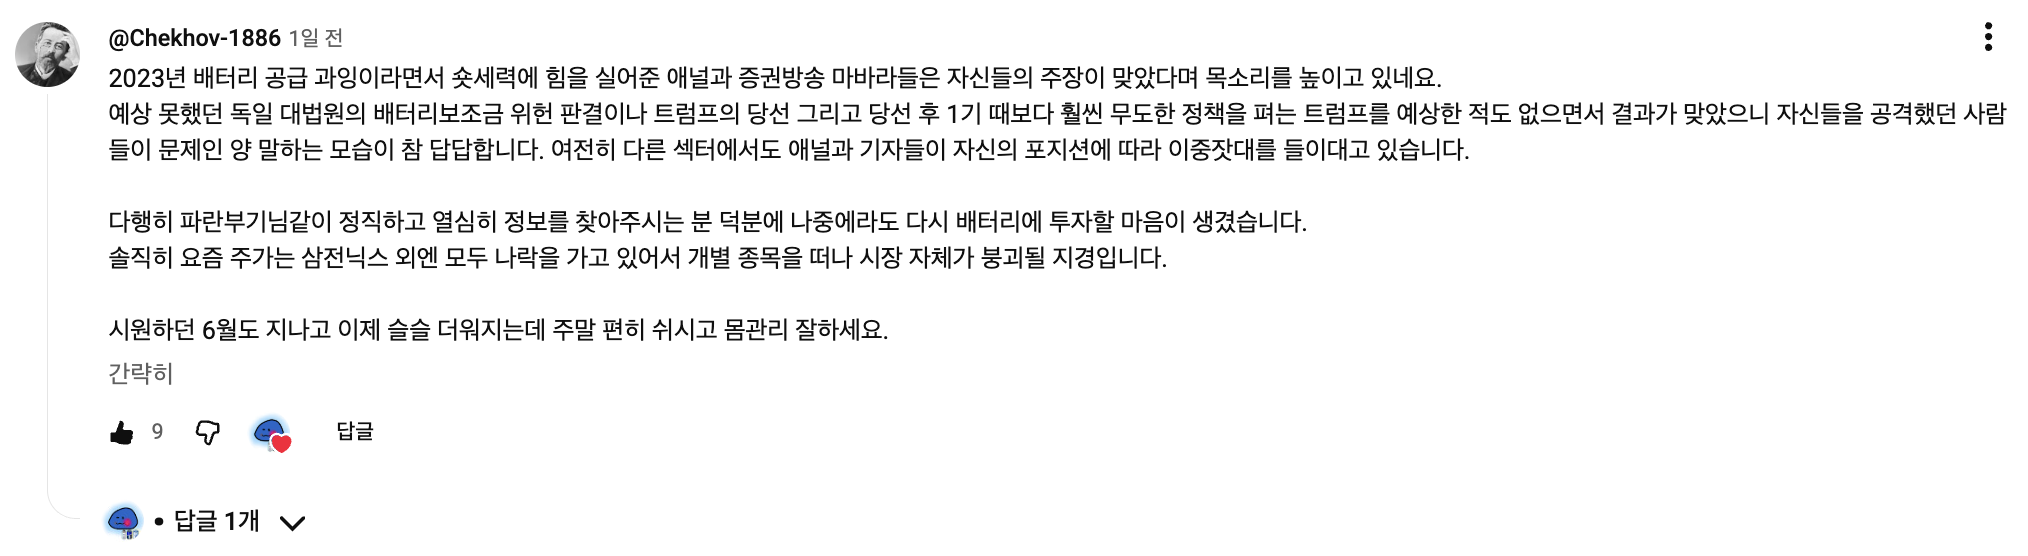
그리고 또한 위 애청자분께서 남겨주신 댓글과 같이 2023년도에 2차전지 매도를 외치던 인간들이 결국 자신들이 맞았다는 식으로 주장하고 있다고하는데, 이 부분도 준비해보겠습니다.
애시당초 2023년도에는 점성술사가 아니고서야 2차전지 숏을 볼 수가 없는 상황이었습니다.
이 때 숏을 외치며 기관투자자들을 도왔다는 대목에서부터 의로움 따위를 찾아볼 수가 없는 인간들이지만... 정말 파렴치한들이 따로없다는 생각입니다.
물론 지금도 크게 특별하다고 생각하지는 않지만 2023년도 당시에는 저도 공부가 부족하여 돌이켜보면 제시하였던 2차전지 롱에 대한 근거들에 오류들도 있었습니다.
그러나 그 때의 숏을 본다는 것은 정말 아예 말이 안 되는 입장이었고 이들은 결과적으로 주가가 떨어졌으니 지금 맞췄다고 축제분위기인 것 같은데... 엄밀히 맞춘건 아무것도 없습니다.
대놓고 까불기 시작하고 있으니 그에 맞춰 대응취지의 자료를 준비하겠습니다.
감사합니다. 😊 |
|
|
신규 구독자분들과 지난 자료를 놓치신 분들을 위한 링크
모든 주간지 하단에는 지난 링크가 있으니 따라가시다보면 1회까지도 보실 수 있습니다.
[71: 캘리포니아 보조금 + 에코프로 유증]
[70: 삼전닉스 쏠림에 대해]
[69: 진짜 미국상황은?]
[68: 한국 ESS의 잠재력 등]
[66: 코스모신소재 분석자료]
[63: POSCO홀딩스 분석자료]
[62: 26.1Q. 실적발표와 중요내용들]
[61: 2차전지 진짜 중심투자아이디어]
[로버트 C.마틴]
“빨리 가는 유일한 방법은 제대로 가는 것이다."
|
|
|
26년 7월 3일(금) 업로드
오늘 주간지로 정리한 내용을 담은 포스코홀딩스 영상입니다. |
|
|
26년 7월 7일 업로드
회원용으로 정리한 자료입니다.
유럽에서 한국배터리가 밀린다는 SNE리서치 통계부터 시작해서 비관론이 팽배하나 그렇게 볼 수 없음을 논리구조로 엮어서 정리하였습니다.
도움이 되셨으면 좋겠습니다. |
|
|
|