테크앤트레이드 연구원
Vol.14, 2023.08.11.
테크앤트레이드 연구원에서는 중국 통상 산업 경제 정보 서비스(TnT China Intelligence)를 제공합니다. 중국 관련 정보와 현안 이슈에 대한 심층 분석 기사를 주간 단위로 제공하여 기업 경영과 정부 정책 수립에 도움이 되고자 합니다.  

[에너지] “탄소 중립 선언했지만 ‘넷 제로-에너지 안보’ 균형 잡기 곤란”

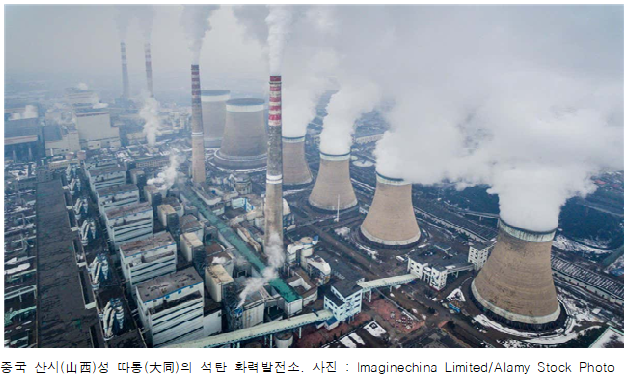
중국이 올해 상반기에 신규 승인한 석탄 화력발전소 용량은 50GWh* 이상으로 2021년 연간 규모를 넘어섰다고 그린피스가 3일 전했다.

*1GW(10억 W)는 석탄 화력발전소 1기 발전량.


지난해 승인 규모(90.7GWh)는 2015년 이후 최고 수준이었다. 이는 중국이 대외적으로 탄소 중립*을 선언했지만, ‘넷 제로(Net Zero)’ 실현과 에너지 안보 사이에서 균형을 유지하기가 갈수록 어려워지고 있다는 방증이라고 관측통들은 보고 있다. 일종의 ‘베이징의 역설’이다.

*시진핑 국가주석은 UN 연설(2020.9.22.)에서 ‘2030년 탄소 배출 정점’ ‘2060년 탄소 중립 실현’을 목표로 하는 ‘쌍탄(双碳)’ 정책을 선언.

미국 외교안보 전문지 디플로매트는 “러시아의 우크라이나 침공으로 화석 연료의 공급과 가격이 차질을 빚고 있다”며 “에너지 안보에 대한 세계적인 관심이 높아지고 있다”고 전했다. 디플로매트는 “중국의 경우 지난해 재생 에너지(태양열·풍력·수력 발전 등) 신규 프로젝트가 세계 다른 모든 지역을 합친 것보다 더 빨리 증가하고 있지만 동시에 석탄 발전소 추가 건설 용량도 늘어나 세계 다른 지역의 합계보다 6배 많다”고 보도했다. (2023.6.29)


그린피스의 한 관계자는 “시 주석이 ‘쌍탄’ 정책을 선언한 이듬해인 2021년 중국은 전력 부족 사태를 겪으면서 정책 결정권자들이 긴장된 분위기로 돌아서게 됐다”고 분석했다. 에너지 전환과 함께 에너지 안보도 핵심 우선순위로 떠올랐다는 것이다.


핀란드 싱크탱크인 ‘에너지 및 청정 공기 연구센터’(Center for Research on Energy and Clean Air; CREA)에 따르면 중국은 석유와 가스 사용량의 각각 70%와 45%를 수입하지만, 석탄의 수입 의존도는 7%에 그쳐 자급률이 높다. 중국 지도자들이 2022년 10월 중국공산당 제20차 전국대표대회(당 대회)에서 석탄이 중국 에너지 안보에 핵심적인 역할을 한다고 강조한 배경이다. 20차 당 대회는 시 주석의 3연임이 공식화된 회의다.


재생 에너지는 기후와 날씨에 따라 전력 생산량이 들쭉날쭉한 경향이 있다. 이에 따라 각국은 탈탄소 정책을 추진하면서 이상기후 혹은 경제적 수요로 인한 전력 부족분을 상쇄하기 위해 석탄 화력발전소를 운영하는 것이 세계적인 추세다.


해외 일각에서는 중국의 석탄 화력발전소 증설 추세가 이 같은 일반적인 범위를 넘어선 게 아닌가 하는 시각이 있다. 이에 대해 중국 국가에너지국은 화력 발전소와 함께 재생 에너지 발전 시설도 계속 확장하고 있어 전체 발전 용량에서 석탄이 차지하는 점유율은 감소 추세라는 입장이다.


국제에너지기구(IEA)는 지난달 발표한 ‘2023년 전력시장보고서’에서 “중국, 인도 등 신흥국의 전력 수요가 급증세를 이어가고 있다”며 “중국은 올해 5.3%, 내년에는 5.1%의 전력 수요 증가세를 기록할 것”이라고 전망했다.

[기업공개] “中 IPO 시장 올해도 세계 1위지만 정부 개입 커져 우려”

중국은 올해도 기업공개(IPO, Initial Public Offering) 규모 세계 1위 자리를 유지하겠지만 당국의 개입 확대가 시장 활력을 떨어뜨리고 있다는 우려가 제기되고 있다.


니혼게이자이(닛케이)신문은 “미국발 금리 인상 여파로 미국, 홍콩 등 세계 주요 IPO 시장이 부진하지만, 중국 증시는 올해도 상하이와 선전증권거래소가 IPO 규모 세계 1위와 2위를 유지할 가능성이 크다”고 2일 보도했다.


이와 관련 UBS 아시아시장 공동대표는 “중국 증시는 대부분 국내 자금으로 운용돼 해외 변동성에 영향을 받지 않는다”며 “해외 시장이 변해도 IPO가 가능한 곳이 중국”이라고 말했다.


중국 데이터 제공업체 윈드(Wind)에 따르면 중국의 IPO 규모는 지난해 5,868억 위안으로 역대 최고치를 기록했다.

거래소별 IPO 조달액 비중은 올해 1~7월 기준으로 ‘커창판’(科创板, 상하이 하이테크 스타트업 시장) 42%, ‘촹예반’(创业板, 선전 스타트업 시장) 34%다. 국유기업 중심의 상하이 및 선전의 메인보드*는 20% 수준에 그친다. 과거 은행, 석유자원 등 대형 국유기업이 주도하던 시장 분위기와는 다른 양상이다.

*상하이 및 선전의 A주(내국인 전용) 및 B주(외국인 전용) 시장


외신들은 중국 당국이 시장 개입을 강화하고 있다며 우려를 제기한다. 상하이, 선전증권거래소 메인보드는 올해부터 등록제를 도입했다. 거래소가 기업 심사 과정에서 발견한 중요 사항이나 중대 사항을 정부(증권감독관리위원회)에 보고해야 한다.


3월 말에는 역외 IPO 관련 새 규정이 시행됐다. 국가 안보에 해를 끼친다고 판단되는 기업에 대한 역외 상장 금지를 골자로 한다. 인터넷 쇼핑몰 1위 알리바바와 2위 징둥그룹(JD닷컴)의 미국 IPO 시장 진출이 제한받고 있다.


시장에서는 의류, 음식, 부동산 개발 등 의식주(衣食住) 관련 기업의 IPO는 원칙적으로 허용하지 않을 것이라는 소문도 나돌고 있다. 이들 업종은 중국이 지향하는 경제의 질적인 발전에 크게 도움이 되지 않는다는 이유라고 한다.


중국은 미국의 반도체 규제 등 대중국 제재에 대응해 국내 주식시장을 통한 신흥산업 육성에 나서고 있다. 하지만 국가 안전이나 산업 정책을 이유로 한 당국의 과도한 개입은 시장의 활력을 약화할 수 있다는 우려가 커지고 있다.

[AI] “中 토종 머신러닝 모델, 태풍 경로 예측력 歐美보다 뛰어나”

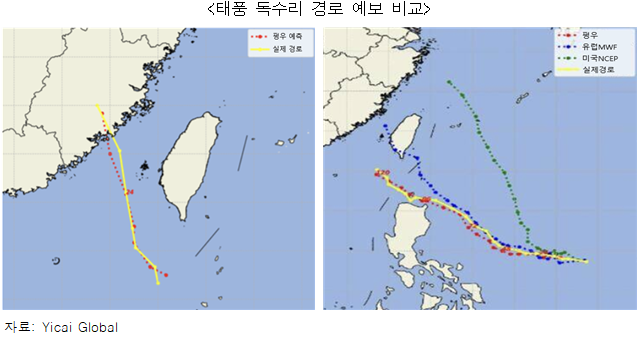
중국이 자체 개발한 AI 머신러닝 모델 ‘펑우’(FengWu, 风乌)의 태풍 경로 예측력이 미국과 유럽의 모델보다 우수하다고 중국 매체들이 보도했다.


디이차이징(第一财经), 신민완바오(新民晚报) 등 중국 언론들은 태풍 독수리(7.21~27)의 120시간 전 및 24시간 전 경로 예측 오차에서 펑우는 각각 121.4킬로미터와 38.7킬로미터로 동일 시간대 미국과 일본*의 예측보다 좁았다고 전했다.

*미국 국립환경예측센터(NCEP) 826.5km, 55km, 유럽 중기예보센터(MWF) 293.8km, 54.1km

펑우는 상하이인공지능연구원(上海人工智能研究院)과 중국과학기술대학교(中国科学技术大学) 등 연구기관이 국가기상센터(国家气象中心) 및 상하이시기상국(上海市气象局)과 공동 개발한 심층 신경망·다중학습 기반의 AI 모델이다. 복잡한 날씨 패턴을 시뮬레이션할 수 있는 것으로 알려졌다.


신문들은 펑우 개발자들을 인용해 “24시간 전 예측 오차를 1킬로미터 범위로 줄일 수 있다면 경제적 손실액이 1억 위안(약 180억 원) 감소한다”고 전했다. 지난달 28일 오전 중국 푸젠(福建)성 진장(晋江)에 상륙한 태풍 독수리는 북상하며 중국에 큰 피해를 줬다.

[전자상거래] 틱톡, 쇼퍼테인먼트로 동남아 시장 공략

숏폼 플랫폼 틱톡(TikTok)이 사업영역을 전자상거래 플랫폼으로 확장해 동남아시아에서 시장 점유율을 확대하고 있다.


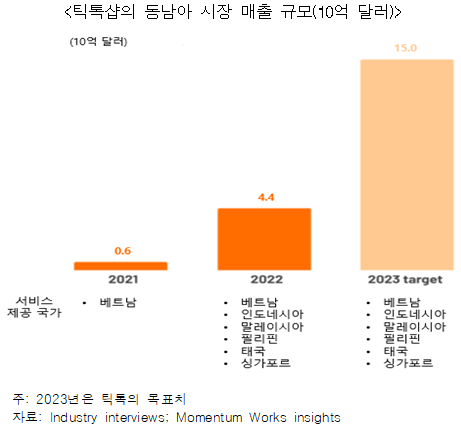
틱톡은 2021년 4월 베트남에서 ‘틱톡샵’(TikTok Shop)을 론칭했다. 콘텐츠와 커뮤니티, 커머스를 결합한 ‘쇼퍼테인먼트’(쇼핑+엔터테인먼트) 전략으로 젊은 층 팔로워들에게 인기를 끌고 있다.

2021년 베트남에서만 6억 달러의 매출을 올렸다. 2022년엔 서비스 제공 범위를 동남아 6개국(베트남·인도네시아·말레이시아·필리핀·태국·싱가포르 등)으로 넓혀 매출액(44억 달러)이 1년 새 7배 이상 증가했다.


닛케이는 틱톡샵의 성공 요인으로 콘텐츠 시청에서 구매까지의 과정을 하나의 어플리케이션으로 설계해 판매자와 구매자 간 연결성을 높인 점을 꼽았다.


틱톡샵의 시장 점유율은 동남아 전자상거래 시장을 주도하는 쇼피(Shopee), 라자다(LAZADA) 등 대형 플랫폼과 비교하면 아직 미미한 수준이다. 일부 분석가들은 틱톡샵이 주로 패션·뷰티·퍼스털 케어 등 특정 섹터 내 Z세대 팔로워들의 소규모 충동 구매에 의존하는 점을 지적한다. 장기적인 성장을 장담하기는 어렵다는 것이다.


하지만 현지 소비자 대상 설문 조사* 결과가 흥미롭다. ‘틱톡샵 론칭 후 다른 플랫폼에서 소비를 줄였는가’라는 질문에 응답자의 85%가 ‘그렇다’고 답했다. 구체적으로 쇼피와 라자다에서 각각 51%와 45% 지출을 줄였다고 한다. 이는 틱톡샵이 경쟁사에 위협이 될 수 있음을 시사한다.

*전자상거래 정보분석업체 큐브아시아(Cube Asia)가 태국·필리핀·인도네시아에서 실시


지금까지 주로 대형 플랫폼을 활용해 동남아 전자상거래 시장에 진출해온 한국 기업들은 틱톡샵의 성장세에 주목해 다양한 채널을 활용하는 방안을 검토할 필요가 있다. 쇼퍼테인먼트는 2025년까지 아시아태평양 지역에서 1조 달러(약 1,300조 원)의 시장가치를 창출할 것으로 전망된다.

[거시경제] “中 경제, 만성적인 내수 부족…정부가 현금 풀어야”

중국경제가 내수 회복 부진과 수출 둔화로 디플레이션 리스크가 커지고 있는 가운데 정부가 가계에 현금을 풀어야 경제를 활성화할 수 있다는 분석이 나왔다.

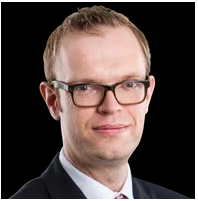
로빈 하딩(사진)* 파이낸셜 타임스(FT) 칼럼니스트는 2일 기고문에서 중국이 만성적인 내수 부족 상황에 빠졌다며 정부가 유연성 있는 대책이 내놔야 한다고 주장했다.

*FT 아시아 에디터. 2015~2021 도쿄 지국장. 2010~2014 미국 경제 에디터(Fed·재무부·IMF 담당)

하딩은 몇 가지 배경과 근거를 들었다. 중국경제는 당장 금융위기 혹은 대차대조표 불황(밸런스시트 리세션) 같은 위기 상황은 아니라고 해도 과거 다른 나라의 주요 사례와 비교할 때 유례없는 국면이라고 지적했다. 1990년의 일본(버블 붕괴), 1997년의 한국(외환위기), 2008년의 미국(금융위기)과도 성격이 다르다는 얘기다.


그는 올해 중국 경제(5% 내외 성장 예상)가 본격적인 쇠퇴 수준은 아니지만, 만성적인 수요 부족 현상이 심각하다고 지적했다. 두 가지 통계 수치로 확인된다. 하나는 디플레이션 직전 수준인 소비자물가지수(CPI)다. 6월 CPI가 지난해 6월과 비슷한 수준이라지만 전달(5월)과 비교하면 0.2% 감소했다. 좀처럼 살아나지 않고 있다. 또 하나는 21.3%(6월)에 달한 청년 실업률이다. 실업률이 높아지고 경제성장이 둔화한다는 점에서 중국은 ‘그로스 리세션’(성장 침체, growth recession)이라는 것이다.


현재 중국 상황은 경제의 어떤 부문도 지출을 확대할 여력이 없다는 것이 그의 진단이다. 코로나바이러스 발생 이후 중국은 미국, 일본, 유럽과 달리 대규모 현금 지원을 하지 않아 가계 재정 상황이 크게 악화했다. 과거 급속한 경제성장만을 경험했던 소비자들이 고용 불안정이라는 낯설고 쓰린 현실에 직면했다. 사회보장 시스템이 취약한 중국에서 소비자들이 장래에 대비해 대거 저축으로 돌아서면서 구조적으로 소비가 위축될 수밖에 없다는 판단이다.


민간 기업의 경우 전기 자동차, 친환경 에너지 공급망 등 소수의 업종을 제외하면 투자 여건이 고무적이지 않다. 특히 기술 업종은 지난 수년간 ‘공동번영’(共同富裕) 명목으로 진행된 당국의 규제와 압박, 미국의 수출 통제, 해외 자본시장에의 진입 장벽에 부딪쳐 힘겨워하고 있다.


부동산과 인프라는 이미 위험 수준에 도달한 지방정부의 부채 문제로 활기를 찾기 어렵다. 주택 수요는 인구 고령화와 정책적 억제 등으로 인해 많은 지역에서 거의 포화 상태에 있다.


하딩은 현재 상황에서 수요를 회복할 수 있는 도구는 무역과 정부 지출인데 이 가운데 거의 유일한 해결책은 정부 지출이라는 시각이다. 수출과 수입은 상반기에 지난해 같은 기간보다 각각 2.2%와 6.7% 감소한 데 이어 7월 14.5% 하락에서 보듯 하반기 대외 여건이 여전히 불투명하다.


그는 중국 정부가 일반적인 재정정책 규모 확대와 완화적인 통화정책으로는 경제를 살리기 어렵다고 본다. “중국은 세계에서 중앙정부의 부채 부담률이 가장 낮은 곳 중 하나”라며 “정부가 현금을 가계로 이전해 소비 촉진 공간을 만들어야 한다”는 것이 하딩의 처방이다. 하지만 정치국 회의 등 최근 개최된 일련의 고위급 회의에서 현금 지원 얘기는 없었다고 그는 덧붙였다.


하지만 하딩의 처방대로 현금 지원을 한다고 해도 당장 디플레이션 우려는 낮출 수 있을지 몰라도 경제 활성화 효과를 기대하기는 쉽지 않아 보인다. 지속 가능한 성장을 보장하기 위해서는 폭넓고 실질적인 제도적 개혁과 사회 전반의 개방적인 혁신이 필요하다. 그리고 일정한 시간이 지나야 효과를 볼 수 있다.

  
사단법인 테크앤트레이드 연구원
경기도 고양시 덕양구 지정로 15 (지축동) 리더플렉스 스카이 409-411호
홈페이지: www.techntrade.org
이메일: tnt@techntrade.org
전화: 02.316.4223  모바일: 010.5204.4223