해상은 미국향 수입 수요가 예상보다 견조한 가운데 SCFI가 상승세를 이어가고 있으며,
2026/09/03 - Vol. 120
📌 한눈에 보는 이번 주 요약
해상은 미국향 수입 수요가 예상보다 견조한 가운데 SCFI가 상승세를 이어가고 있으며, 연이은 태풍 영향으로 중국 주요 항만 적체가 심화되면서 글로벌 공급망 차질이 확대되고 있습니다. 글로벌 항공 운임은 전주비 소폭 상승하였으며, 최근 5주간 안정적인 보합세를 유지하고 있습니다.
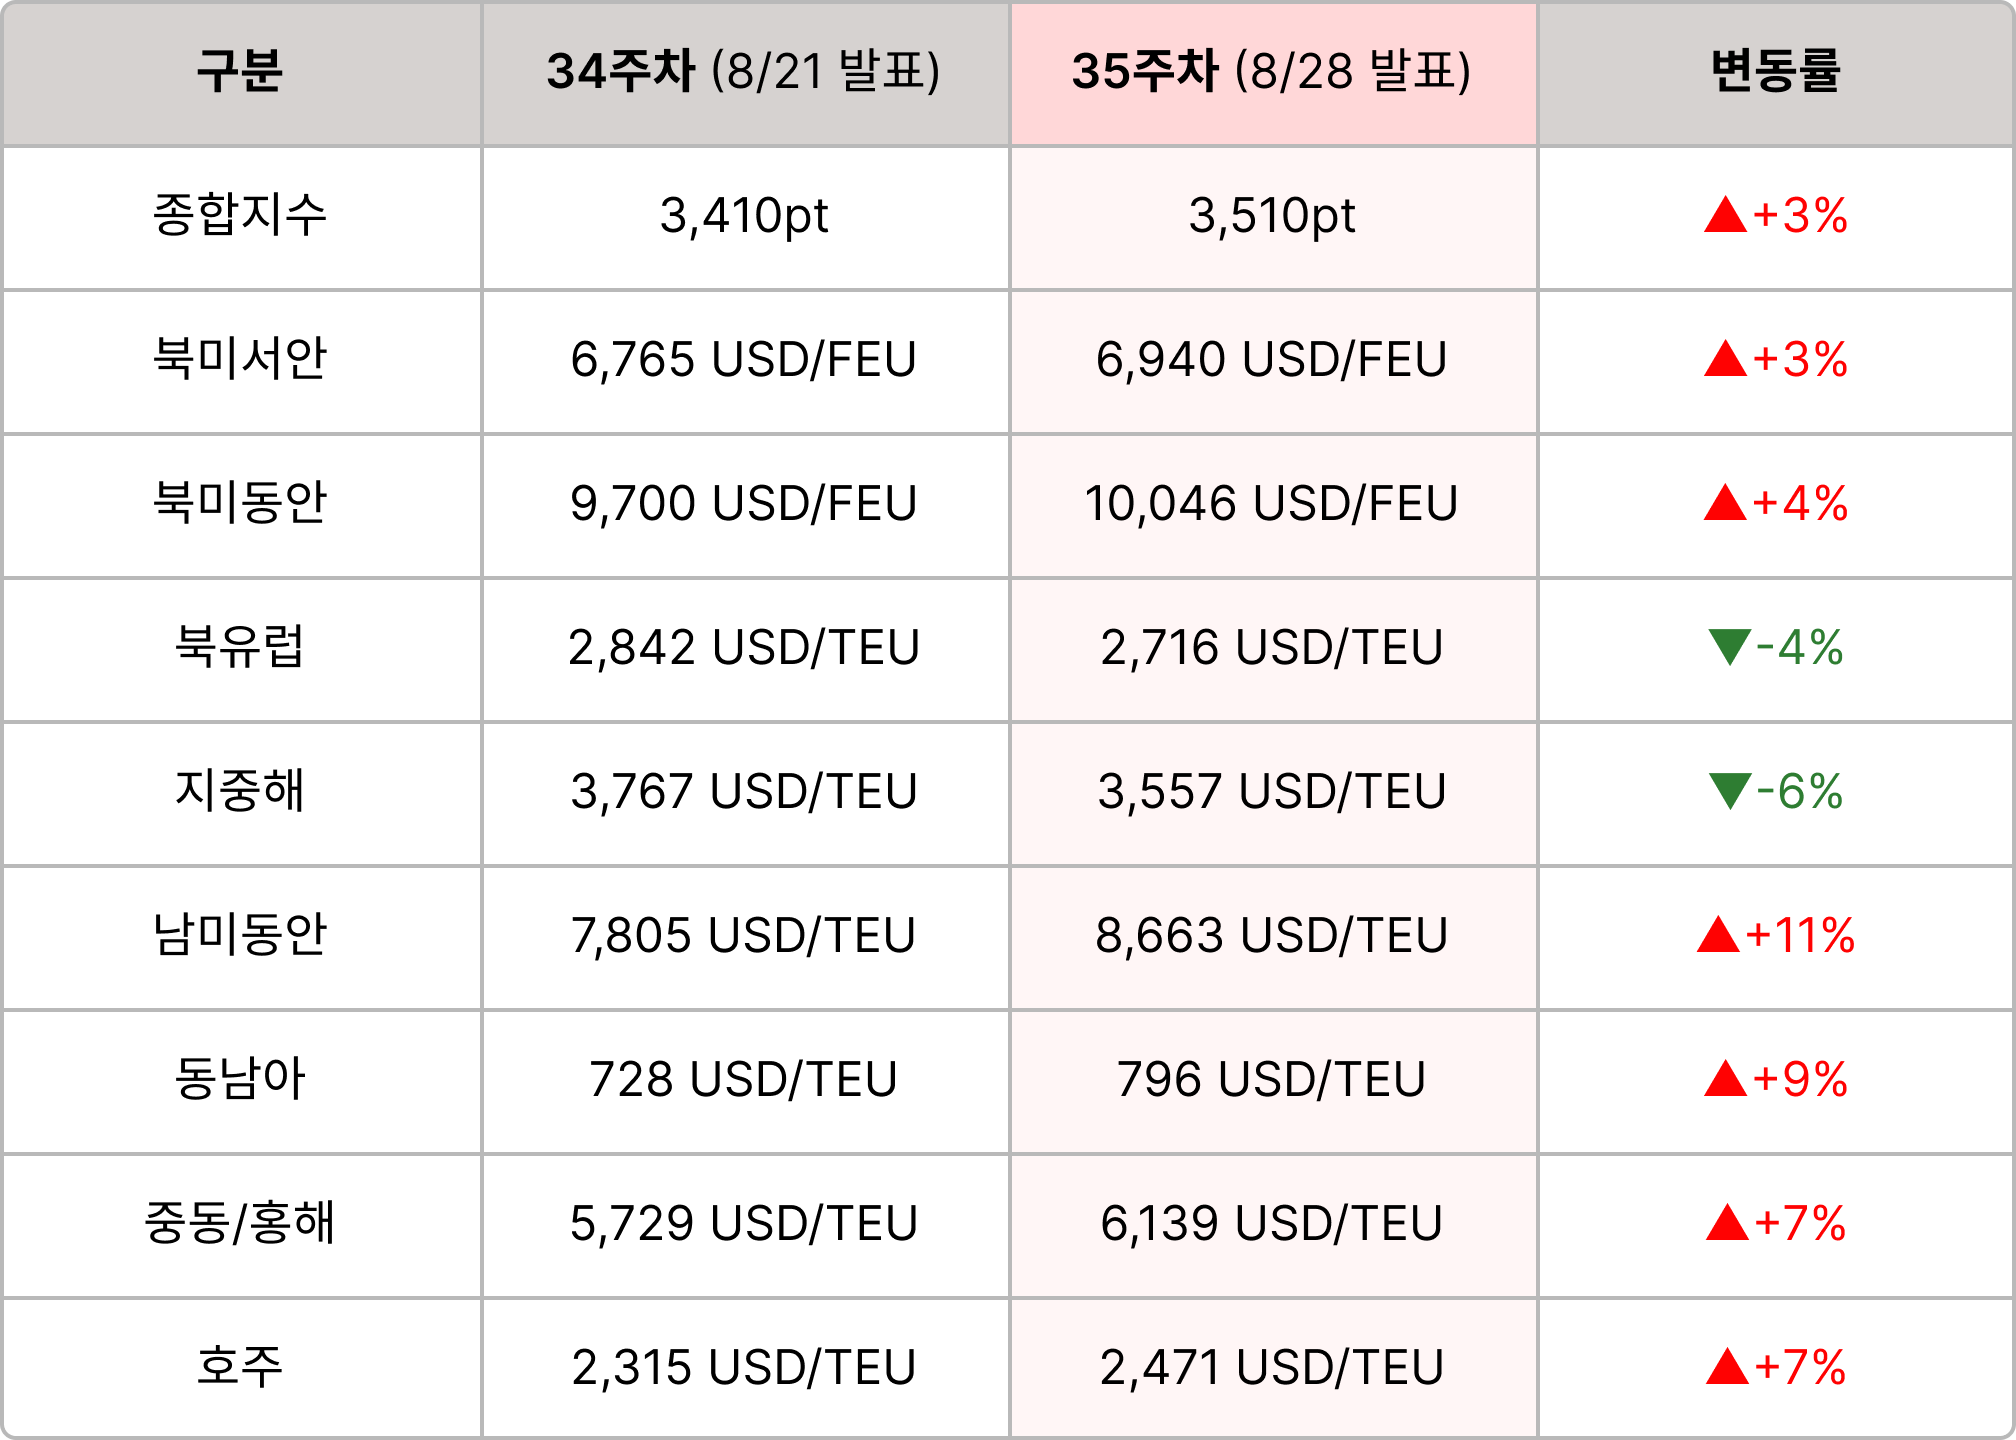
해운 | 35주차 SCFI 종합지수 전주비 +3% 상승한 3,510pt
  • 수요 | 미국 수입 물동량, 예상 밖 강세 지속… 태풍·AI 인프라 수요로 9월까지 성수기 연장 전망
  • 공급 | 글로벌 외항 대기 선대 규모, 팬데믹 당시 최고치 경신… 전체 선대의 12.6%
  • 운영 | 주요 선사 상하이항 선박 접안 최대 11일 지연… 연쇄적 태풍 발생으로 적체 심화 예상
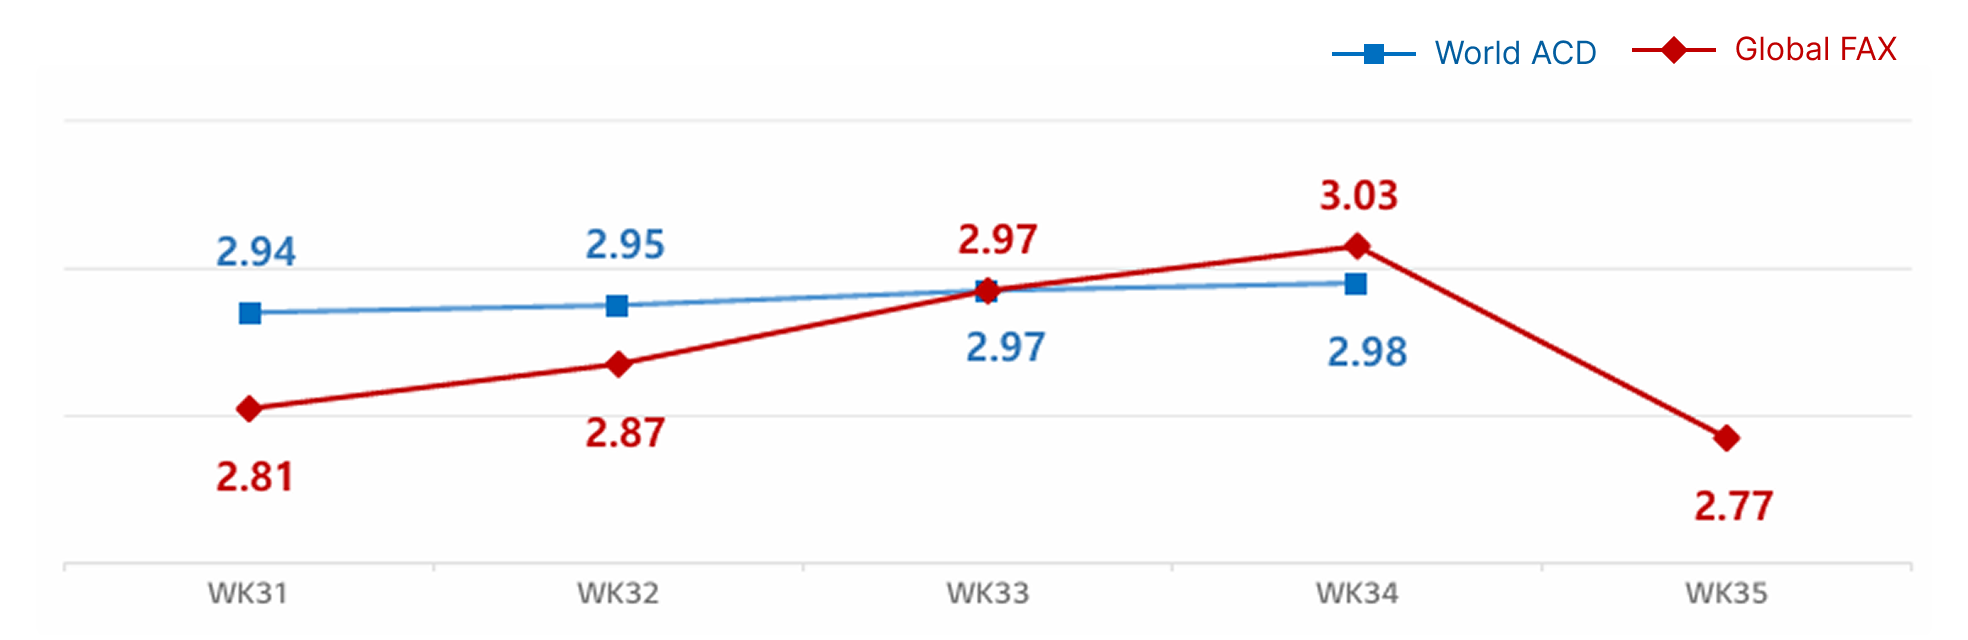
항공 | 글로벌 평균 운임 전주비 소폭 상승한 $2.98/kg
  • 수요 | 아태 항공화물 수요 9% 증가...제조업·AI·전자제품 등 고부가가치 화물과 해상운송 차질에 따른 항공 전환 수요 영향

  • 공급 | 인천항-북중국(르자오) 신규 정기 컨테이너 항로 개설… 중국발 Sea & Air 확대 기대

🚢 해운 운임 지표 - SCFI
상하이발 수출 기준, 글로벌 해운 운임을 대표하는 지표입니다.
  • 북미 : 서안, 동안 5주 연속 상승
  • 유럽 : 북유럽, 지중해 8주 연속 하락
  • 호주 4주 연속 상승, 동남아, 중동 각 3주, 7주 연속 상승
🚢 해운 공급 동향 - 임시 결항
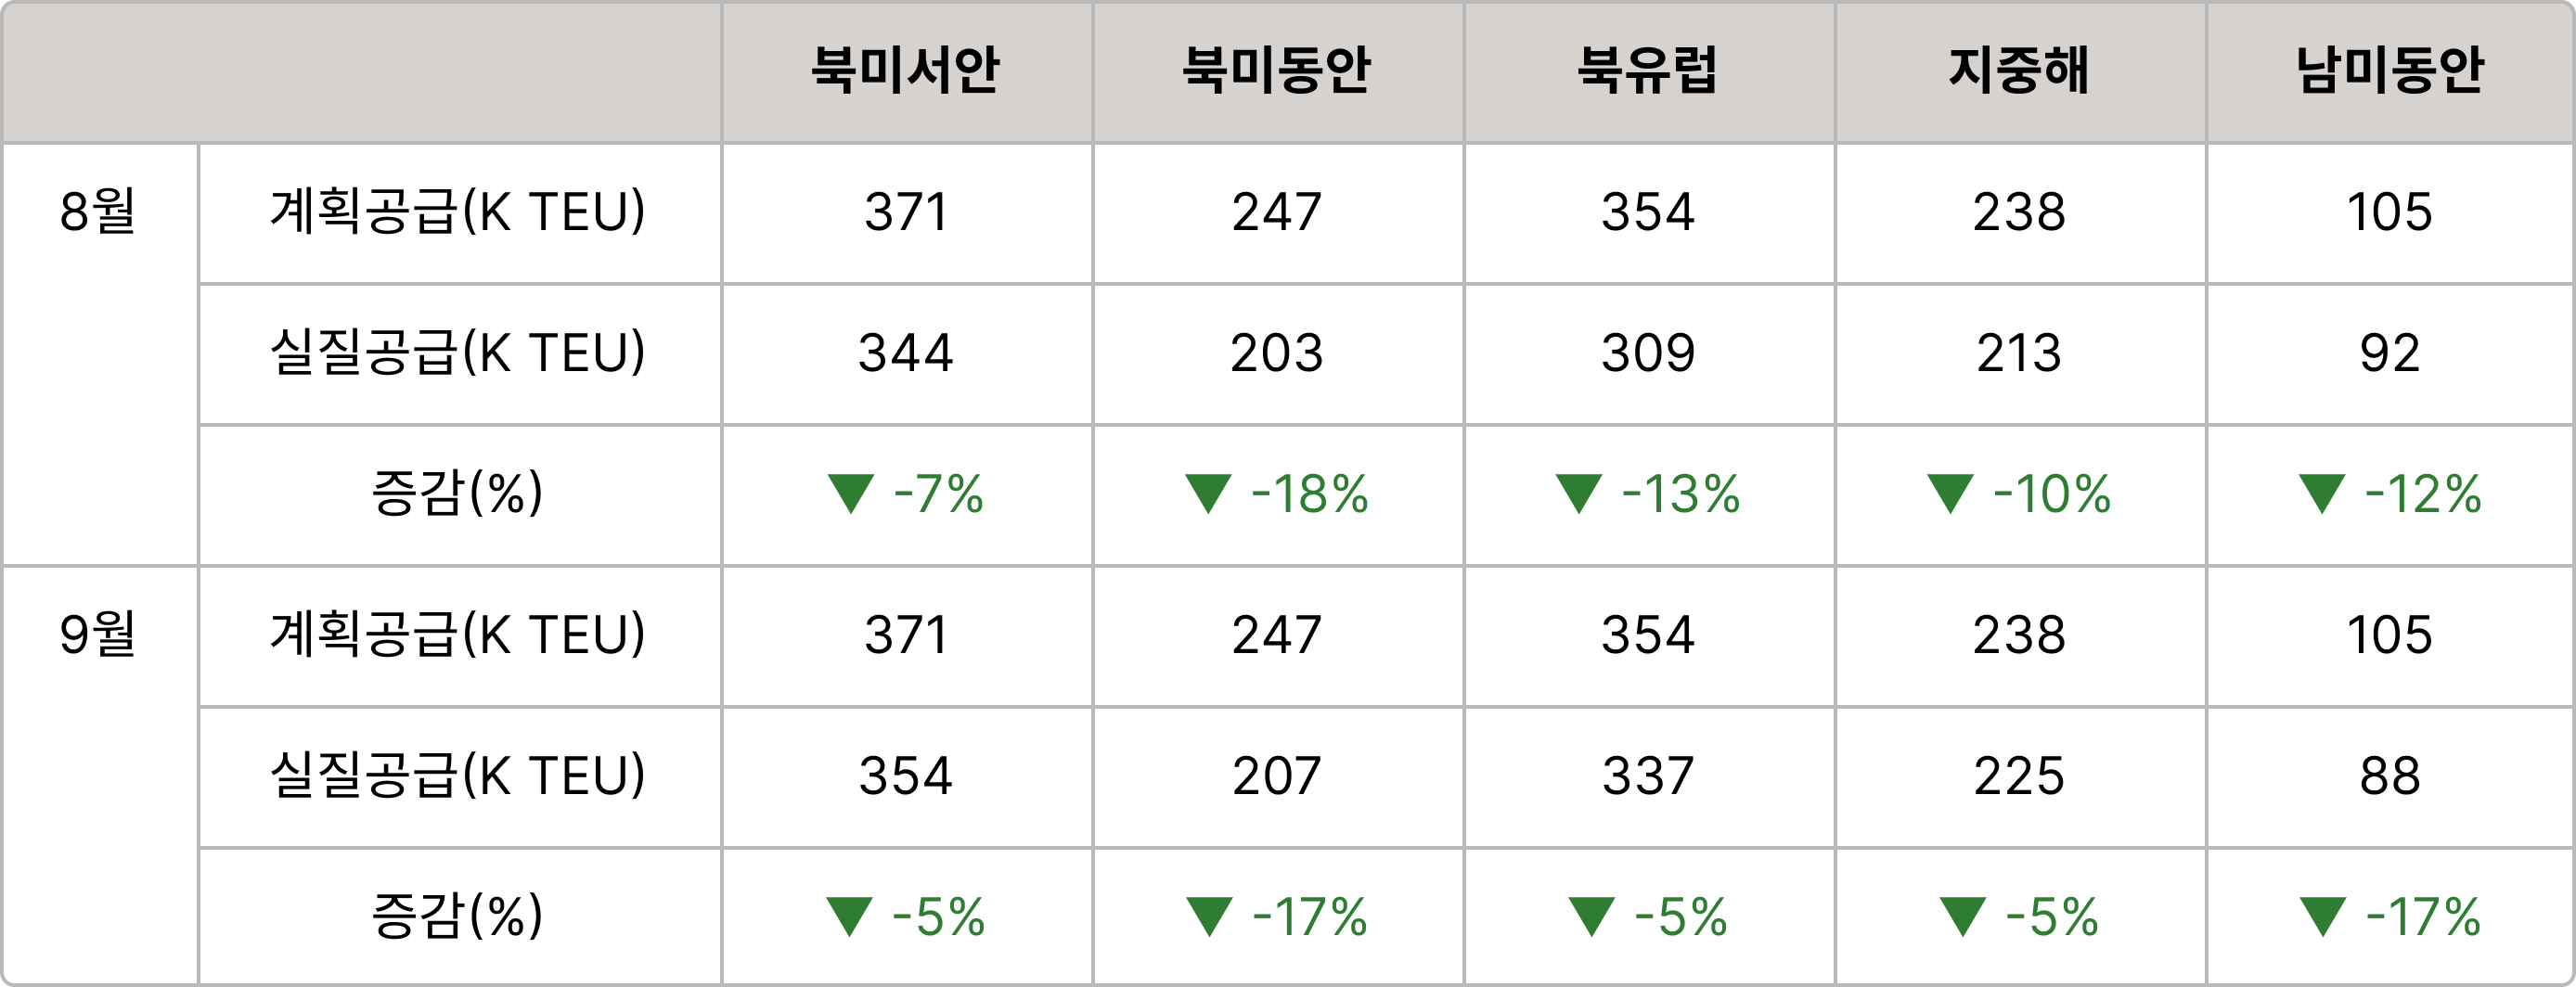
공급 축소가 운임과 수급 흐름에 직접적인 영향을 미칩니다.
✈️ 항공 운임 지표
· World ACD : 글로벌 항공화물(스팟, 계약 포함) 평균 운임 지수
· Global FAX(Freightos Air Index) : 글로벌 항공화물 스팟 운임 지수
  • 한국 ▶ 북미 : 중국발 전자상거래 수요는 시카고향 공급 증가로 운임이 소폭 하락한 반면, 로스엔젤레스향은 운임 보합세. 한국발 노선 역시 월말 시카고향 공급 확대 영향으로 운임이 소폭 하락세로 전환됐으며, 현재까지 대규모 물동량 수요는 제한적인 상황

  • 한국 ▶ 유럽 : 중국발 전자상거래 수요는 지속적인 약세를 보이며 수요와 운임 모두 보합세 유지

  • 한국 ▶ 중국·아시아 : 반도체·장비 등 대기업 중심의 수요가 견조하게 유지되는 가운데, 월말 재고 확보를 위한 홍콩향 화장품 물량이 일시적으로 증가. 큐텐재팬 메가와리 행사를 앞두고 일본향 선제적 재고 확보 수요 확대. 베트남향은 국내 대기업 및 협력사의 디스플레이 모듈 관련 부품 출하 호조. 싱가포르, 쿠알라룸푸르, 페낭향 반도체 수요 견조하여 일부 노선에서는 공급 부족 현상 지속
  • 중국 ▶ 북미 : AI 데이터센터·반도체·자동차 부품 관련 수요 증가로 전주 대비 소폭의 운임 회복세
    • 서부 : 전자상거래 화물 수요의 지속 감소세에도 불구, 산업재 수요 증가로 운임 보합세 유지
    • 중부 : 베트남 연휴 영향에 따른 베트남발 환적 수요 감소, 단 산업재 수요 증가로 운임 소폭 상승

    • 동부 : 항공사 공급 조절 하에서 AI 데이터센터 및 반도체 수요 증가에 따른 운임 상승 전환

  • 중국 ▶ 유럽 : 하계휴가 시즌 종료에 따른 항공 수요 전반의 회복 추세, 산업재 및 소비재 산업군 수요 동시 증가
    • 프랑크푸르트향 : 자동차 부품 및 전자제품 수요 증가, 항공사 공급은 하계휴가 이전 수준 회복하였으며, 전주 대비 운임 소폭 상승
    • 암스테르담향 : 전자제품·반도체 수요 증가 및 성수기 대비 재고 확보 움직임에 따른 전자상거래 수요 확대 영향으로 운임 전주 대비 소폭 증가

📰 주요 뉴스 브리핑

🚢 Sea Freight Market
  • 미국 수입 물동량, 예상 밖 강세 지속… 태풍·AI 인프라 수요로 9월까지 성수기 연장 전망

    JOC는 아시아발 미국향 수요가 당초 예상과 달리 견조하게 유지되고 있으며, 이에 따라 중국 국경절이 있는 10월까지 강세가 이어질 수 있다고 보도했습니다. 머스크(MSK) 등 주요 선사들은 조기 성수기 이후인 8월부터 물동량이 급감할 것으로 예상했으나, 실제로는 수요가 지속되면서 9월까지 부킹 강세가 이어질 것으로 내다봤습니다. 다만 반복적인 태풍 영향으로 상하이·닝보항의 적체가 심화되고 있어 미국향 화물의 도착 지연 요인으로 작용하고 있다고 덧붙였습니다.


    수요 강세의 주요 배경으로는 AI 데이터센터 및 전력 인프라 관련 산업재 수요 증가가 지목되고 있습니다. 랙(Rack), 케이블, 냉각장치, 배터리, 태양광 부품 등 관련 물동량이 확대되고 있으며, 이들 품목은 통상 상품 가격이 높고 고운임으로 운송되는 경향이 있는 것으로 분석됐습니다. 또한 일부 완구 등 소비재 물동량 역시 예상보다 강한 흐름을 보이며 수요를 뒷받침하고 있는 것으로 나타났습니다.


    한편 선사들은 견조한 수요를 바탕으로 운임 인상을 지속적으로 시도하고 있으며, 인위적인 공급 감축 조치는 제한적인 것으로 나타났습니다. eeSea는 9월 북미항로 전체 선대 공급량이 전월 대비 1% 감소한 224만 TEU를 기록할 것으로 전망했으나, 서안향 공급량은 오히려 2.5% 증가할 것으로 예상했습니다.

Source : JOC 2026.8.25
  • 글로벌 외항 대기 선대 규모, 팬데믹 당시 최고치 경신… 전체 선대의 12.6%

    Linerlytica는 동아시아 지역의 연이은 태풍과 중동 전쟁에 따른 선박 운항 차질 영향으로 글로벌 외항 대기 선대 규모가 역대 최대 수준인 430만 TEU까지 증가했다고 밝혔습니다. 이는 현재 글로벌 컨테이너 선대의 약 12.6%에 해당하는 규모로, 글로벌 항만 적체가 최고 수준에 이르렀음을 보여주는 것으로 분석했습니다.


    특히 대기 선대의 절반가량인 220만 TEU가 북아시아 항만에 집중된 가운데, 태풍 바비(Bavi), 노을(Noul), 돌핀(Dolphin)에 이어 태풍 나라(Nari)까지 중국 남부에 상륙하면서 항만 혼잡이 더욱 심화되고 있습니다. 여기에 태풍 사우델(Saudel)도 닝보항과 샤먼항 인근 상륙이 예상돼 단기간 내 운영 정상화는 쉽지 않을 것으로 전망됐습니다.


    한편 SeaIntel에 따르면 7월 글로벌 스케줄 정시성은 평년 대비 약 3분의 2 수준으로 하락했으며, 평균 입항 지연 시간도 6일을 상회한 것으로 나타났습니다. 업계는 잇따른 기상 악화와 지정학적 리스크가 글로벌 해상 공급망 운영 부담을 가중시키고 있는 것으로 분석하고 있습니다.

Source : The Loadstar, The Maritime Executive 2026.8.25
  • 주요 선사 상하이항 선박 접안 최대 11일 지연… 연쇄적 태풍 발생으로 적체 심화 예상

    쉬핑워치는 연이은 태풍 영향으로 상하이항과 닝보항의 적체가 심화되면서 하팍로이드(HPAG) 등 주요 선사들의 선박 접안 대기 시간이 최대 11일까지 늘어났다고 보도했습니다. SeaIntel과 Vespucci Maritime는 최근 스케줄 정시성이 지속적으로 악화되고 있는 가운데, 신규 태풍 사우델(Saudel)의 상륙까지 예고되면서 항만 혼잡이 더욱 심화될 것으로 전망했습니다.


    하팍로이드는 상하이항의 반복적인 운영 중단으로 노선에 따라 선박 접안까지 6~11일이 소요되고 있다고 밝혔습니다. 이에 따라 선사들은 스케줄 회복을 위해 선속 조절, 기항 순서 변경, 기항 취소 등의 운영 조치를 시행하고 있는 것으로 나타났습니다.


    한편 HMM은 지속적인 기상 악화로 인한 스케줄 차질이 이어지고 있어 현재로서는 정상화 시점을 예측하기 어렵다고 설명했습니다. 업계는 동중국 지역의 연이은 태풍이 주요 항만의 적체를 심화시키고 있으며, 이에 따른 선박 지연과 공급망 차질이 당분간 지속될 것으로 보고 있습니다.

Source : Shippingwatch 2026.8.27
  • 중동 주요 우회 항만 적체 심화… 선사들, 할증료 부과 확대

    로드스타는 중동 지역의 주요 우회 항만에서 적체가 심화되면서 선사들이 각종 할증료 부과를 확대하고 있다고 보도했습니다. 콜파칸(Khor Fakkan), 푸자이라(Fujairah), 소하르(Sohar) 등 주요 환적 거점의 선박 접안 대기시간은 기존 약 7일 수준에서 최대 14일까지 늘어난 것으로 나타났습니다. 이에 따라 MSC는 제다항 경유 화물에 대해 컨테이너당 500달러의 할증료를 신설했으며, RCL도 아랍에미리트(UAE)향 화물에 대해 450달러 수준의 할증료를 부과하기 시작했습니다. 또한 하팍로이드(HPAG)는 9월부터 유럽발 위험물 화물에 대해 1,000달러의 추가 할증료를 적용할 예정이라고 밝혔습니다.


    항만 적체의 주요 원인으로는 화물 반출에 필요한 트럭과 내륙 운송 인프라 부족이 지목되고 있습니다. 중동 지역으로 우회하는 환적 물량이 급증하고 있으나, 육상 물류망이 이를 충분히 처리하지 못하면서 구조적인 병목 현상이 발생하고 있는 것으로 분석됐습니다.


    한편 선사들은 통관 및 내륙운송 지연으로 발생하는 추가 비용을 화주에게 전가하는 움직임도 확대하고 있습니다. 일례로 하팍로이드는 제다항에서 양하되는 화물에 대해 15일 이내 반출과 추가 비용 부담을 화주가 수용하는 조건으로 선적 부킹을 승인하고 있는 것으로 나타났습니다.

Source : The Loadstar 2026.8.24
✈️ Air Cargo Market
  • “아태 항공화물 수요 9% 증가 공급 증가율은 6.1% 그쳐” 디메르코 H2 전망 보고서

    디메르코(Dimerco)는 아시아·태평양 지역의 항공화물 수요가 전년 대비 9.0% 증가한 반면, 공급은 6.1% 증가에 그치면서 하반기에도 수요 증가율이 공급 증가율을 상회하는 흐름이 지속될 것으로 전망했습니다.


    특히 아시아-북미 노선을 중심으로 제조업, AI 인프라, 전자제품 등 고부가가치 화물 수요가 시장을 견인할 것으로 예상했습니다. 또한 지정학적 리스크와 해상운송 차질에 따른 긴급 항공 전환 수요도 추가적인 수요 증가 요인으로 작용할 것으로 분석했습니다.

Source: Cargo Press 2026.8.24
  • 인천~르자오 신규 항로 개설… 중국발 Sea&Air 물동량 확대 기대

    인천항과 중국 르자오를 연결하는 정기 컨테이너 항로가 오는 10월 처음 개설될 예정입니다. 해당 항로에는 700TEU급 선박이 주 1회 투입되며, 칭다오·웨이하이 등에 집중된 북중국발 전자상거래 화물의 운송 경로를 다변화하는 데 기여할 것으로 기대됩니다.


    인천항의 전자상거래 물동량은 지속적으로 증가하고 있습니다. 올해 5월까지 인천항이 처리한 전자상거래 화물은 전년 동기 대비 17.6% 증가했으며, Sea&Air 물동량도 12.7% 늘어난 것으로 나타났습니다. 업계는 신규 항로 개설로 북중국발 화물 처리 역량이 확대되는 것은 물론, 선사 간 경쟁을 통한 운임 안정과 추가 물동량 유치 효과도 기대하고 있습니다.

Source: 경인일보 2026.8.30
오늘 뉴스레터, 어떠셨나요?
독자 여러분의 의견이 앞으로의 개선에 큰 힘이 됩니다.
간단한 피드백을 남겨주시면, 추첨을 통해 커피 쿠폰을 보내드립니다. ☕

(주) 엘엑스판토스
ask.pantosnow@lxpantos.com
서울특별시 종로구 새문안로 58, LX광화문빌딩
Subscribe  |  Unsubscribe