두부먹고 내집마련 한걸음 더 내집마련 꿈꾸는 모든 부린이를 위한
💌 칠.육에 만나는 두부입니다. 눈은 더 크게 귀는 더 쫑긋 세워야 합니다. 왜냐고요? 바뀌는 법, 새롭게 제정된 법 등이 부동산 시장에 넘쳐나기 때문입니다. 6월 1일 임대차 3법이 완성된 것은 물론, 7월 1일부터 또 다른 썸씽 스페셜이 시작합니다 😑
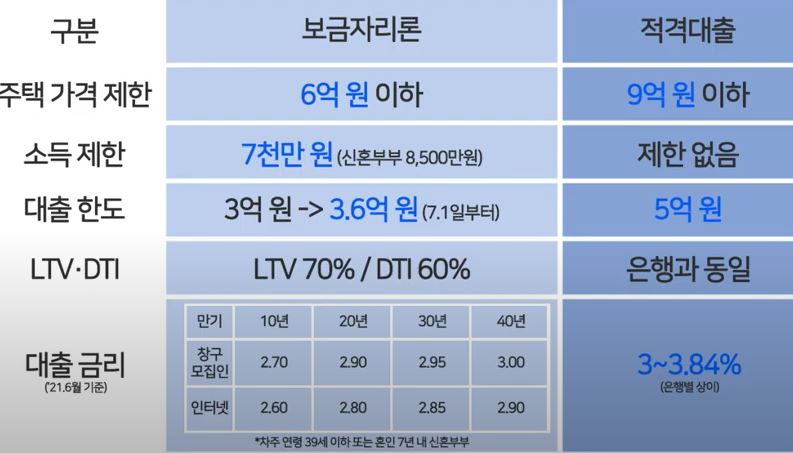
💬 지금 핫한 뉴스 40년 보장 써어비스 7월 1일부터 청년과 신혼부부를 위한 '40년 고정금리 주담대'가 시작한다. 어떤 것인가 하면, 👉 이름: 초장기 모기지(보금자리론과 적격대출, 2개의 상품 있음) 👉 대상: 만 39세 이하 청년 / 혼인 7년 이내 신혼부부 👉 세대 당 최대 대출한도: 3억 6천만원까지 (기존은 3억원) 👉 특징: 40년간 금리가 고정 (기존은 30년) * 만약 돈 많이 벌어 3년 후 돈 다 갚아도 수수료 없음(원래 이렇게 빌려주는 금액은 다달이 이자 장사 해야하기 때문에 중도에 갚으면 수수료 내야함) 보금자리론 / 적격대출 각 상품에 따라 아래와 같이 기준이 다름
[출처: 팩트완전정복] 위 표를 보고 몇 가지 포인트를 짚어보겠다. 1. 보금자리론과 적격대출의 차이는? 딱 봐도 보금자리론 칸이 더 넓다. 즉 조건이 까다롭다는 뜻. 적격대출은 상대적으로 조건이 덜 까다롭지만... 대출금리가 훨씬 높다. 우리 부부는 소득도 8.5천이 넘고 6억 넘는 아파트 탐나고 대출한도 5억까지 받고 싶다! 이자 좀 높아도 충분히 낼 수 있다! 싶음 적격대출을 받으면 된다. 2. 대출한도와 LTV 차이는? LTV 70%라고 하면 6억짜리 집의 대출이 4.2억 나온다는 뜻. 근데 대출 한도가 3.6억이니, 4.2억은 언감생심, 최대 3.6억까지만 받을 수 있다는 의미다. 3. DTI 60%은 무엇? 사실 젤 중요하다. 신분(?)을 모두 갖춰도 DTI 60%을 못 지키면 꽝! 뭔 말인고 하면, DTI는 두부의 연 소득에 따라 대출 가능한 비율을 말한다. 만약 두부 연봉이 5천만원인데 DTI가 60%면, 두부가 1년간 갚아야 할 금액이 3천만원을 넘으면 안된다. 여기서 '갚아야 할 금액'은 2개다. 주담대 원리금 상환액+기타 대출 이자 상환액이다. 기타 대출은 신용대출뿐 아니라 학자금대출, 마통, 자동차 할부, 카드론 등이 모두 포함된다. 이런 기타 대출은 원리금 말고 이자만 카운팅 하는 것이 DTI다. 40년 보장 써어비스 외에 7월 1일부터 또 달라지는 것은? 머리가 아플 수 있지만, 이번엔 DSR 얘기다. 근데 만약 '난 저 위 표에서 보금자리론 받을거예요!' 라고 한다면 패스해도 된다. DSR은 오른쪽 '적격대출'과 아래 기준일 경우에 계산하면 된다. 7월 1일부터 DSR이 40% 적용된다. 기준은, - 규제지역(투기지역·투기과열지구·조정대상지역)에서 6억원을 넘는 주택 담보로 주담대 받거나 - 연 소득 상관없이 1억원 초과해 신용대출을 받은 경우 DSR은 DTI보다 더 무서운 놈이다. DTI는 기타 대출의 '이자'만 카운팅한다고 했다. 근데 DSR은 모든 금융부채의 '원리금'을 카운팅한다. 당연히 이자보다 원리금이 크니까 대출 한도가 더 빡빡해 진다는 뜻이다. 즉, 두부 연봉이 5천만원인데 DSR이 40%이면, 두부가 받은 모든 대출의 연간 상환액이 2천만원을 넘으면 안 된다. 한 마디로 대출을 더 쪼이겠다는 것, LTV가 완화됐다고 좋아할 수 없는 것이 이런 DTI, DSR을 함께 계산해야 하기 때문이다.
💡 부린이 길잡이 청약에 당첨됐어요!! 우선 축하하고 또 축하한다. (당첨된 그 누군가에게...) 오늘 부린이 길잡이에선 '청약 당첨 이후의 과정'을 담아본다. 각 청약 요건에 따라 조금씩 차이가 있다는 점 참고 바람. 1. 우선 계약을 한다. 가져오라는 서류는 모두 챙겨 제출한다. 단, 입주자모집공고일 이후 발급된 서류만 가능하다. 2. 계약금을 낸다. 분양가의 10%이며 대출 불가다. 즉, 5억짜리 아파트 청약 당첨되면 당장 현금으로 5천만원이 있어야 한다는 뜻. 3. 유상옵션을 선택한다. 새 아파트이니, 발코니 확장할건지, 현관 중문을 달건지, 천정형 시스템에어컨을 설치할건지 등의 옵션을 선택하고 유상옵션이니 금액이 별도로 추가된다. 4. 이제 집에 들어가기 전까지 약 6회에 걸쳐 중도금을 납부한다. 당첨된 아파트의 60%에 해당한다. 원래 중도금은 대출이 됐다. 근데 이제 규제지역에서 9억원 넘는 집은 중도금 대출 안된다. 즉, 수중에 분양가 모두 낼 수 있는 돈이 있어야 청약도 신청할 수 있다는... 5. 마지막이다. 입주 지정일에 잔금을 납부한다. 분양가의 30%에 해당한다. 예전엔 잔금 치를 돈이 없으면 우선 전세를 놨다. 근데 이제 청약 별 실거주 의무를 두는 곳이 있으니 미리 확인해야 한다. [참고: 한화건설]
📚 부동산 용어풀이 전전세: 전세권 위에 전세권을 설정하는 것. 즉 전세 사는 사람이 그 일부 또는 전부를 월세로 다시 임대하는 경우다. 전세권은 집주인이 관여할 수 없는 세입자의 고유 권한이기 때문에 가능한 제도다.
📰 간추린 늬우스 🍏 아직 확정은 아니지만 금리가 인상될 확률이 높아졌다. 금리가 높아지면 대출을 덜 받으려 할테니 집값이 내려가지 않을까 하는 조심스런 분석이 나오고 있다. 이와 동시에 경제 성장 기대감이 있기 때문에 집값은 더 상승할 거란 목소리도 높다. 두부야~ 청약일정을 알려죠!
두부가 님의 가려운 부분을 긁어드릴게요! 두부를 널리널리 알려주세요~
    |