심현수│운용총괄 2022년 1월 글로벌 증시 급락에 대한 쿼터백의 진단과 대응 전략을 알려드립니다. 1. 성장주 중심의 급락
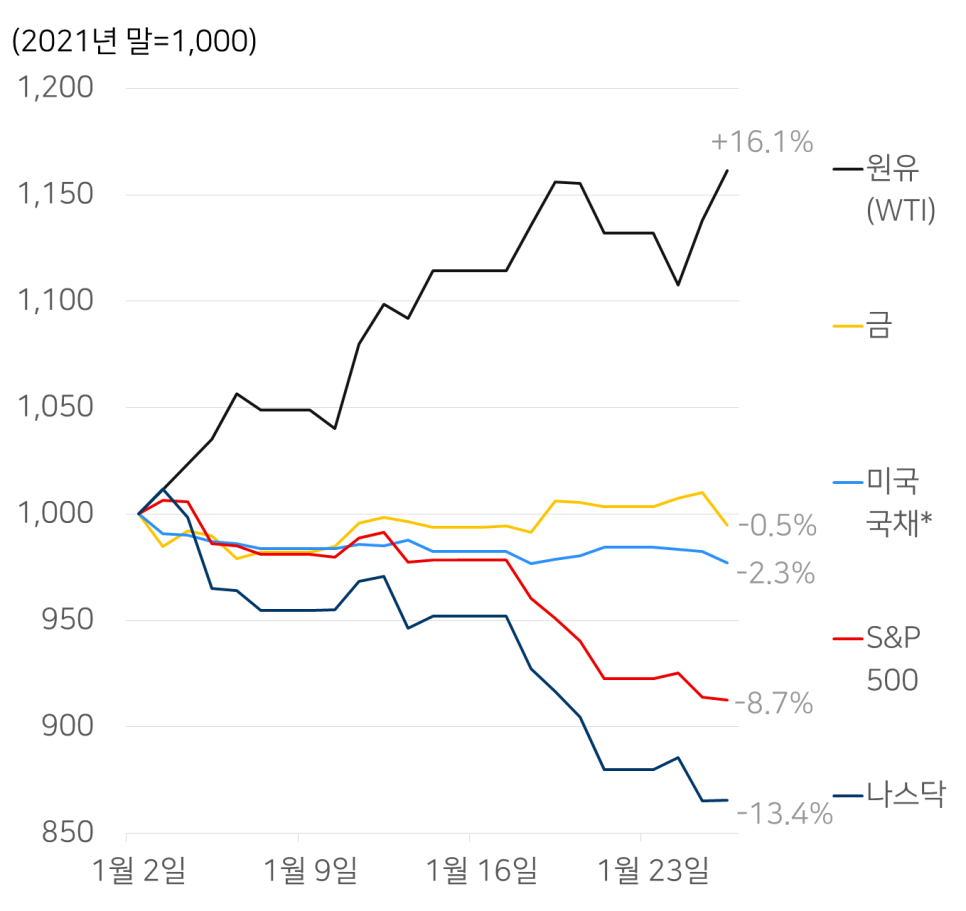
자료: Bloomberg, 쿼터백 참고: *GOVT ETF 기준 2022년 1월 금융 시장은 강한 인플레이션 압력에 따른 연준의 통화 긴축 시작 우려로 위험자산의 가격 급락이 이어지고 있습니다. 미국 국채 금리 상승으로 채권 가격이 하락하는 가운데, 전 세계 증시 중 미국, 그리고 특히 대형 성장주 중심의 나스닥 지수 하락폭이 큽니다.
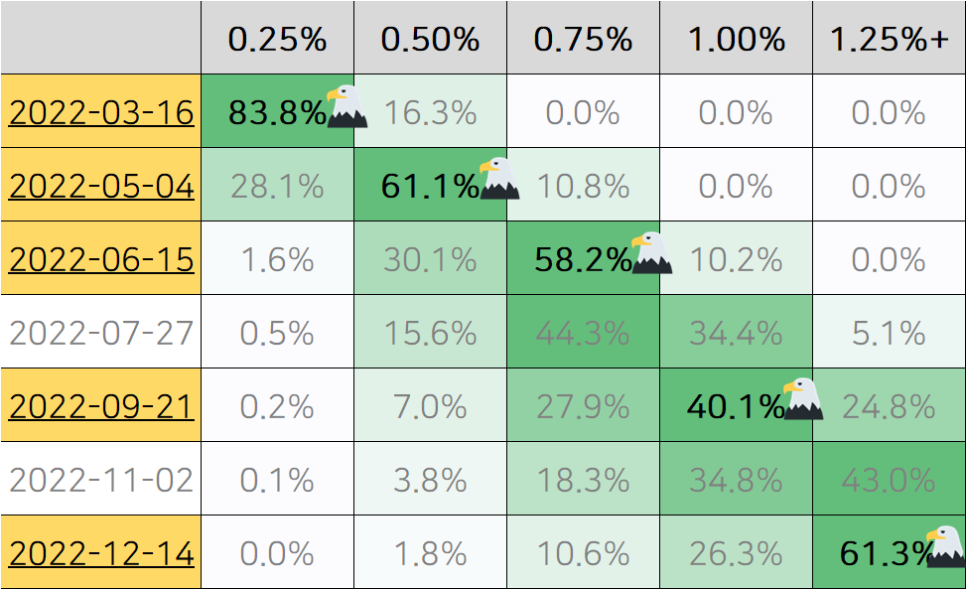
자료: CME Group, 쿼터백 참고: 2022년 1월 27일 현재 미국 연방기금 금리선물 가격에 반영된 기준금리 인상 전망 (1월 27일 현재)은 3월, 5월, 6월 연속 인상을 포함 총 5회입니다. 불과 1개월 전의 전망치가 올해 3회 인상이었다는 점을 고려시 통화 긴축 압력이 거세지고 있습니다. 2. 기준금리 전 3개월 9개월 후까지
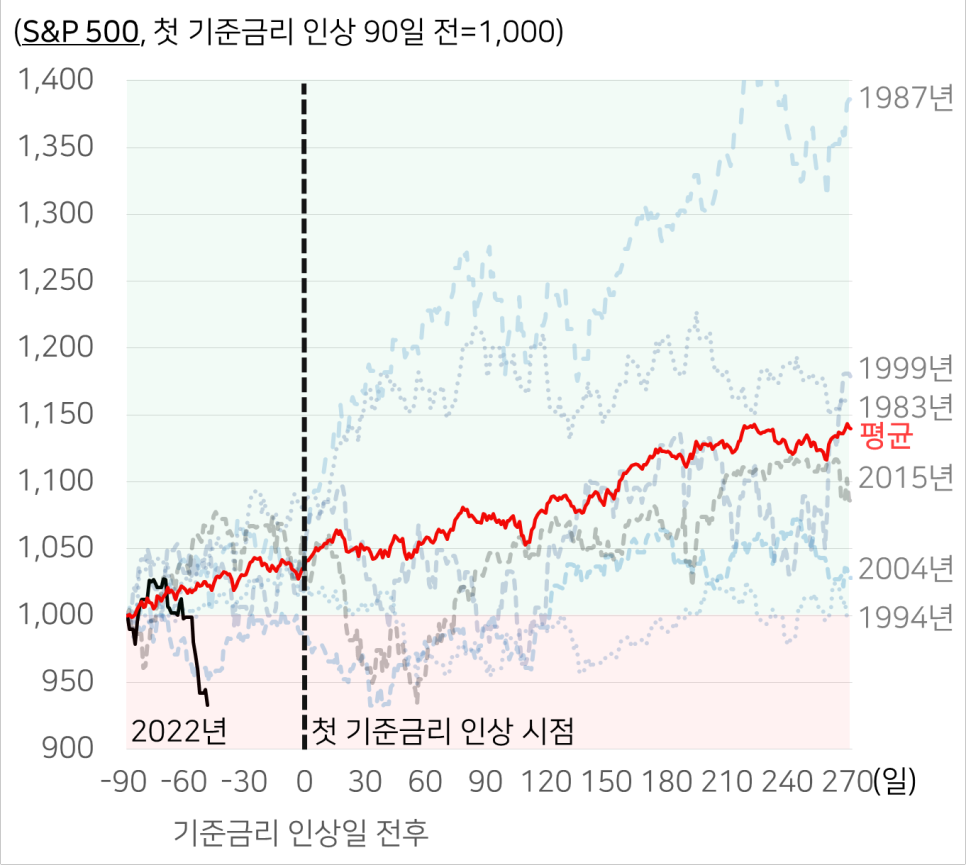
자료: Bloomberg, 쿼터백 미국의 첫 기준 금리 인상이 3월로 구체화된 상황에서, 1980년 이후 6번의 기준 금리 인상 사이클과 미국 증시 (S&P 500)의 움직임을 살펴봅니다. 사례마다 다소의 차이는 있지만, 길게는 첫 기준금리 인상 후 6개월까지, 짧게는 기준금리 인상 전 미국 증시는 조정을 겪고 추세적인 상승을 기록하는 경향을 보였습니다. 이는 미국의 기준금리 인상이 반드시 위험 자산에 부정적인 것이 아닌, 경기 상승 사이클과 기업 이익 호조가 금리 인상 구간에서 이어졌기 때문입니다. 3. 기준금리 인상과 연준 자산 축소가 진행된 2015년~2018년은 어땠을까
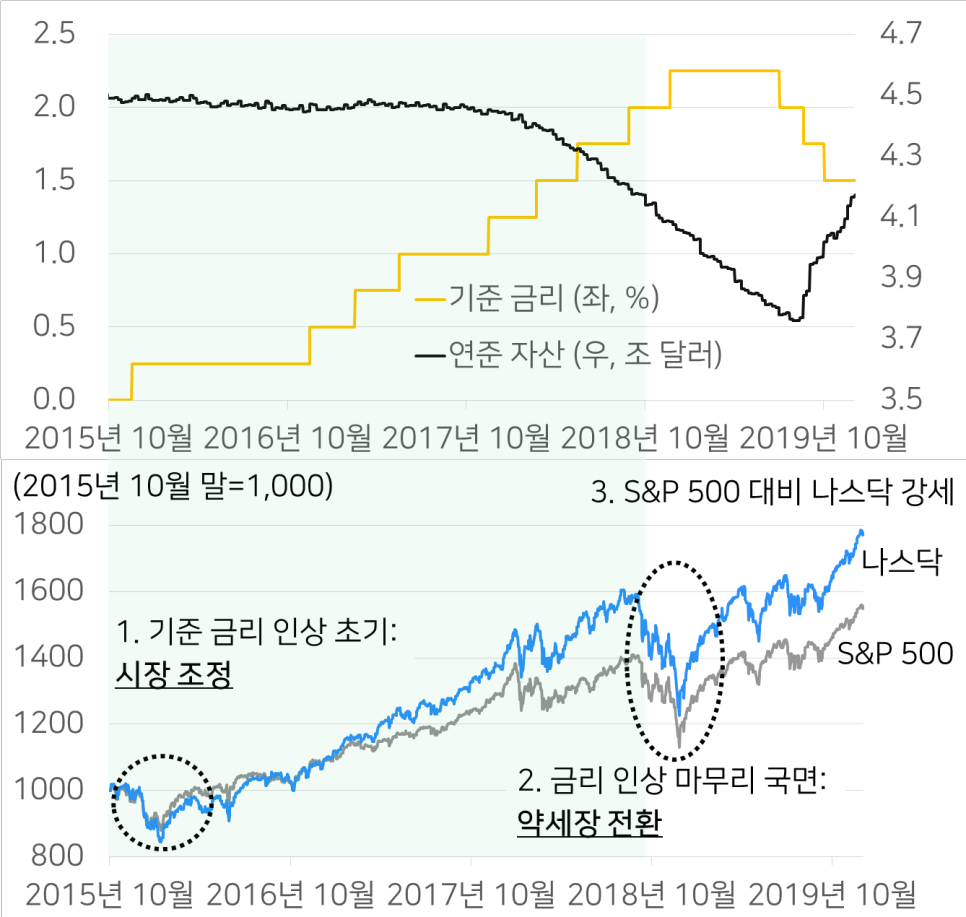
자료: Bloomberg, 쿼터백 이번 통화 긴축 사이클에 대한 투자자들의 우려는 1) 기준 금리 인상뿐만 아니라, 2) 코로나19 판데믹으로 인해 막대한 규모로 시장에 풀린 연준 자산의 축소 병행에 있습니다. 금리 인상과 연준 자산 축소의 속도와 규모 차이가 존재하지만, 지난 2015년부터 2018년의 통화 긴축 사례는 금리 인상과 연준 자산 축소가 함께 진행되었다는 점에서 참고할만합니다. 당시에도 미국 증시는 첫 기준금리 인상 2개월 전부터 10% 이상 조정을 겪었으나, 이후 이어진 7번의 금리 인상 기간 동안 추세적인 상승을 유지했습니다. 해당 기간 대형 성장주 비중이 높은 나스닥은 S&P 500 대비 더 높은 상승률을 기록했습니다. 이러한 강세장이 종료된 것은 경기 정점을 통과한 이후인 금리 인상 마무리 국면이었다는 점을 기억할 필요가 있습니다. 4. 성장주, 이대로 끝일까
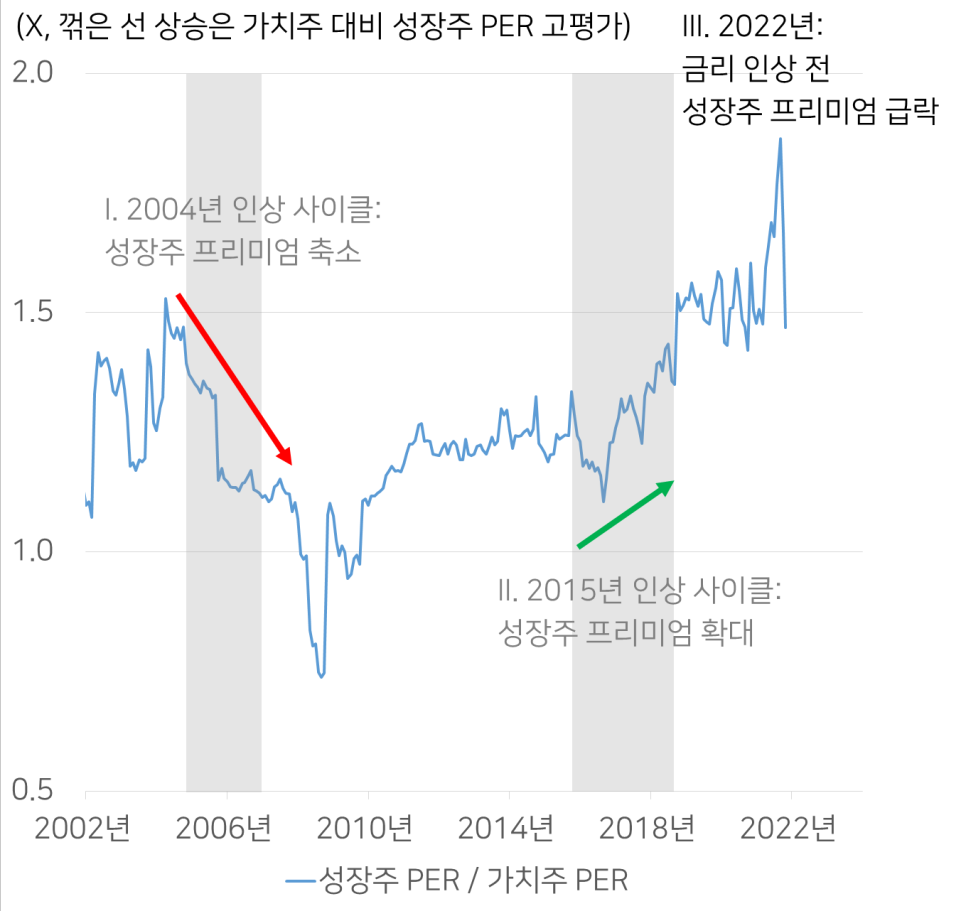
자료: Bloomberg, 쿼터백 참고: 성장주 (S&P 500 Growth Index), 가치주 (S&P 500 Value Index) 금리 인상 구간에 성장주의 밸류에이션 프리미엄은 반드시 하락했을까요? 2004년 시작된 금리 인상 사이클에서는 구간 내내 성장주 프리미엄은 약해지고 가치주 수익률이 우세했습니다. 반면 2015년 사이클에서는 성장주가 가치주 대비 높은 상승을 기록하며 금리 상승에도 불구 성장주 프리미엄이 확대된 바 있습니다.
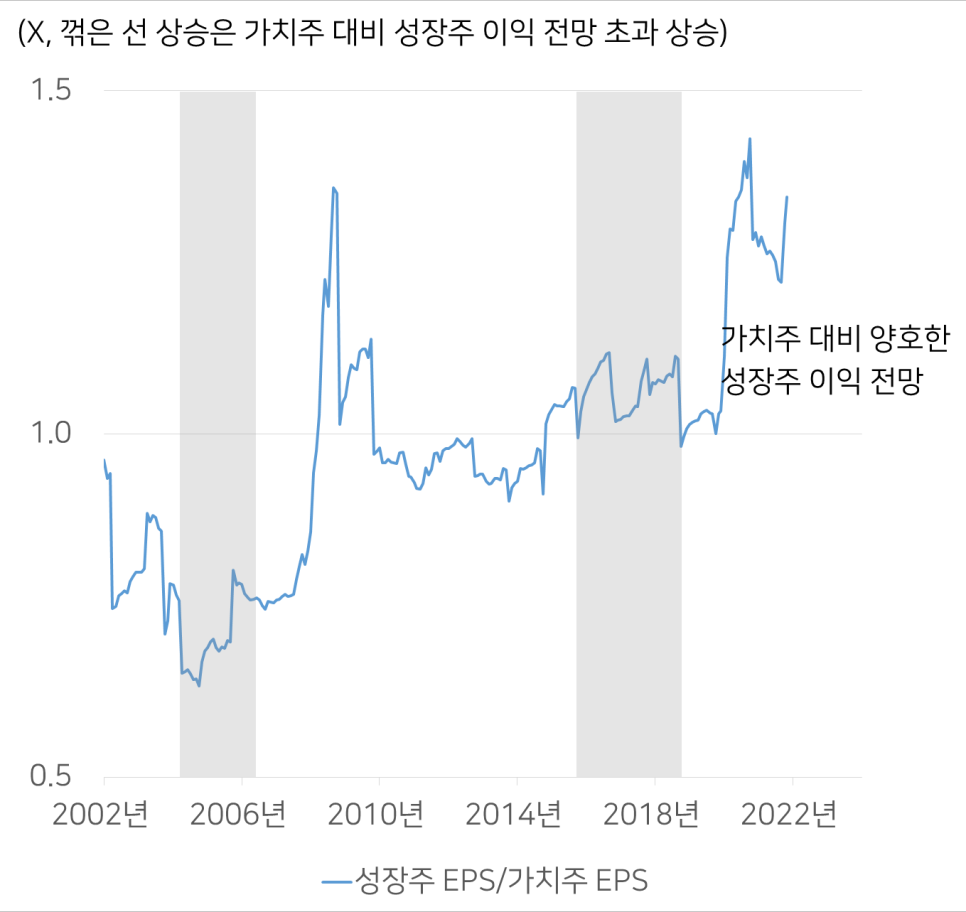
자료: Bloomberg, 쿼터백 새로운 금리 인상 사이클을 앞둔 현재, 성장주는 가치주 대비 고평가를 상당 부분 반납한 반면 성장주의 실적 전망은 가치주 대비 단단한 상향을 나타내고 있습니다. 5. 데이터에 근거한 알고리즘으로, 흔들림 없이
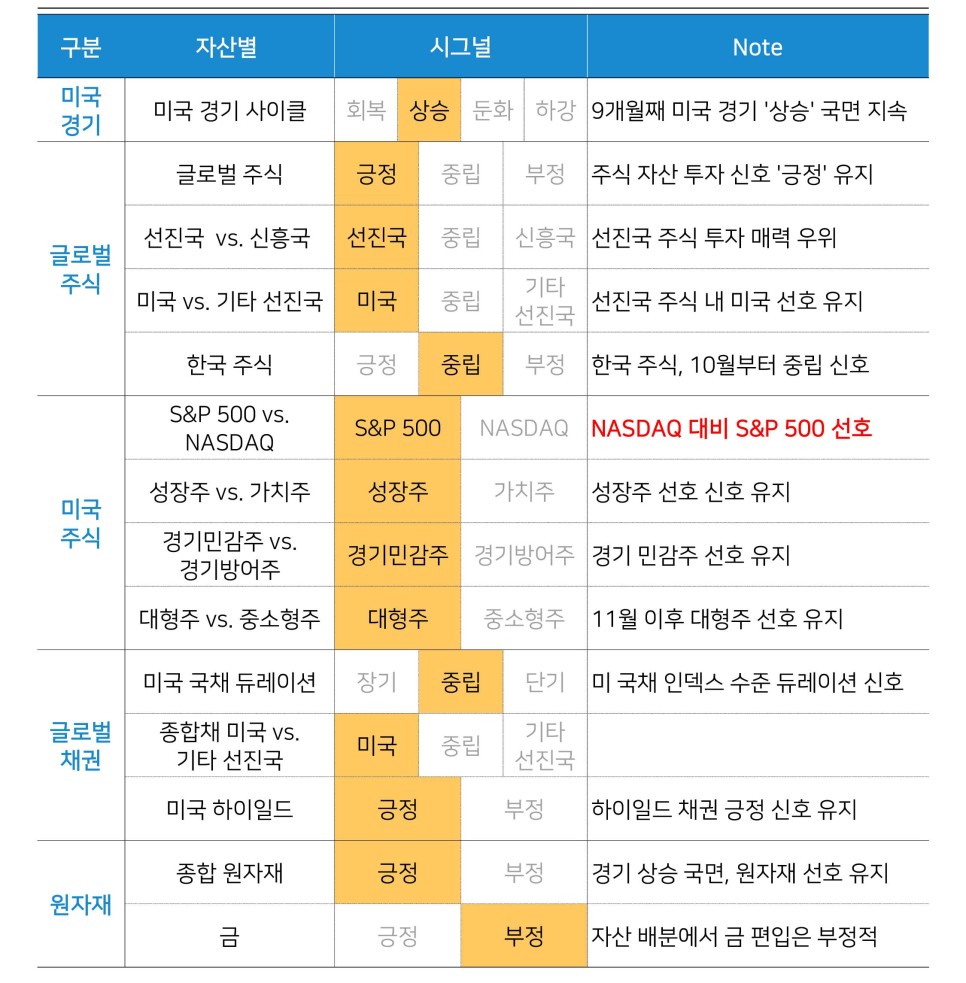
자료: 쿼터백 쿼터백의 1월 자산별 시그널은, 1) 월초 나스닥 비중 축소에도 불구 2) 공격적인 자산 배분과 3) 대형, 성장주 중심의 미국 주식 내 스타일 전략에 따라 고객 여러분의 자산 배분 포트폴리오 성과에 부정적으로 작용했습니다. 그렇지만 높은 수준으로 확대된 증시 변동성과 공포에도 불구, 쿼터백은 경기 지표, 기업 데이터, 시장 심리를 포함한 광범위한 데이터 기반 알고리즘에 따라 흔들림 없는 자산관리에 임하겠습니다. 급변하는 시장 환경에서 투자자 여러분이 겪으실 심적 스트레스에 위안의 말씀을 올립니다. |