S&P 500에 편입되는 기업의 주가가 상승효과를 받지 않고 있어요. 님, 57번 째 인사 드립니다!
iQ레터에 몇 가지 변화가 생겼습니다. 일주일에 한 번, 하나의 아티클로 찾아뵐 예정이에요. 퀄리티 있는 퀀트,투자, 금융 이야기를 가지고 더 자주 들려드릴게요!
|
|
|
S&P 500, 더 이상 기업의 구세주가 아니다
S&P 500에 편입되는 기업의 주가가 상승효과를 받지 않고 있어요.
|
|
|
세 줄 요약
- 1980~90년대엔 S&P 500에 편입되었다는 사실 만으로 기업의 주가가 평균 7% 상승했어요.
- 2020년대를 지나자 이런 지수 효과는 사실상 사라졌어요. 새로 편입되는 기업의 존재감이 낮아졌고, 들어오기 전에 이미 다 선반영되기 때문이에요.
- 이제 주식 시장에서 정보는 투명하고 빠르게 공유되고 있어요. 시장의 효율성이 증가한 만큼, 일시적인 ‘일확천금’을 노리기 보다는 기업의 본질적인 가치에 집중하는 투자를 하길 추천해요.
|
|
|
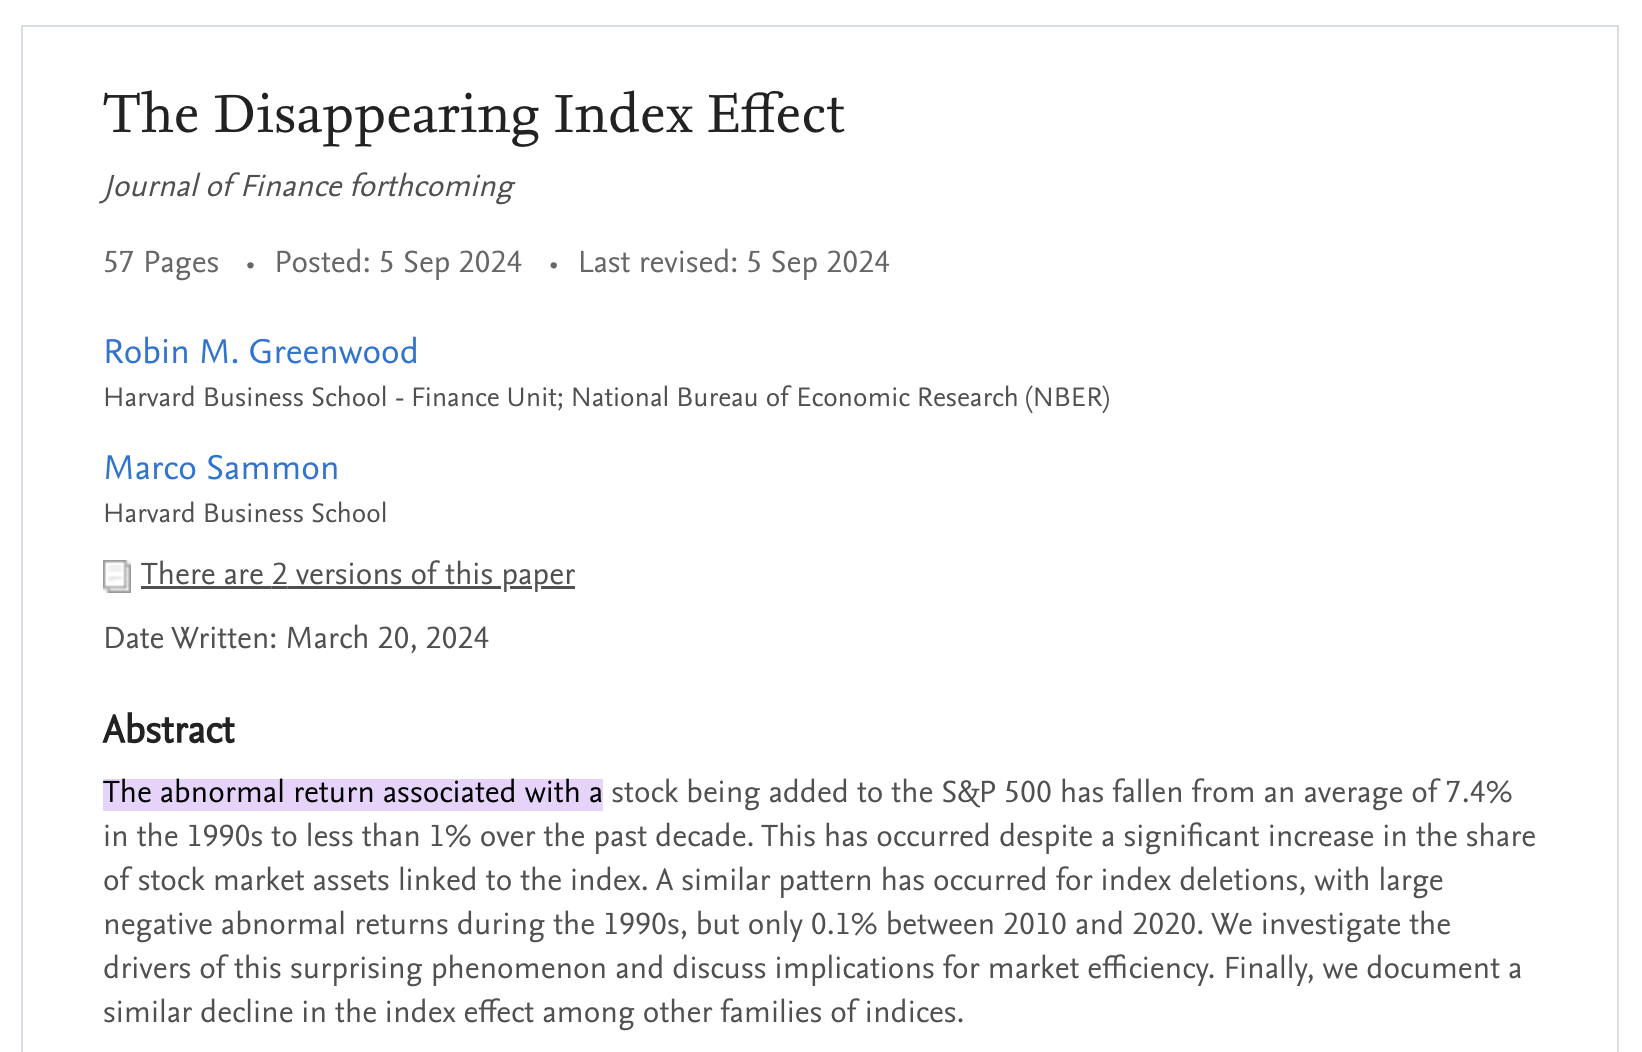
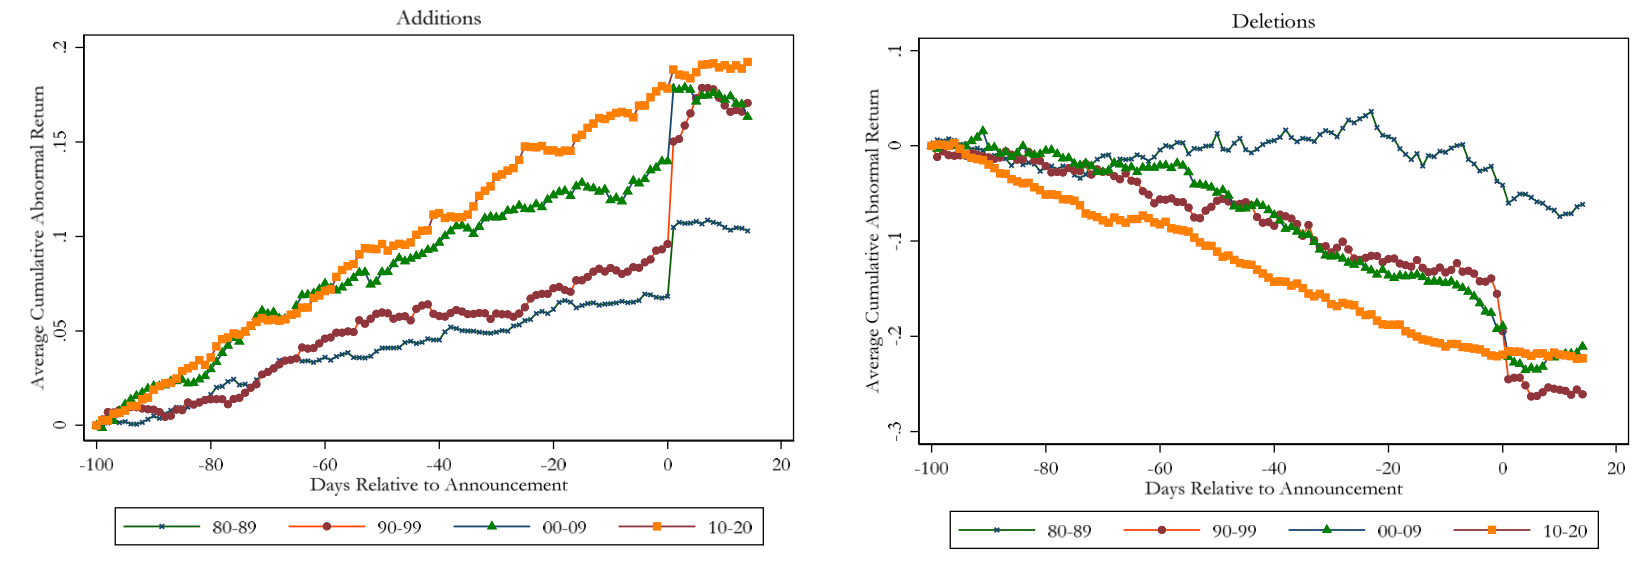
S&P 500은 주식 시장에서 가장 유명한 지수라고 할 수 있어요. 1980년대와 90년대에는 S&P 500에 편입되는 기업의 주가가 평균 7% 이상 상승하고, 제외되는 기업은 16%까지 폭락하기도 했죠. |
|
|
하지만 최근 하버드 경영대학원이 연구한 바에 따르면, 2010년대 들어 S&P 500에 편입한 기업의 주가 상승 효과가 1% 미만으로 떨어졌다고 해요. 제외 시의 하락 폭도 -0.6%로 사실상 사라졌죠. |
|
|
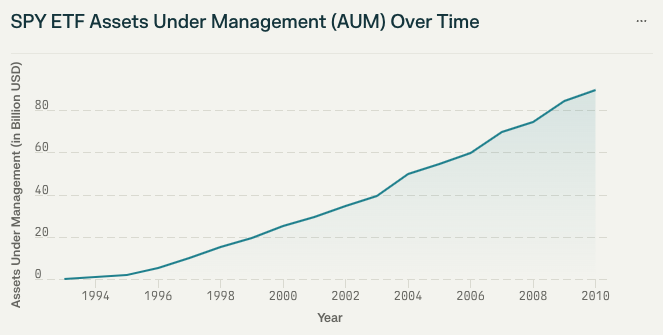
대표적인 S&P 500 추종 ETF인 SPY의 운용 자산(AUM) 변화 추이 |
|
|
놀라운 점은 ‘지수 편입’ 효과의 감소가 패시브 투자의 급성장과 함께 나타났다는 점이에요. 1980년대만 해도 S&P 500을 추종하는 자금은 거의 없었지만, 최근에는 시가총액의 7%를 차지할 정도로 성장 했거든요.
일반적인 경제 논리라면 수요가 증가할 때 가격도 상승해야 하는데, 왜 반대의 현상이 나타난 걸까요? |
|
|
기업 구성의 변화
과거와 비교했을 때 S&P 500에 편입되는 기업들의 자본화 비율이 줄어들고 있어요. 자본화 비율(Market Capitalization)이란 한 기업의 시가 총액이 전체 시장에서 차지하는 비율을 말하는데요. 쉽게 말하면 S&P 500 지수에 새로 들어오는 기업들의 규모가 예전보다 작아졌다는 의미에요. 작은 회사가 들어오다 보니 관심도 덜 받게 되고, 편입 이후에 주가도 덜 오르게 되는 상황인거죠.
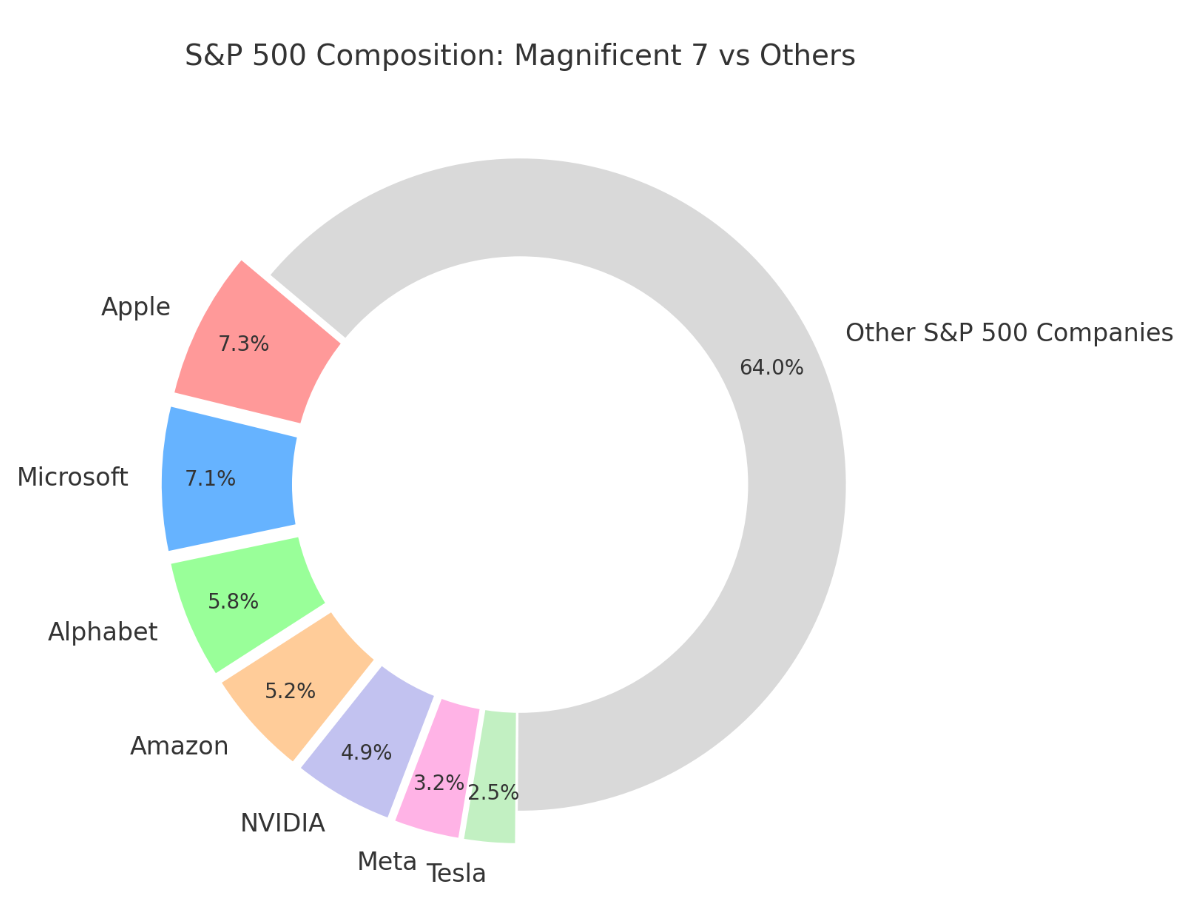
특히 애플, 아마존, 알파벳(구글) 같은 IT 공룡기업들의 자본화 비율이 너무 크기 때문에, 신생 기업이 들어와도 주목을 받기 더 어려워졌어요.
|
|
|
S&P 500 Midcap의 부상
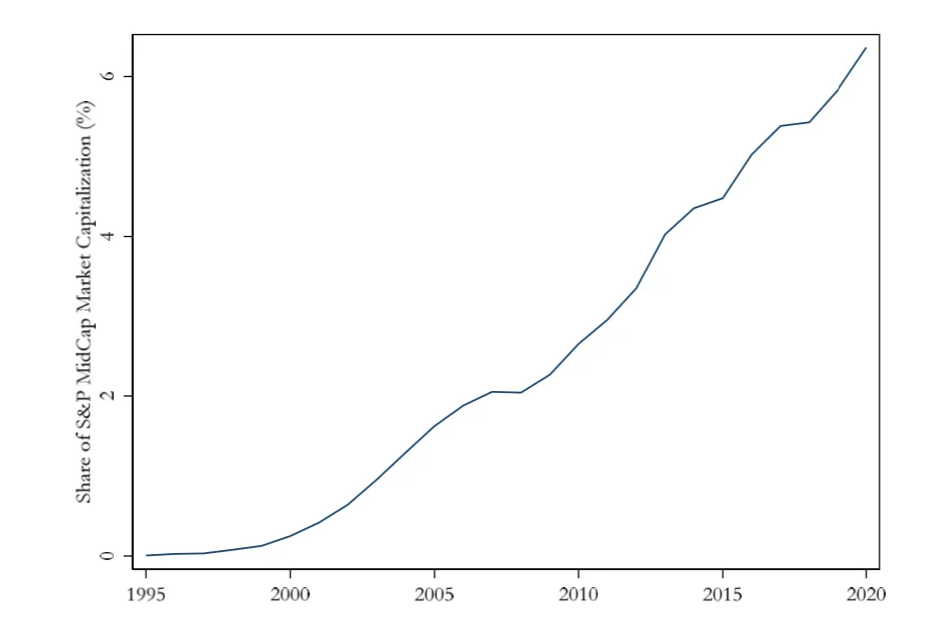
S&P 500이 1부 리그라면 S&P 500 Midcap은 2부 리그라고 할 수 있어요. 기업이 S&P 500에 편입되면서 S&P Midcap에서 제외되는 경우, S&P 500을 추종하는 펀드들이 해당 기업의 주식을 매수하고 S&P Midcap을 추종하는 펀드는 매도하게 됩니다.
이렇게 ‘사자’와 ‘팔자’가 동시에 발생하면 상쇄효과 때문에 주가에 미치는 영향은 줄어들게 되는 거죠. 90년대에는 이러한 현상이 50% 정도였지만 최근에는 70% 넘게 발생하면서 S&P 500 지수 편입 만으로 주가가 오르내리는 일이 줄어들게 되었어요. |
|
|
프론트 러닝의 증가
프론트 러닝은 한 마디로 ‘예상 거래’라고 할 수 있어요. 기업의 지수 편입 또는 제외가 발표되기 전에 투자자들이 미리 사거나 팔 때 프론트 러닝을 했다고 말하죠. 과거에 비해 정보의 교류와 속도가 빨라지면서 지수에 편입 또는 제외되기 전에 주가에 반영되는 경우가 늘어났어요.
다만 지수의 편입과 제외를 100% 예측하는 것은 어렵기 때문에, 프론트 러닝 하나로 지수 효과의 감소를 전부 설명하기엔 어려워요. |
|
|
시장의 유동성 증가
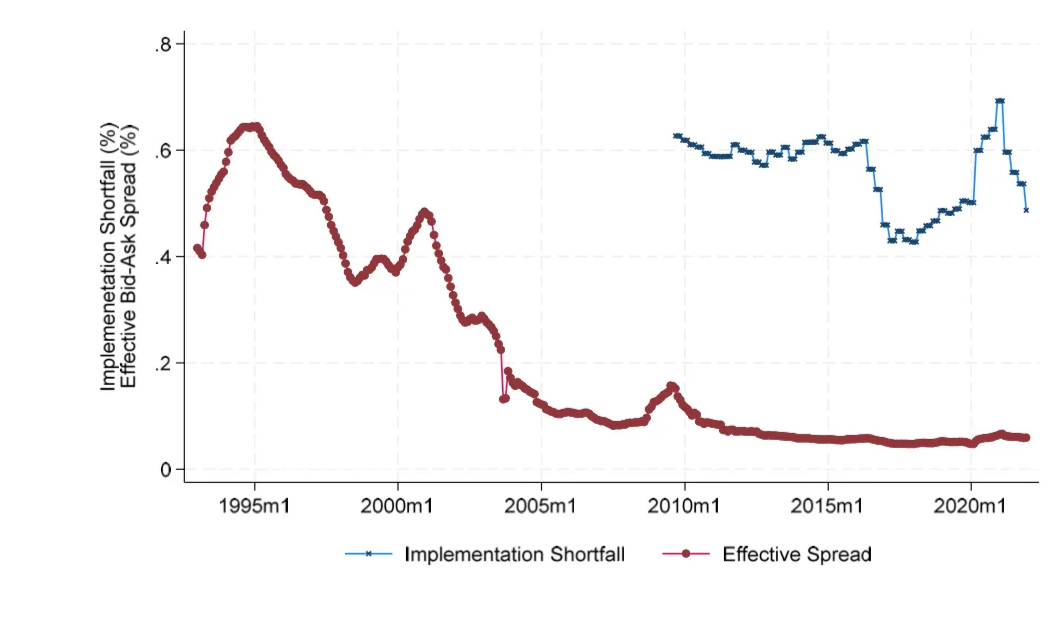
월가에서도 지수 거래에 주목하기 시작하면서, 대형 증권사들이 자본과 인력을 지수 거래에 투입하기 시작했어요. 이 덕분에 거래 비용도 낮아지고(빨간 선), 주문 실행 오차도 코로나 시기를 제외하면 감소했죠(파란 선).
여기에 지수 추종 거래와 반대로 투자하는 액티브 투자자들도 증가하면서, 시장이 효율적으로 움직이게 되었어요. |
|
|
결국, 시장의 효율성이 증가했어요
1980년대에 기업의 지수 편입은 ‘깜짝 이벤트’와 같았죠. 지수 편입 소식이 알려지면 투자자들은 앞다투어 해당 주식을 구매하려고 했어요. 하지만 지금은 지수를 추종하는 펀드도 많아졌고, 시장에 유동성도 풍부하며, 무엇보다 정보가 훨씬 정확하고 빠르게 퍼지기 시작했어요. 연구진은 S&P 500 외에도 Russell 1000/2000, Nasdaq 100 같은 주요 지수들에서도 유사한 결과를 발견했어요. |
|
|
세 가지만 기억하세요
- 만능 투자 전략은 이제 없어졌어요. 시장이 특정 패턴을 인식하면 그 패턴은 자연스럽게 사라져요. 누군가 패턴을 인식하면 그 반대로 움직이기 때문이죠.
- 시장의 효율성은 점점 높아지고 있어요. 과거에는 기관 투자자들이 지수 편입 및 제외로 수익을 추구했다면, 이제는 오히려 유동성 공급자로 시장의 안정화에 기여하고 있어요.
- 초심으로 돌아가서, 기업의 본질적 가치에 집중해야 해요. 개인 투자자라도 공개된 기업의 재무 데이터만 잘 분석한다면 충분히 현명한 투자를 할 수 있게 되었어요.
|
|
|
40년 전, 하버드의 젊은 교수였던 Shleifer가 발견한 S&P 500 지수 효과는 이제 역사의 한 페이지가 되었어요. 앞으로도 다양한 효과가 발견되고, 주목 받다가 사라지겠지요. 매 발견 앞에서 흔들리기 전에, 이 한가지를 기억하세요.
"투자에 세계에서 유일하게 변하지 않는 것은, 모든 것이 변한다는 사실 뿐이다." |
|
|
바뀐 iQ레터, 어떠신가요?
님의 의견을 들려주세요.
유익한 정보를 쉽게 들려드리는 iQ레터가 되겠습니다. |
|
|
인텔리퀀트
서울 금천구 가산디지털1로 212 1405호 (코오롱디지털타워애스턴)
|
|
|
|
*본 뉴스레터의 내용은 개별종목에 대한 권유나 추천이 아닙니다.
모든 투자의 책임은 투자자 본인에게 있습니다. |
|
|
|