라떼만 해도 한 집 걸러 '아이가 잠자고 있으니 초인종 대신 똑똑 해주세요'란 쪽지가 붙어 있었어요. 그런데! 이런 쪽지 거의 유물이 되어가고 있습니다.
출산율이 낮다낮다했지만 이 정도일 줄은 몰랐어요. '22년 합계출산율이 0.78명으로 역대 최저! 1인 가구가 늘어나고, 결혼한다해도 어느세월에 내집마련, 그러니 출산을 고려하기 힘든거죠.
도저히 안되겠다 하여 정부가 팔을 걷어붙입니다. 요지는 '출산가구에 파격지원 해줄게! 집 걱정없이 아이 낳아 잘 키우렴'이에요. 정말 파격일지, 아이를 낳고 싶은 생각이 들지는 함께 고민해 봐요😵
🍭내집마련 옵션을 더 많이 줄게! ('24년 3월부터)
새집 청약할 때 고를 수 있는 주택유형이 2개 있죠. 나라에서 짓는 공공, 래미안 등 브랜드가 붙은 민간분양이에요. 공공/민간분양에 '신생아 옵션'을 추가합니다.
신생아 옵션의 기본 조건! 청약 공고 뜨고 2년 이내 임신·출산을 증명해야 해요.
원래 신혼부부 특공이 있잖아요? 아이 유무 상관없이 신혼부부면 신청할 수 있어요. 그런데 '혼인 여부 상관없이' 아이만 출산해도 신청가능한 신생아 특공이 나왔습니다.
*왜냐면 '출산율 극복'이 우선이니 미혼가정도 지원해주는 것이죠.
조건은 도시근로자 월평균 소득 150%·자산 3억7900만원 이하입니다.
난 브랜드 아파트가 갖고 싶다!라면 민간분양에 신청해요. 여기에도 출산 특혜가 주어지는데요, 이름이 특공이 아니라 '우선공급'이네요?
위의 공공분양 신생아 특공은 파트를 하나 더 만든거고요, 민간분양은 기존 '생애최초/신혼부부 특공'에서 '출산 시 우선 뽑아주는' 우대권을 줍니다.
브랜드 아파트라 공공보다는 집값이 조금 높으니, 도시근로자 월평균 소득 160%이하가 기준이에요.
👉 공공+민간 합해서 '신생아 특공'은 연 7만호가 될 예정이에요.
위에는 내돈내산 집을 사는 거고, 임대로 분양하는 경우도 있잖아요? 공공임대에서 신혼부부가 아이를 한 명 낳았다! 그래서 3인 가구가 됐다! 그럼 더 넓은 집으로 '우선적으로 이주'할 수 있게 해줍니다(31~60 → 40~80㎡).
💰돈 더 많이 빌려줄게! ('24년 1월부터)
민간이든 공공이든 어쨌든 출산가구가 선택할 수 있는 옵션이 많아진 건 기회입니다. 그런데 기회가 와도 '돈'이 없다면 그림의 떡이죠.
정부가 금융치료도 제대로 해주겠다고 나섭니다. 구입, 전세 대출 한도를 늘리고 우대금리 혜택도 준다는 거죠. 아이가 복덩이가 되겠어요.
기본적으로 이번 혜택은 대출신청일 기준 2년 내 출산한 무주택가구이며, ’23년 출생아부터 적용됩니다.
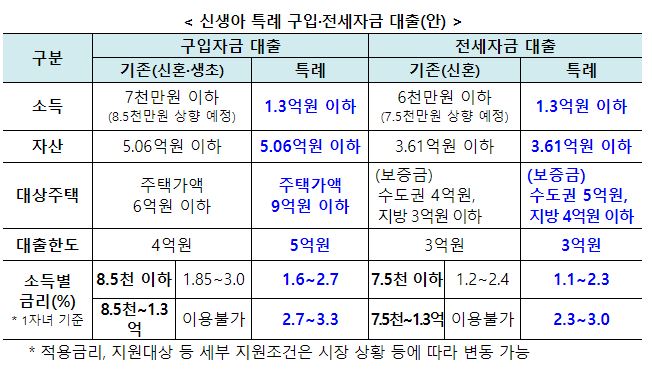
가구당 소득이 1억 3천만원 이하라면 | 9억 주택 기준 | 5억까지 대출이 나옵니다.
*원래 6~7천만원/6억 주택/4억 대출한도이니 꽤 기준이 up! 이다.
여기에 특례금리를 적용해 줍니다. 소득에 따라 1.6~3.3%이며 5년 적용이에요. 일반 금리보다 약 1~3%p 저렴하지만, 5년 지나면 일반 금리로 바뀔 수 있어요.
새로 전세 계약을 맺을 경우나, 현재 내고 있는 전세대출을 이번 특례 대출로 바꿀 수 있어요.
가구당 소득이 1억 3천만원 이하라면 | 보증금 (수도권) 5억 주택 기준 | 3억까지 대출이 나옵니다.
*원래 6천만원/보증금 4억 주택/대출 한도는 동일
여기도 특례금리 적용해 줍니다. 소득에 따라 1.1~3.0%이며 4년 적용이에요.
구입&전세 대출을 총 정리하면 👇