테크앤트레이드 연구원
Vol.12, 2023.07.28.
테크앤트레이드 연구원에서는 중국 통상 산업 경제 정보 서비스(TnT China Intelligence)를 제공합니다. 중국 관련 정보와 현안 이슈에 대한 심층 분석 기사를 주간 단위로 제공하여 기업 경영과 정부 정책 수립에 도움이 되고자 합니다.  

[핵심 광물] “G7 공통 ‘中 수입 비중’ 상한선 논의”(日 요미우리)


주요 7개국(G7)이 탈탄소에 필수적인 핵심 광물에 대해 특정국으로부터의 수입 비중을 낮추는 공통의 상한선을 마련하는 조정에 들어간 것으로 25일 알려졌다.


‘특정국’이란 중국을 염두에 둔 것이며, G7 차원에서 중국에 의존하지 않는 공급망을 구축하는 것이 목적이라고 요미우리신문이 복수의 일본 정부 관계자를 인용해 보도했다.


구체적으로 특정국(중국)으로부터의 수입 비율이 높은 핵심 광물에 대해 어느 정도까지 수입할 것인가를 정하는 것인데 대신 다른 국가로부터 수입을 늘려, 전체 소요량을 충당한다는 계획이다. 특정국 의존도를 낮추는 방안으로는 G7 국가가 특정국 이외의 다른 자원국에 공동 투자 하는 방안이 유력하다. 일본은 올해 G7 의장국을 맡고 있어 향후 논의를 주도하려는 것으로 보인다.*

*일본은 리튬, 니켈, 코발트 등 35종을 핵심 광물로 지정


앞서 지난 5월 G7 히로시마시 정상회의에서는 경제안보가 중요 의제로 다루어져 핵심 광물의 중국 의존 탈피를 목표로 정했다. 당시 공동 성명에는 핵심 광물의 공급망 다변화를 어떻게 추진할 것인지에 대해 국제에너지기구(IEA)의 제언을 요청한다는 내용이 포함됐다.


IEA는 현재 특정국 의존도를 낮추는 핵심 광물의 종류를 선정하고 있고, 연내 구체적인 제언을 내놓을 것이라고 요미우리는 전했다.*

*관련 정보 : [광물] 중요 광물 일부 국가 편중 심화…IEA 9월 파리서 조달안정회의, Tech &

Trade China Intelligence Vol.11, 2023.7.21.


리튬 등 핵심 광물은 태양광 패널에 사용되는 등 재생에너지 기술에 필수적인데 각국의 중국 의존도가 매우 높다. 에너지금속광물자원기구(JOGMEC) 통계(2021년)에 따르면 수산화리튬(산화리튬 포함)의 대중국 수입 비중은 80%를 상회한다.


광물은 공정 단계별로 공급망의 업스트림에 위치하는 채굴과 가공 정제 등 미드스트림, 최종 제품을 제조하는 다운스트림으로 분류된다. 이 가운데 중국은 특히 미드스트림에서 강하다. IEA 통계(2021년)에 따르면 정제 공정에서 중국의 세계 점유율(시장 점유율)은 리튬 58%, 코발트 65%, 니켈 35% 수준이다.


G7의 이 같은 움직임에 대해 중국(상무부)은 반도체와 전자부품의 핵심 소재인 갈륨과 게르마늄의 수출을 다음 달부터 허가제로 하는 등 대응에 나서고 있다. 앞으로 중국의 핵심 광물의 수출 통제 조치의 확대 여부 여부가 주목된다.

[무인 물류] 中 바이징항센, 대형 무인 화물기 개발…물류계 혁신 예고


중국 스타트업 ‘바이징항센’(白鲸航线, Air White Whale)이 세계 최대 규모와 최고 효율성을 갖춘 무인 화물기 개발에 속도를 내고 있다.


‘W5000’로 명명된 이 무인 화물기는 높은 적시성과 저비용을 특징으로 해 현대물류 산업의 발전에 크게 기여할 것이라고 중국 포털 왕이(网易)가 보도했다.


베이징항공항천대학의 동문 5명이 2021년에 설립한 바이징항센은 베이징에 본사를 두고 산시성 시안에 항공기 종합 설계 및 R&D 센터를 두고 있다. 주요 설립자가 에어버스, 제너럴 일렉트릭, 샤오미 등 유명 항공 및 제조업체에서 주요 직책을 맡은 경험이 있다.


‘W5000’은 세계에서 가장 크고 가장 효율적인 무인 화물기다. 최대 이륙 중량 약 10.8톤, 최대 적재량 5톤, 최대 항속거리 2,600km의 물류 산업용 고정익 무인항공기*다. 2024년 말까지 조립을 완료하고 2025년 첫 비행을 계획하고 있다.

*고정익 무인항공기(Fixed Wing Unmanned Aerial Vehicle System): 일반적인 비행기와 같이 고정 날개 형태인 무인항공기 시스템으로서 연료 소모가 상대적으로 적지만 이착륙을 위한 활주로나 넓은 개활지가 필요하게 되며 바람의 영향을 많이 받음. 따라서 평지지형 운용 및 기상의 변화가 적은 지역의 운용에 적합함. 정지된 상태에서의 촬영은 비행 특성상 어려우나 지형의 신속한 항공 사진 코스 촬영과 정사영상 제작이 매우 쉽고 위치 정밀도가 높은 편


바이징항센은 조종사 및 조종 관련 시스템 8개를 제거해 기체 중량을 34%, 가격을 30% 줄였다. 지능형 자율 비행과 지상 감시 모드를 채택해 지상에 있는 조종사 1명이 6~7대의 항공기를 감시할 수 있어 인건비가 동급 유인 항공기보다 10분의 1 수준이다.


운항 비용과 효율성이 뛰어나고 운송비가 유인 화물기보다 40% 이상 낮다. 공항에서 착륙 후 다음 이륙까지 걸리는 시간은 15분 이내로 짧다.


앞서 바이징항센은 지난 2년 동안 물류업계 주요 고객의 수요를 조사하고 고객과 함께 항공기의 주요 사양을 결정해 왔다.


바이징항센 관계자는 W5000 개발에 참여한 공급업체를 기반으로 독자적인 생태계를 구축해 향후 고효율, 저비용의 항공 운송 실현을 위해 더욱더 노력할 것이라고 밝혔다.

[공급망] 中, 중앙아시아서 에너지 자원 공급망 다변화 잰걸음


재생에너지를 기반으로 한 에너지 전환이 전 세계적으로 가속화되면서 에너지 자원과 핵심 광물 등의 공급망 다변화가 화두로 떠오르고 있다. 미국, 호주, EU 등 주요국들이 글로벌 공급망 안정화를 위한 국가적 노력을 시작한 가운데 중국도 본격적인 움직임을 시작했다.


국제에너지기구(IEA)가 11일 발표한 ‘2023년 광물 시장 보고서(Critical Minerals Market Review 2023)’에 따르면, 중국은 광물 가공 분야의 글로벌 선두 국가로서 재생에너지 시장에서 점유율을 높이고 있으나 대부분 주요 원자재를 콩고, 필리핀, 미얀마 등 소수 국가로부터의 수입에 의존하고 있다. 이에 정부와 기업들이 주요 원자재 수요를 안정적으로 충족하기 위한 공급망 다변화 방안을 모색 중이다. 아프리카, 중남미에 투자를 확대한 것이 대표적인 사례다.


이런 가운데 중국이 중앙아시아 국가들과 에너지 협력을 통해 이 지역에 대한 재생에너지 및 관련 분야 투자를 확대하고 있어 주목된다.

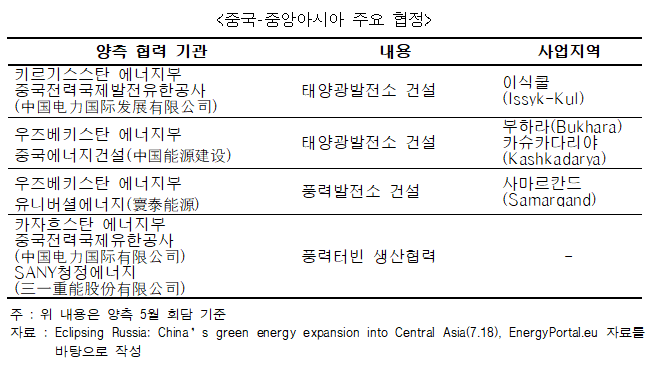
중앙아시아 국가들은 석탄, 가스 등 연료 에너지 의존도가 높아 재생에너지 산업의 발전이 필요하지만, 관련 기술이 부족하다. 중국은 관련 기술을 제공할 수 있고, 그 대신 이 지역의 에너지 광물을 확보하고 있다. 지난 5월 중국 시안(西安)에서 열린 중국-중앙아시아 정상회담에서 양측은 재생에너지 분야의 협력을 강조하고, 태양광과 풍력 발전 관련 협정을 다수 체결한 것이 이를 반영한다.


IEA는 “세계 각국의 에너지 전환 목표 달성에는 안정적인 자원 공급망 구축이 중요 변수가 될 것”이라고 강조한다. 따라서 미국, 유럽 국가들이 최근 중앙아시아의 에너지 자원 확보에 주목했다는 점을 고려할 때, 중국의 행보는 이 지역에서 중국과 서방 선진국 간 경쟁이 심화할 것으로 전망된다.

[그린수소] 中, 그린수소 분야 외자 도입 활발...일본계 진출 활발


중국이 그린수소 분야에 적극적으로 외자를 도입하고 있다.


최근 중국 국가발전계획위원회(발개위)와 중국 진출 미국계 기업의 고위 간부급 회의에서 발개위 관계자는 “더 많은 다국적 기업이 중국의 수소 에너지 기업, 연구기관과 협력할 것”이라고 밝혔다.


중국 웨강아오대만구(粤港澳大湾区)*에서 열린 이 회의에서 중국 측 관계자는 "재생에너지(Renewable Energy)를 이용한 수소 에너지 제조 관련 기술혁신, 설비 개발, 중요한 프로젝트 건설을 추진하고 발전의 성과를 공유하는 것을 지원하겠다고" 말했다.

* 광둥성·홍콩·마카오의 통합 경제권


지난 1월 1일부로 시행 중인 중국의 ‘신(新)외국인 투자장려산업목록’*에서는 그린 수소** 에너지 제조기술 개발-운반-액화 등을 외국인 투자 장려 범위에 포함했다. 수소 에너지 분야의 외국인 투자를 적극적으로 유치한다는 계획의 일환이다.

*중국은 1995년 ‘외국인투자산업지도목록’ 처음으로 발표. 목록은 ‘장려·허가·제한·금지’ 등으로 분류하여 외국인투자 가이드로 제시. 2017년부터는 외국인 투자 장려산업목록과 외국인 투자 네거티브 리스트 등 두 종류로 개편해 현재까지 시행

**태양광이나 풍력 등 재생에너지에서 나온 전기로 물을 수소와 산소를 분해해 생산하는 수전해 수소를 의미. 그린 수소는 생산 과정에서 탄소배출이 전혀 없는 수소이며 탄소중립 시대에 가장 필요한 미래형 에너지 기술로 평가받고 있음


아래에서는 중국의 그린 수소 에너지 개발 정책을 살펴보고, 향후 관련 시장과 기술 전망, 그리고 외국 기업의 진출 현황 등을 파악한다.


▶ 수소 에너지 관련 계획 잇달아 발표


중국 정부는 수소 에너지 산업의 발전을 촉진하기 위해 지속적으로 정책을 내놓고 있다. 수소 에너지란 용어는 2019년 3월 처음으로 '중국정부업무보고'(政府工作报告)에 포함됐다.


2022년 3월에는 발개위와 국가에너지국이 '수소에너지 산업발전 중장기계획(2021~2035년)'을 발표하고, 수소에너지가 중국 에너지 체계의 중요한 일부라고 명시했다.


2023년 4월에 발표된 '2023년 에너지 업무 지도의견'에서는 그린 수소의 제조·저장·운반·응용 기술의 연구개발을 촉진하고, 수소 에너지의 대규모 응용을 추진하는 것을 올해 주요 목표로 제시했다.


▶ 재생 가능 에너지 이용 수소 제조 비율 상승


중국은 세계 제1위의 수소 생산국이다. 화푸증권(华福证券)연구소가 중국 매탄공업협회와 중국 수소에너지연맹의 자료를 인용한 데 따르면, 중국의 수소 생산량은 2022년에는 전년 대비 14.6% 증가한 3,781만 톤을 기록하는 등 매년 늘어나고 있다.


현 단계에서는 화석 에너지나 산업 부산물로 수소를 제조하는 것이 비용, 기술 측면에서 유리해 중국 내 수소 제조업의 주류를 이루고 있다.


그러나, 중국이 수소 제조기술이 발전하고 재생가능에너지의 발전 설치 비율이 높아짐에 따라 재생가능에너지에 의한 전해수로 수소를 제조하는 비중이 계속 증가할 것으로 보인다. 중국 수소에너지연맹은 이 비율이 2050년에는 70%까지 달할 것으로 내다보고 있다.


재생 가능 에너지원인 태양, 풍력, 수력 등의 에너지를 이용하여 물을 분해해 수소를 생산(電解水)하는 데는 주로 알카리성 수전 해법(Alkaline Water Electrolysis, ALK), 양성자 교환막형 수전해법(PEW), 음이온 교환막형 수전해법(AEM), 고체 산화물 수전해법(SOEC)라는 4가지 기술 경로가 있다. 이 가운데 중국에서는 ALK 방법을 이용한다.


▶ 수소 제조 주요 장치인 전해조 출하량 증가 예상


수소 에너지 산업 체인은 업스트림의 수소 제조, 미들스트림의 수소 저장-운반-보급 그리고 다운 스트림의 수소 응용으로 분류된다.


중국은 현재 수소 에너지 기술에서 급속한 발전을 보이지만, 제조, 저장, 운반, 응용 등 측면에서 앞서가는 외국과는 아직 격차가 크다.


전해수에서 수소를 제조하기 위해서는 전해조(電解槽, electrolytic cell)가 필수 장치다. 중국의 전해조 출하량은 그린수소 시장이 견인하고 있으며, 앞으로도 급속히 증가할 것으로 예상한다.


블룸버그NEF의 자료에 따르면, 2023년 중국의 전해조 출하량은 지난해보다 75%~163% 증가한 1.4~2.1GW에 달할 전망이다.


▶ 외국 기업들 中 그린 수소 시장 참여 가속화


그린 수소의 수요 확대에 따라 외국 기업도 중국 시장에 적극적으로 진출하고 있다. 중국의 수소 에너지 정보 전문 사이트인 베이지싱칭능왕(北极星氢能网)이 공개한 자료에 따르면, 지난해 5월 기준 60여 개의 외국 기업이 140여 개 프로젝트를 진행하고 있다. 주로 수소 제조, 저장, 운반, 수소 충전소, 수소연료전지 등의 분야에 주력하고 있다.


중국에 진출한 일본 기업의 협회인 ‘주중 일본상공회의소’ 자료에 따르면 일본 기업은 수소 연료전지와 연료 전지차(FCV)* 분야에서 성과를 내는 것으로 나타났다.

*Fuel Cell Vehicle : 기존 가솔린 내연기관 대신 연료전지를 이용한 차세대 친환경 자동차


일본 파나소닉은 2022년 11월 중국 중지안루이커(中集安瑞科, CIMC ENRIC)사와 공동으로 5kW 순수소 연료전지를 탑재한 컨테이너 시스템의 통합 솔루션을 발표했다. 이어 올해 들어 지난 4월부터는 중국 시장에서 고정식 수소 연료 전지를 출시하여 중국의 수소연료 전지 분야에 참여하고 있다. 파나소닉그룹의 중국·동북아시아 총괄 도노모 사장은 “중국 시장에서 FCV용 수소 충전소와의 연계성을 모색하고, 수소연료 전지 판매를 확대할 것”이라고 밝혔다.


도요타자동차는 2021년 6월에 FCV의 상업화를 촉진하기 위해 베이징 이화퉁커지(SinoHytec), 베이징 자동차그룹(BAIC Group) 등과 공동으로 하펑(华丰)연료전지 회사를 설립했다.


지난 3월에는 도요타자동차와 하이마(海马)자동차가 하이난(海南)성 하이커우(海口)시에서 수소 연료전지 승용차의 보급과 산업화를 추진하기 위한 전략적 협정을 체결했다. 양 사는 하이난 섬을 대규모 시험장으로 삼아 도요타 자동차의 'MIRAI' 스택(Stack)*을 포함한 기술적으로 성숙한 부품과 시스템을 하이마의 FCV에 탑재하는데 합의했다. 2024년부터 시험 운행에 들어간다.

*전압이 낮은 연료 전지의 단일 셀을 전압을 높이기 위해 여러 개 직렬로 연결한 셀의 집합


▶ 수소 충전설비 분야에 더 많은 외자 유치 예상


중국은 앞으로 그린 수소 분야에 외국 기업을 적극적으로 유치할 것으로 보인다. 중국 수소 에너지 산업은 아직 발전 초기 단계에 있다. 중국 기업은 수소 저장, 수송 용기의 기초재료, 연료 전지 스택의 주요 재료(촉매, 양성자 교환막, 탄소종이), 수소 충전설비 등울 수입에 의존해야 하는 실정이다. 이들 분야는 중국에서 국산화 수준이 낮으므로 더 많은 외국 기업들을 중국 시장에 유치한다는 전략으로 풀이된다.


단순히 제품 서비스 제공뿐 아니라, 중국 시장에서 직접 경쟁하거나, 현지 공장을 설립해 중국 기업과 공동으로 프로젝트를 발굴하는 외국 기업도 늘어날 것으로 전망된다.

[거시] 中 정치국회의 ‘경제 살리기’ 방점…하반기 정책 큰 폭 변화 예고


중국공산당은 24일 중앙정치국 회의를 열어 당면한 경제 상황을 분석하고 하반기 정책 대응 방향을 결정했다. 이 회의는 중국의 핵심 정책 방향을 결정하는 최고위급 회의다.


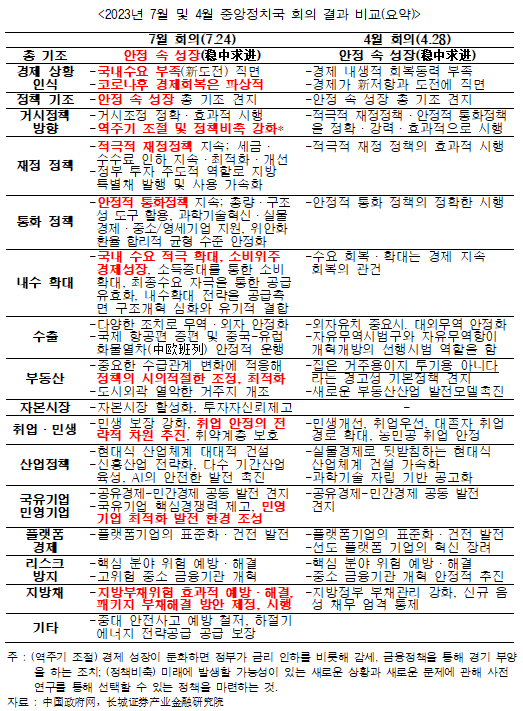
이번 중앙정치국 회의의 결과는 ‘1(정책 기조)-2(중대 변화)-3(개선)-4(추진 방향)으로 요약할 수 있다. 하나의 정책 기조는 ‘안정 속 성장(稳中求进)’이다. 지난 4월 회의 때와 달라진 점이 없다. 이는 중속 성장기에 접어든 중국이 안정을 우선으로 하되 리스크를 방지하면서 성장을 추구한다는 의미인데 앞으로도 일정 기간 유지될 전망이 크다.


두 가지 중대 변화는 부동산 및 자본시장 정책과 관련된 것이다. 부동산 시장은 수급에 중대한 변화가 발생해 새로운 상황에 맞는 부동산 정책을 적시에 최적화하겠다는 점을 분명히 했다. 자본시장의 경우 시장 전반을 활성화하고 투자자의 신뢰를 높이겠다고 밝혔다. 현대식 산업체계의 발전을 위해서는 자본시장을 전반적으로 육성할 필요성이 있다는 점을 인식한 것으로 보인다.


세 가지 개선 분야는 재정·통화 정책, 소비 기반, 투자의 주도적 역할 등이다. 기존 정책의 연장선에서 현재 상황에 맞게 조정, 개선해나간다는 방침이다. 이는 경제활동의 급격한 위축이나 변동을 방지하기 위해 금융·재정·환율 부문 등의 정책 수단을 상황에 따라 수시로 적용하는 ‘파인튜닝’(fine tuning) 차원에서 이해할 수 있다. 네 가지 추진 방향은 디지털 경제, 일대일로, 리스크 예방, 고용 안정이다. 4대 중점 정책인 셈이다.


회의 결과는 세부적으로 보면 이전 회의와 비교해 다음과 같은 5가지 측면에서 중요한 변화 즉 정책 전환이 이루어진 것으로 파악된다.

첫 번째 변화는 7월 중앙정치국 회의에서 역주기 조절이 다시 키워드로 등장했다는 점이다. ‘역주기’라는 용어는 과거 여러 차례의 정치국 회의에서 언급되지 않았으나 이번에 포함됐다. 최고위층이 현재 경제 상황을 그만큼 심각하게 보고 있다는 얘기다. 이전과 비교해 이번 회의에서 ‘강화’를 여러 차례 언급한 점도 관심거리다. 이는 앞으로 거시정책의 강도가 커질 것을 예고한다. 거시정책에 대한 통제를 강화하고 내수 확대, 시장 참여자들의 신뢰도 제고, 리스크 예방 관련 정책 조치가 뒤따를 것으로 볼 수 있다.


테크앤트레이드 차이나 인텔리전스는 지난 호(Vol.12, 2023.7.21.)에서 “2분기 중국경제 실적이 저조해 7월 말 열리는 중앙정치국 회의에서 경기 활성화 대책을 (비중 있게) 다루게 될 것”이라며 역주기 조절 수단의 활용할 가능성을 예측한 바 있다.


두 번째 변화는 부동산 정책의 조정에 중대한 변화가 생긴 것이다. 중국경제에서 부동산의 비중은 압도적이다. 매매 시장 규모에 설계·시공 등 건축, 철강, 목재 등 건축자재, 가전, 인테리어 등 관련 사업 분야를 더하면 국가 GDP의 30%를 넘어선다. 중국 가정의 재테크 비중에서 부동산의 비율은 75%를 상회한다. 이처럼 중요한 부동산 시장이 장기간 침체하면서 중국경제에 부담이 가중되고 있는 것이 현실이다.


회의에서는 “중국 부동산 시장의 수급에 중대한 변화가 발생한 새로운 상황에 적응하고 적시에 부동산 정책을 조정 및 최적화해야 한다.”라고 명시했다. 한동안 중국 부동산 정책의 대명사처럼 통하던 “집은 거주용이지 투기용이 아니다”(房住不炒)라는 언급이 빠진 점이 주목된다. 최근 수년간 정치국 회의는 물론 다른 고위급 회의에서도 이 말은 표현이 조금 달랐을 뿐 계속해서 강조된 중국 부동산 시장의 기본정책이었다. 그런 의미에서 이번 회의는 부동산 시장의 수급에 '중대한 변화'가 발생했다고 지적하고, 정책의 변화 방침을 밝힌 것으로 볼 수 있다. 시장이 종래의 ‘과열’ 구조에서 지금은 수요가 부족하고 '과냉각' 구조로 바뀌었고 이런 변화가 장기적일 수 있다는 컨센서스가 최고 지도층에 형성된 것으로 본다. 하반기에 부동산 매매 제한 조치 완화, 부동산 기업에 대한 융자 지원 확대 등의 조치가 나올 수 있다.


세 번째 변화는 지방정부 부채에 대한 처리 방식의 변화다. 지난 4월 정치국 회의에서 ‘신규 음성채무 엄격 통제’라는 말이 이번 회의에서는 ‘지방 부채 위험의 효과적 예방 및 해결, 패키지 부채 해결 방안 시행’으로 바뀌었다. 앞으로 각 지방정부의 정책 여력이 확대되면서 부채 부담을 일정 부분 완화할 수도 있을 것으로 보인다.


네 번째 변화는 자본시장에 대한 태도다. 회의에서는 자본시장을 활성화하고 투자자 신뢰를 높여야 한다고 명시했다. 중앙정치국 회의와 같은 고위급 회의에서 결정된 이 말은 현재 중국 증시의 침체에 대해 최고위층이 우려하고 있음을 반영한 것이다. 향후 증시 신뢰를 높이는 조치가 나올 것으로 보인다. 한편 위안화 환율을 합리적인 균형 수준에서 안정화 유지한다고 한 것은 환율과 주식시장의 상관성을 고려한 조치다. 지난 수개월 동안 위안화 환율은 주식시장에 큰 영향을 미치는 변수였다. 당국은 환율이 안정되면 국내 자본시장의 안정에 도움이 될 것이라고 보고, 향후 일정 기간 내에 중앙은행의 환율 조정 즉 큰 폭의 환율 변동을 최대한 통제하는 조치가 강화할 것으로 예상한다.


다섯 번째 변화는 민영경제에 대한 지원 부분이다. 지난 2년 동안 민영기업의 심각한 신뢰 부족과 민간 투자 부진은 중국경제의 중요한 스트레스 요인이었다. 고위층도 이 문제를 인식하고 앞서 ‘민영경제 활성화 31조’(2023.7.19.)와 같은 포괄적인 지원 계획을 내놓았다. 이번 중앙정치국 회의에서는 민영기업의 발전 지원을 핵심 개혁 조치의 하나로 삼았다. 이에 따라 하반기에는 민영경제에 불리하게 작용했던 그간의 조치들이 교정될 것으로 기대된다.


이밖에 중대 변화 수준은 아니지만 주목할 부분이 소비에 초점을 맞춘 내수 확대 측면이다. 회의에서는 내수 부진을 해결하기 위해 자동차, 전자제품, 가구 등의 대량 소비를 촉진하고 스포츠·레저·문화·관광 등 서비스 소비를 촉진해야 한다고 강조했다. 산업정책과 관련해 회의에서는 디지털 경제와 선진 제조업 및 현대 서비스 산업의 긴밀한 통합을 촉진하고 인공지능의 안전한 발전을 촉진해야 한다고 강조했다. 이 분야는 각 지방 차원의 관련 후속 정책 조치가 뒤따를 것으로 보인다.


중앙정치국은 청년 실업률이 20%를 상회하는 등 취업난이 계속되자 이를 극복할 ‘안정적 고용’ 전략을 강조했다. 올해 중국의 고용은 구조적 압박에 직면해 있다. 6월 전국 도시 실업률은 지난해 같은 기간보다 0.3%포인트 하락한 5.3%지만 16~24세 청년 실업률은 2%포인트 상승한 21.3%를 기록했다. 문제는 하반기에 고용 압력이 더 커질 수 있다는 것이다. 올해 대학 졸업자 규모가 지난해보다 82만 명 증가한 1,158만 명으로 사상 최대를 기록하게 될 상황이다. 소비 부진과 경기 침체로 기업의 채용 수요가 부족한 탓이다. 일자리 안정의 근본 해법은 안정적인 성장에 있다. 하반기에는 성장 정책이 상반기보다 강화될 것으로 볼 수 있는 대목이다.

  
사단법인 테크앤트레이드 연구원
경기도 고양시 덕양구 지정로 15 (지축동) 리더플렉스 스카이 409-411호
홈페이지: www.techntrade.org
이메일: tnt@techntrade.org
전화: 02.316.4223  모바일: 010.5204.4223