인도의 UPI는 인도 정부와 국립결제공사(NPCI)가 2016년 개발한 디지털 결제 수단으로, 스마트폰 애플리케이션을 통해 계좌 간 즉시 송금과 결제를 가능하게 만들었다. 이 시스템의 도입 이후 인도 사회에선 현금 없이 QR코드로 전자결제를 하는 것이 보편화됐다.
NPCI에 따르면 2023년 기준 인도의 연간 UPI 거래액은 2조2000억 달러로 전년 대비 45.1% 상승했다. 인도 정부는 지난해 UPI 거래 건수가 1000억건을 돌파했으며, 2030년까지 하루 20억건의 거래를 목표로 하고 있다고 밝혔다.
저소득층이 많은 케냐에선 은행 계좌 대신 휴대전화를 활용한 모바일 결제 플랫폼 ‘엠페사’가 주요 송금 시스템으로 자리잡았다. 2007년 출시된 이후 현재 케냐 인구 대부분이 사용하고 있을 정도다.
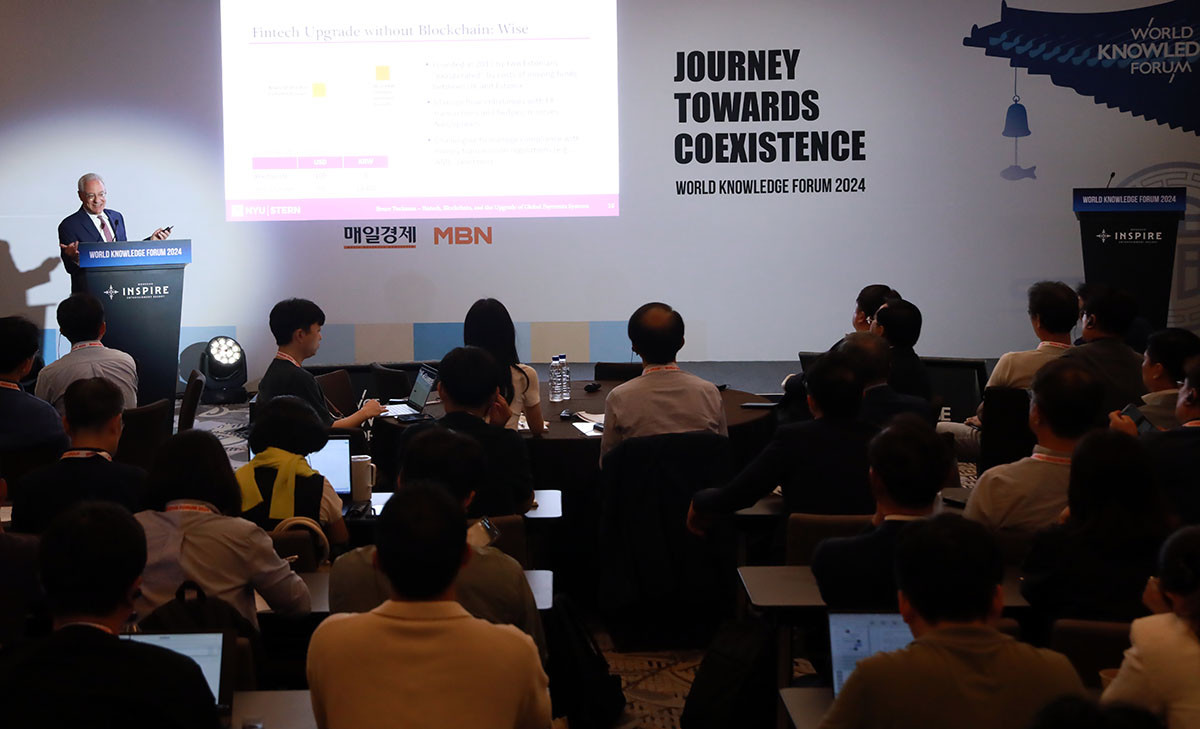
또 터크먼 교수는 전통적인 금융 시스템에 참여도가 낮았던 인도, 바레인, 태국, 아르헨티나, 나이지리아 등에서 실시간 결제 수요가 높았다고 설명했다.
그는 “전통적인 금융결제 방식으로는 시간이 오래걸리고 개발도상국에서는 계좌가 없어 금융거래를 하지 못하는 사람들도 많았다”며 “핀테크 혁신이 성공하면서 실시간 결제가 가능해지고 더 많은 사람들이 결제 시스템에 참여하게 됐다”고 말했다.
금융거래가 더욱 쉬워지면서 불법적인 활동과 테러 등에 악용되는 것을 막기 위한 규제가 생겨나고 있지만 여전히 핀테크로의 변화가 긍정적이라고 봤다. 그는 “이전보다 쉽게 만들 수 있는 계좌는 악용 우려로 서비스가 덜 제공되지만 많은 사람들이 거래에 접근할 수 있게 했다는 점에서 많은 개선이 이뤄졌다”고 밝혔다. |