[관련 기사] 은행 위기 '뇌관'…그림자 금융📝
[관련 기사] 2008년 악몽 또?…'그림자 금융'서 폭탄 터지면 시스템 위기 비화📝
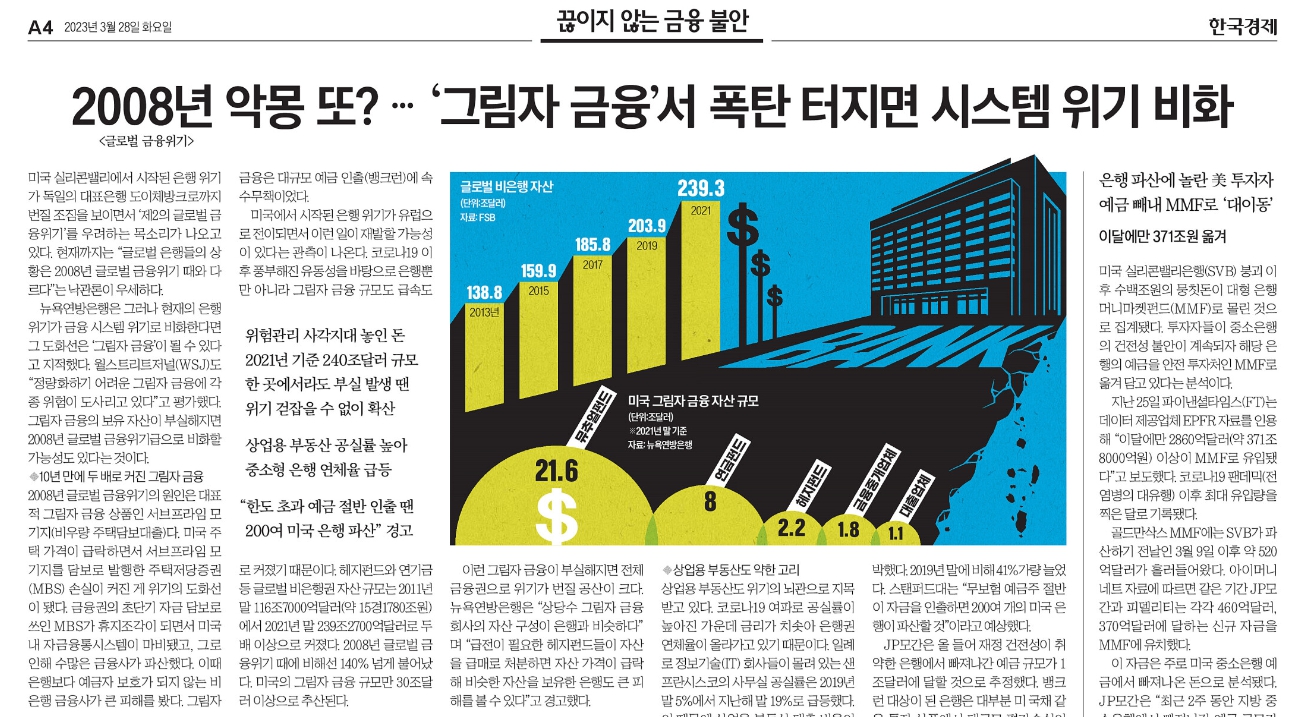
그림자 금융은 규제 사각지대에 있는 비(非)은행 금융회사나 금융상품을 뜻합니다. 워싱턴포스트(WP)는 26일(현지시간) 뉴욕연방은행의 보고서를 인용해 그림자 금융 때문에 은행이 위험에 빠질 수 있다고 보도했습니다. WP는 미국 내 그림자 금융의 자산 규모가 30조달러(약 3경9000조원)를 넘었지만, 은행과 달리 미국 중앙은행(Fed) 등의 감독을 받지 않는다고 지적했습니다.
월스트리트저널(WSJ) 역시 “정량화하기 어려운 그림자 금융에 각종 위험이 도사리고 있다”라고 평가했습니다.
2008년 글로벌 금융위기를 촉발한 서브프라임 모기지(비우량 주택담보대출)가 대표적인 그림자 금융 상품이죠. 미국 주택 가격이 급락하면서 서브프라임 모기지를 담보로 발행한 주택저당증권(MBS) 손실이 커진 게 위기의 도화선이 됐습니다. 금융권의 초단기 자금 담보로 쓰인 MBS가 휴짓조각이 되면서 미국 내 자금유통시스템이 마비됐고, 그로 인해 수많은 금융사가 파산했죠. 이때 은행보다 예금자 보호가 되지 않는 비은행 금융사가 큰 피해를 봤습니다.
예전 뉴스레터에서 2008년 사태에 대해 이야기한 적 있습니다. 한번 읽어보세요.
지난 뉴스레터 ‘MBS, CDO, CDS가 뭐야?😅’ 보러 가기 👉 https://stib.ee/bdK3
MBS로 패니매와 프레디맥, CDO로 리먼 브러더스, CDS로 AIG가 각각 무너졌습니다. 그 구조나 관련 용어의 설명에 대해서 뉴스레터를 읽어보시면 도움이 됩니다.
어쨌든 2008년 글로벌 금융위기가 부동산인 주택때문에 초래됐다면, 이번에는 상업용 부동산이 위험하다는 경고입니다.
코로나 19 여파로 공실률이 높아진 가운데 금리가 치솟아 은행권 연체율이 올라가고 있기 때문이죠. 일례로 정보기술(IT) 회사들이 몰려 있는 샌프란시스코의 사무실 공실률은 2019년 말 5%에서 지난해 말 19%로 급등했습니다. 이 때문에 상업용 부동산 대출 비율이 높은 중소형 은행에 경고등이 켜지고 있다고 합니다. 상업용 부동산 대출의 70%를 중소형 은행이 보유하고 있기 때문이죠. 만약 미국의 중소형 은행들이 무너지면 어떨까요? 뱅크런과 함께 엄청난 여파가 몰려올 것 같습니다.
지난 주에 썼던 전환사채와 관련해 추가 사항이 있긴한데... 그건 다음 주 뉴스레터에 쓰도록 하겠습니다. |