특정 국가에 집중하는 VC가 LP를 설득하는 법 ⬜ 섹터 분석 ⬜ 벤처 시장 동향
✅ 피치덱 소개 ⬜ 투자자 이야기 |
|
|
피치덱 톺아보기
국내외 스타트업과 벤처펀드의 피치덱을 분석합니다. |
|
|
Intudo Ventures - 인도네시아 'Only' VC |
|
|
인도네시아 'Only' 벤처캐피탈을 표방한 Intudo Ventures가 LP를 설득하는 방법
해외 벤처캐피탈들을 만나다보면 이머징 마켓 또는 특정 국가에 집중하는 GP들을 많이 볼 수 있습니다. 꼭 기술 발전이 아니더라도 여러가지 이유로 빠른 성장이 예상되는 시장에서 벤처캐피탈이 기대하는 수익률을 달성할 수 있기 때문입니다. 특히 중국과 인도에 기반을 둔 VC들의 성공 사례도 많다 보니 '넥스트 차이나', '넥스트 인디아'를 노리는 동남아, 중동, 심지어 아프리카에서도 '국가' 포커스 또는 '지역' 포커스 벤처캐피탈들이 꾸준히 탄생하고 있습니다.
흥미로운 점은 이들 중 많은 이들이 '알토스 벤처스'를 자신의 롤모델이라고 언급한다는 점입니다. 알토스 벤처스가 실제로는 미국 등 다양한 국가에 포트폴리오를 보유하고 있지만 '한국 집중 펀드'가 워낙 성공적이다 보니 해외에서 알토스는 '한국' 특화라는 이미지가 강합니다. 특히 알토스는 중국이나 인도처럼 대국이 아니더라도 특정 국가 특화 펀드가 성공할 수 있다는 점을 증명한 대표적인 사례이다 보니 많은 '지역형' VC들에게 알토스는 희망과도 같은 존재입니다. |
|
|
해외에서는 '국가' 펀드의 대표적 성공사례로 언급되는 알토스 벤처스 |
|
|
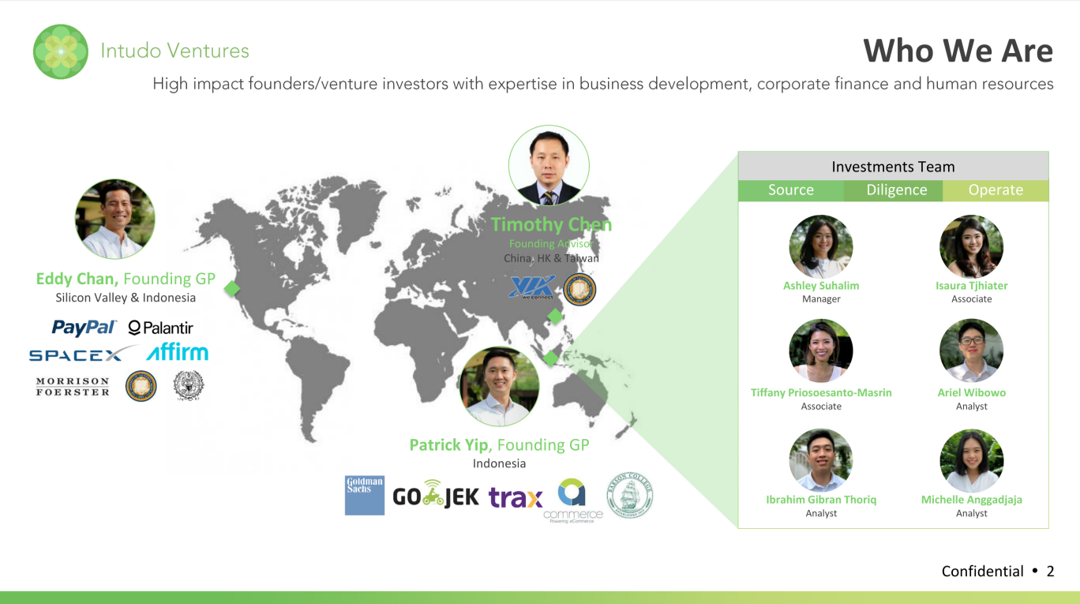
Intodu Ventures는 인도네시아의 알토스를 표방하는 펀드입니다. 실리콘밸리의 성공한 변호사였던 Eddy Chan이 2016년 현지의 투자 전문가였던 Patrick Yip와 함께 시작한 Intudo는 많은 동남아 특화 펀드 중에서도 '인도네시아'에만 투자한다는 차별화 전략을 구사하는 대표적인 '지역 특화' 벤처캐피탈입니다.
- 2017년 1호 펀드: $20 million
- 2019년 2호 펀드: $50 million
- 2021년 3호 펀드: $115 million
Intodu Ventures는 새롭게 시작한 신생 펀드가 어떻게 단기간에 시장에 안착할 수 있는지를 보여주는 대표 사례이기도 합니다. Eddy Chan이 가지고 있던 실리콘밸리 네트워크 덕분에 현지에서 펀드레이징을 해야하는 많은 동남아 펀드 대비 차별화된 자금원을 확보할 수 있었고, 현지 투자 파트너를 통해 딜을 꾸준히 소싱하며 초기 투자 성공 사례를 만들고 동시에 2년 마다 신규 펀드 조성에 성공, 단기간 내 사세를 키울 수 있었던 것입니다.
|
|
|
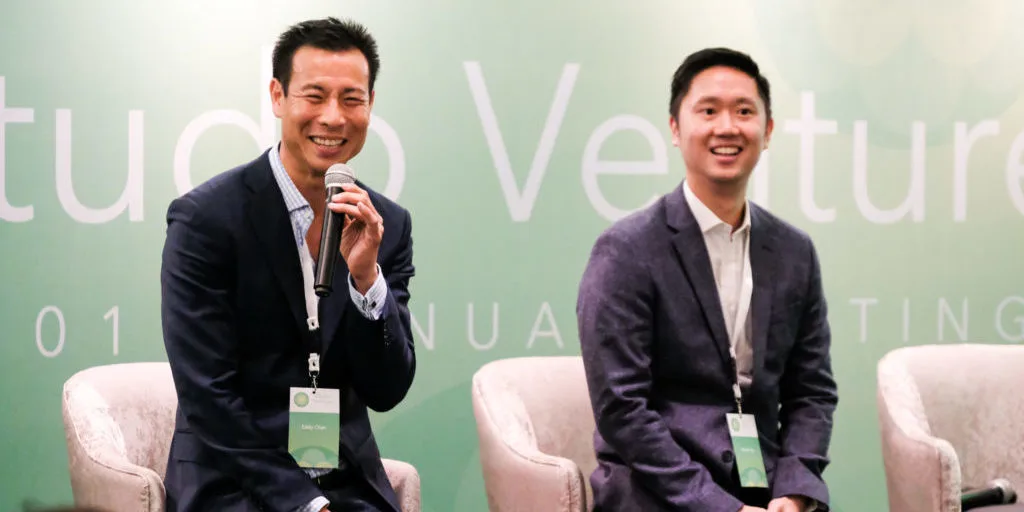
Intudo Ventures의 Eddy Chan (왼쪽)과 Patrick Yip |
|
|
오늘 소개할 피치덱은 Intudo Ventures의 회사 소개 겸 LP 피치 자료입니다. 2호 펀드 당시 작성된 해당 자료는 15페이지의 짧은 분량이지만 특정 국가에 집중하는 벤처캐피탈이 'Why Now', 'Why Us', 'Why Here'를 효과적으로 설득하는 방법에 대해 참고할 수 있는 자료입니다.
그럼 지금부터 Intudo Ventures의 피치덱을 살펴보도록 하겠습니다.
|
|
|
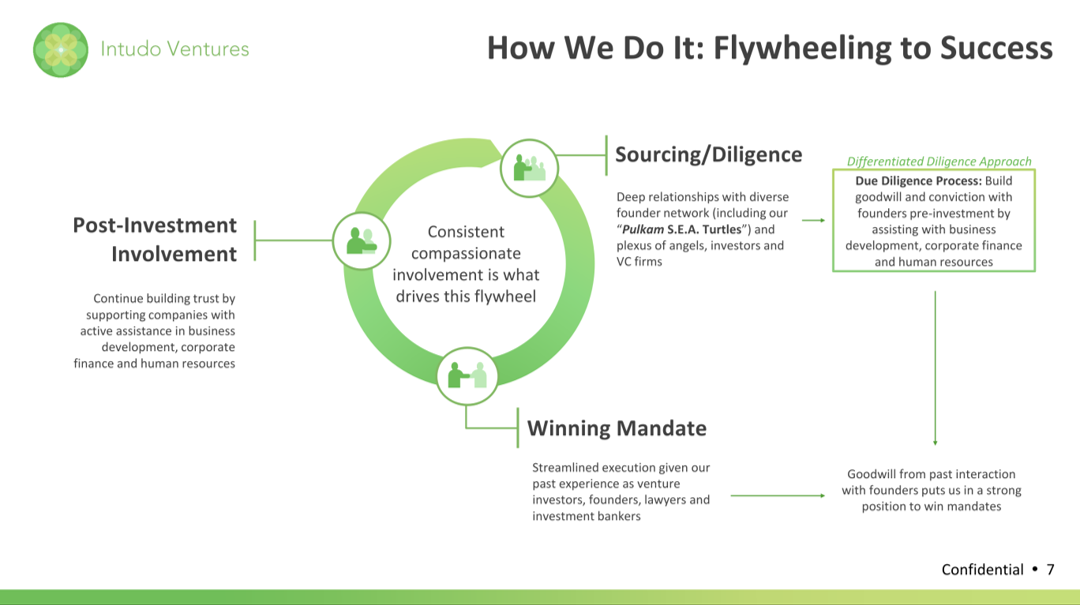
펀드의 차별성과 가치를 강조하는 'Why Intudo' 섹션
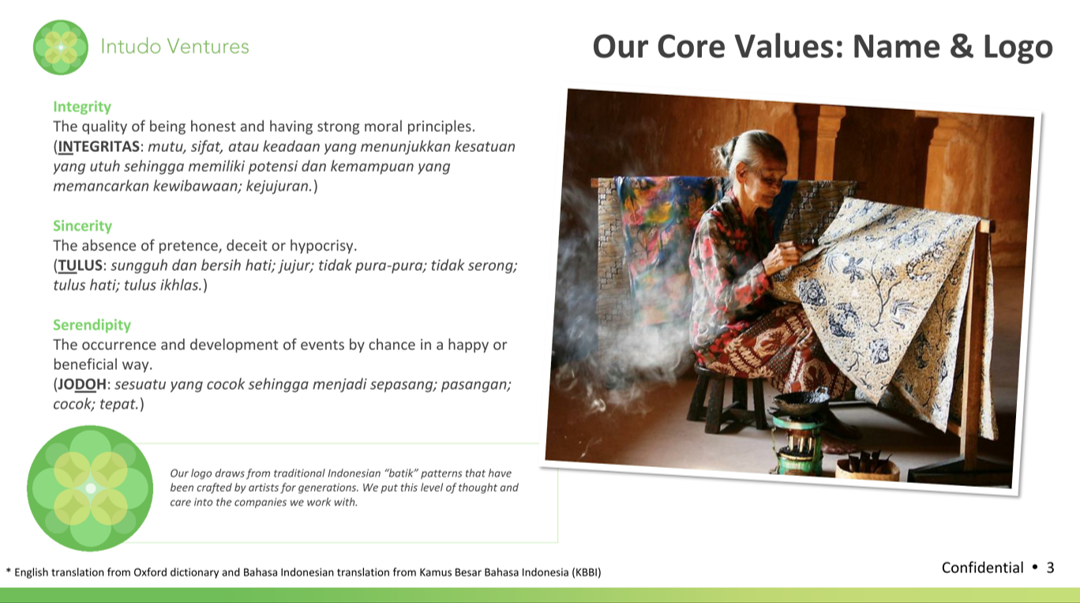
- Intudo는 스타트업처럼 '미션'과 '가치'를 전면에 배치하여 자신들의 차별성을 강조합니다. Intudo란 이름 또한 '정직성', '진정성', '우연성'을 의미하는 인도네시아 단어의 합성어입니다.
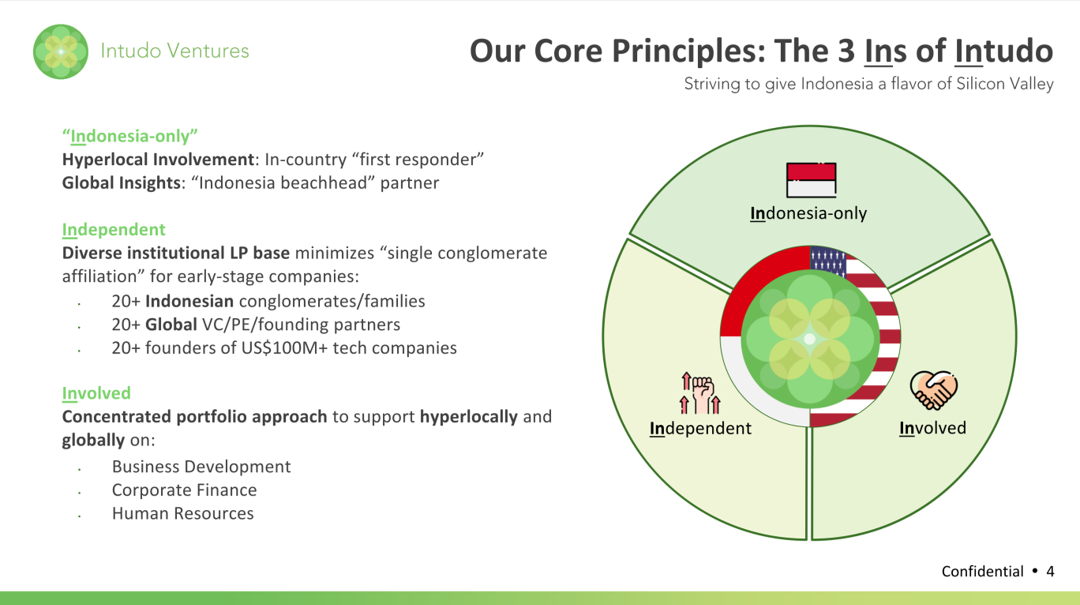
- 또한 '인도네시아-Only'를 비롯, 대형 그룹에 속한 VC가 즐비한 동남아 현지에서 '독립계'임을 강조하고 '포트폴리오의 밸류업에 적극 참여하는' 벤처캐피탈임을 차별점으로 내세웁니다.
- 펀드를 운영하는 GP의 입장에서는 유일한 차별점이 아니더라도 Intudo 처럼 여러가지 전략 포인트들을 결합, 타 GP 대비 차별화된 포지셔닝을 설득해내는 것이 중요합니다.
|
|
|
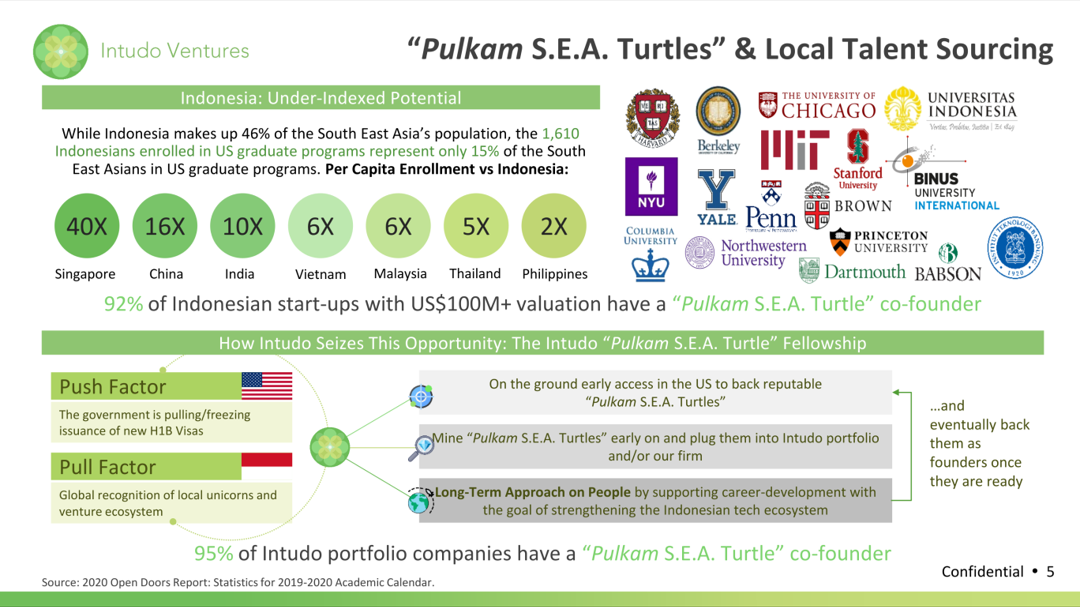
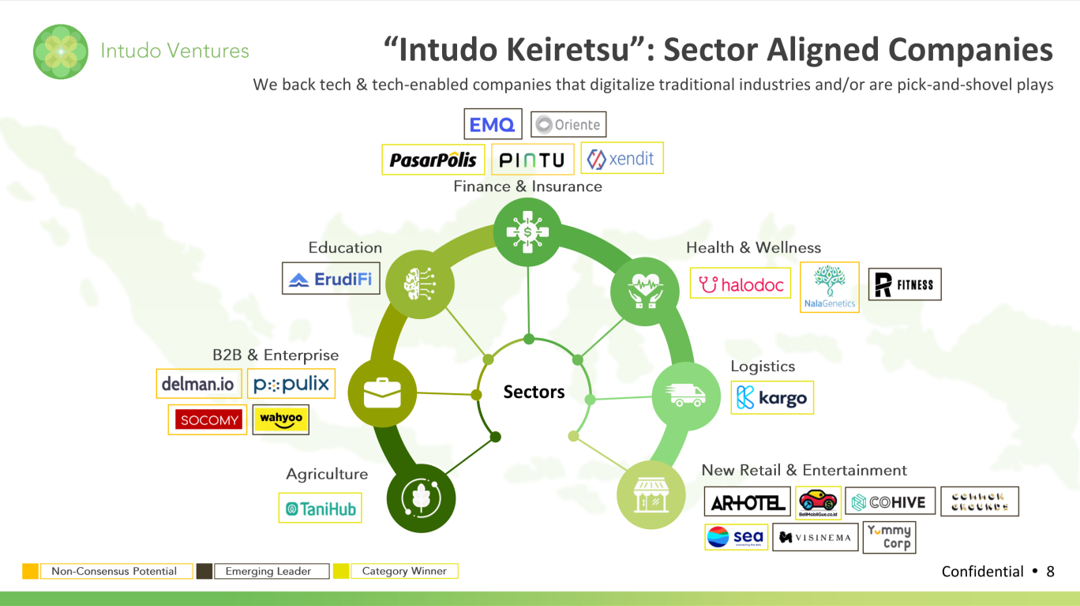
Intudo는 인도네시아 투자에 있어 '바다거북' 이론을 강조합니다.
- 중국과 인도의 스타트업 및 벤처캐피탈 생태계가 단기긴 성장할 수 있었던 이유는 국가가 변곡점을 맞이할 때 실리콘밸리와 같은 해외에서 경험을 축적한 인재들이 본국으로 돌아와 능력을 마음껏 펼쳤기 때문입니다.
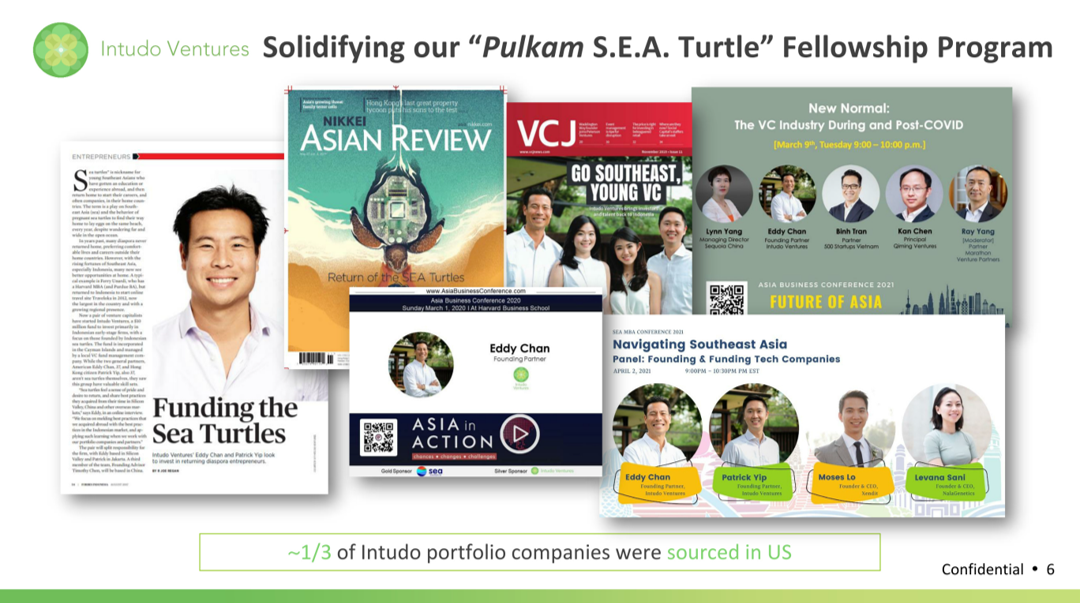
- Intodu는 실리콘밸리에 거주하는 Eddy Chan의 강점을 십분 활용, 미국 유명 대학에서 공부하는 인도네시아 및 동남아 인재가 창업에 나서면 법인 설립 이전부터 이들을 지원하는 전략으로 차별화를 시도합니다.
- UC버클리 MBA 출신이었던 모세가 시작한 인도네시아 PG 기업 Xendit이 유니콘 기업으로 등극하고 Intudo가 Xendit의 초기 투자자로 이름을 올린 것이 알려지며 이러한 '바다거북' 전략이 LP들로부터 설득력을 얻기 시작한 것입니다.
|
|
|
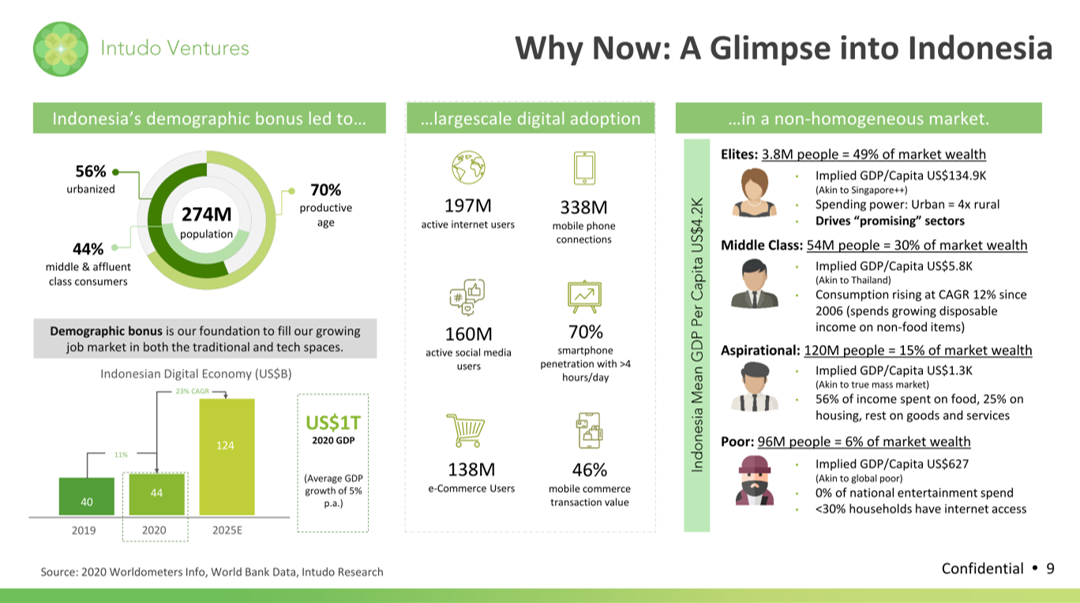
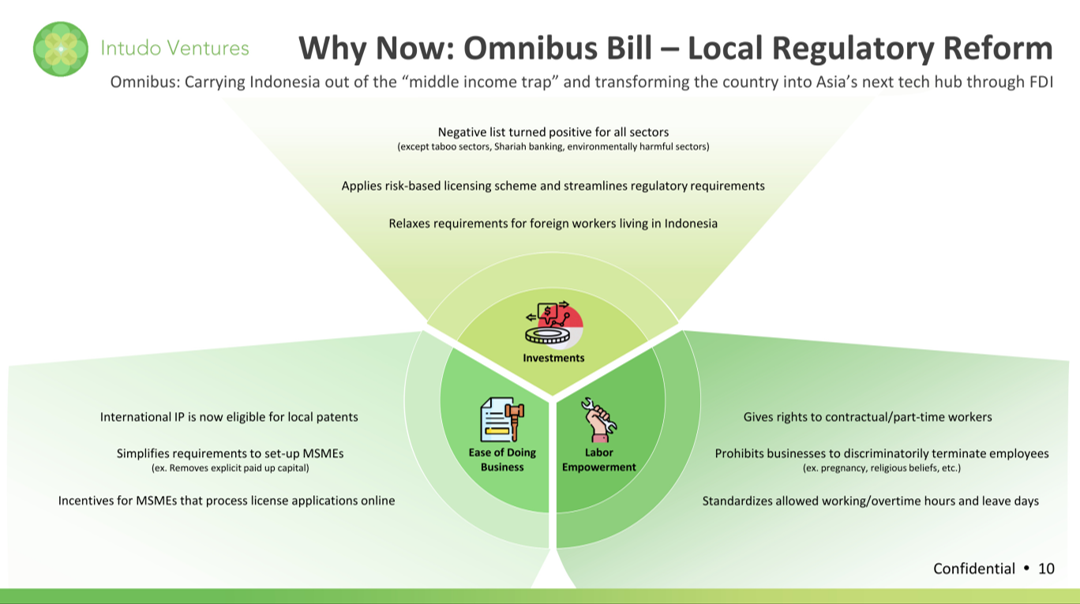
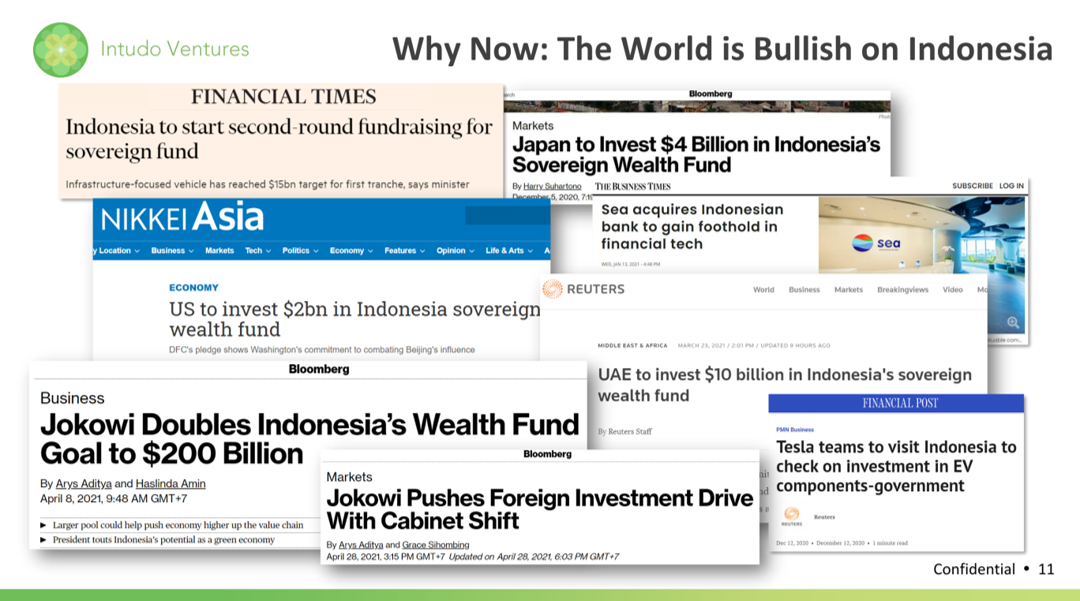
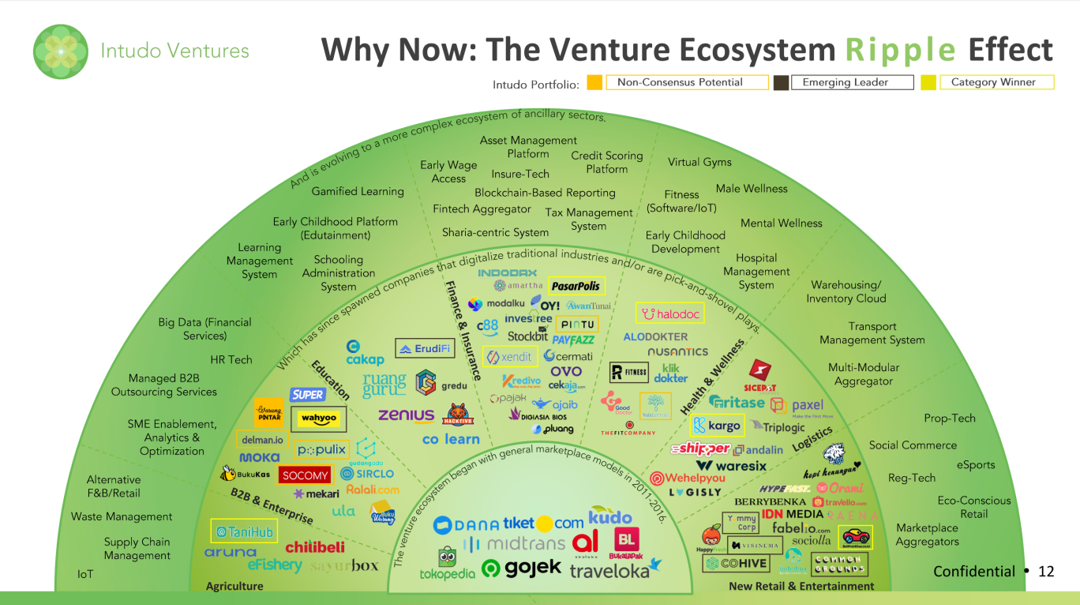
'국가' 및 '지역' 특화 펀드에서 가장 중요한 것은 '왜 지금인가'를 설득력있게 제시하는 것입니다.
- 단순히 인구가 많고 성장 잠재력이 있다는 이유만으로 스타트업 투자에 뛰어들기는 어렵습니다. 팬데믹 기간 중국과 인도의 다음 프런티어 시장으로 파키스탄, 방글라데시, 아프리카 스타트업들이 주목을 받은 적도 있지만 시장 거품이 꺼지며 일회성에 그치고 말았기 때문입니다.
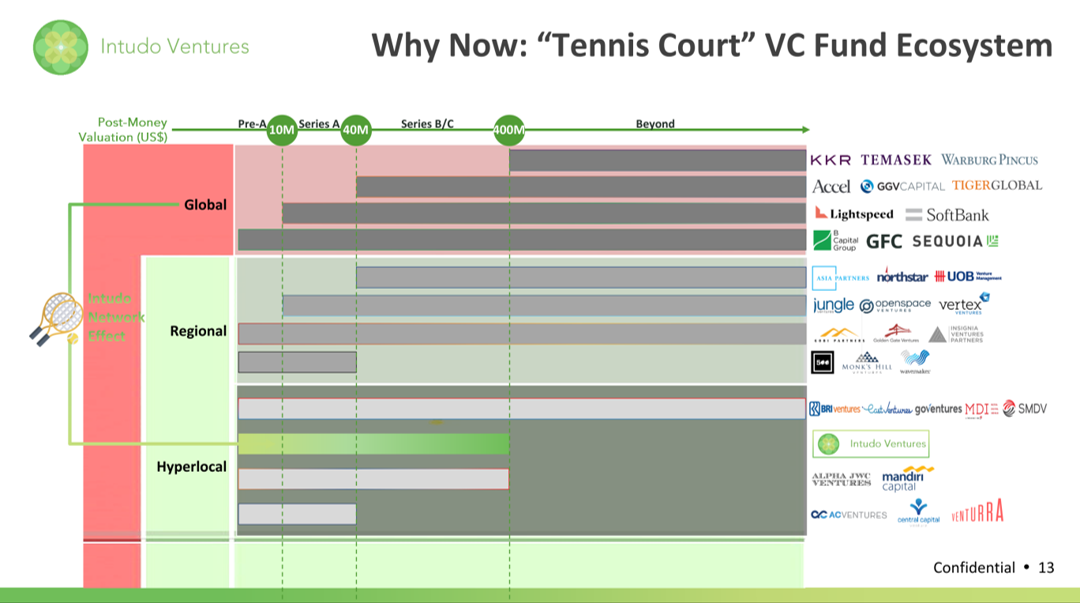
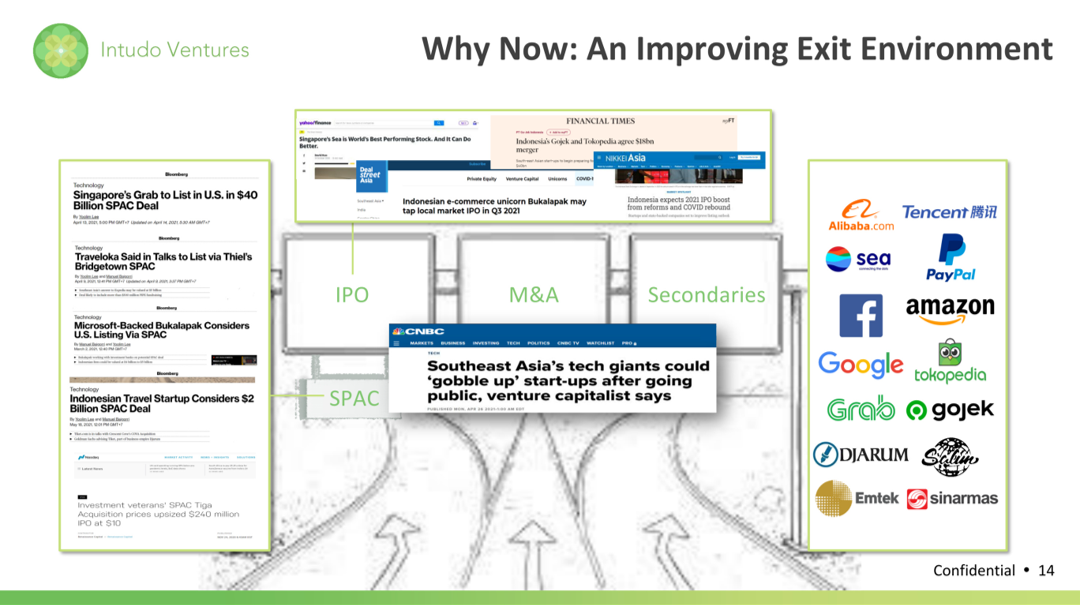
- Intudo는 시장 규모 뿐 아니라 '규제 변화', '스타트업 생태계의 확장', 'VC의 세분화', '회수 시장의 성국' 등 다양한 이유를 제시하며 왜 인도네시아 벤처 투자가 이전과는 다를 것인지를 그럴듯하게 제시합니다.
- 특히 벤처 생태계의 '테니스 코트' 이론은 흥미로운 포인트입니다. 단순히 초기 기업 VC만 존재하는 것이 아닌, 이들의 투자를 이어받을 그로쓰 단계, 프리IPO 단계 투자자들이 인도네시아 사무소를 열고 본격적인 투자에 나서는 트렌드가 정착되었다는 점을 내세워 인도네시아 초기 VC를 표방하는 Intudo는 미래 투자 가치 향상의 가능성을 설득력있게 제시하였습니다.
|
|
|
Editor's Note
이상으로 '인도네시아-Only' 벤처캐피탈을 표방하는 Intudo Ventures의 피치덱을 살펴보았습니다.
해당 피치덱은 전세계 벤처 투자가 유례없는 호황을 누리던 2021년 작성된 자료입니다. 동남아 및 인도네시아에도 찾아온 벤처 혹한기인 지금에서 보면 맞는 내용도 있고 다소 과장한 점도 눈에 띄입니다.
하지만 Intudo 팀과 여러번 의견을 나눠본 입장에서 보면 분명 '스마트'하면서도 '깊게 고민하는 팀'이란 점은 이견이 없습니다. 특히 동남아 현지 벤처캐피탈 중 실리콘밸리 투자자들을 설득해서 자금을 유치할 수 있는 팀이 많지는 않은데 Intudo는 파운더스펀드, 월드이노베이션랩과 같은 현지 투자자들을 LP로 끌어들이는데 성공한 유일한 벤처캐피탈이기도 합니다.
결국 수많은 GP 중 후발주자로서 안착하는 방법은 '전략의 차별화', '자금의 차별화', 그리고 '초기 성공 레코드 조기 확보'입니다. Intudo는 2018년 이후 급성장하기 시작한 인도네시아 스타트업 생태계에 적시에 올라타고 투자 전략이 성과를 내기 시작하면서 단기간내에 시장에 안착할 수 있었습니다.
오늘의 피치덱 분석은 여기까지입니다. 그럼 다음에는 더 유익한 피치덱 분석으로 찾아오도록 하겠습니다🙋♂️ |
|
|
이번 InsightEDGE 뉴스레터는 어떠셨나요?
InsightEDGE는 Technology + Business + Investing의 접점에 있는 다양한 컨텐츠를 다룹니다. 아래 버튼을 눌러 앞으로 만나고 싶은 컨텐츠를 알려주세요!
|
|
|
본 콘텐츠는 CapitalEDGE 뉴스레터의 유료 독자를 위한 콘텐츠로 무단 재배포, 복사, 변경을 금지합니다
DISCLAIMER
This article is for informational purposes only and is not intended as professional financial advice. The information presented in this article is based on publicly available sources and is not intended to make stock price or management predictions. This media outlet makes no representations as to the accuracy, completeness, suitability, or validity of any information presented in this article and will not be held legally responsible for any errors, omissions, or delays in this information or for any losses, injuries, or damages arising from its display or use.
|
|
|
|
|