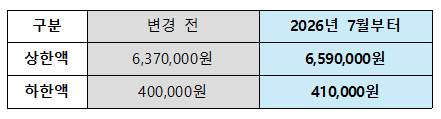
월 소득이 659만 원 이상인 근로자는 7월부터 659만 원을 기준으로 보험료가 산정됩니다.
2026년 보험료율 9.5%를 적용하면 총 보험료는 기존 월 60만5,150원에서 62만6,050원으로 2만900원 증가합니다. 사업장가입자는 근로자와 회사가 절반씩 부담하므로 각각의 부담액은 월 1만450원씩 증가합니다.
반면 월 소득이 41만 원 미만인 근로자는 하한액 인상에 따라 근로자와 회사의 부담액이 각각 월 475원씩 증가합니다.
월 소득이 41만 원 이상 637만 원 이하인 근로자는 이번 상·하한액 조정만으로 보험료가 추가로 오르지는 않습니다.
② 개인별 기준소득월액 정기결정
상한액이나 하한액에 해당하지 않는데도 7월부터 국민연금 공제액이 달라질 수 있습니다. 매년 7월에는 전년도 소득을 반영하여 근로자별 기준소득월액이 새롭게 결정되기 때문입니다.
2025년에 임금이 인상되었거나 상여금·각종 수당이 증가했다면, 그 소득이 반영되어 2026년 7월부터 기준소득월액과 보험료가 함께 올라갈 수 있습니다.
반대로 전년도 소득이 감소했다면 보험료도 낮아질 수 있습니다. 따라서 7월 급여에서 국민연금 보험료가 변경되었다면 상·하한액 조정 때문인지, 개인별 기준소득월액 정기결정 때문인지 구분하여 확인해야 합니다.
③ 급여담당자의 확인사항
회사는 7월 급여계산 시 국민연금공단에서 통지한 근로자별 기준소득월액이 급여프로그램에 제대로 반영되었는지 확인해야 합니다.
특히 상한액 또는 하한액 적용 대상자의 보험료가 종전 금액으로 계산되고 있지는 않은지, 근로자 부담분과 회사 부담분이 각각 정확하게 산정되었는지 점검할 필요가 있습니다.
또한 기준소득월액이 전년도 실제 소득과 다르게 결정되었다면 소득총액 신고내용과 근무일수, 포함된 임금항목 등을 확인하여 필요한 경우 정정절차를 진행해야 합니다.
|