대표님 안녕하세요. 이번 주에는 다음의 내용을 전합니다😀
혜움 세무위키▶︎ 조세불복
|
|
|
조세불복, 과세전 적부심사청구제도 등 세무는 참 단어만 들어도 어렵게 느껴지는 것들이 많죠? 앞서 예로 들은 것들은 모두 납세자의 권리를 구제하기 위한 제도들인데요. 정확한 단어를 아시는 것보다 때에 따라 적용하실 수 있도록 이런 제도가 있다는 것을 알고 계시는 것이 중요합니다. 이번 주간혜움에서는 대표적인 납세자 권리 구제제도 중 하나인 조세불복에 대해 살펴보겠습니다. |
|
|
조세불복이란, 단어에서도 짐작할 수 있듯이 세금과 관련해 부당한 처분을 받거나 적절한 처분을 받지 못한 경우 해당 처분에 대해 인정하지 않고 이의를 제기하는 것이라고 볼 수 있어요. 조세불복은 사전적 절차와 사후적 절차로 나누어집니다. |
|
|
사전적 구제절차: 과세예고통지를 받았다면? 과세전 적부심사청구제도
세무당국은 납세자에게 세금을 고지하기 전에 *과세예고통지라는 것을 하는 경우가 있는데요. 과세예고통지를 보고 잘못된 부분이 있다면 이의를 제기할 수 있고, 이것을 과세전 적부심사라고합니다. 과세전 적부심사는 사후 에 진행하는 절차보다 덜 복잡하여 납세자의 시간적, 경제적 부담을 줄일 수 있습니다. |
|
|
사후적 구제절차: 납세 고지서를 받았다면? 이의신청 또는 심사•심판청구
이의 신청은 과세예고통지서가 아닌 납세고지를 받은 이후 취할 수 있는 행동입니다. 관할 세무서장 또는 관할 지방국세청장에게 이의 신청이 가능한데, 누구에게 이의 신청을 하느냐에 따라 결과도 달라질 수 있기 때문에 상황을 잘 판단해야 합니다. 이의 신청은 필수 절차는 아니므로 이의신청 절차 없이 바로 심사 또는 심판청구를 진행하는 것도 가능합니다. |
|
|
이의신청 이후에도 결과를 납득할 수 없다면 심사 또는 심판청구를 할 수도 있습니다. 심사와 심판청구는 이의 제기 대상이 다릅니다. 심사청구는 국세청장에게, 심판청구는 국세청과 분리, 독립된 제3의 기관인 조세심판원에게 제기하는데요. 보다 공정성과 신중성을 기하는 것을 원하신다면 심판청구를 고려해 보실 수 있어요. 심사청구와 심판청구는 중복으로 제기할 수 없으며, 통지를 받은 날부터 90일 이내로 제기해야 합니다. |
|
|
🔔 주간혜움#79는 보다 자세한 이해를 돕기 위해 추가 콘텐츠를 제공합니다. 조세불복에 대해 조금 더 알고 싶다면 아래 링크를 클릭해주세요. |
|
|
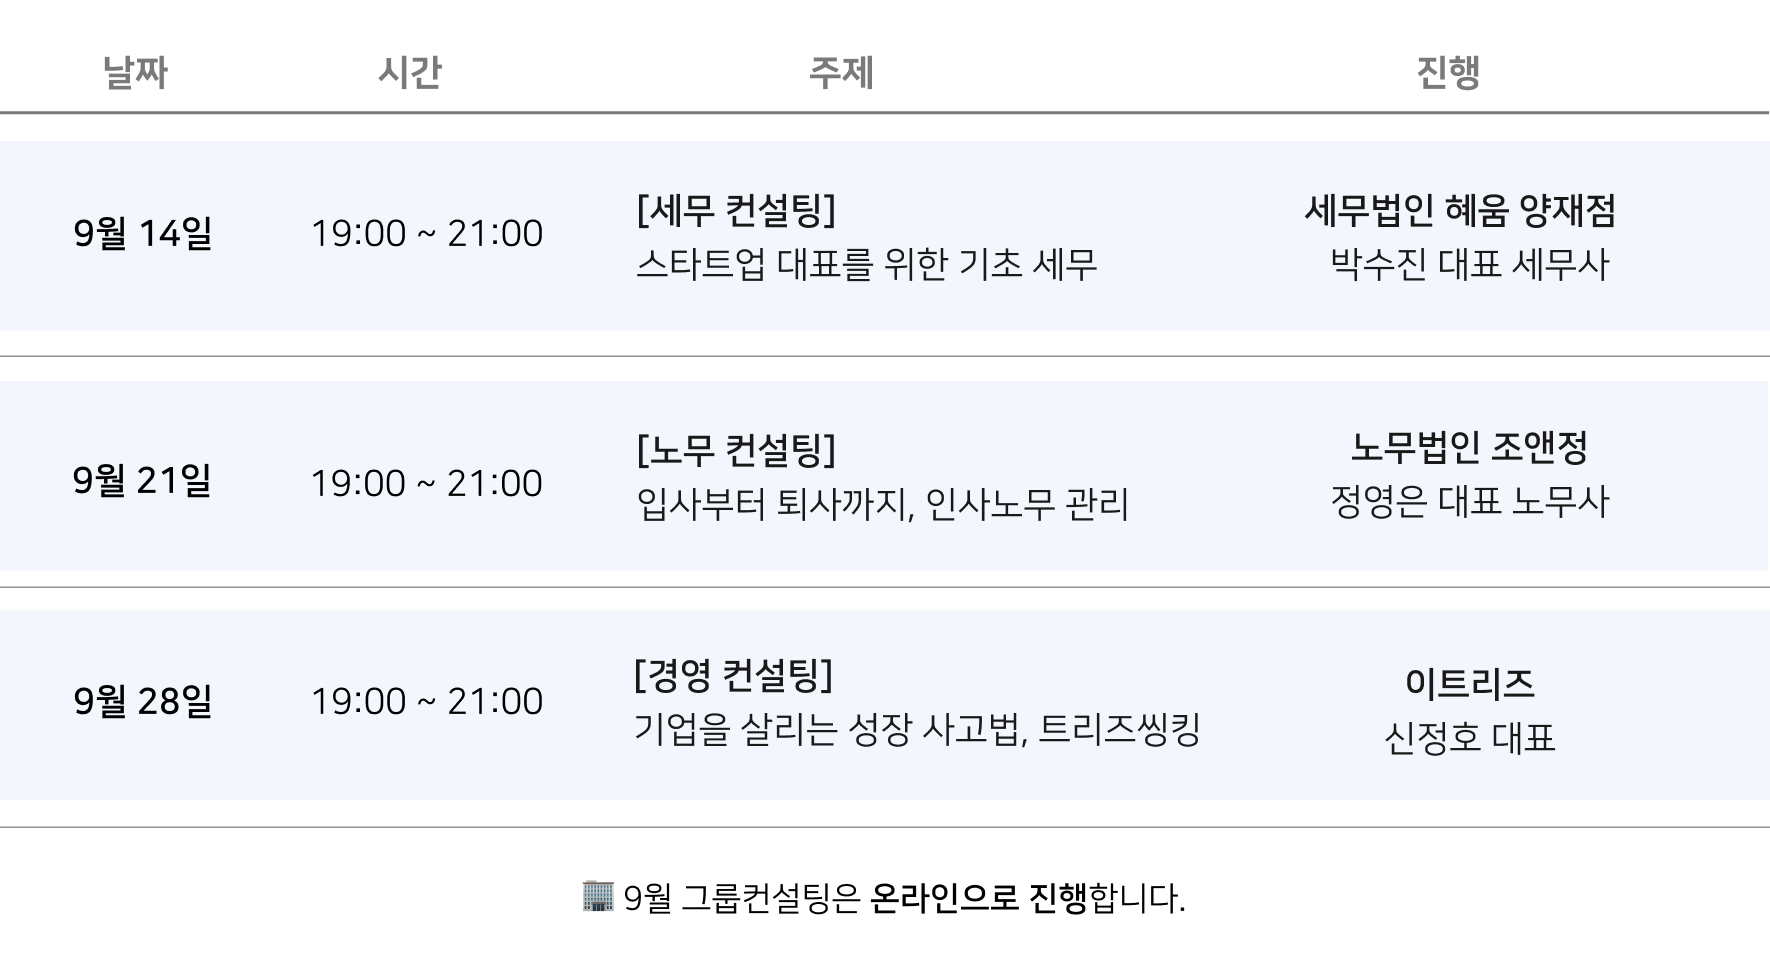
- 9월 그룹컨설팅은 온라인으로만 진행하며, 저녁 7시부터 9시까지 진행합니다.
- 비즈니스 네트워킹을 위한 혜움 네트워킹 채널을 별도로 운영하고 있습니다. 해당 채널에서 듣고 싶은 컨설팅을 자유롭게 제안해 주시면 우선순위로 반영하겠습니다. (혜움 네트워킹 채널 참여하기)
|
|
|
💌 어느덧 성큼 가을 햇살과 바람이 불어오는 추석이 다가왔습니다. 다음 주 주간혜움은 앞으로 보다 좋은 내용을 전해드리기 위해 한 주 쉬어가려고 해요. 모두 따뜻한 명절 보내시길 바라며, 주간혜움은 한 주만 더 기다려주세요. 혜움과 함께 해주셔서 늘 고맙습니다.🙂 |
|
|
세무법인 혜움 newsletter@heumtax.com 서울시 강남구 테헤란로 420 KT선릉타워 west 16층 수신거부 |
|
|
|
|