금리와 경매의 상관관계
미국의 한 경제학자가 '
금융불안정성 가설'에 대한 얘기를 했어요. 빚에 의한 거품 성장과 몰락을 경고한 건데요. 여기서 금융의 본질적 속성 3가지가 나와요.
1) 헤지 금융: 투자에서 얻은 현금 수입으로 원금+이자를 갚음 -> 가장 이상적
2) 투기 금융: 투자에서 얻는 현금 수입으로 이자는 갚을 수 있으나 원금 상환을 위해서는 자산을 처분해야 함 -> 불안한 상황
3) 폰지 금융: 현금 수입으로 원금은커녕 이자도 갚기 어려움 -> 심각한 상황
두부답지 않게 왜 어려운 얘기를 하냐고요? 바로 2)와 3)의 성격이 강해지면서 '영끌' 족들이 못 버티고 던진 부동산 경매 건수가 최고치를 찍었기 때문이에요.
도저히 안되겠어...!
지난 9월 전국 아파트 경매 진행 건수가 8월 대비 48.3% 증가했어요. 최고치를 찍은 2016년 이후 7년 3개월 만에 최고치예요. 님, 기억하나요? 부동산 길잡이에서 '임의경매'를 소개했었는데요. 두부가 빚을 갚지 못하면 은행 등 부동산 담보 채권자가 담보권을 실행하면서 진행되는 경매죠. 바로 이 임의경매 건수도 8월 대비 9월에 11.9% 증가했어요.
경매 건수가 많아졌다는 건 돈 갚을 능력이 도저히 안돼 경매로까지 넘어왔다는 의미죠.
왜냐고요?
바로 이자가 계속 오르니 못 버티는 거예요. '그동안 금리 너무 올렸으니 앞으로 좀 떨어질거야'라는 생각에 영끌로 집을 삽니다. 그런데 심상치가 않아요. 은행 주담대 금리가 연 7%를 넘어섰어요.
그리고 '영끌'의 밑바탕이 된 특례보금자리론도 갑자기 빡빡해졌어요. 이건 기존 보금자리론에 '특례'를 붙여 한정판매한 상품인데요. 작년 말 올해 초 한창 부동산 시장이 안 좋자, 빚내서라도 집을 사라며 등장했어요.
9억 이하 주택을 최대 5억까지 대출받을 수 있고, 중요한 건 소득제한이 거의 없습니다. 이러니 사람들이 계속 몰려요, 슬슬 부동산 시장 살아나는 것 같고 대출 받는 사람들이 너무 많아지니까, 바로 특례보금자리론 금리를 올립니다. 그것도 2달 연속으로요. 현재 우대형 기준으로 연 4.25%∼4.55%예요. (일반형은 이미 중단함)
그나마 시중 이자보다 조금 저렴하고, 소득도 안 보니 영끌족들이 특례보금자리론에 몰렸는데, 믿었던 너마저 이자를 올려버리니 벙찐 상황입니다.
앞으로 금리는...?
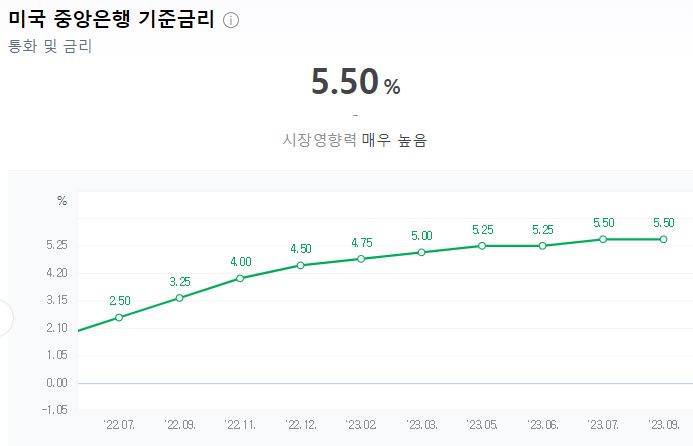
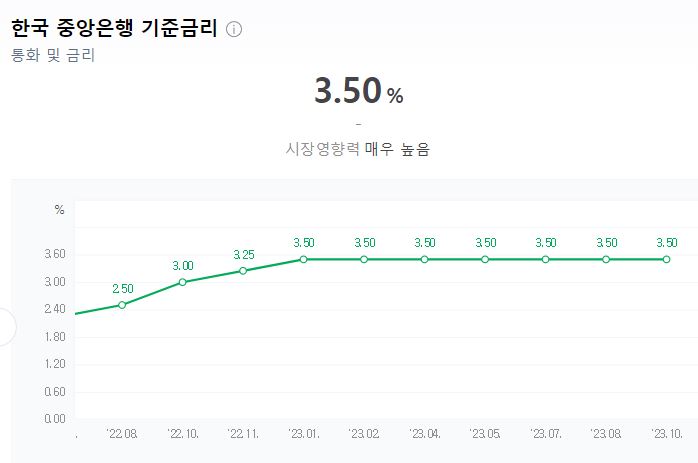
우리는 미국 상황을 항상 예의주시해요. 미국 기준금리에 큰 영향을 받기 때문이죠. 아래를 보면 미국은 꾸준히 금리를 올리고 있어요.