두부먹고 내집마련 한걸음 더
 💌 2023년 9월 19일 두부레터입니다.

우리나라 가계부채가 급증하고 있어요. 빚 내는 사람이 많아진다는 건데요, 8월 예금은행 가계대출 잔액이 1,075조인데, 한 달 전보다 6조 9천억이나 증가한 수치라고 합니다. 잔액 기준으로 역대 최대기록 경신이고요. 안되겠다 싶은지 정부가 대출을 조이기 시작했어요.  

together with 월부닷컴

💬 지금 핫한 뉴스

지금이라도 막차 타실래요?


집값이 하락선을 탈 때는 부동산 규제를 완화합니다. 이것도 풀어주고 저것도 풀어주면서 부동산 시장에 활기를 불어넣는 거죠. 그런데 올해 상반기 다시 집값이 반등하기 시작하자 '그땐 그때고 지금은 안돼!'라며 풀었던 규제를 다시 조이기 시작합니다. 2가지 키워드, '특례보금자리론'과 '50년 만기 주담대'입니다.


1. 특례보금자리론 우대형만 살린다

올해 최대 핫템은 '특례보금자리론'이에요. 우선 나라에서 저금리로 주담대 해주는 상품이 있는데요, 보금자리론과 디딤돌대출 같은 거예요. 이 중 보금자리론에 '특례'를 붙여 지난 1월 탄생한 것이 '특례보금자리론'입니다.

특례보금자리론이란?

9억 이하 주택 구매 시, 고정금리로, 최대 5억까지, 대출해주는 금융상품이에요. 대부분 대출받을 때 '버는 만큼 빌려줄게'라는 총부채원리금상환비율(DSR)을 보거든요? 근데 특례보금자리론은 이걸 과감히 없앱니다. 

혜자스러운 혜택이니 판매기한을 정해요. 2023년 1월 30일부터 2024년 1월 29일까지만 운영할게!라고요. 그런데 '소득도 안 보고 고정금리'라는 소식에 신청자가 몰립니다. 올해 공급 목표액이 39조6000억 원인데 9월 8일 기준으로 벌써 95.1%에 도달한 거예요.

이렇게 인기가 많으니 

  • 너도나도 대출받아서 가계부채 증가하는 것 같아
  • 이걸로 너도나도 집 산다고 하니 집값 상승하는 것 같아
 
라며, 그만 막차 문 닫겠다고 합니다. 9월 27일부터 '일반형 특례보금자리론' 판매를 중지해요. 좀 더 빡센 '우대형'만 내년 1월까지 운영합니다. 

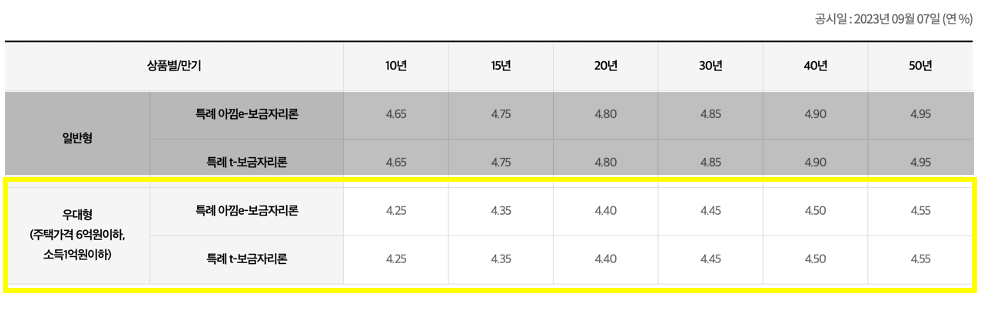
우대형은 일반형보다 금리가 조금 낮은 대신, 주택가격 6억 이하/소득 1억 이하라는 제한이 있어요. (아래 노란색 참조)


2. 능력자만 '50년 주담대' 가능해요.

위 표에도 나와있지만, 주담대 받으면 '몇 년에 걸쳐서 갚을래?'라고 기한을 설정해요. 대개 빨리 갚을수록 금리가 낮아지죠. 

원래 최장 만기가 40년이었는데 올해 '50년 만기' 상품이 등장했어요. 반백 년 동안 빚을 갚는거죠😱. 근데 이게 또 인기가 많은 거예요. 왜일까요?

앞서 얘기했듯 주택을 담보로 대출해 줄 때 '너 얼마나 버니?'라는 소득을 본다고 했죠. 갚을 능력만큼만 빌려주려는 건데요, 이걸 DSR 이라고 해요. 현재 대출 1억을 넘으면 DSR 40%가 적용돼요. 연간 갚아야 할 원리금이 연 소득의 40%를 넘으면 안된다는 의미예요. [DSR 계산기]

근데 갚아야 하는 기간이 50년으로 늘어나면, 연간 상환액이 줄어들고 대출한도가 늘어납니다. 즉 대출을 더 받을 수 있는 거예요. 이런 셈이 나오니 너도나도 또 달려듭니다. 그리고 60세도, 70세도 받는다고 해요. 110살까지 갚을... 수 있을까요? 구멍이 보이네요.

안되겠다 싶어, 13일 대책이 나옵니다. 

앞으로 만 34세가 넘으면 '대출한도 40년'까지만 가능합니다. 예를 들어 35세 두부의 연 소득은 6천만 원이에요. 재빠르게 '50년 만기 주담대'를 신청했다면 4억 8400만 원을 빌릴 수 있었어요. 근데 이제 40년으로 하면 4억 5100만 원까지 빌릴 수 있어요. 3300만 원이 줄었네요.

34세 이상이 50년 동안 빚 갚을 능력이 있을까?란 의문이 생긴 겁니다. 그래서 나이 제한을 둔 건데요, 다만 '나 갚을 능력 있거든?'을 입증할 수 있다면 빌려줘요. 근데... 50년간 갚을 수 있다는 걸 어떻게 증명하나요? 우선 돈 빌려주는 은행이 판단해야 하는데 '괜히 해줬다가 나중에 욕먹겠네'라며 보수적으로 움직일테니, 사실상 '50년 만기 주담대'가 사라졌다는 말이 나오는 거예요.


AD [진짜진짜 내집마련 프로젝트 #2]


"2억으로 내집마련 가능할까요?"
(feat. 두부x월부닷컴)

지난 1회차에서 내집마련 노하우의 간만 살짝 봤다면 2회차에서는 숟가락에 반찬까지 올려 다 떠먹여주는😎 내집마련 노하우를 준비했어요. '이 정도 금액이면 어디에 내집마련 가능해?'에 대한 답을 찾는 과정이에요.

유튜부 구독자만 114만명인 '월급쟁이부자들'과 두부가 손잡고 '내집마련의 기초 노하우'를 전합니다.💰     

              
힘들어도 길은 있답니다

부모님과 함께 월세 살고 있는 두부, 이제는 내집마련 하고 싶어요! 두부의 스펙을 잠깐 볼게요.

  • 보유현금: 1억 3천만 원
  • 보유자산: 전세 보증금 7천만 원
    -> 총자산: 약 2억
  • 월 소득: 두부+부모 총합 650만 원
  • 월 지출: 430만 원
    -> 월 저축액: 220만 원

* 원하는 지역: 평촌이나 구리 쪽
* 영끌까지 아니지만 최대한 대출받아 살 수 있는 집

2억 자금으로 집을 살 수 있을까?란 생각이 먼저 들겠지만, 부동산 공부를 열심히 했다면 생각보다 고를 수 있는 옵션이 여러 개 있습니다. 

👉 옵션1: 청약 도전

여기서 희망은 두부 부모님 청약 점수가 63점이래요😮. 서울 아주 좋은 지역까진 무리겠지만 근교는 어딜 해도 꽤 좋은 점수예요. 자본이 별로 없지만 청약 점수가 높다면 내집마련의 가장 빠른 지름길이 '청약'이에요. 청약 도전 스텝을 밟아볼게요!

자산 2억이 있다면 맥스 7억 아파트까지 바라볼 수 있어요. 영끌은 아닙니다. 청약 당첨되고 잔금 치를 때까지 시드머니를 더 축적할 수 있어요.

그래도 5억 대출 이자에 대한 부담이 있다면 바로 입주하지 않고 전세 놓는 방법이 있어요. 변동 폭은 있지만 어찌 됐든 아파트는 우상향하게 되고 전세금 받아서 지금보다 좀 더 나은 전/월세에 살 수 있어요. 평촌 7억 대 아파트 현재 전세가 3.5~4억 선입니다. 

'또 세입자로 살라고요? 그럼 지금이랑 달라진 게 없잖아요?'라고 한다면 생각을 달리해보세요. 달라진 게 없는 게 아니라 '내집마련'을 이미 했다는 사실! 내집 없이 월세 사는 것과 언젠가 들어갈 내집이 있으면서 월세 사는 건 천지차이예요.🙂

여기서 키 포인트! 그럼 어떤 아파트에 청약을 넣어야 하나요? 

내집마련에서 가장 중요한 것이 가격 기준을 설정하는 것이라고 했어요(1회차 참고). 앞에서 max. 7억 아파트라는 기준을 세웠잖아요? 그렇다면 주변 시세 대비 저렴하게 7억으로 나온 아파트를 고르는 거예요. 비단 평촌뿐 아니라 서울까지 넓게 봐서요. 

만약 경기도권을 본다면 가장 중요한 고려사항이 있어요. 서울과 가깝냐 혹은 서울까지의 막강한 교통편을 가졌느냐예요. 이것이 집값 상승에 반영되기 때문입니다.

👉 옵션2: 구축 아파트

그래도 7억이 부담되고 당장 살 집을 원한다면, 2~3억 낮춘 구축 아파트를 고르세요. 평촌에 5억 아파트를 산다면 3억만 대출받으면 돼요. 두부같은 상황이면 디딤돌이나 보금자리론 등의 대출상품을, 부모 부양 등으로 초저금리 혜택까지 받을 수 있어요. 찾아보면 방법은 다 있답니다~ 

3억 대출/30년 만기/연 이자율 2.5%로 계산하니 월 상환액이 약 120만 원 나와요. 두부가 월 220만 원씩 저축한다고 했죠? 저축액이 100만 원으로 줄어들 뿐 영끌이 아니네요!

단, 구축 아파트는 복도식이 아닌 계단식이면 좋아요. 


이렇게 쭈-욱 정리하니 두부가 '와~ 정말 막막했는데 길이 보이네요'라며 무릎을 탁! 치네요. 사실 이제 막 내집마련을 결심한 사람이라면 누가 저런 노하우를 가르쳐주지 않은 이상 두부처럼 생각할 수밖에 없죠. 

그래서 준비했습니다! 혹시 다음 고민을 한 번이라도 해봤다면 [여기]를 클릭해 주세요. 

  • 내집마련 하고 싶은데 어떻게 해야할지 막막하다
  • 내 예산으로 살 수 있는 최고의 지역과 아파트가 궁금하다
  • 좋은 아파트를 싸게 살 방법이 알고싶다
  • 부동산 투자 vs. 내집마련에서 갈팡질팡 중이다

바로 9/21 오픈하는 <내집마련 기초반> 클래스에 담길 내용인데요.

기쁜 소식은, 월급쟁이부자들이 님에게 '5만 원 할인 쿠폰'을 쏜다는 사실!
받는 방법을 순서대로 알려 드릴게요.

  1. 9/21(목) 오전 11시에 클래스 접수가 시작돼요.
  2. 인기가 워낙 높아 선착순 마감이래요. 오픈 알림신청을 해두면 클래스를 놓치지 않게 알려드려요.
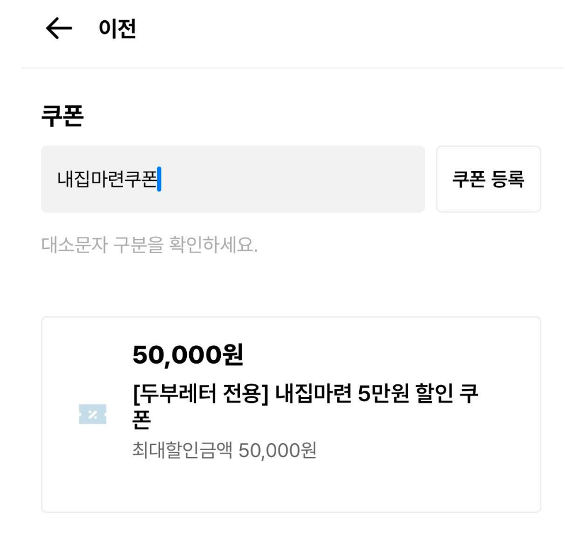
  3. 월급쟁이부자들 회원가입 후 '우측 상단 프로필 > 쿠폰 > 쿠폰 등록' 화면에서 [내집마련쿠폰] 키워드를 넣어 미리 쿠폰을 등록해 주세요. (아래 이미지 참조)
    * 모바일: 우측 상단 三 > #이름(닉네임) 클릭 > 쿠폰 > 쿠폰등록' 화면에서 [내집마련쿠폰] 키워드를 넣어 쿠폰 등록
  4. 9/21(목) 오전 11시, 클래스 접수 시 바로 두부전용 쿠폰으로 할인 받아 결제할 수 있어요.
  
<내집마련 기초반> 클래스가 궁금해? 5만원 할인쿠폰 받고 싶어?👉 [여기] 클릭

* 이 글은 월급쟁이부자들로부터 광고비를 지원받아 작성됐습니다.


📚 부동산 용어풀이

'비과세, 면제, 중과세'란?

비과세란 국가가 과세권을 포기하여 세금을 전혀 내지 않아도 되는 것으로 별도의 신고가 필요 없어요. 면제란 부과된 세금을 일부 차감해주거나 면제하는 것으로 비과세와 달리 반드시 신고를 해야 합니다. 중과세란 일반세율에 따라 세금을 납부하는 일반과세와 달리, 높은 세율로 과세되는 경우를 말해요.

📰 간추린 늬우스

# 주택구매건수 상위 10명은?
주택을 많이 구매한 상위 1000명의 매수 건수가 최근 5년 반 동안 4만4000여가구에 이르는 것으로 나타났어요. 매수 금액 총합은 무려 5조8808억1472만 원이고요. 한 사람이 가장 많이 사들인 주택 건수는 800가구에 이릅니다.

# 회수 못한 돈은 세금으로...?
주택도시보증공사가 올 7월까지 집주인 대신 임차인에게 돌려준 전세보증금의 회수 비율이 15%에 불과한 것으로 집계됐어요. 조직적인 전세 사기가 발생해 보증사고 건수가 급증한 인천의 경우 회수율이 6%에 그쳤는데요. 집주인으로부터 회수하지 못한 전세보증금은 국민 세금으로 메워야 한다네요.

# 전국 국평 아파트값은 얼마?
'국민 평형'으로 불리는 전용 84㎡ 기준 전국의 아파트 평균 가격은 4억8000만 원인 반면 서울은 10억4000만 원으로 두 배 넘게 비싼 것으로 나타났어요. 아파트 가격 격차가 다시 벌어지며 비싼 아파트의 가격이 더 빠르게 오르며 전체적인 가격 상승을 주도할 수 있어요.

# 이제 슬슬 회복세인가!
올해 거래된 수도권 아파트의 최고 가격이 직전 최고가 대비 85% 수준까지 회복했어요. 서울 용산구의 올해 최고가 거래 평균이 21억3919만 원으로 전고점의 96.7% 수준까지 올랐어요.

# 오피스텔은 보유주택수 포함!
원희룡 국토부 장관이 이달 말 주택 공급 대책 발표를 앞두고 오피스텔을 보유 주택 수에서 제외하지 않을 것이라고 밝혔어요. 다주택자들이 집을 더 살 수 있도록 부동산 규제 족쇄를 풀어 주는 정책을 경계한다는 의미예요.


오늘 두부에 대한 님의 의견은?
오늘 두부 공유하기
광고 및 협업 문의는 morning@homedubu.com 로 해주세요!
두부레터 받아보던 이메일 주소를 변경하고 싶다면 [클릭]

DuBu Co., Ltd.
서울 강남구 봉은사로 317