엔비디아 목표주가 또 올리는 애널리스트
2023년 8월 16일 수요일
NASDAQ 13,631.05 ▼1.14%
S&P 500 4,437.86 ▼1.16%
Dow Jones 34,946.39 ▼1.02%
필라델피아 반도체지수 3,553.96 ▼1.70%
Russell 2000 1,895.75 ▼1.29%
미국 USD 1,336.91 원

나는 당신을 봅니다… 소송을 위해 ⚔️

디즈니가 오랜 자금 조달 파트너인 TSG 엔터테인먼트로부터 고소를 당했어요. TSG 엔터테인먼트는 <아바타: 물의 길>을 비롯해 수많은 20세기 폭스 영화에 투자해온 기업인데요. 이들은 디즈니가 자사에게 돌아와야 할 수익 수백만 달러를 원천징수하고 거래를 줄였다고 주장하고 있어요.


괜히 없앴나? 🚗

테슬라가 모델 S와 모델 X의 ‘스탠다드 레인지’ 트림을 재출시했어요. 이는 기존 모델 대비 최대 주행거리가 약 130km 적은 대신 가격도 1만 달러 더 저렴한 라인업입니다. 테슬라가 익스텐디드 레인지, 플레드 트림에 집중하면서 스탠다드 트림은 2021년부터 판매가 중단된 바 있는데요. 스탠다드 트림의 부활로 테슬라 모델 S와 모델 X는 판매 시작가가 각각 7만 8490달러, 8만 8490달러가 됐습니다.


은행들 “나 떨고 있니?” 🏦

신용평가회사 피치가 은행들의 신용등급을 하향할 수 있다고 경고했어요. JP모간과 같은 대형은행도 포함될 수 있을 거라 덧붙여 우려는 더욱 커졌습니다. 지난 6월 피치는 은행 산업의 건전성 평가를 하향했지만, 개별 은행들의 신용등급은 조정하지 않았는데요. 피치의 울프 애널리스트는 “은행 산업 등급이 AA-에서 A+로 한 단계 더 강등되면 이제는 각 은행들의 신용등급도 재평가될 수 있다”고 말했습니다.


우리도 변해야지 ⛽

미국의 석유 및 가스 거인 옥시덴털이 탄소 포집 시설 개발에 나섰어요. 이 기업은 카본 엔지니어링에 11억 달러를 지불해 약 100개의 연료 생산기지를 만들 계획인데요. 가속화되는 신재생에너지 전환 흐름 속 새로운 사업 분야를 찾아가는 모습입니다.

🤖 심두보 에디터  
삼성전자도 판 ASML, 고점 왔나?

삼성전자, ASML 지분 팔아 3조 확보

삼성전자가 ASML의 지분 일부를 7년 만에 팔았어요. 이를 통해 약 3조 원을 확보했고요. 15일 반기 보고서에 따르면, 삼성전자가 보유한 ASML의 지분율은 3월 말 1.6%에서 6월 말 0.7%로 감소했습니다. 삼성전자가 ASML 지분을 확보한 때는 2012년입니다. 당시 ASML 지분 3%를 3630억 원에 매입했죠. 그리고 2016년 3분기에 ASML 지분 중 절반을 매각한 바 있습니다.


특별한 관계 🤝

삼성전자의 2012년 ASML 투자는 꽤 의미가 깊습니다. 당시 ASML은 EUV 개발을 위해 막대한 자금이 필요했는데요. R&D 성공 가능성은 가늠하기 힘들었죠. 이때 ASML은 독특한 투자 유치를 진행합니다. 바로 고객으로부터 투자를 받은 뒤 제품을 개발하는 구조였습니다. ‘Customer Co-Investment Program’입니다. 이 프로그램의 핵심은 아래와 같습니다.


  • 고객은 EUV 개발 자금을 댄다
  • 고객은 ASML의 (의결권 없는) 주식도 산다
  • 주식 대금은 기존 주주에게 나눠준다
  • 대신 고객은 ASML의 새로운 EUV를 선구매할 수 있다

그리고 이때 ASML에 돈을 대준 곳이 인텔과 TSMC, 그리고 삼성전자입니다. 그래서 이들은 각각 ASML 지분 15%와 5%, 그리고 3%를 확보하게 된 것입니다. 그리고 현재까지도 이 세 개의 회사는 ASML의 VVIP 고객입니다.


느낌이 오시나요? 전략적 이유로 투자했고 지금까지도 매우 깊은 사업적 유대 관계를 맺고 있는 삼성전자가 ASML의 지분을 매도한 것입니다. 3조 원이 큰 돈이라면 큰 돈이지만, 2분기 말 연결 기준 약 80조 원의 현금(현금성 자산)을 보유한 삼성전자에게는 그리 급한 돈은 아니었을 것입니다. 그렇다면 삼성전자가 ASML 주가가 꽤 높게 올라왔다는 판단을 매도 과정에서 내렸다는 합리적인 추론을 할 수 있겠습니다.

애널리스트들의 의견은?

애널리스트들은 ASML의 주가 수준에 대해 조심스러운데요. JP모건의 애널리스트는 최근 “AI 낙관론에도 불구하고 주요 반도체의 높은 재고가 WFE(Wafer Fab Equipment) 성장에 잠재적인 역풍이 될 것으로 보고 있다”고 전했죠. 여기서 WFE란 반도체 제조에 쓰이는 고도로 전문화된 장비를 의미합니다. ASML의 EUV와 DUV도 이에 해당합니다. UBS 애널리스트도 “ASML이 분명히 AI 조력자이긴 하지만, 엔비디아 매출에서 ASML의 기여도가 차지하는 비중은 한 자릿수 초중반에 불과하다”고 진단했습니다.


ASML의 주가는 15일(현지시간) 2.23% 하락한 651.70달러에 장을 마감했습니다. 이 기업의 주가는 올해 들어 18.58% 올랐어요.

🌊 우세현 에디터  

엔비디아 목표주가 또 올리는 애널리스트

올리고 또 올리고~ 👍

엔비디아는 AI 열풍과 더불어 올해 가장 많은 관심을 받고 있는 기업입니다. AI 구동을 위해 필수적인 부품인 데이터센터 GPU를 거의 독점하다시피 하고 있는 이 기업은 올해 들어서만 주가가 200% 넘게 폭등하며 반도체 기업으로서는 최초로 시가총액 1조 달러 클럽에 들기도 했죠. 엔비디아는 다가오는 23일(현지시간) 회계연도 2024년 2분기 실적을 발표하는데요. 실적 발표를 앞두고 월스트리트가 또 한 번 술렁이고 있습니다.


15일(현지시간) UBS, 웰스파고, 베어드는 엔비디아의 목표주가를 각각 540달러, 500달러, 570달러로 상향 조정했어요. 이날 엔비디아의 종가가 439.40달러임을 고려하면 약 14~30%가량 상승 여력이 있다고 본 것입니다. 14일에는 모건스탠리가 엔비디아를 ‘톱픽’으로 꼽는 일도 있었어요.


지난 5월 25일 엔비디아의 실적 발표 이후 이 기업의 주가는 하루 만에 24% 뛰었어요. 이후 애널리스트들의 목표주가 상향이 대거 이어졌죠. 이번에도 이와 비슷한 일이 일어날 수 있을지 시장은 주목하고 있습니다.

아무리 그래도 이건…

AI 덕분에 엔비디아가 엄청난 고성장을 기록하고 있는 것은 사실입니다. 레피니티브가 집계한 이 기업의 2분기 매출 전망은 111억 3000만 달러인데요. 이는 직전 분기 매출과 비교해 무려 55% 높은 수치입니다.


이처럼 엔비디아가 GPU 시장의 절대 강자이고 유망한 기업임은 분명하나 지금의 열기가 과하다는 견해도 있습니다. 특히 이 기업의 주가수익비율(PER)이 200배를 훌쩍 넘는 수준임을 고려하면 현재의 밸류에이션이 너무 높은 것은 아닌가 싶기도 하죠. PER은 기업의 시가총액을 한 해 벌어들인 수익으로 나눈 값을 뜻하는데요. 쉽게 말해 지금 매출 수준에서는 엔비디아가 200년 넘게 사업을 영위해야 벌 수 있는 돈이 이 기업의 몸값으로 매겨지고 있다는 뜻입니다.

⚡️ 노우진 에디터  
절체절명의 위기에 처한 니콜라

다사다난한 니콜라의 전기트럭

국내 투자자들에게는 ‘봉이 김선달’로 잘 알려진 미국의 전기·수소트럭 스타트업 니콜라가 대규모 리콜을 단행합니다. 11일(현지시간) 니콜라는 지금까지 인도한 배터리 구동 전기트럭 ‘트레’를 거의 전량 리콜했어요. 배터리 팩 내부에서 냉각수 누출이 발견됐다는 이유에서였습니다. 니콜라는 아울러 관련 문제를 해결할 때까지 ‘트레’ 판매를 중단하기로 했어요.


이번 리콜은 지난 6월 발생한 화재 사고와 연관되어 있습니다. 당시 한 대의 전기트럭이 화재를 일으키자, 니콜라는 누군가 고의로 불을 낸 것으로 판단해 사고 원인을 조사했어요. 그러나 방화 가능성은 없다는 결론을 내렸죠. 이후 제3자 조사기관이 이 사건에 대한 예비조사를 실시했는데요. 그 결과 배터리 팩의 냉각수 누출이 화재로 이어졌다는 사실이 드러난 겁니다. 이에 니콜라는 리콜을 하지 않을 수 없는 상황이 됐죠. 만약 다른 전기트럭에도 같은 문제가 있다면 이후 큰 사고로 번질 수 있으니까요.


이 바쁜 시기에 리콜이라니... 😨

문제는 타이밍입니다. 니콜라는 한때 상장폐지라는 벼랑 끝까지 몰렸다가, 최근 간신히 회생했습니다. 그러나 위기가 완전히 끝난 건 아니에요. 따라서 한 대라도 더 많은 트럭을 판매해야 하는 상황이죠. 그런데 대규모 리콜에다가 판매 중지라니. 니콜라의 미래에 거대한 먹구름이 끼고 있는 셈이에요. 게다가 소방수 역할을 해왔던 마이클 로쉘러가 물러나면서, 기업 운영에 있어 가장 중요한 최고경영자(CEO)도 바뀐 지 얼마 안 됐고요.


니콜라의 수소트럭은 언제쯤 볼 수 있을까?

게다가 니콜라의 주력 사업인 수소트럭 사업도 난항을 겪고 있습니다. 니콜라가 ‘봉이 김선달’이라는 치욕스러운 별명을 얻게 된 건 텅 빈 깡통 같은 수소트럭으로 투자자들을 속였기 때문인데요. 아직 이러한 오명을 벗을 만한 가시적인 성과는 없습니다. 니콜라는 현재 수소트럭을 생산하고 있으며 올해 말부터 납품을 시작할 것이라 밝혔지만, 적어도 지금 시점에서 완성된 수소트럭을 선보이지는 못했으니까요. 니콜라가 위기에서 벗어나기 위해서는 수소트럭 사업에서 역량을 증명해야만 합니다.

🌳 김나연 에디터  
오픈AI가 파산한다고?

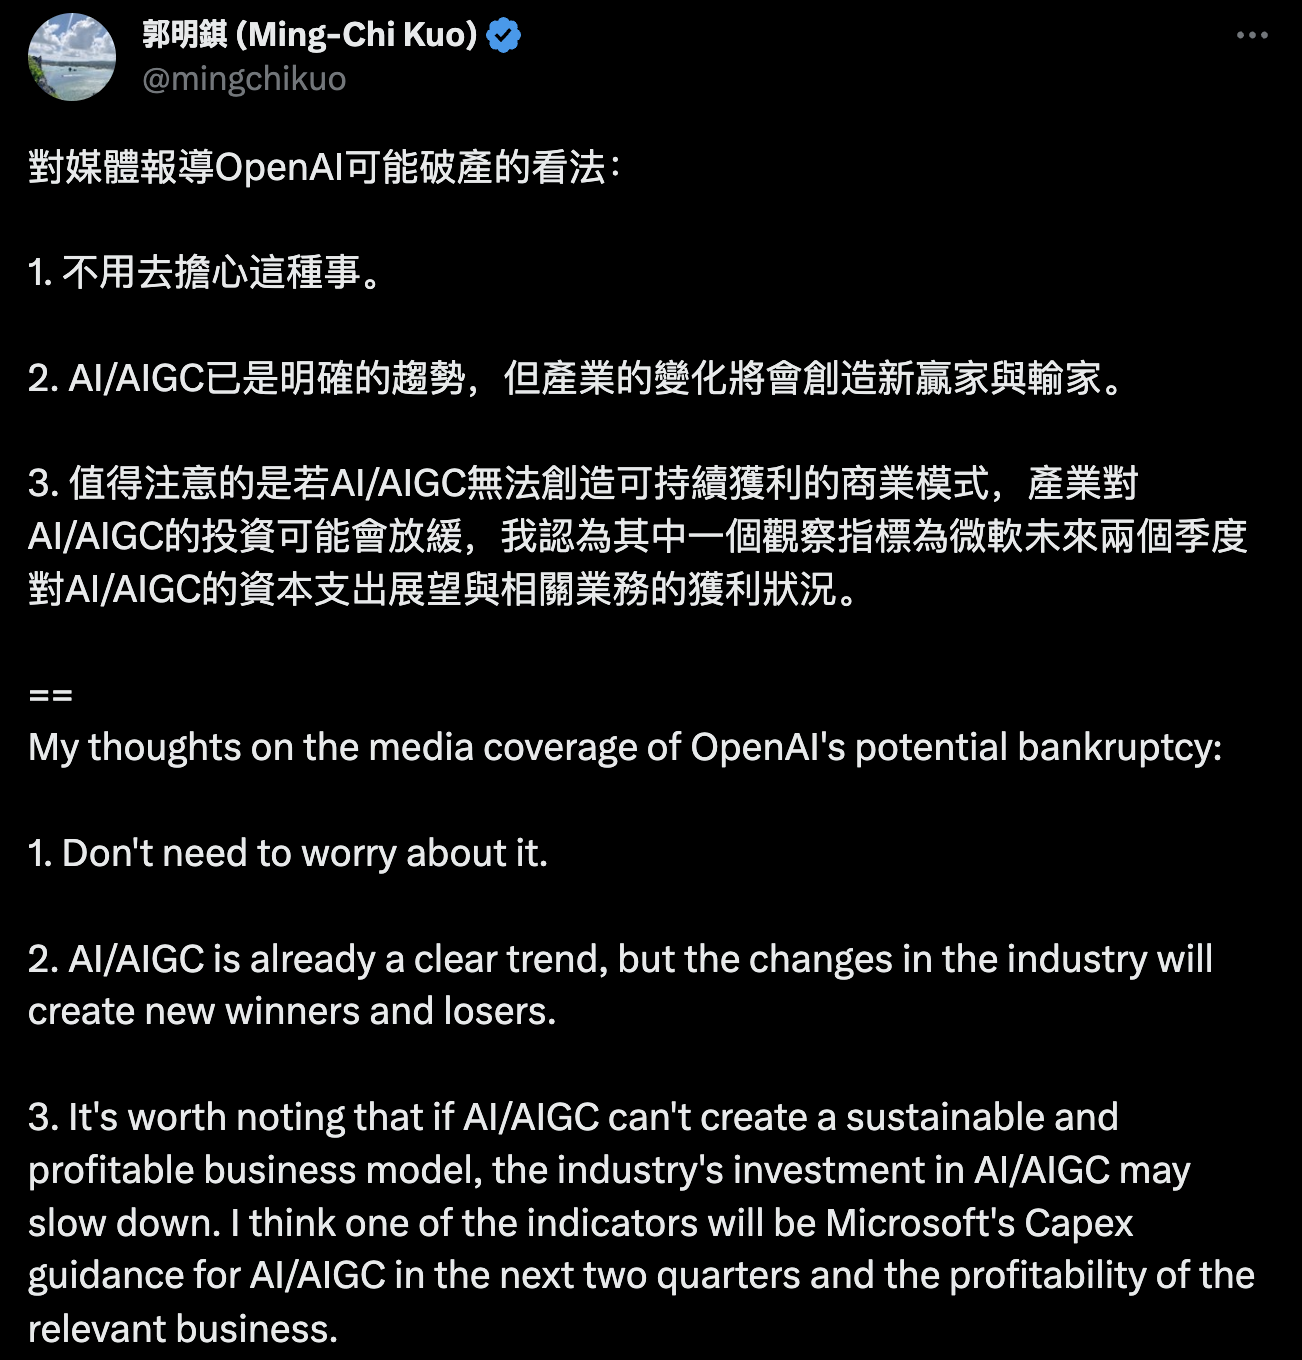
🗣 궈밍치 / TF증권 애널리스트 (테크 전문)


"AI/AIGC가 지속 가능하고 수익성 있는 비즈니스 모델을 만들지 못하면 AI/AIGC에 대한 업계의 투자가 둔화될 수 있다는 점에 주목할 필요가 있습니다. 그 지표 중 하나가 향후 2분기 동안의 AI/AIGC에 대한 Microsoft의 자본 지출 가이던스 및 관련 비즈니스의 수익성이 될 것으로 생각합니다."

It's worth noting that if AI/AIGC can't create a sustainable and profitable business model, the industry's investment in AI/AIGC may slow down. I think one of the indicators will be Microsoft's Capex guidance for AI/AIGC in the next two quarters and the profitability of the relevant business.


Editor’s Comment

챗GPT를 소개하며 AI 열풍을 불러일으킨 오픈AI가 2024년 말께 파산할 가능성이 있다는 주장이 제기됐습니다. 그 주인공은 인도의 AI 전문매체 애널리틱스 인디아 매거진인데요. 이 매체는 오픈AI가 손익분기점에 도달하기는커녕 손실만 늘어나고 있는 상황이라면서 2024년 오픈AI 파산설을 주장했습니다.


내용을 자세히 살펴볼까요? 애널리틱스 인디아 매거진이 가장 큰 문제점으로 지적한 것은 챗GPT 서비스 운영비였습니다. 이들이 추산한 바에 따르면 챗GPT를 운영하는 데 하루 70만 달러가 소모됩니다. 이에 지난 5월 기준 손실액이 5억 4000만 달러로 두 배로 늘어난 상황이죠. 마이크로소프트가 100억 달러를 투자했기 때문에 아직은 운영비를 감당할 수 있지만, 운영비 외 개발비용 등을 감안하면 이 상황이 그리 오래 가지 못할 것이라는 이야기입니다.


애널리틱스 인디아 매거진은 이에 더해 챗GPT 트래픽(접속량)이 2개월 연속 9.5% 이상 하락하고 있다는 점도 문제라고 주장했습니다. 이들이 분석한 바에 따르면 지난 5월 기준 방문자 수가 19억 건으로 정점을 찍은 이후 6월에는 17억 명, 7월에는 15억 명으로 감소한 것으로 나타났습니다.


일견 타당해보이는 이야기이지만, 전문가들은 이 주장에 대해 우려할 필요가 없다고 말하고 있습니다. 이미 AI가 테크 업계 주류 트렌드로 자리잡았기 때문이죠.


그러나 TF증권의 궈밍치 테크 전문 애널리스트는 오픈AI 파산설에도 귀기울여 들을 지점이 있다고 말했는데요. 바로 AI 기술이 수익성 있는 사업모델을 갖추지 못하면 AI에 대한 투자가 줄어들 것이라는 전망입니다. 그는 주목할 지표로 향후 2분기 동안 마이크로소프트의 AI와 관련된 자본적 지출과 AI 사업의 수익성을 꼽았어요.

🎥 월가에서 보는 AI 수혜주는 어디일까?
뉴스레터와 유튜브 등 머니네버슬립과의 광고 또는 제휴를 원하신다면
아래의 양식을 통해 문의해 주세요

😀 광고, 협업 등 다양한 제휴 문의를 환영합니다 😀
오늘 <머니네버슬립> 뉴스레터는 어땠나요?
머니네버슬립

snowballlabs.official@gmail.com