해운은 미국 수입 수요 강세와 글로벌 항만 적체에 따른 공급 제약으로 운임 상승세 📢 이번주 뉴스레터는 추석 연휴로 하루 일찍 찾아뵙니다. 즐거운 한가위 보내세요 : )
차주는 국군의 날 권장 휴무일로 한 주 쉬어갑니다. |
|
|
해운은 미국 수입 수요 강세와 글로벌 항만 적체에 따른 공급 제약으로 운임 상승세가 지속되고 있으며, 항공은 반도체·첨단기술 중심의 아태발 미주 수요 확대에 힘입어 운임 상승 흐름을 보이고 있습니다. |
|
|
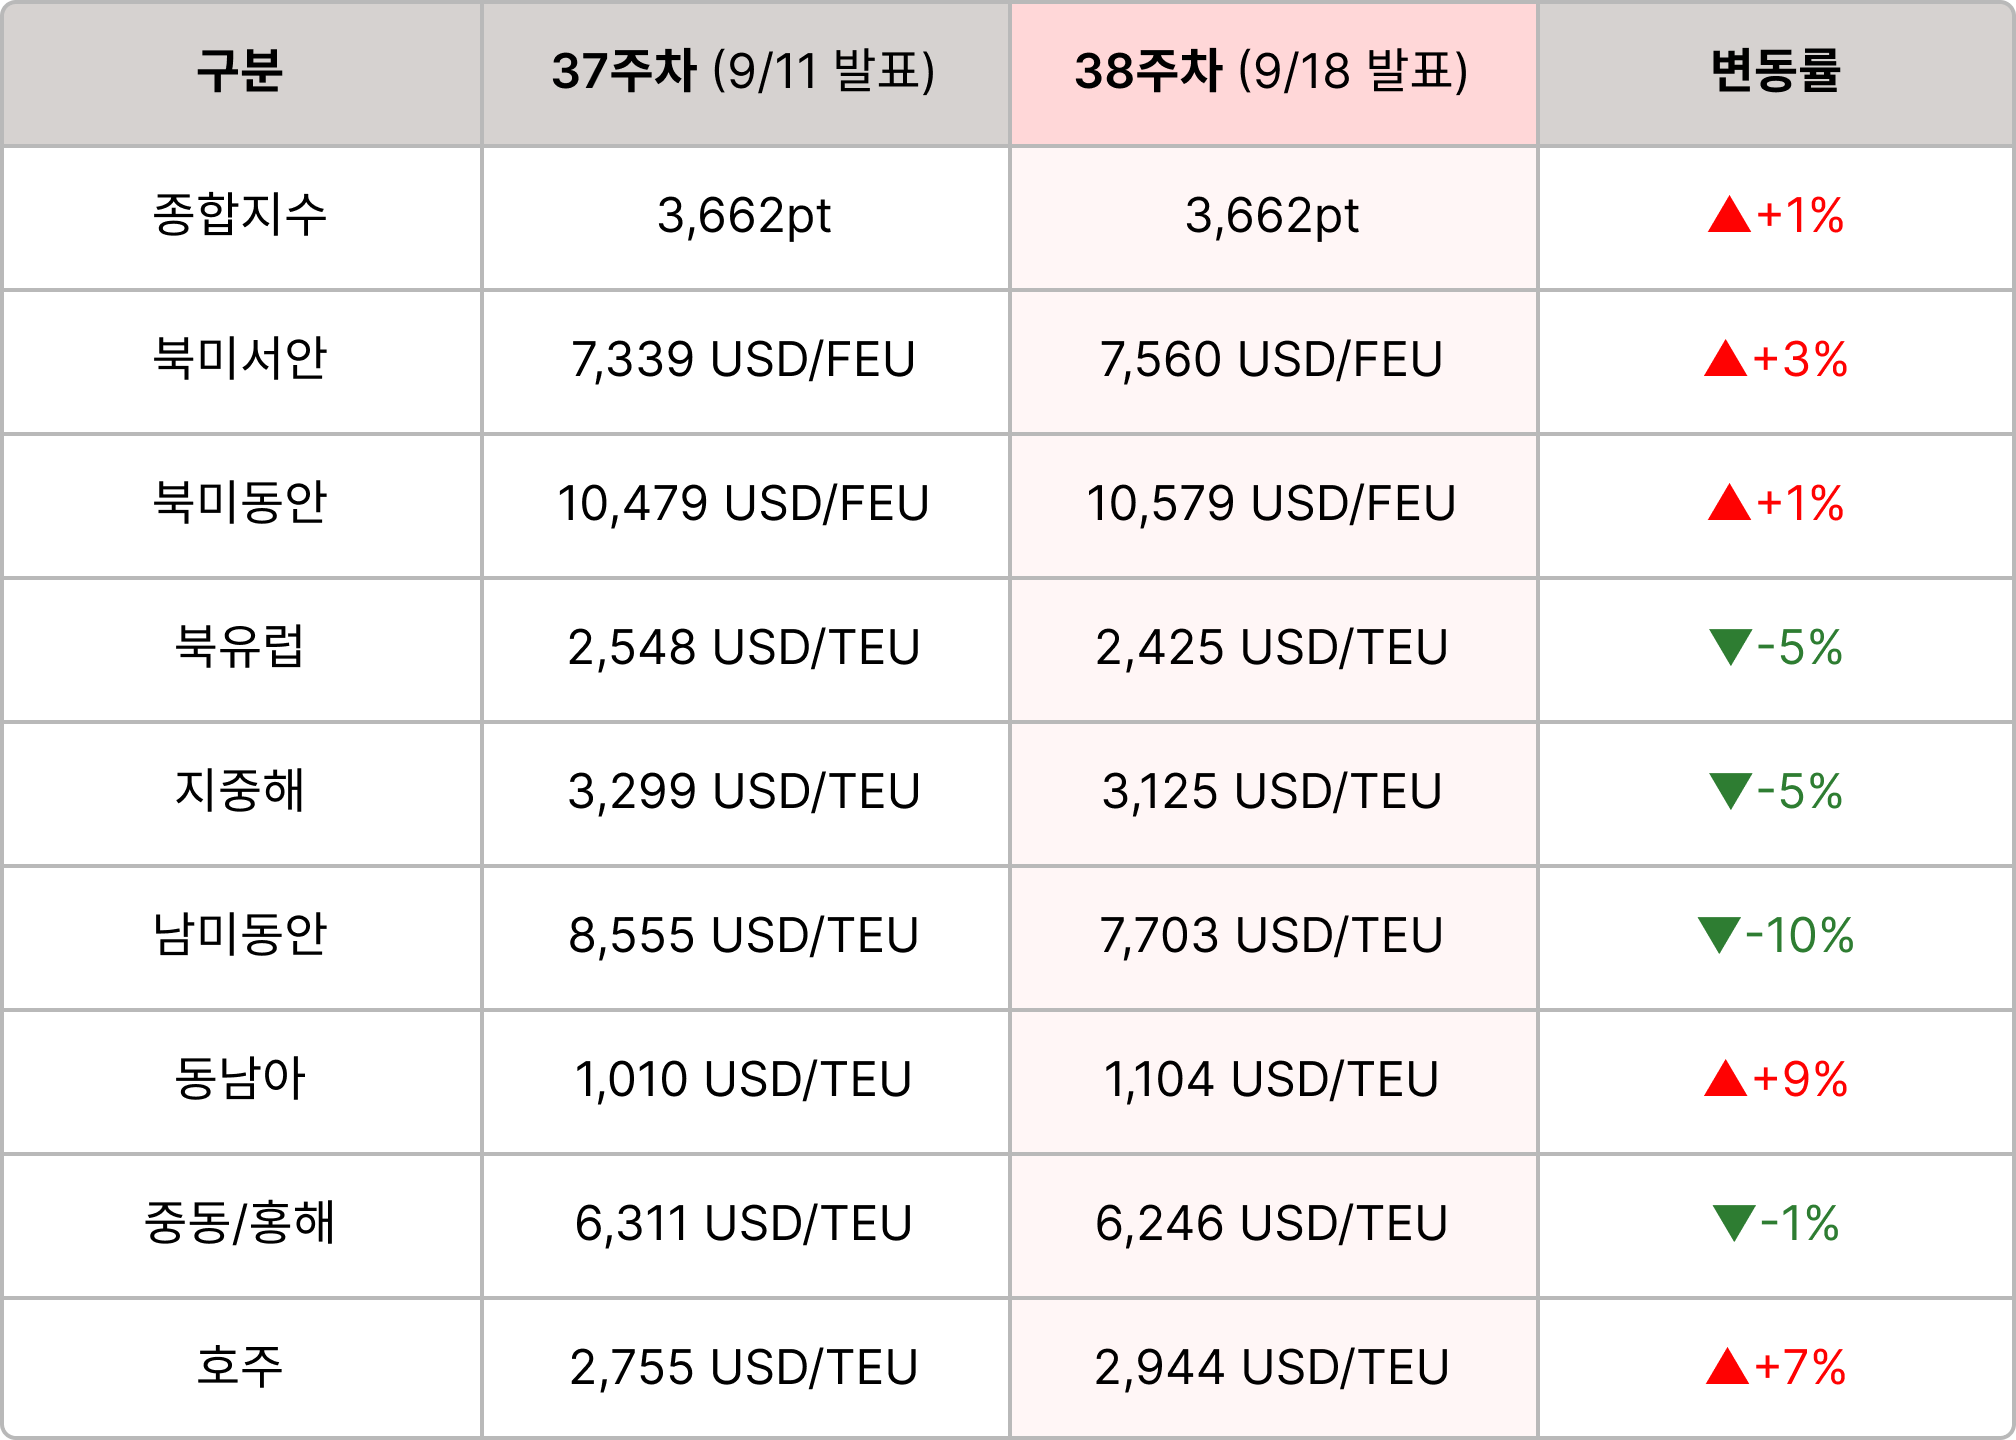
해운 | 38주차 SCFI 종합지수 전주비 +1% 상승한 3,688pt
- 수요 | 미국 8월 수입 물동량, 역대 월간 실적 3위(260만 TEU)… 주요항 통관 지연 심화
- 공급 | Alphaliner, 글로벌 선대 공급 제약 분석… 항만 적체 지속·국경절 밀어내기에 기인
- 운영 | 동북아·인도·아프리카 항만 적체 지속… 북유럽 항만은 노조 파업 여파
|
|
|
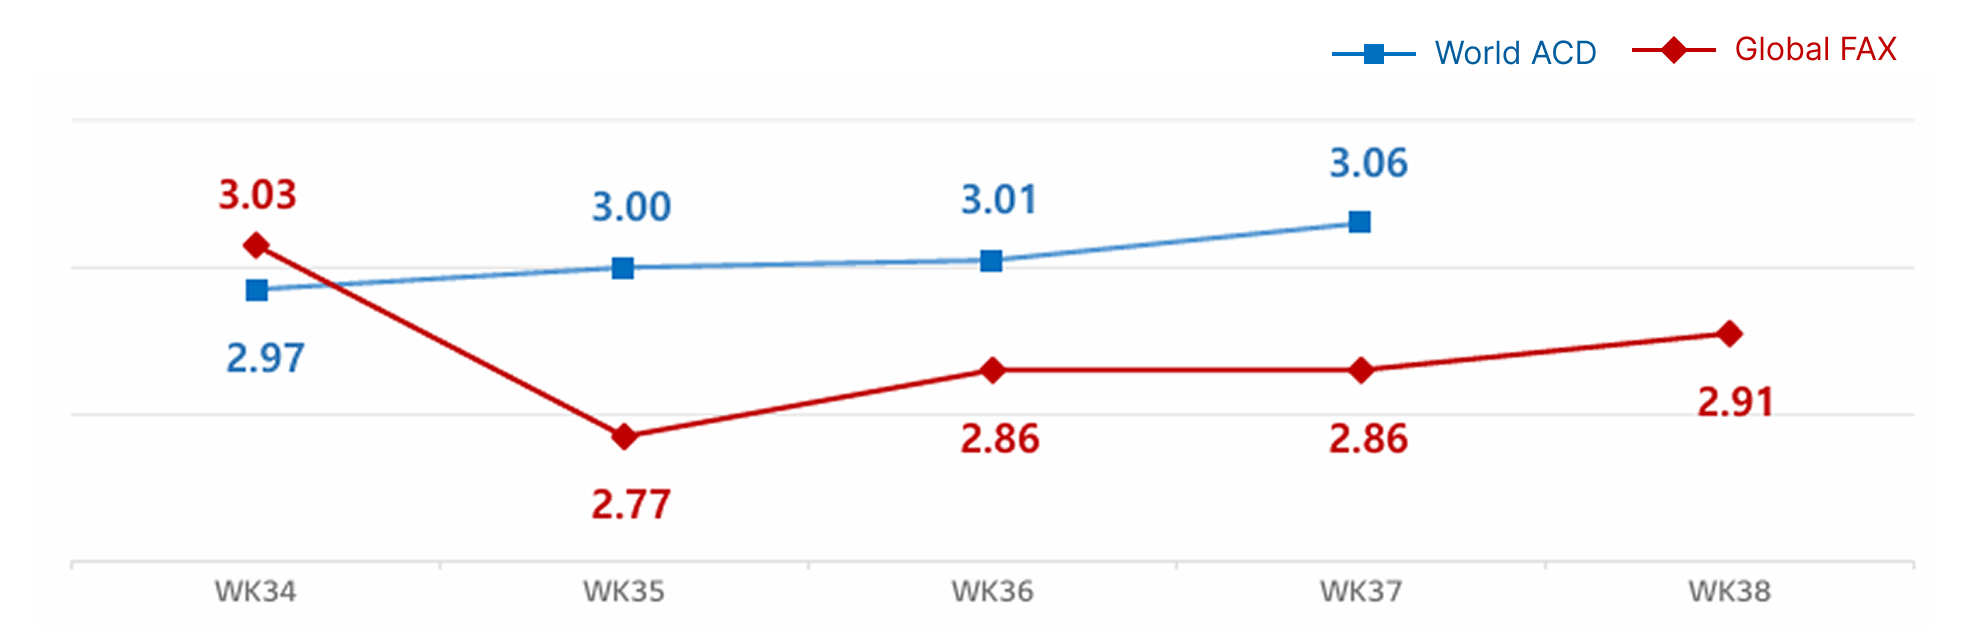
항공 | 글로벌 평균 운임 전주비 +2% 상승한 $3.06/kg
|
|
|
🚢 해운 운임 지표 - SCFI
상하이발 수출 기준, 글로벌 해운 운임을 대표하는 지표입니다. |
|
|
- 북미 : 서안, 동안 8주 연속 상승
- 유럽 : 북유럽, 지중해 11주 연속 하락
- 호주·동남아 각 7주·6주 연속 상승, 중동 하락 전환
|
|
|
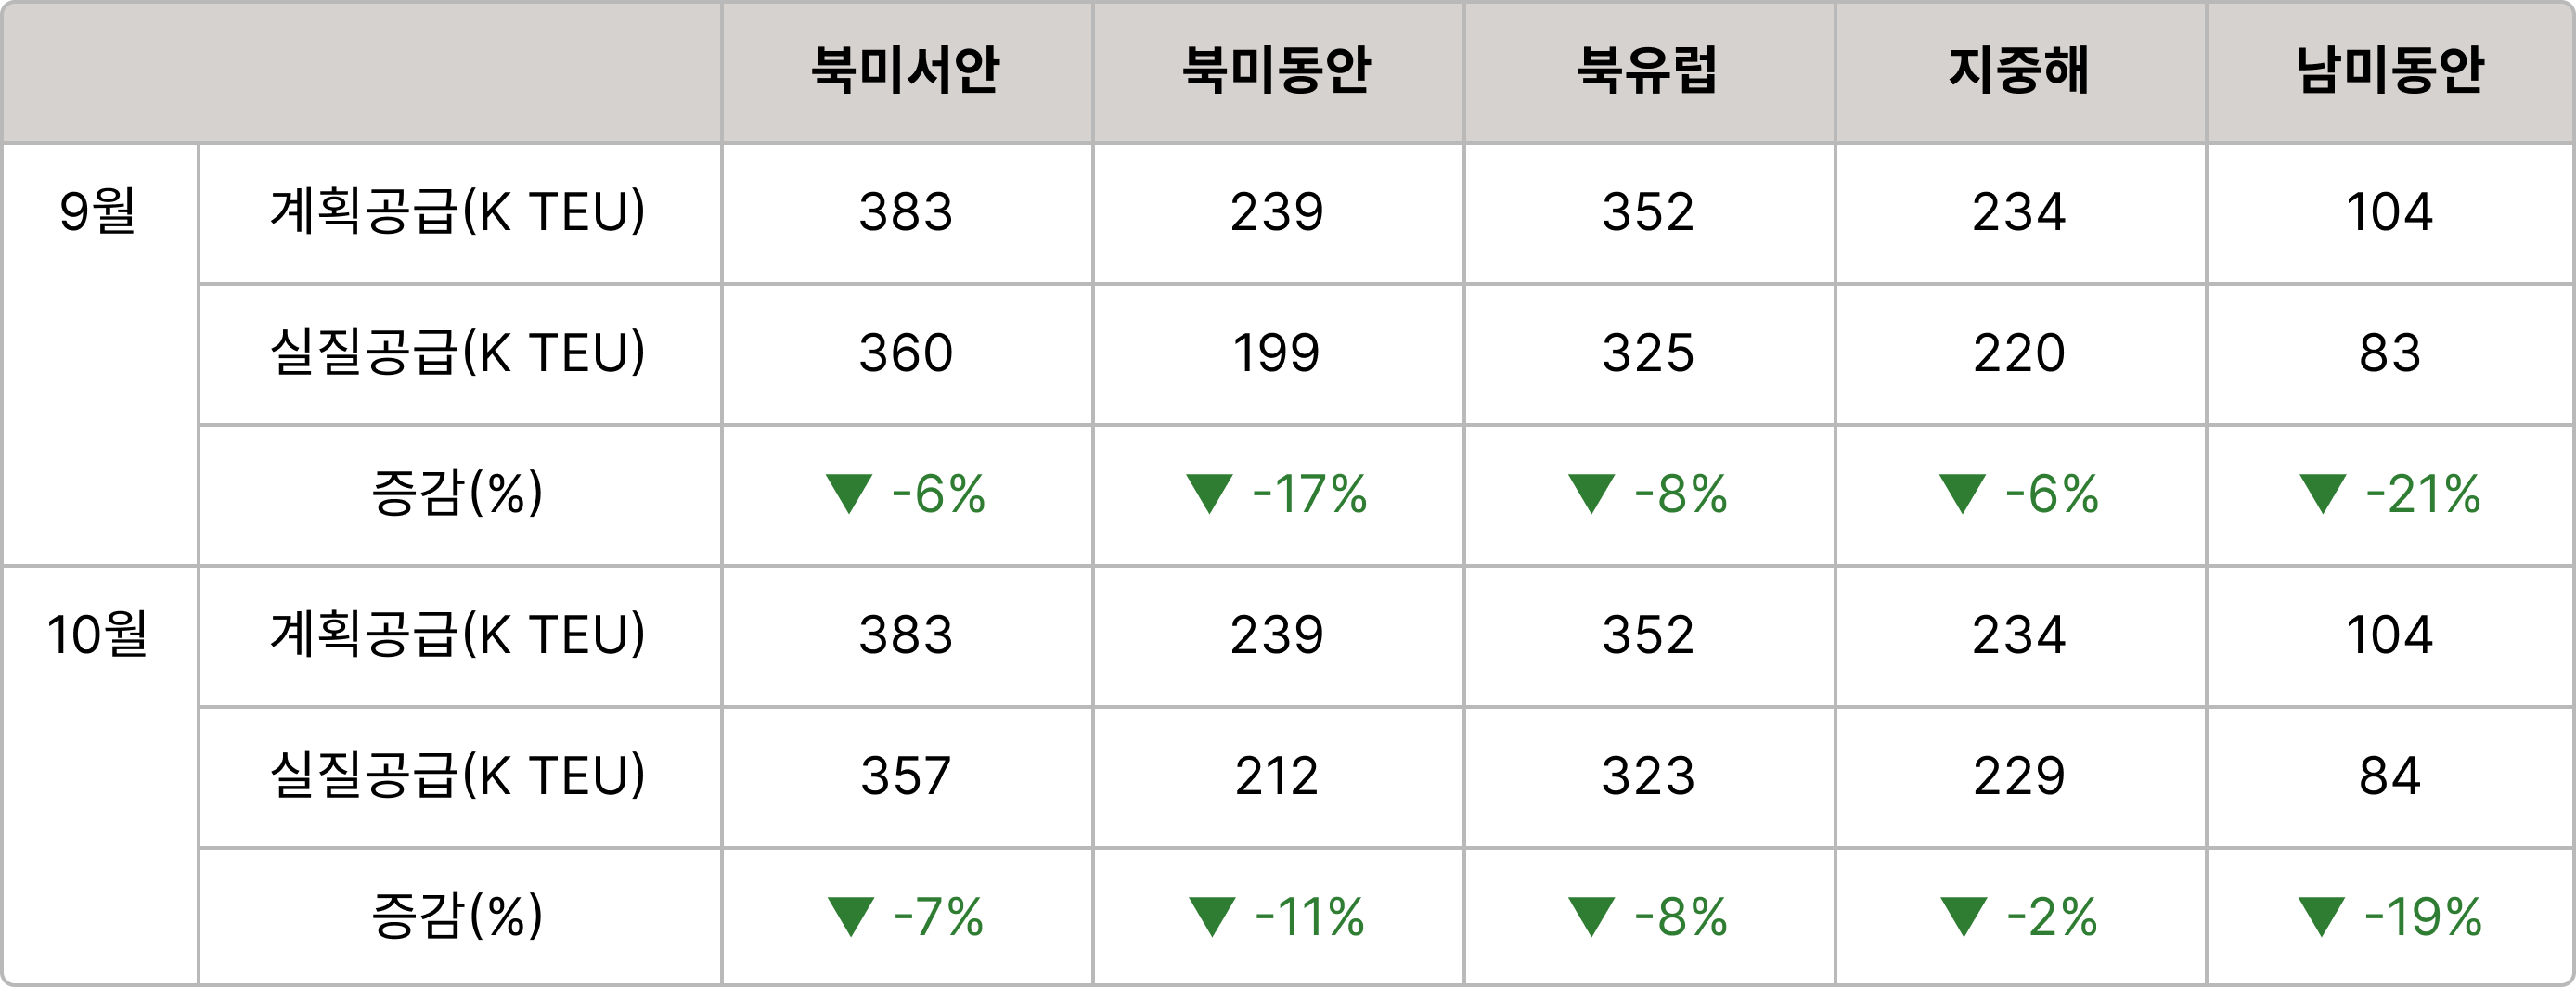
🚢 해운 공급 동향 - 임시 결항
공급 축소가 운임과 수급 흐름에 직접적인 영향을 미칩니다. |
|
|
✈️ 항공 운임 지표
· World ACD : 글로벌 항공화물(스팟, 계약 포함) 평균 운임 지수
· Global FAX(Freightos Air Index) : 글로벌 항공화물 스팟 운임 지수 |
|
|
- 한국 ▶ 북미 : 중국발 전자상거래 수요는 최근 3주간의 하락세에서 벗어나 운임 상승세로 전환되었으나 연휴 전 공급 부족을 유발할 수준의 수요 강세는 제한적. 한국발 수요는 월말 및 연휴 전 성수기 진입으로 화장품 등 소비재와 사전 협의된 전력기기 중심의 산업재 화물의 출하 본격화
- 한국 ▶ 유럽 : 중국발 수요는 지속 감소세이며, 한국발 수요는 로컬 화장품 수요가 중심을 이루는 가운데 합성고무, 양극재 등 비정규 물량 출하 지속되나 전체 공급력 대비 수요 열위 상황 유지 중
- 한국 ▶ 중국·아시아 : 중국발 수요는 대기업 반도체 장비·소재 품목 외 연휴 전 밀어내기 수요가 미비한 상황이며, 아시아 지역은 디스플레이·반도체 수요 회복 중
|
|
|
- 중국 ▶ 북미 : 산업재 중심 화물 출하는 지속되고 있으나, 전자상거래 화물 부진으로 지역별 운임 차별화 양상
• 서부 : AI서버 랙, 자동차 부품, 전자제품 등 산업재 화물 출하 원활하나, 현지 세관 검사 증가로 전자상거래 물량 감소세 지속
• 중부 : Apple 신제품 및 자동차·보잉 항공기 부품 등 대형 화물 출하 지속되는 가운데, 서부 세관 검사 강화로 일부 전자상거래 분산 유입되어 수요 호조세
• 동부 : 산업재 화물 안정세에도 불구하고, 전자상거래 화물 출하 감소로 운임 소폭 하락
- 중국 ▶ 유럽 : 전자상거래 성수기 재고 확보 수요 미진 및 공급력 회복 영향으로 운임 소폭 하락
• 프랑크푸르트향 : 자동차 부품, AI 하드웨어, 전자 제품 등 산업재 화물 출하 안정적이나, 항공사 공급력 회복 속도 대비 물량 증가세 둔화에 따른 공급 우위 형성으로 운임 소폭 하락
• 암스테르담향 : AI 하드웨어, 에너지저장장치(ESS), 전자제품 신제품 출하 지속되나 전자상거래 성수기 사전 물량 유입 본격화 전단계로 운임 소폭 하락
|
|
|
Source : Freightwaves 2026.9.15 |
|
|
Source : Alphaliner 2026.9.16 |
|
|
Source : portcalls 2026.9.18 |
|
|
-
아태발 항공화물 운임 3주 연속 상승… 미주 강세·유럽 회복 조짐
아시아·태평양발 항공화물 시장은 37주차(9월 7~13일) 물동량이 전주 대비 4% 증가하고 스팟 운임도 3% 상승한 kg당 4.69달러를 기록하며 3주 연속 상승세를 이어갔습니다. 특히 미국향 시장은 반도체·첨단기술 제품 수요에 힘입어 전년 대비 17% 증가했으며, 한국발 미국향 물동량은 53%, 일본발은 최근 5주 평균 25% 증가하는 등 동북아발 수요가 강세를 보였습니다.
반면 유럽향은 EU의 소액면세 제도 폐지에 따른 전자상거래 물량 감소 영향으로 아시아·태평양발 물동량이 전년 대비 6% 감소했습니다. 다만 중국발 유럽향 물동량은 6주 연속 전주 대비 증가하며 전년 수준을 소폭 상회하는 등 점진적인 회복세를 나타냈습니다. 한편 중동·남아시아 지역은 미·이란 분쟁 영향이 지속되면서 걸프 지역 공급이 분쟁 이전 대비 약 16% 낮은 수준에 머물고 있습니다.
|
|
|
Source: World ACD 2026.9.21 |
|
|
Source: Cargo News 2026.9.17 |
|
|
오늘 뉴스레터, 어떠셨나요?
독자 여러분의 의견이 앞으로의 개선에 큰 힘이 됩니다.
간단한 피드백을 남겨주시면, 추첨을 통해 커피 쿠폰을 보내드립니다. ☕
|
|
|
|