일하는 행복, 돈 버는 재미 라이프 점프 뉴스레터 9호
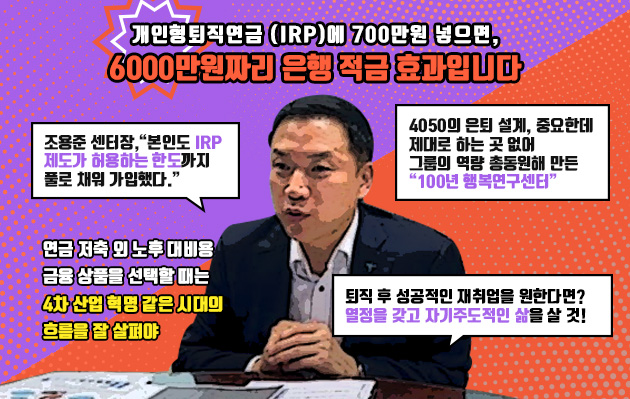
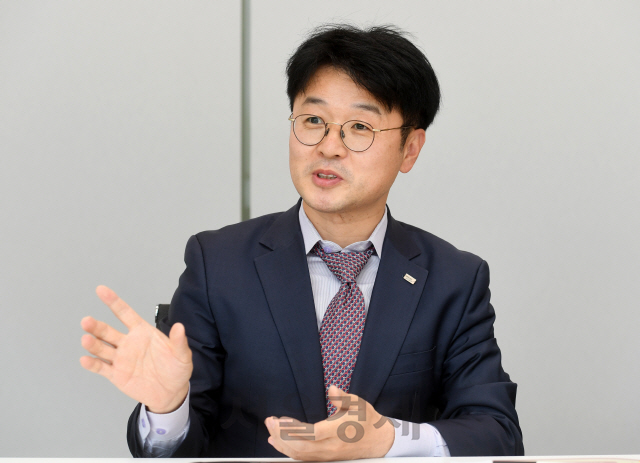
[라이프점프 뉴스레터 커버 스토리] "금융 상품을 바라보는 관점만 바꿔도 안정성과 수익성 두 마리 토끼를 잡을 수 있어요." - 4050 은퇴 설계를 위해 그룹 역량 총동원 - 하나금융그룹 100년행복연구센터 조용준 센터장 인터뷰 저성장 저금리 시대에 퇴직 후 미래의 삶을 어떻게 준비해야 할까? 예전처럼 은행 예-적금만 의존할 수도 없고, 주식에 몰빵하자니 변동성이 두렵다. 조용준 하나금융그룹 100년행복연구센터 센터장을 만나 4050의 노후 대책을 물었다.
- '발상을 바꾸면 돈이 보인다'는 무슨 의미인가. "우리나라 직장인들 평균 퇴직 시기는 50세 전후로 점점 빨라지고 있다. 노후도 미리 준비해야 한다. 그런데 저금리 시대에 직장 생활을 하면서 노후 자금을 모으기가 쉽지 않다. 발상을 바꾸는 건 그래서 중요하다. 직장인들은 일반적으로 금융 상품을 생각할 때 금리가 높은 것만 생각한다. 하지만 지출하는 돈을 줄이는 것도 돈을 버는 것이다. 내가 직장인들에게 '절세' 금융상품을 허용하는 한도까지 꽉 차서 가입하라고 강조하는 이유다." - 절세 상품을 가입해봤자 푼 돈을 절약하는 수준 아닌가. "아니다. 요즘 같은 저금리 시대에 미래를 걱정하는 4050 세대라면 반드시 들어야 한다. 절세상품은 가입 안하는 사람이 손해다. 개인형퇴직연금상품(IRP)을 예로 들어보자. IRP 상품에 매월 60만원씩 적립하면 1년 뒤 720만원의 원금이 쌓인다. 그런데 IRP 상품은 최대 700만원까지 16.5%의 세액공제 혜택(연간 근로 소득 5,500만원 이하인 경우)을 받을 수 있다. 연말정산 때 최대 115만5,000원의 세금을 돌려준다는 얘기다. 요즘 은행들의 예금 금리가 얼마인가. 높아 봐야 2%다. IRP 상품에 가입해서 돌려받는 돈을 예·적금 이자로 받으려면 은행에 5,800만원의 돈을 1년 간 넣어놔야 한다."
라이프점프TV에서 조용준 센터장의 인터뷰를 보실 수 있습니다. 인터뷰가 좋았다면 아래 공유하기 버튼으로 소셜미디어에 뉴스레터를 공유해주세요!    이번 주, 이 기사 어때요? 기본 소득, 행복한 은퇴의 마중물이 될 수 있을까?
정부가 전 국민에게 최대 100만원(4인가구 기준) 규모의 긴급재난지원금을 지급한지 한 달이 지났습니다. 지급 전까지 많은 말들이 오갔지만 지난 한 달을 돌이켜보면 국민들의 가처분소득을 늘려 소비를 진작시킨 효과는 분명 있었던 것 같습니다. 건국 이래 중산층이 아무런 조건 없이 정부로부터 돈을 받아본 것은 이번이 처음이었죠. 각 가정마다 적극적인 소비로 긴급재난지원금 잔고가 바닥을 드러내고 있을 요즘 정치권에 새로운 화두가 떠올랐습니다. 바로 기본소득이죠. 코로나19 확산을 계기로 긴급재난지원금 같은 일회성 지급에 그칠 것이 아니라 매월 일정액을 모든 국민에게 지급해서 소비를 촉진하고, 경제를 활성화하자는 것입니다. 예전 같으면 '포퓰리즘'으로 치부했을 법한 주장인데 이번엔 좀 다릅니다. 여론조사업체가 최근 실시한 조사를 보면 찬성이 48.6%, 반대가 42.8%로 팽팽합니다. 기본소득의 '맛보기' 격인 긴급재난지원금이 어느정도 영향을 미친 것으로 추정됩니다. 5060은 디지털 문맹일까? NO! 엄마는 넷플릭스, 아버지는 리디북스에 빠지셨다!
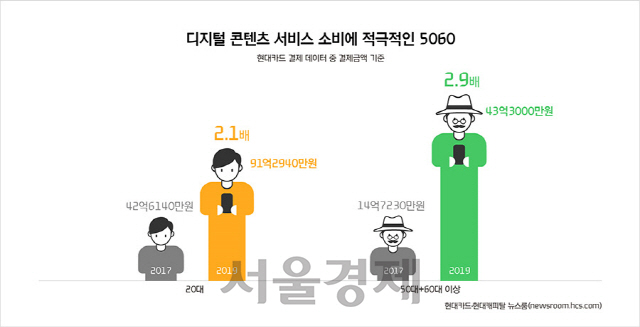
현대카드·현대캐피탈 뉴스룸이 현대카드 데이터 애널리스틱스팀과 함께 지난 2017년부터 2019년까지 3년 간의 음악·영상·도서 분야의 디지털 콘텐츠 서비스 가맹업체 10곳의 결제데이터를 분석한 결과를 보면 2017년 145억2,490만원이었던 결제금액이 지난해말 현재 375억6,140억원으로 약 2.6배 증가했다. 특히 주목되는 것은 이 같은 디지털콘텐츠 소비 급증세의 견인세력이다. 디지털콘텐츠 취약계층 취급을 받는 5060 중장년 세대의 약진이 두드러진다. 지난 2017년 42억,6140만원을 기록했던 20대의 디지털콘텐츠 결제금액은 3년 후 91억2,940만원으로 약 2.1배 성장했는데 같은 기간 5060 세대의 결제금액증가율은 2.9배(14억7,230억원→43억3,000만원)으로 더 높았다. 흥미로운 것은 50대보다 60대의 증가율이 더 가팔랐다는 점이다. 주식 고수에게 듣는다 "코로나 전으로 돌아갈 수 없습니다."
Q. 최근에는 오히려 은행, 에너지 등 구경제 주식들이 오히려 많이 올랐다. : 가파르게 오른 대형 IT주들 비싸 보이자 에너지, 은행, 항공주들이 저가 매력이 부각되고 있다. 그러나 앤서니 파우치 미국 국립알레르기ㆍ전염병연구소(NIAID)소장이나 정은경 질병관리본부장과 같은 최고의 전문가들은 이제 코로나 이전으로 돌아갈 수 없다고 말했다. 경제도 코로나19 이전의 성장 경로로 돌아갈 수 없다. 이코노미스트紙도 코로나가 끝나도 경제가 90%까지만 회복하고 10%는 잃어버릴 것이라고 했다. 워런 버핏이 항공주를 팔았다. 항공주가 반등했다고 버핏이 잘못된 판단을 했을 것인가? 그는 장기 투자자인데 일시적으로 안 좋다고 주식을 처분하지는 않는다. 그의 눈에는 코로나19로 인해 항공주가 이전과는 달라 보이기 때문에 팔았을 것이다. 수십년 간 투자세계에서 정상을 지켜온 고수들조차 올드 인더스트리의 포지션을 줄였다는 점은 시사하는 바가 크다. 금리는 2~3년 후에도 낮게 유지되고 성장주에 대한 수요는 계속될 것이다. 님, 라이프점프 뉴스레터 9호를 끝까지 읽어주셔서 고맙습니다. 지난 1~8호 뉴스레터는 아래에서 보실 수 있습니다. 더 많은 라이프점프 기사는 홈페이지에서 보실 수 있습니다. 라이프점프 페이스북과 유튜브도 '좋아요' 눌러주세요!    다음 주, 더 많은 일하는 행복과 돈 버는 재미를 담고 찾아뵙겠습니다! 감사합니다. 라이프점프 드림 (주) 서울경제라이프점프 lifejump@lifejump.co.kr 서울특별시 종로구 율곡로 6, 비동 16층 (중학동, 트윈트리빌딩) 02-724-8733 수신거부 Unsubscribe |