'돈나무 언니' 캐시 우드, 메모리반도체 투자 안한다 | 시황 | | 주요 경제 지표 | | 기업 | | 엔비디아 루빈, AI '메모리 병목' 풀까 | | 금융 | | IMF, 'AI 조정·국채금리 급등·사이버공격' 경고 | | 투자 | | '돈나무 언니' 캐시 우드, 메모리반도체 투자 안한다 | | M&A | | 신한금융, 롯데손보 인수...'진짜 청구서'는 이제부터 | | 승계 | | 언론사, 상속공제 대상 빠지고 경영 요건은 30년으로 | | TAX | | 가치 32배 뛴 차명주식 15%, 과세없이 대표 명의로 환원 |
|
|
주요 경제 지표
| 코스피 |
6,008 |
▼ -0.44% |
| 코스닥 |
823 |
▼ -1.57% |
| S&P 500 |
7,805 |
▼ -0.02% |
| 나스닥 |
27,204 |
▼ -0.15% |
| 다우존스 |
51,670 |
▼ -0.35% |
| 휘발유(원/리터) |
1,856 |
▲ +0.01% |
| 국내금(원/돈) |
670,244 |
▼ -0.55% |
| 비트코인(원/코인) |
112,680,000 |
▲ +0.08% |
국내증시 10/14 | 미국증시 10/13 | 휘발유(한국석유공사) 10/14 | 국내금(신한) 10/14 | 비트코인(업비트) 10/14 15:35 기준
|
SO WHAT
|
|
|
|
장 초반 매수 우위였던 외국인이 순매도로 돌아선 것이 흐름을 바꿨습니다. 올해 외국인의 코스피 누적 순매도 약 203조원 가운데 176조원이 삼성전자와 SK하이닉스 두 종목에 몰려 있어, 지수의 방향이 사실상 반도체 수급에 묶여 있는 구조입니다. 여기에 삼성전자가 6일 자사주 매입을 마쳤고 SK하이닉스도 16일 매입 종료를 앞두고 있어 하단을 받쳐 주던 버팀목마저 약해지는 만큼, 당분간은 지수 수준보다 외국인 복귀의 계기가 무엇일지가 관건입니다.
|
|
|
|
엔비디아 루빈, AI '메모리 병목' 풀까…HBM4 수요 시험대
|
|
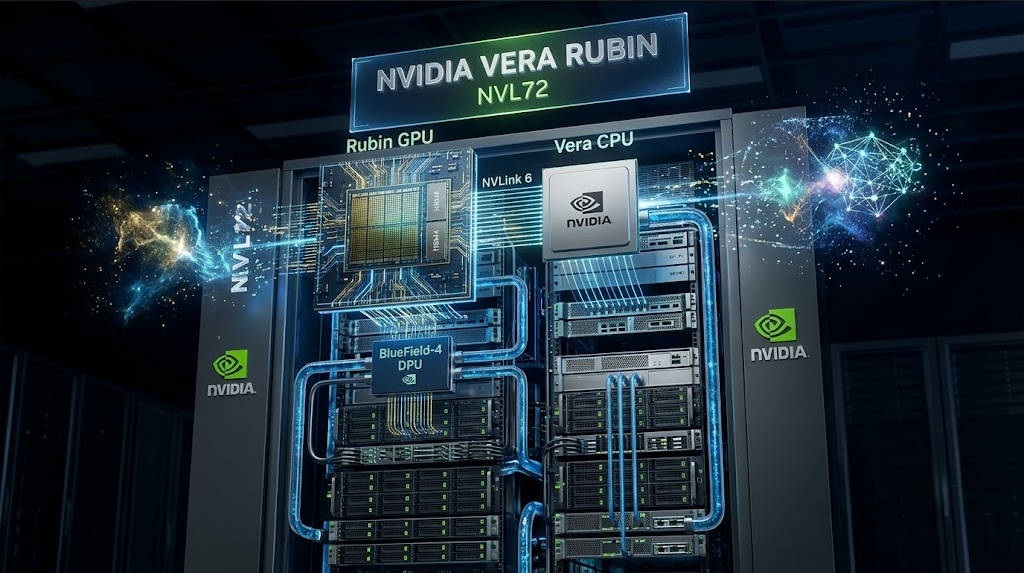
엔비디아의 차세대 AI 플랫폼 '베라 루빈'이 클라우드 업체 코어위브를 통해 첫 상용 서비스에 들어갔습니다. 루빈은 GPU 72개를 한 랙으로 묶은 시스템으로, GPU당 메모리 전송 속도가 이전 세대보다 2.75배 빨라 삼성전자·SK하이닉스의 6세대 고대역폭메모리(HBM4) 수요와 직결됩니다. 한화투자증권은 내년 1분기부터 대량 출하가 시작될 것으로 봤고, 트렌드포스는 내년 HBM 평균 가격이 121% 오르고 일반 D램 가격도 4분기에 10~15% 뛸 것으로 전망했습니다. 메모리 수요를 좌우할 진짜 변수가 무엇인지는 기사에서 확인할 수 있습니다. 기사 원문보기↗
|
SO WHAT
|
|
|
|
루빈의 상용화는 AI 인프라 경쟁의 무게중심이 연산 성능에서 메모리 전송 속도로 옮겨갔다는 의미입니다. HBM이 D램 생산능력을 더 많이 차지할수록 일반 D램 공급은 줄 수밖에 없고, AI 투자 경쟁의 비용이 PC·서버를 사는 일반 기업에 전가되는 구조가 굳어지고 있습니다. 메모리 시장의 향방은 루빈의 출하 속도보다 칩당 HBM 탑재량과 가격 협상에서 갈릴 가능성이 큽니다.
|
|
|
|
IMF, 글로벌 금융시장에 'AI 조정·국채금리 급등·사이버공격' 경고
|
|
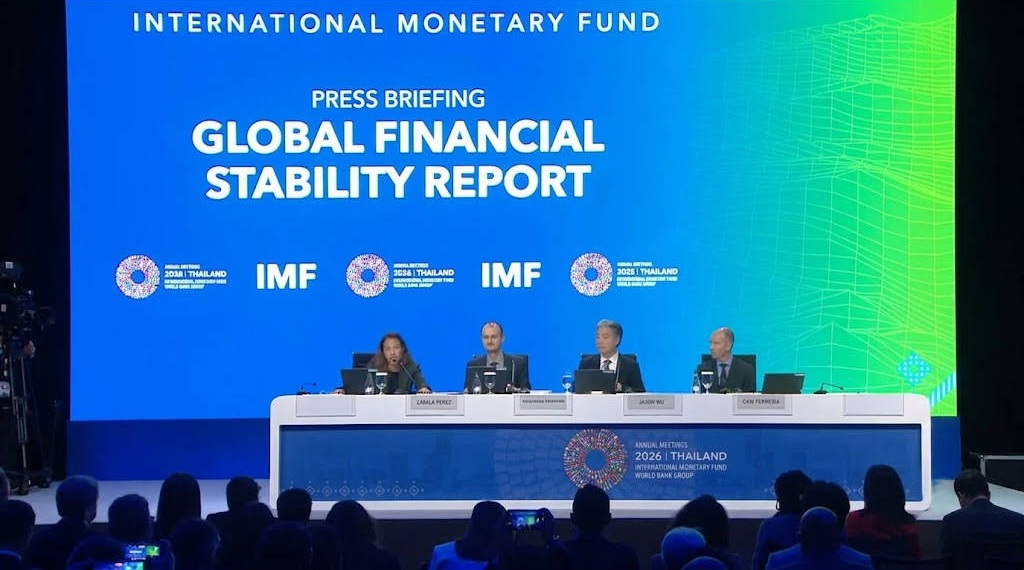
국제통화기금(IMF)이 13일 태국 방콕에서 열린 IMF·세계은행 연차총회에서 세계 금융시장의 3대 위험으로 AI발 시장 조정, 국채금리 급등, 사이버공격을 꼽았습니다. 시장은 예상보다 잘 버티고 있지만, 은행과 비은행 금융회사에 쌓인 약한 고리가 충격을 키울 수 있다는 진단입니다. 같은 날 IMF는 한국의 올해 성장률 전망을 3.3%로 0.7%포인트 올렸고, 세계 성장률은 3.1%로 내다봤습니다. 낙관과 경고가 한날 나온 배경은 기사에서 확인할 수 있습니다. 기사 원문보기↗
|
SO WHAT
|
|
|
|
이번 발표의 핵심은 성장 전망 상향과 금융 위험 경고가 같은 날 나왔다는 점입니다. 실물경기가 나아져도 자금시장은 따로 경색될 수 있고, 특히 국채금리 급등과 비은행권 취약성은 기업의 차입 비용과 조달 창구에 곧바로 닿는 변수입니다. 성장률 숫자에 안도하기보다 내년 만기 차입금의 차환 일정과 특정 조달처 쏠림부터 점검할 시점입니다.
|
|
|
|
AI는 믿어도 메모리는 안 산다…캐시 우드가 경계한 '중국발 사이클'
|
|
'돈나무 언니'로 불리는 캐시 우드 아크인베스트 대표가 13일 홍콩에서 메모리 반도체 기업은 포트폴리오에 담지 않는다고 밝혔습니다. 메모리는 공급이 수요를 넘으면 가격이 급락하는 산업인데, 중국 기업들의 생산 확대가 이 호황·불황 사이클을 더 거칠게 만들 수 있다는 이유입니다. 실제로 중국 CXMT의 D램 점유율은 1분기 7.6%에서 2분기 9.5%로 늘었고, SK하이닉스와 삼성전자 주가는 고점 대비 각각 51%, 36% 내려간 상태입니다. 기사 원문보기↗
|
SO WHAT
|
|
|
|
캐시 우드의 발언은 AI 수요에 대한 확신과 메모리 기업의 수익성을 별개로 본다는 데 의미가 있습니다. 수요가 아무리 커도 가격 결정력은 공급 쪽에서 무너질 수 있고, CXMT의 점유율 확대는 그 균열이 이미 시작됐음을 보여줍니다. 메모리 '슈퍼사이클' 논리의 성패는 결국 AI 수요의 크기보다 중국발 증설 속도에 달려 있습니다.
|
|
|
|
신한금융, 롯데손보 인수...'진짜 청구서'는 이제부터
|
|
신한금융지주가 JKL파트너스로부터 롯데손해보험 지분 77.04%를 6933억원에 사들이는 계약을 맺자, 다음 날 신한지주 주가는 장중 3% 넘게 떨어졌습니다. 시장 예상(1조원 안팎)보다 낮은 값에 샀지만, 투자자들은 인수 뒤에 들어갈 돈에 더 주목했습니다. 신한금융은 총 1조2000억원 투입을 제시했으나, NH투자증권은 롯데손보가 손실을 버틸 기본 자본조차 부족한 상태라는 점 등을 들어 실제 비용이 최대 2조원에 이를 수 있다고 봤습니다. 기사 원문보기↗
|
SO WHAT
|
|
|
|
이번 거래는 M&A의 진짜 가격이 계약서 금액이 아니라 인수 뒤 메워야 할 자본에서 결정된다는 점을 보여줍니다. 시장이 '싼 인수'에 박수 대신 매도로 답한 것도 추가 증자 규모와 투자금 회수 시점이 불투명하기 때문입니다. 인수를 검토하는 기업이라면 매입가 협상 못지않게 정상화 비용의 상단과 회수 시점까지 미리 계산해 둬야 합니다.
|
|
|
|
언론사는 '가업'이 아니다…상속공제 대상 빠지고 경영 요건은 30년으로
|
|
정부가 ‘2026년 세제개편안'에서 내년부터 신문 발행업과 방송업을 가업상속공제 대상에서 빼기로 했습니다. 취재·제작에는 전문성이 필요하지만, 언론사를 소유하고 경영하는 데 그 전문성이 꼭 요구되지는 않는다는 판단입니다. 오너 일가가 경영하는 언론사의 승계 구도에 변화가 부득이해보입니다.
|
SO WHAT
|
|
|
|
이번 개편의 핵심은 '오래 경영했으니 공제'라는 공식이 '기술과 노하우를 물려주는지'를 따지는 심사로 바뀐다는 점입니다. 언론사가 첫 사례일 뿐, 업종 분류와 30년 요건, 민관 심사라는 세 관문은 모든 오너 기업의 승계 설계에 해당합니다. 공제를 전제로 승계를 계획해 온 기업이라면 자사 업종이 727개 안에 드는지, 경영기간을 채울 수 있는지부터 다시 따져봐야 합니다.
|
|
|
|
가치 32배 뛴 차명주식 15%, 과세없이 대표 명의로 환원
|
|
설립 4년 차 자동차 수리업체 A사 대표가 직원 이름으로 올려 둔 지분 15%를 세금 없이 본인 명의로 되돌렸습니다. 1500만원이던 이 지분은 회사 가치가 32배로 뛰면서 4억8000만원이 됐습니다. 되돌리는 과정이 증여로 판단됐다면 약 8600만원, 양도로 판단됐다면 약 1억1000만원의 세금을 내야 했지만, A사는 흩어진 증빙을 복원하고 모의 세무조사로 약점을 미리 보완해 세무서 소명을 한 번에 넘겼습니다. 기사 원문보기↗
|
SO WHAT
|
|
|
|
이 사례에서 세금을 가른 것은 세법이 아니라 입증 자료였습니다. 차명주식은 시간이 지날수록 지분 가치는 오르고 증빙은 흩어지며, 명의를 빌려준 사람의 사정도 바뀔 수 있어 정리 비용이 계속 불어납니다. 차명지분을 안고 있는 대표라면 승계나 투자 유치를 앞두고 서두를 게 아니라, 자료가 남아 있는 지금 실명 전환부터 마무리해야 합니다.
|
|
|
|
오늘의 쏘왓레터는 여기까지입니다.
유익하셨다면 주변에도 가볍게 공유해주세요.
|
|
|
본 뉴스레터는 발신 전용 메일로 투자 권유가 아닌 참고용 정보 제공을 목적으로 합니다.
수신을 원치 않으시면 [수신거부]를 눌러주세요.
서울 서초구 반포대로 79 1F 중기이코노미
비즈니스 제휴 문의 : newsletter@junggi.co.kr
ⓒ 2026. 중기이코노미 뉴스레터 All Rights Reserved.
|
|
|
|