비상!비상! 세입자들이 대출받은 돈을 갚지 못하는 사례가 증가하고 있어요. 주택도시보증공사(HUG) '전세금안심대출' 사고건수가 작년에 최고점을 찍은 건데요. 올해는 작년보다 금리도 높고 집값도 계속 떨어지니 사고건수가 더 늘어날 것 같아요. 비상입니다😨
전세금안심대출은 무엇?
HUG에서 2013년 만든 건데요, 여기에 가입하면 내 전세보증금을 HUG가 이런저런 방식으로 보호해줘요. 이런저런 방식은 크게 2가지인데요.
전세보증금 반환보증: 전세보증금 돌려받는 걸 HUG가 보증해준다는 거예요. 깡통전세 등으로 집주인한테 보증금 못 돌려받을 때, HUG가 우선 보증금을 세입자에 주고, 나중에 집주인한테 돌려받는 거죠. (세입자<->집주인)
전세자금대출 특약보증: 이건 HUG가 은행에 대출 보증을 서는 거예요. 두부가 은행에서 전세대출 받았는데 지금 당장 갚을 수 없어요. 그럼 HUG가 나 대신 은행에 대출 갚고 나중에 나한테 받아가는 거죠. 만약 내가 계속 갚을 수 없게 되면 HUG가 위의 반환보증을 통해 집주인이 가진 보증금에서 못 갚은 금액만큼 받아내요. (세입자<->은행)
사고건수가 늘어난건 왜?
HUG가 중간에 개입했다는 건 집주인이 돈을 떼먹든, 세입자가 은행에 돈을 못 갚든 안 좋은 상황이에요. 여기서 전세자금대출 특약보증(세입자가 은행 대출 못 갚는 것) 사고건수가 역대 최다를 기록한 것이죠. 근데 그 숫자가 해마다 증가하고 있어요.
▲ 2018년 203건 -> 2019년 509건 -> 2020년 886건 -> 2021년 939건
이유는? 금리인상 / 전셋값 하락 / 주택경기 침체 3개가 꼽혀요. 지금 부동산 시장을 휘청이게 한 근본적 요인이 '금리'잖아요? 금리 하나로 줄줄이 사탕 얘기 좀 해볼게요.
왜 너만 오르니 금리야? 🚀
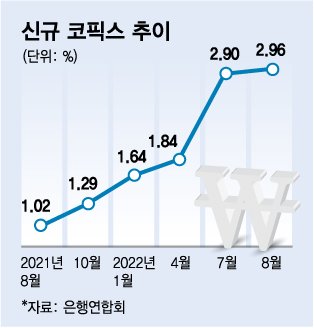
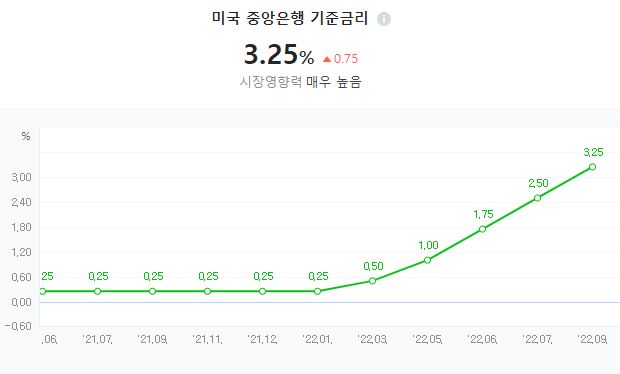
내 월급빼고 다오르는 것 중 최근 '갑' 먹고 있는 게 금리예요! 한국은행 기준금리가 3.00%고요, 은행 주담대 금리는 7%를 바라보고 있어요. 코픽스(cost of fund index) 아시죠? 변동금리 대출의 기준이 되는 건데요, 은행은 코픽스 기준으로 두부의 신용도를 반영해 '이만큼 빌려줄게'를 정해요. 근데 이 코픽스가 10년만에 3%대를 돌파할 것 같아요. 아래 보면 엄청 급격히 뛰었죠! |