추가:
포스코퓨처엠(이번주: +1.21%)
중앙첨단소재(이번주: +0.61%)
2차전지로 돌아와보겠습니다.
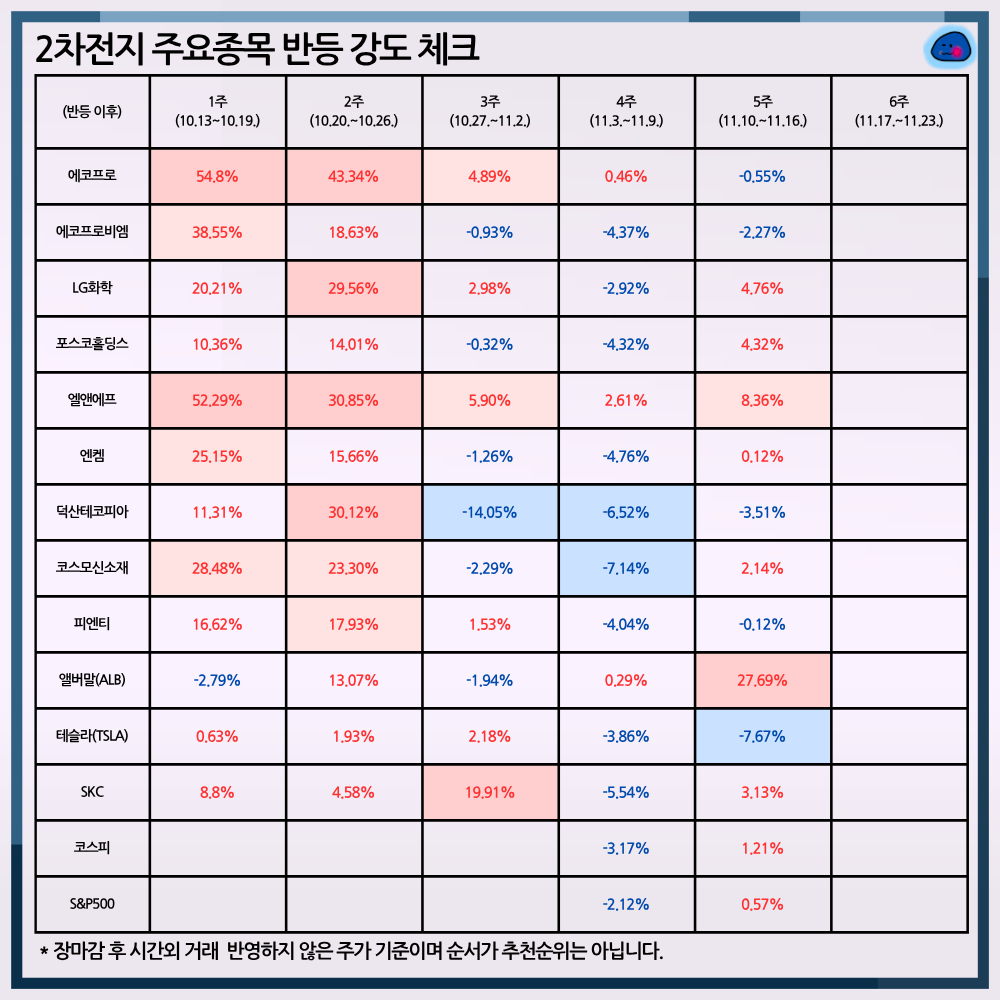
한주 등락폭으로 보게 되면 엘앤에프가 여전히 강한 편입니다.
LFP양극재에 대한 의견은 공개적으로 말씀드리기 좀... 그렇기 때문에 회원용으로 게시하였는데, 어쨌든 추이를 보면 한국에서 이번 상승장의 주도주는 엘앤에프가 맞긴 한 것 같습니다.
그밖에 한국 2차전지는 이번주 특별할 것은 없으나 앨버말의 주가 흐름이 27.69%로 매우 좋습니다.
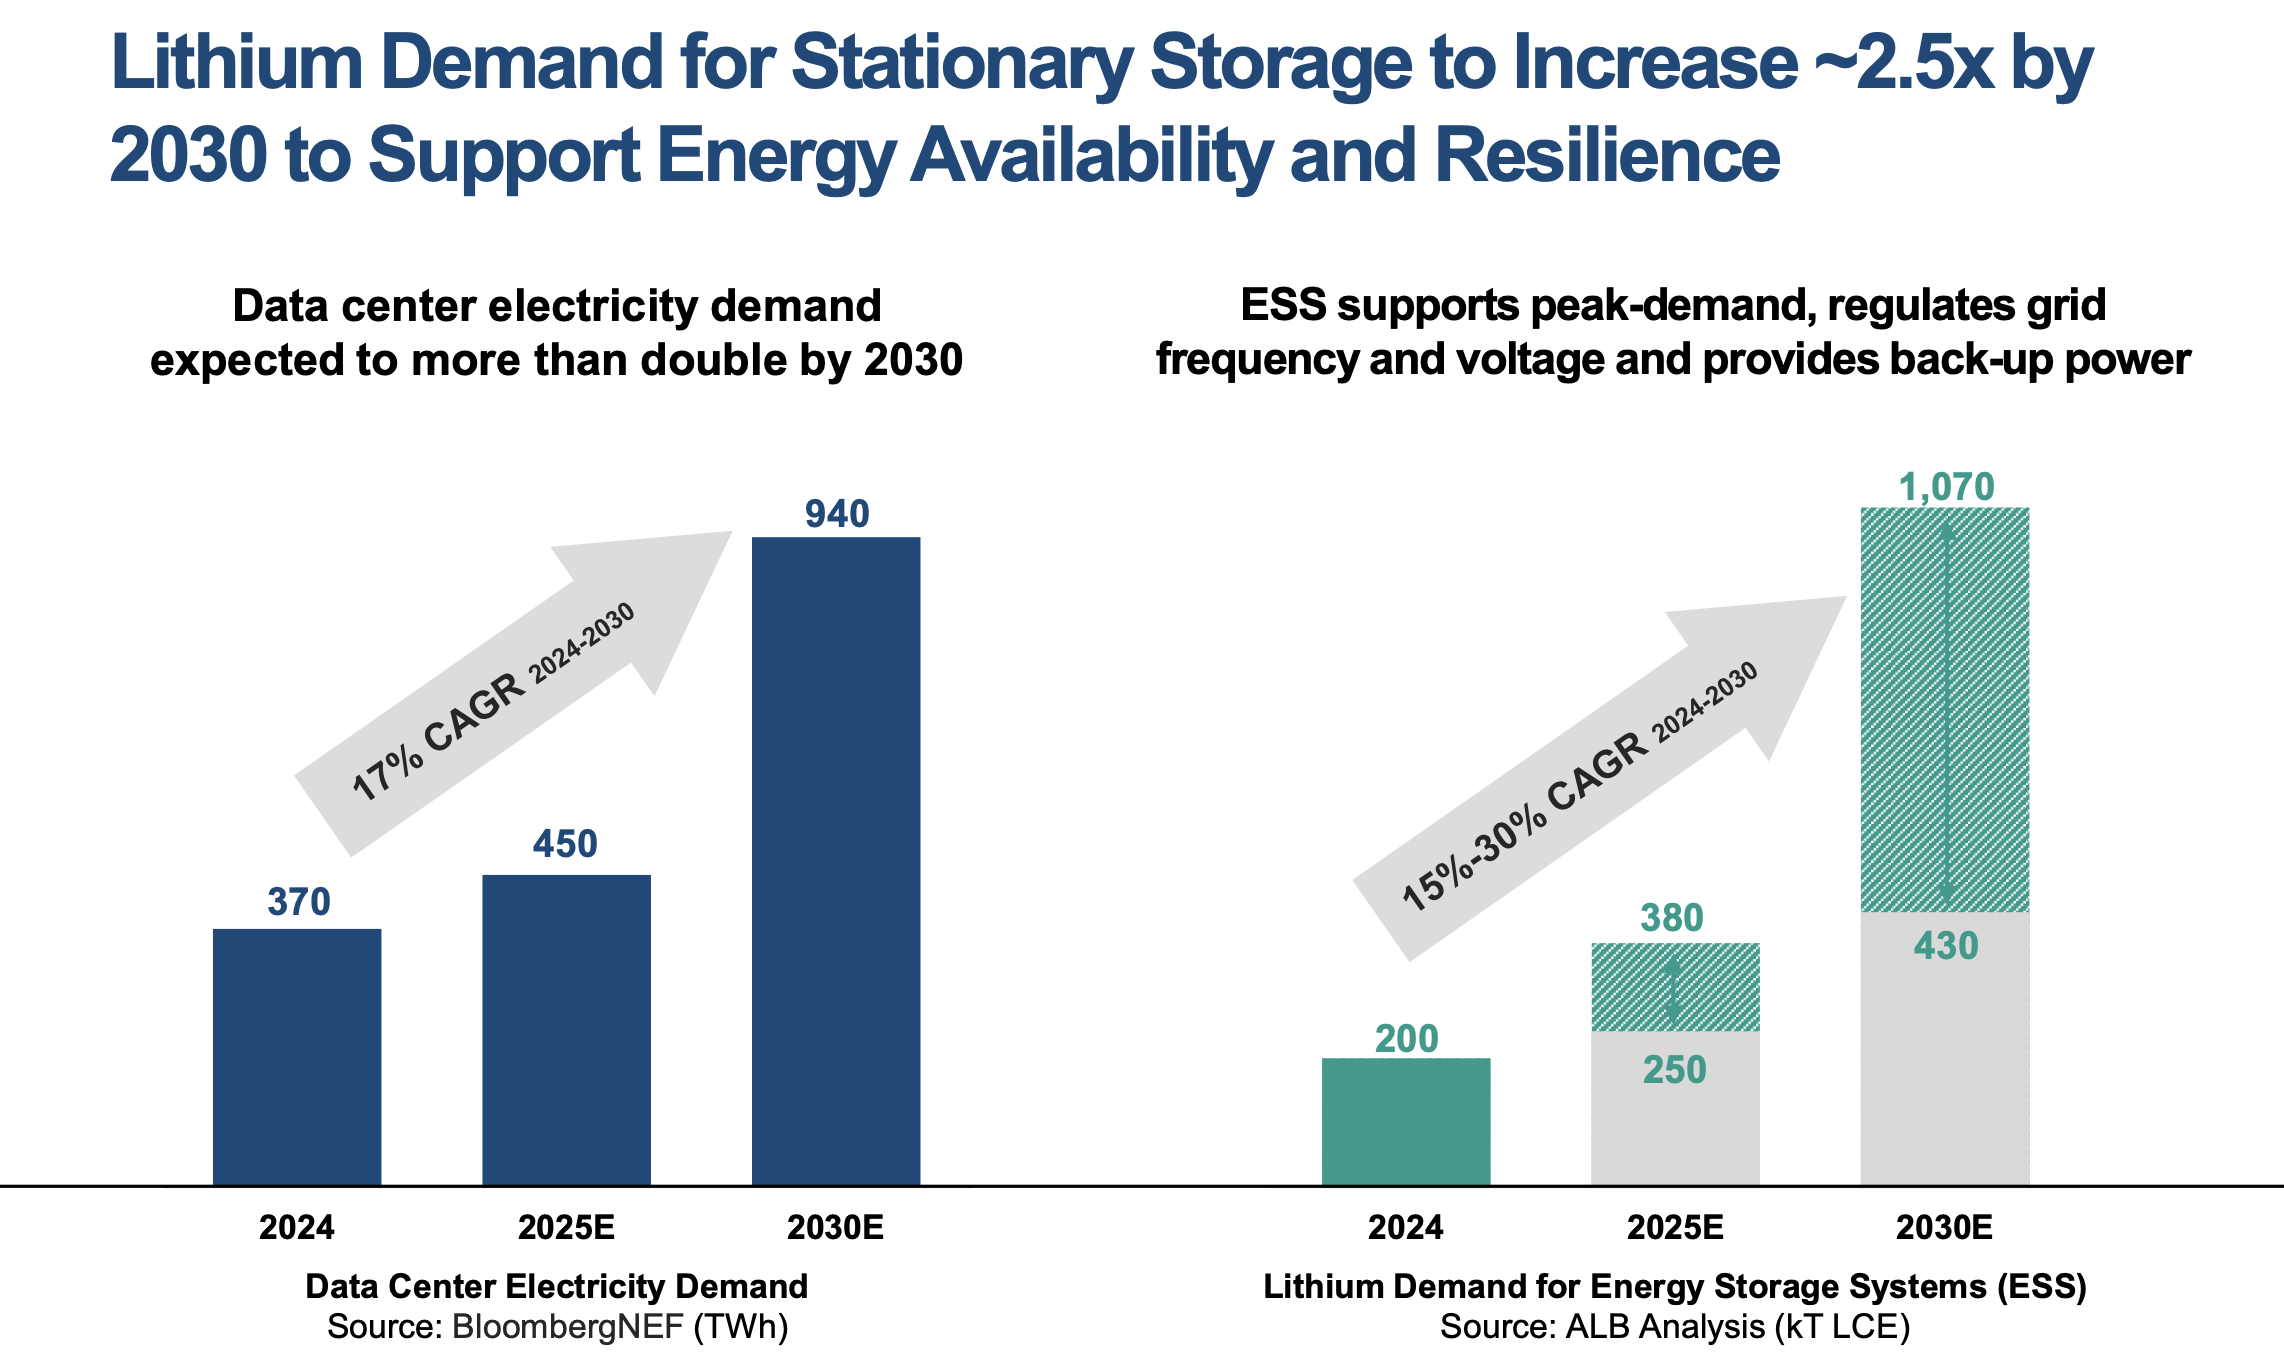
3분기 실적이 컨센을 상회하기도 하였고 확실히 ESS배터리 수요에 따라 부족해지는 리튬 공급으로 인한 기대감이 반영되는 것으로 보입니다.
3분기 컨콜에서도 애널들이 중장기 전망에 대한 질문을 정말 많이 합니다.
(물론 켄트 마스터스는 답변하지 않겠다고 하지만 말입니다.)
개인적으로 여전히 앨버말은 2차전지 섹터에 대한 기대감과 중장기 성장성을 살려두면서 한국 증시에서 발생하는 리스크를 피할 수 있다는 점에서 훌륭하다고 생각합니다.
정치적으로 지금 국면에서 한국시장 전망이 좋다/나쁘다, 연기금이 이렇다 저렇다로 논쟁이 치열하지만 이런 정치 싸움을 떠나서 근 3년간 2차전지 흐름을 봐왔다면 이 부분에 있어 결론은 꽤 명확합니다.
한국증시는 카르텔에 유리한 후진국 시장 면모를 탈피하지 못했으며 이종우 센터장님께서 말씀하신 '믿을만하다.' 와는 거리가 멉니다.
여야를 떠나 판단력이 흐릿한 늙은 정치인들이 계속 실권을 잡고 정책 방향성을 주도한다는 점에서 나스닥보다 설령 PER이 싸다고 한들, 비교 열위에 있고 그 어떤 글로벌 매크로 리스크 헷지 효과도 없습니다.
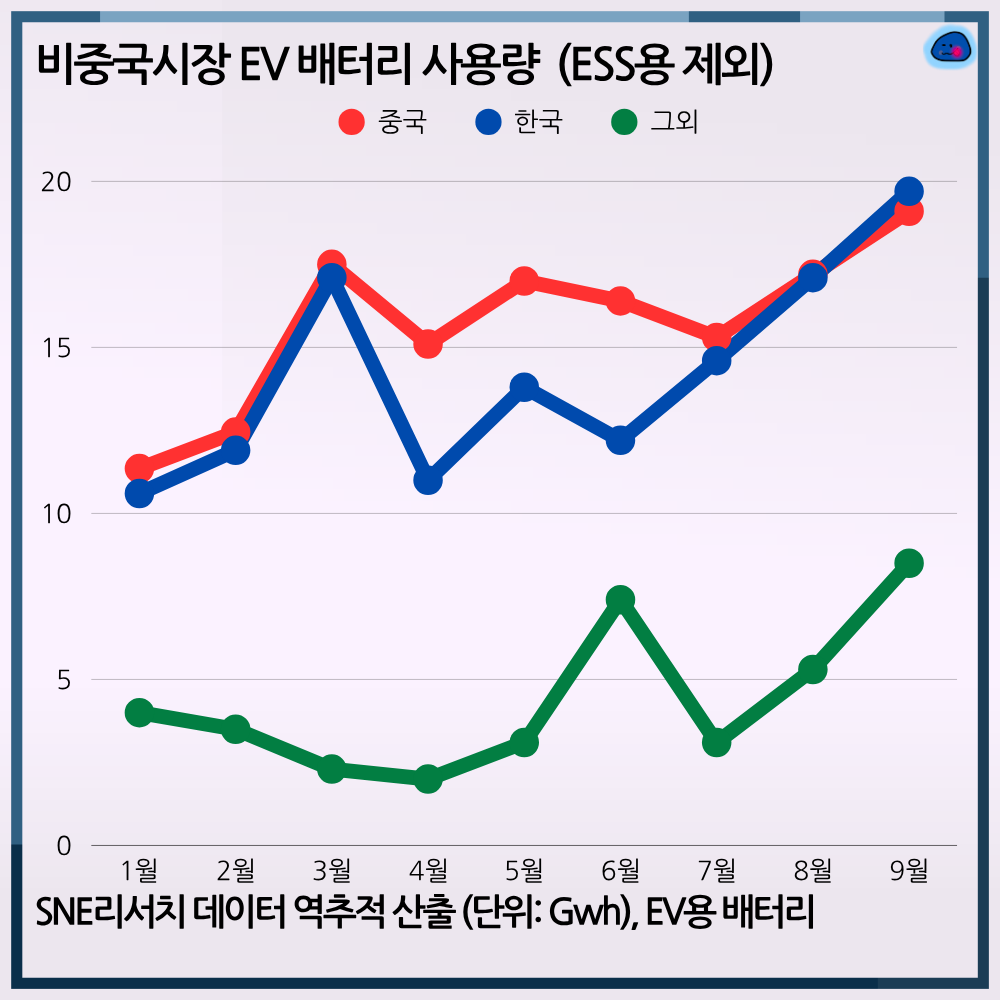
특히 배터리 산업은 한국정부가 거의 버리다시피 한 산업인데, 정말 그 어떤 국가도 경쟁국(중국)을 지원하는 등으로 자국 성장 산업을 죽이려는 정책집행을 하지 않습니다.
2차전지 투자는 유망한 K배터리 기업들이 한국에 있기에 울며 겨자먹기 식으로 하는 것일 뿐이고 자산의 한국 탈출은 사후적으로 한국증시가 좀 오를지언정 언제나 옳다고 생각합니다.
앨버말은 향후 배터리 산업의 빅뱅폭발이 온다면 반드시 오를 기업이고 주가가 꽤 오른 감이 있지만 조정받을 때, 조금씩 매수하시는 것도 괜찮은 전략이 될 수 있을 것 같습니다. |