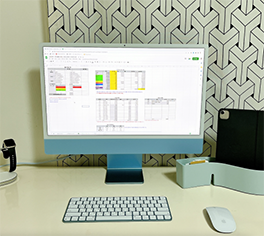
나는 자산관리부를 사용한다. ‘있어 보이는’ 이름이지만, 실상 내가 쓰기 편하도록 스프레드시트로 만든 개인 자산 정리표다. 한눈에 계좌 모아보기 같은 여러 자산관리 서비스가 있는 이 시대에 한 땀 한 땀 수고롭게 내가 직접 만든 까닭은 돈 정리만큼은 자동화하고 싶지 않아서다. 오늘날 돈이란 지폐가 아닌 디지털 숫자에 불과하다. 실체가 없는 돈을 키보드로 하나하나 입력해 머릿속으로 되짚어보기는 내 주머니의 돈을 의식하는 확실한 방법인 셈.
가계부는 도대체 왜 쓰는 걸까? 무계획 지출이 일상이었던 때는 가계부의 필요성을 절대 몰랐다. 그러다 버는 족족 다 써버리면 가난을 면치 못할 신세임을 알았기에 나의 소비 습관을 잡아줄 도구가 절실해졌다. 가계부의 핵심은 ‘예산을 세우고 지킨다’에 있다. 한 해 동안 내가 살아가는 데 얼마만큼의 돈이 필요한지 보여주는 목록이기도 하고. 주거·교통·통신·전기료 같은 고정비는 크게 바뀌지 않는다. 변동비는 내 의지로 조절할 수 있는 소비다. 식비, 생필품부터 옷, 취미비는 허리띠를 졸라매면 줄일 수 있기 때문에 변동비에 속한다.
해가 바뀌기 전 연말 결산을 하고, 반성과 소망을 담아 내년 예산을 자산관리부에 기록한다. 항목별 예산 소진율이 바로 계산되는 지출 개요 표로 소비를 통제하는 것이 핵심이다. 여기까지는 가계부와 크게 다르지 않지만, 나는 자산관리부라는 이름에 걸맞게 투자, 부동산, 보험 등 각종 자산 정리는 물론, 소득 역시 세분화하여 정리한다. 근로소득, 사업소득, 금융소득으로 나누고 과세, 비과세로 구분하면 나중에 세금 신고할 때 편하다. 누구나 자신만의 집요한 돈 정리가 필요하다. 눈에 보이는 안정감이 거기에 있다.
2023년은 확실한 불경기라고 모두 입을 모아 말한다. 지금도 어려운데 더 어렵다는 말인가. 나는 소비는 줄이고, 저축 및 투자 목표액을 수입의 50% 이상으로 잡는 계획을 세웠다. 3개월 비상금 파킹 통장 잔액 유지, 갑작스러운 소득 중단에 대비해 목돈을 불려나가는 통장, 세액공제 혜택만큼 퇴직연금에 넣을 돈, 배당주 투자 자금으로 목표 금액을 나눠서 입력하고 여기에 개별 달성률(현재 모은 돈 ÷ 목표 금액 x 100%)을 표시한다. 역시 매번 눈으로 목표를 확인하니 잘 지켜나갈 수 있을 것 같다.
지출 통제를 넘어 자산을 불려나가는 데도 훌륭한 나의 자산관리부. 거기에는 나의 소망이 담겨 있다. 부의 추월차선을 타서 경제적 자유를 단번에 이룰 수 있다면 더할 나위 없겠지만, 서행차선을 탈 수밖에 없다면 확실한 계획을 세우고 성실히 모아가겠노라는 현실적인 다짐 말이다.
신미경 수필가. 주로 더 나은 일상을 위한 실천과 철학이 담긴 글을 쓴다. 맥시멀리스트에서 미니멀리스트로 극단적인 두 가지 라이프스타일을 경험한 후 산다는 건 끊임없이 균형을 잡아가는 과정임을 알게 되었다. 저서로는 《뿌리가 튼튼한 사람이 되고 싶어》 , 《나의 최소 취향 이야기》 , 《나를 바꾼 기록 생활》 등이 있다.